Kabinettsbeschluss vom 7. Oktober 2026: Ein gesetzlicher Zuschlag von 3.600 Euro hebt die Grenze über den Lohnzuwachs von 4,38 Prozent
Das Wichtigste in Kürze
- Das deutsche Bundeskabinett hat am 7. Oktober 2026 die Sozialversicherungsrechengrößen für 2027 beschlossen. Danach steigt die Beitragsbemessungsgrenze in der gesetzlichen Krankenversicherung von 5.812,50 auf 6.375 Euro im Monat.
- Der Lohnzuwachs 2025 lag bei 4,38 Prozent. Die Grenze steigt dennoch um 9,68 Prozent, weil das GKV-Beitragssatzstabilisierungsgesetz vom 24. Juli 2026 zusätzlich 3.600 Euro im Jahr aufschlägt.
- Die allgemeine Versicherungspflichtgrenze steigt auf 84.150 Euro im Jahr. Für Beschäftigte, die am 31. Dezember 2026 bereits versicherungsfrei und privat krankenversichert sind, gelten nach dem Gesetzeswortlaut 80.550 Euro. Der Bundesrat muss der Verordnung noch zustimmen.
Beschäftigte mit hohem Einkommen sollen in Deutschland 2027 deutlich mehr in die gesetzliche Kranken- und Pflegeversicherung einzahlen – und zwar stärker, als die Löhne gestiegen sind. Das deutsche Bundeskabinett hat am 7. Oktober 2026 die Verordnung über die Sozialversicherungsrechengrößen 2027 beschlossen. Die Beitragsbemessungsgrenze in der Krankenversicherung steigt danach von 5.812,50 Euro auf 6.375 Euro im Monat, von 69.750 auf 76.500 Euro im Jahr.
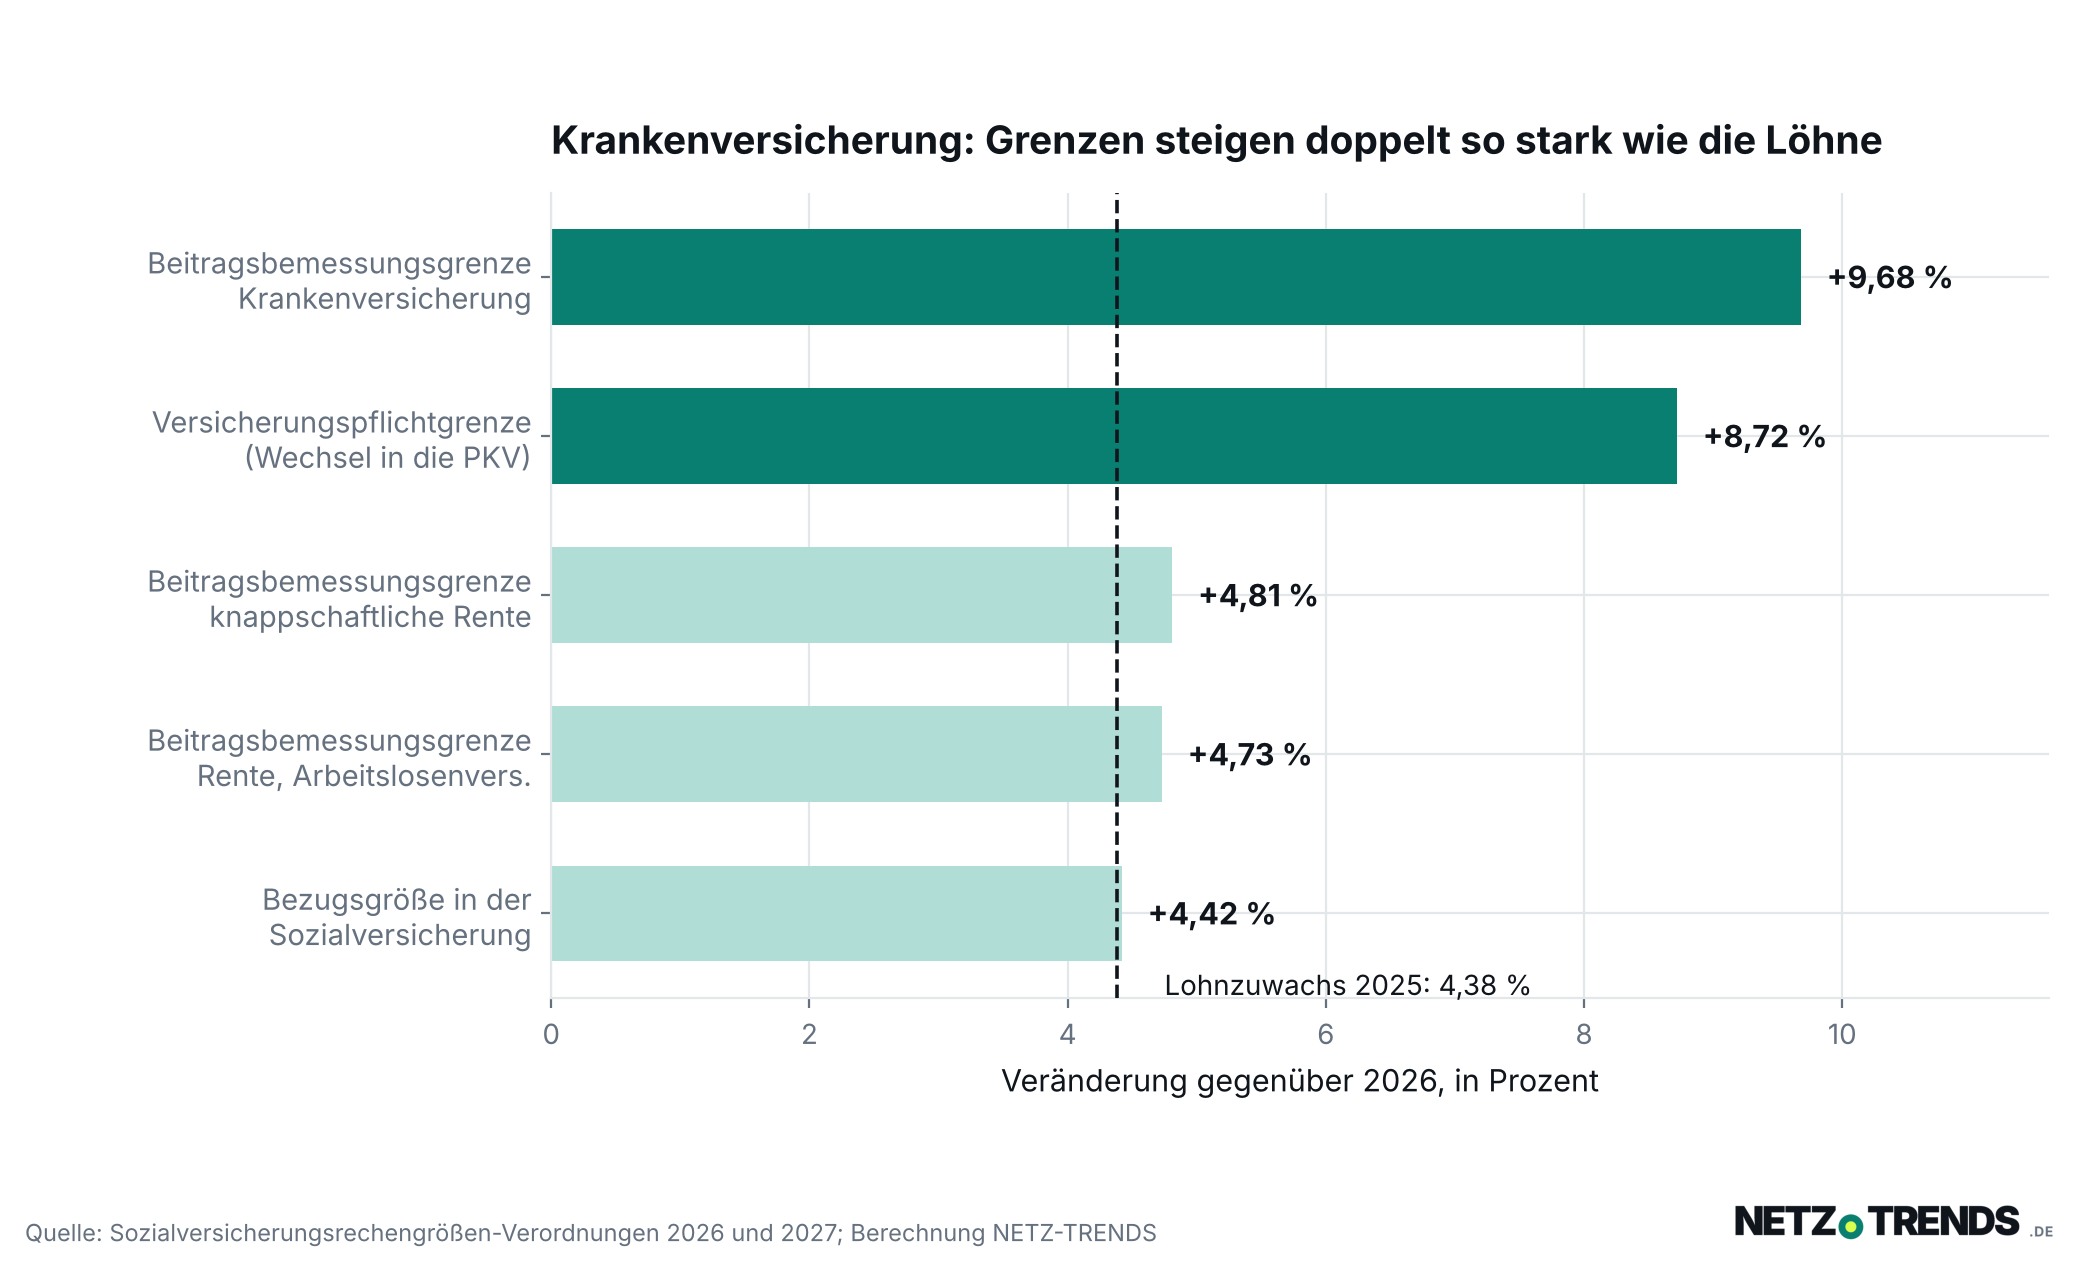
Das sind 9,68 Prozent mehr – bei einem Lohnzuwachs von 4,38 Prozent im Jahr 2025, der die Rechengrößen eigentlich fortschreibt. Die Differenz ist kein Rechenfehler: Sie steht seit Juli im Gesetz. In Kraft ist die Verordnung allerdings noch nicht, der deutsche Bundesrat muss ihr zustimmen.
Was das Kabinett beschlossen hat
Die Rechengrößen sind die Stellschrauben, an denen das gesamte Beitragsrecht hängt. Die Beitragsbemessungsgrenze legt fest, bis zu welchem Einkommen Beiträge erhoben werden; die Versicherungspflichtgrenze bestimmt, ab welchem Einkommen Beschäftigte überhaupt zwischen gesetzlicher und privater Krankenversicherung wählen dürfen; die Bezugsgröße steuert zahlreiche Einzelwerte, etwa die Beiträge, die der deutsche Bund für Leistungsberechtigte nach dem Zweiten Buch Sozialgesetzbuch zahlt.
| Rechengröße (Monatswert) | 2026 | 2027 | Veränderung |
|---|---|---|---|
| Beitragsbemessungsgrenze Krankenversicherung | 5.812,50 € | 6.375,00 € | +9,68 % |
| Versicherungspflichtgrenze, allgemein (§ 6 Abs. 6 SGB V) | 6.450,00 € | 7.012,50 € | +8,72 % |
| Beitragsbemessungsgrenze knappschaftliche Rentenversicherung | 10.400,00 € | 10.900,00 € | +4,81 % |
| Beitragsbemessungsgrenze allgemeine Renten- und Arbeitslosenversicherung | 8.450,00 € | 8.850,00 € | +4,73 % |
| Bezugsgröße in der Sozialversicherung | 3.955,00 € | 4.130,00 € | +4,42 % |
Zwei weitere Werte stehen ebenfalls in der Verordnung: Das endgültige Durchschnittsentgelt der deutschen Rentenversicherung für 2025 beträgt 49.147 Euro, das vorläufige Durchschnittsentgelt für 2027 liegt bei 53.452 Euro im Jahr.
Warum zwei Grenzen aus der Reihe tanzen
Für die Fortschreibung gibt es ein festes Verfahren: Die Werte des Vorjahres werden mit der Veränderungsrate der Bruttolöhne und -gehälter je Arbeitnehmer multipliziert, die das Statistische Bundesamt in Wiesbaden ermittelt. Diese Rate lag 2025 bei 4,38 Prozent. Die Bundesregierung hat dabei kein Ermessen; der Verordnungsentwurf des Bundesarbeitsministeriums hält im Abschnitt „Alternativen“ ausdrücklich fest, die Ermächtigungsgrundlagen räumten „kein normatives Ermessen“ ein.
Bei zwei Größen kommt für 2027 etwas hinzu. Das Gesetz zur Stabilisierung der Beitragssätze in der gesetzlichen Krankenversicherung vom 24. Juli 2026, verkündet am 29. Juli 2026 im deutschen Bundesgesetzblatt, hat § 6 SGB V um einen Satz ergänzt: Die für 2027 ermittelte Jahresarbeitsentgeltgrenze wird „zusätzlich um 3 600 Euro erhöht“. Parallel dazu bestimmt der neue § 223 Absatz 4 SGB V, dass die Beitragsbemessungsgrenze der Krankenversicherung 2027 der um 3.600 Euro erhöhten Jahresarbeitsentgeltgrenze nach § 6 Absatz 7 entspricht.
Wie sich das auswirkt, rechnet die Begründung des Verordnungsentwurfs Schritt für Schritt vor: Der ungerundete Ausgangswert von 77.142,36 Euro, multipliziert mit 1,0438, ergibt 80.521,20 Euro. Erst der Zuschlag von 3.600 Euro bringt den Wert auf 84.121,20 Euro, aufgerundet auf das nächste Vielfache von 450 sind das die neuen 84.150 Euro. Ohne den Zuschlag läge die allgemeine Versicherungspflichtgrenze 2027 bei 80.550 Euro.
Was Beschäftigte mit hohem Einkommen 2027 zahlen
In der Krankenversicherung steigt das beitragspflichtige Einkommen an der Obergrenze um 6.750 Euro im Jahr, in der Renten- und Arbeitslosenversicherung um 4.800 Euro. Was daraus an Beitrag wird, hängt an den Beitragssätzen – und die stehen für 2027 noch nicht vollständig fest.
Rechenbeispiel: Höchstbeitrag an der neuen Grenze
- Kranken- und Pflegeversicherung: Mit dem allgemeinen Beitragssatz von 14,6 Prozent nach § 241 SGB V, dem für 2026 geltenden durchschnittlichen Zusatzbeitrag von 2,9 Prozent und dem Pflegebeitrag von 3,6 Prozent ergeben sich an der Grenze 1.345,13 Euro im Monat – gegenüber 1.226,44 Euro im Jahr 2026. Das sind 118,69 Euro mehr, rund 1.424 Euro im Jahr.
- Renten- und Arbeitslosenversicherung: Bei 18,6 und 2,6 Prozent steigt der Höchstbeitrag von 1.791,40 auf 1.876,20 Euro im Monat, also um 84,80 Euro.
- Wer das trägt: Beide Beträge sind Gesamtbeiträge. Arbeitgeber und Beschäftigte teilen sie sich grundsätzlich je zur Hälfte; der Zuschlag für Kinderlose in der Pflegeversicherung wird allein vom Mitglied getragen.
Berechnung der NETZ-TRENDS-Redaktion auf Basis der beschlossenen Rechengrößen und der derzeit geltenden Beitragssätze. Der durchschnittliche Zusatzbeitrag für 2027 ist noch nicht festgelegt.
Der Verband der Privaten Krankenversicherung kommt in seiner Stellungnahme vom 25. September 2026 auf dieselbe Größenordnung: Er nennt für 2027 einen kumulativen Höchstbeitrag zur gesetzlichen Kranken- und Pflegeversicherung von rund 1.345 Euro im Monat für Mitglieder mit Kindern und rund 1.383 Euro für kinderlose Mitglieder. Die Verordnung sei „nicht nur ein reiner Verwaltungsakt, sondern eine spürbare Mehrbelastung für Beschäftigte und Arbeitgeber“.
Der Deutsche Führungskräfteverband ULA rechnet in seiner Stellungnahme vom selben Tag über alle Zweige zusammen: Für Beschäftigte oberhalb der Grenzen ergebe sich eine Mehrbelastung von über 1.220 Euro im Jahr, zusammen mit dem Arbeitgeberanteil von 2.440 Euro – angenommen für ein Mitglied mit einem Kind. Die Größenordnung deckt sich mit der Rechnung oben.
Drei Versicherungspflichtgrenzen nebeneinander
Für alle, die über einen Wechsel in die private Krankenversicherung nachdenken, ist eine andere Zahl entscheidend: die Jahresarbeitsentgeltgrenze, im Sprachgebrauch Versicherungspflichtgrenze. Wer sie nicht überschreitet, bleibt in der gesetzlichen Krankenversicherung pflichtversichert. Die Verordnung setzt davon erstmals drei verschiedene Werte fest.
- 84.150 Euro im Jahr (7.012,50 Euro im Monat) – die allgemeine Grenze nach § 6 Absatz 6 SGB V, einschließlich des Zuschlags von 3.600 Euro. Sie gilt für alle, die neu wechseln wollen.
- 80.550 Euro im Jahr (6.712,50 Euro im Monat) – die neue Grenze nach § 6 Absatz 8 SGB V. Nach dem Gesetzeswortlaut gilt sie für Beschäftigte, die am 31. Dezember 2026 wegen Überschreitens der damaligen Grenze versicherungsfrei und bei einem privaten Unternehmen in einer substitutiven Krankenversicherung versichert waren. Für sie wird die Grenze 2027 nicht um die 3.600 Euro erhöht.
- 72.900 Euro im Jahr (6.075 Euro im Monat) – die besondere Grenze nach § 6 Absatz 7 SGB V für Bestandsfälle, die bereits am 31. Dezember 2002 versicherungsfrei und privat versichert waren.
Der PKV-Verband sieht darin „ein zunehmend unübersichtliches Nebeneinander von Grenzwerten“, das den Beratungs- und Verwaltungsaufwand erhöhe. Praktisch bedeutet die Staffelung: Wer die Voraussetzungen des neuen Absatzes 8 erfüllt, dem bleibt der Zuschlag erspart; wer 2027 erstmals wechseln möchte, muss 84.150 Euro regelmäßiges Jahresarbeitsentgelt erreichen – 6.750 Euro mehr als 2026.
Kritik kommt von beiden Seiten
Die Stellungnahmen zum Entwurf zeigen, wie weit die Positionen auseinanderliegen. Der PKV-Verband fordert, die Versicherungspflichtgrenze auf das Niveau der Beitragsbemessungsgrenze abzusenken oder sie einzufrieren, bis beide Werte wieder gleich hoch sind; die Wahlfreiheit zwischen den Systemen werde sonst weiter eingeschränkt. Er verweist auf den Abstand der vergangenen zehn Jahre: Von 2017 bis 2027 sei die Grenze um 46,1 Prozent gestiegen, von 57.600 auf 84.150 Euro – nach seiner Rechnung müssten Beschäftigte 2.212,50 Euro mehr im Monat verdienen als vor zehn Jahren, um wechseln zu können.
Der Führungskräfteverband ULA nennt jede außerplanmäßige Anhebung der Beitragsbemessungsgrenze einen „Irrweg“ und verlangt, die reguläre Anhebung für 2028 über die Inflationsrate hinaus auszusetzen. Die Volkssolidarität argumentiert am 24. September 2026 genau umgekehrt: Der Entwurf entspreche zwar der Rechtslage, greife aber zu kurz. Die Beitragsbemessungsgrenzen müssten „deutlich über die Entwicklung der Bruttolöhne“ angehoben werden, damit „starke Schultern“ mehr trügen; angekündigte Erhöhungen des Zusatzbeitrags lehnt der Verband ab.
Das Bundesarbeitsministerium betont seinerseits, die Anhebung der Beitragsbemessungsgrenzen betreffe nur Versicherte, die bisher über diesen Grenzen lagen – für die überwiegende Mehrheit ändere sich nichts. Das trifft zu: Wer weniger als 5.812,50 Euro im Monat verdient, wird weiterhin auf das gesamte Entgelt veranlagt. Über die Höhe der Beitragssätze ist damit nichts gesagt.
Einordnung: Die Lohnentwicklung erklärt nur einen Teil
Der Verordnungsentwurf begründet die Anpassung durchgehend mit der Lohnentwicklung. Im Abschnitt „Weitere Kosten“ heißt es, der Wirtschaft entstünden keine weiteren Kosten, „die Anpassung der Rechengrößen der Sozialversicherung ist Folge der Lohn- und Gehaltsentwicklung“. Im Nachhaltigkeitsteil steht, Besserverdienende würden „entsprechend der Lohnentwicklung“ an der Finanzierung beteiligt. Bei zwei der fünf Rechengrößen stimmt das für 2027 nur zum Teil: Von den 6.750 Euro, um die die Beitragsbemessungsgrenze der Krankenversicherung steigt, stammen 3.600 Euro nicht aus der Lohnentwicklung, sondern aus dem Zuschlag des GKV-Beitragssatzstabilisierungsgesetzes. Die Begründung weist diesen Teil an anderer Stelle korrekt aus, in der Kostendarstellung taucht er nicht auf.
Was noch offen ist
In Kraft ist die Verordnung noch nicht. Der deutsche Bundesrat muss zustimmen; seine nächsten Plenarsitzungen in diesem Jahr sind laut Terminplan der 16. Oktober, der 20. November und der 18. Dezember 2026. Der Entwurf sieht das Inkrafttreten zum 1. Januar 2027 vor.
Offen ist außerdem der zweite Hebel, der über den Krankenkassenbeitrag entscheidet: der durchschnittliche Zusatzbeitragssatz. Für 2026 hat das deutsche Bundesgesundheitsministerium ihn am 7. November 2025 im Bundesanzeiger mit 2,9 Prozent bekannt gegeben. Der Wert für 2027 steht noch aus. Steigt er, kommt die Mehrbelastung aus der höheren Grenze nicht allein, sondern addiert sich. Erschwerend kommt hinzu: Seit dem 30. Juli müssen die gesetzlichen Kassen in Deutschland über einen steigenden Zusatzbeitrag nicht mehr gesondert informieren.
Auch in der Pflegeversicherung ist das letzte Wort nicht gesprochen. Das Bundeskabinett hat Ende September das Pflegeneuordnungsgesetz beschlossen, das den Zuschlag für Kinderlose anheben soll. Die ULA geht in ihrer Stellungnahme davon aus, dass die Beitragsbemessungsgrenze in der Pflegeversicherung nach dem derzeitigen Entwurf 2027 um 20,6 Prozent steigen würde – eine Einschätzung des Verbands zu einem Gesetz, das noch nicht verabschiedet ist. In der Rechengrößen-Verordnung selbst steht dazu nichts.
Einordnung
Für die große Mehrheit der Versicherten in Deutschland ändert dieser Kabinettsbeschluss nichts: Wer unterhalb der Grenzen verdient, merkt ihn nicht. Spürbar wird er für Beschäftigte mit einem Monatsbrutto ab rund 5.800 Euro, und zwar doppelt – über den höheren Beitrag und, falls ein Wechsel in die private Versicherung erwogen wird, über die um 6.750 Euro angehobene Eintrittsschwelle. Dass beide Bewegungen in dieselbe Richtung zeigen, hat denselben Grund: Der Zuschlag von 3.600 Euro stammt aus einem Gesetz, das ausweislich seines Titels die Beitragssätze in der gesetzlichen Krankenversicherung stabilisieren soll, und er wirkt auf beide Grenzen zugleich.
Bemerkenswert bleibt, wie wenig Spielraum in dem Verfahren steckt. Die Verordnung rechnet nur aus, was Gesetz und Lohnstatistik vorgeben; die eigentliche Entscheidung ist im Juli im Bundestag gefallen, als der Zuschlag beschlossen wurde. Wer die Belastung für 2027 politisch bewerten will, muss deshalb auf das GKV-Beitragssatzstabilisierungsgesetz schauen, nicht auf die Verordnung, die es umsetzt.
Verdienen Sie an oder über der Beitragsbemessungsgrenze – und ändert der Sprung auf 84.150 Euro etwas an Ihren Plänen für die Krankenversicherung? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Bundesministerium für Arbeit und Soziales: Bundeskabinett beschließt Sozialversicherungsrechengrößen 2027, Pressemitteilung vom 7. Oktober 2026
- Bundesministerium für Arbeit und Soziales: Referentenentwurf der Sozialversicherungsrechengrößen-Verordnung 2027 samt Begründung
- Bundesministerium für Arbeit und Soziales: Bundeskabinett beschließt Sozialversicherungsrechengrößen 2026, Pressemitteilung vom 8. Oktober 2025 (Vergleichswerte)
- Bundesgesetzblatt: Gesetz zur Stabilisierung der Beitragssätze in der gesetzlichen Krankenversicherung (GKV-Beitragssatzstabilisierungsgesetz) vom 24. Juli 2026, BGBl. 2026 I Nr. 228, ausgegeben am 29. Juli 2026
- Verband der Privaten Krankenversicherung: Stellungnahme zum Referentenentwurf, 25. September 2026
- Deutscher Führungskräfteverband ULA: Stellungnahme zum Referentenentwurf, 25. September 2026
- Volkssolidarität Bundesverband: Stellungnahme zum Referentenentwurf, 24. September 2026
- Bundesministerium für Gesundheit: Bekanntmachung des durchschnittlichen Zusatzbeitragssatzes für 2026, BAnz AT 10.11.2025 B7
- Bundesministerium für Gesundheit: Beiträge der gesetzlichen Krankenversicherung, abgerufen am 10. Oktober 2026
- Bundesministerium für Gesundheit: Finanzierung der sozialen Pflegeversicherung, abgerufen am 10. Oktober 2026
- Deutsche Rentenversicherung Knappschaft-Bahn-See: Sozialversicherungsrechengrößen 2026 (Beitragssätze Renten- und Arbeitslosenversicherung)
- Bundesrat: Terminplan des Bundesrates für 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.