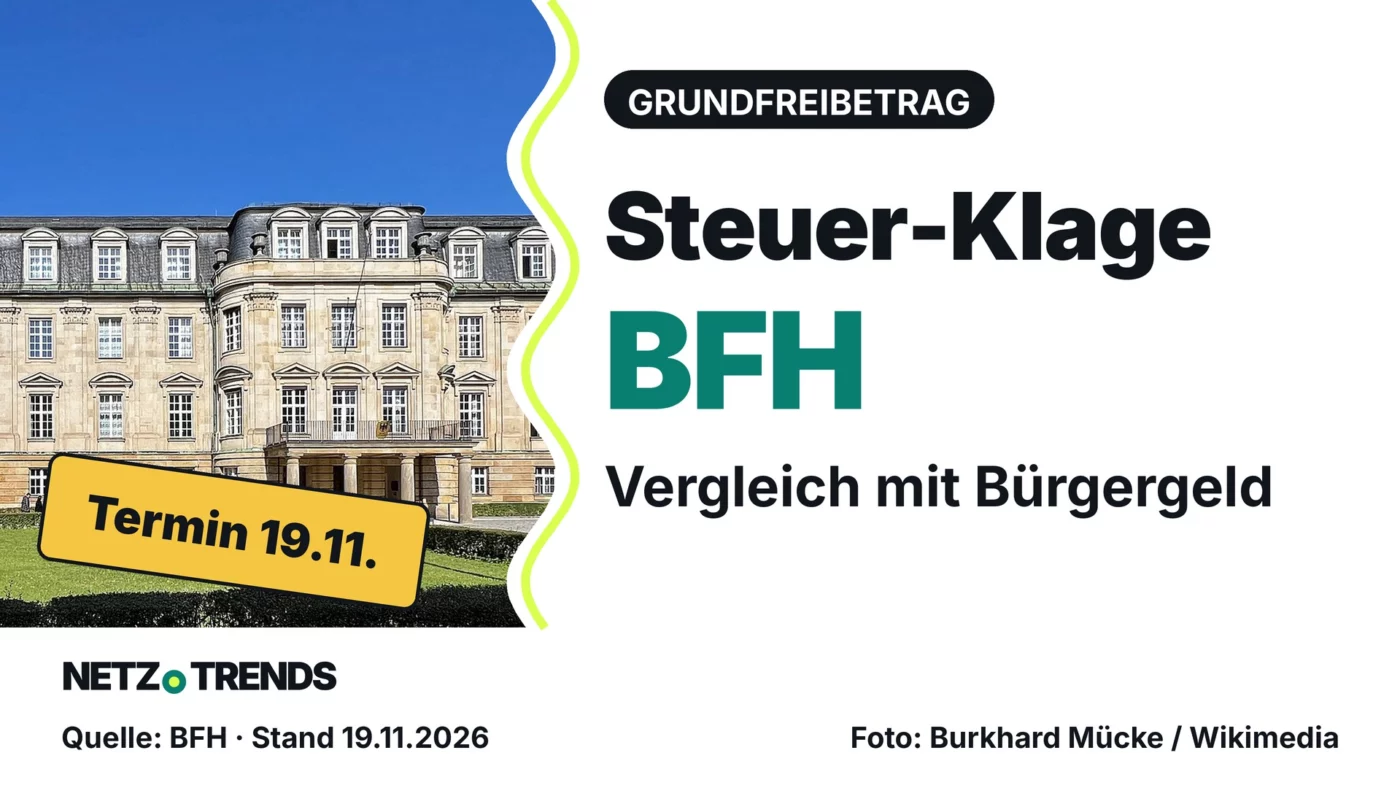
Der Bundesfinanzhof verhandelt eine Revision, nach der Steuerzahler schlechter stehen könnten als Bürgergeld-Empfänger.
Das Wichtigste in Kürze
- Der Bundesfinanzhof verhandelt die Revision III R 26/24 am 19. November 2026 um 10:15 Uhr.
- Streitfrage ist, ob die Grundfreibeträge für 2023 und 2024 mit dem Grundgesetz vereinbar sind, obwohl Steuerpflichtige danach schlechter gestellt sein sollen als Bürgergeld-Empfänger.
- Das Finanzgericht Schleswig-Holstein hatte die Klage am 28. Juni 2024 abgewiesen, aber verfassungsrechtliche Zweifel erkennen lassen.
- Für 2026 liegt der Grundfreibetrag bei 12.348 Euro.
Der Bundesfinanzhof verhandelt am 19. November 2026, ob die Grundfreibeträge für 2023 und 2024 mit dem Grundgesetz vereinbar sind. Ein Steuerzahler sieht sich schlechter gestellt als Bürgergeld-Empfänger.
Der Grundfreibetrag ist der Teil des Einkommens, auf den keine Einkommensteuer anfällt. Er soll das Existenzminimum steuerfrei stellen. Das Verfahren dreht sich um die Beträge der Jahre 2023 und 2024. Einen Entscheidungstermin nennt das Gericht nicht, auf seiner Terminseite steht nur die Verhandlung am 19. November 2026 um 10:15 Uhr.
Worüber der Bundesfinanzhof verhandelt
Nach der Verfahrensseite des Bundesfinanzhofs geht es um § 32a Absatz 1 Satz 2 des Einkommensteuergesetzes in den für 2023 und 2024 geltenden Fassungen. Zu klären ist, ob diese Regelung mit dem Gleichheitsgebot des Artikels 3 Grundgesetz vereinbar ist. Rechtsmittelführer ist ein Steuerpflichtiger. Er sieht sich durch die Freibeträge schlechter gestellt als Bürgergeld-Empfänger.
Das Verfahren trägt das Aktenzeichen III R 26/24. Die Vorinstanz ist das Schleswig-Holsteinische Finanzgericht (Aktenzeichen 1 K 37/23).
Warum das Bürgergeld im Spiel ist
Der Maßstab kommt aus der Rechtsprechung des Bundesverfassungsgerichts. Laut einem Bericht der Wissenschaftlichen Dienste des Bundestags (Stand 6. November 2024) darf das steuerfrei gestellte Existenzminimum nicht unter dem sozialhilferechtlich anerkannten Mindestbedarf liegen. Daraus folgt der Vergleich mit dem Bürgergeld: Wer Leistungen erhält, zahlt darauf keine Steuer. Wer arbeitet, soll mindestens dasselbe Existenzminimum steuerfrei behalten.
Das Finanzgericht hielt die Regelung nach diesem Bericht nicht für verfassungswidrig, räumte aber ein, dass Steuerpflichtige im Ergebnis weniger staatliche Unterstützung erhalten könnten als Bürgergeld-Empfänger. Die Wissenschaftlichen Dienste nennen eine Lücke, die sich bei der Berechnung für 2024 ergab: Der Gesetzgeber setzte demnach beim Regelsatz 537 statt 563 Euro an, also 26 Euro im Monat oder 312 Euro im Jahr. Ein Ausgleich von 132 Euro verkleinerte die Differenz auf 180 Euro im Jahr. Der Bundestag hob den Grundfreibetrag für 2024 später um weitere 180 Euro an.
Die Gegenposition liegt damit im Verfahren selbst: Das Finanzgericht sah trotz seiner Zweifel keine Verfassungswidrigkeit. Wie der Bundesfinanzhof entscheidet, ist offen.
So lief das Verfahren bisher
Der Weg vom Finanzgericht bis zur mündlichen Verhandlung dauerte gut zwei Jahre. Die wichtigsten Stationen im Überblick:
Der Weg zur Verhandlung
Finanzgericht weist Klage ab
Das Schleswig-Holsteinische Finanzgericht hält die Regelung nicht für verfassungswidrig, lässt aber die Revision zu.
Revision beim Bundesfinanzhof
Das Verfahren III R 26/24 wird in die Datenbank des Gerichts aufgenommen.
Höherer Grundfreibetrag für 2024
Der Bundestag meldet 11.784 Euro, 180 Euro mehr als zuvor.
Mündliche Verhandlung
Der Bundesfinanzhof verhandelt um 10:15 Uhr.
Der Grundfreibetrag für 2024 wurde also noch angehoben, während das Verfahren lief. Ob die Anhebung die Bedenken ausräumt, muss der Bundesfinanzhof beurteilen.
Was der Grundfreibetrag zuletzt betrug
Für Ledige gilt laut Gesetzestext ab 2026 ein Grundfreibetrag von 12.348 Euro. Die Vorjahre zeigen den Anstieg, den der Bundestag in seinen Beratungen und in einer Kurzmeldung vom 16. Oktober 2024 beschrieben hat. Die Klage selbst betrifft nur 2023 und 2024.
| Jahr | Grundfreibetrag (Ledige) | Plus zum Vorjahr |
|---|---|---|
| 2024 | 11.784 Euro | 180 Euro (nachträglich) |
| 2025 | 12.096 Euro | 312 Euro |
| 2026 | 12.348 Euro | 252 Euro |
Wie sich die Beträge zu Ihrem Netto verhalten, erklärt der Beitrag zur Einkommensteuerreform 2027.
Was Sie jetzt tun können
Wer für 2023 oder 2024 einen Einkommensteuerbescheid erhalten hat, sollte prüfen, ob er zum Grundfreibetrag einen Vorläufigkeitsvermerk enthält. Im Zweifel hilft das Finanzamt oder die Steuerberatung. Gegen einen Bescheid ist der Einspruch nach § 355 der Abgabenordnung innerhalb eines Monats nach Bekanntgabe einzulegen. Danach ist der Bescheid in der Regel nicht mehr angreifbar.
Ob und wie sich ein Urteil auf andere Bescheide auswirkt, hängt von der Entscheidung ab. Sie lag bei Redaktionsschluss nicht vor.
Häufige Fragen
Was ist der Grundfreibetrag?
Er ist der Teil des Einkommens, bis zu dem keine Einkommensteuer anfällt. Für 2026 liegt er nach dem Gesetzestext bei 12.348 Euro.
Welche Jahre betrifft die Klage?
Nach der Verfahrensseite des Bundesfinanzhofs geht es um die Fassungen des Einkommensteuergesetzes für 2023 und 2024.
Wie lange kann ich Einspruch gegen meinen Steuerbescheid einlegen?
Der Einspruch ist innerhalb eines Monats nach Bekanntgabe des Bescheids einzulegen.
Wann entscheidet der Bundesfinanzhof?
Die Terminseite nennt die mündliche Verhandlung am 19. November 2026 um 10:15 Uhr, aber keinen Entscheidungstermin.
Ihre Meinung ist gefragt: Haben Sie gegen einen Einkommensteuerbescheid wegen des Grundfreibetrags Einspruch eingelegt, und wie hat das Finanzamt reagiert? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- Bundesfinanzhof: Verhandlungstermine (Terminübersicht, abgerufen 19.11.2026)
- Bundesfinanzhof: Verfahren III R 26/24 (Verfahrensübersicht, abgerufen 19.11.2026)
- Deutscher Bundestag, Wissenschaftliche Dienste: Grundfreibetrag und Bürgergeld (Bericht WD 4 – 3000 – 082/24, 6. November 2024)
- Deutscher Bundestag: Höhere Steuerfreibeträge beschlossen (Kurzmeldung, 16. Oktober 2024)
- Deutscher Bundestag: Steuerfreies Existenzminimum und Steuerfortentwicklungsgesetz (Beratung, September 2024)
- Bundesministerium der Justiz: § 32a Einkommensteuergesetz und § 355 Abgabenordnung (Gesetzestexte)
Stand: 19.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →