Der Einlagesatz blieb am 29. Oktober bei 2,50 Prozent, doch Lagarde deutete für Dezember eine Zinserhöhung an – und tritt vorzeitig zurück.
Das Wichtigste in Kürze
- Die Europäische Zentralbank beließ ihren Einlagesatz am 29. Oktober 2026 einstimmig bei 2,50 Prozent.
- Präsidentin Christine Lagarde kündigte bei derselben Pressekonferenz ihren vorzeitigen Rücktritt zum 7. Februar 2027 an und ließ für Dezember eine Zinserhöhung erkennen.
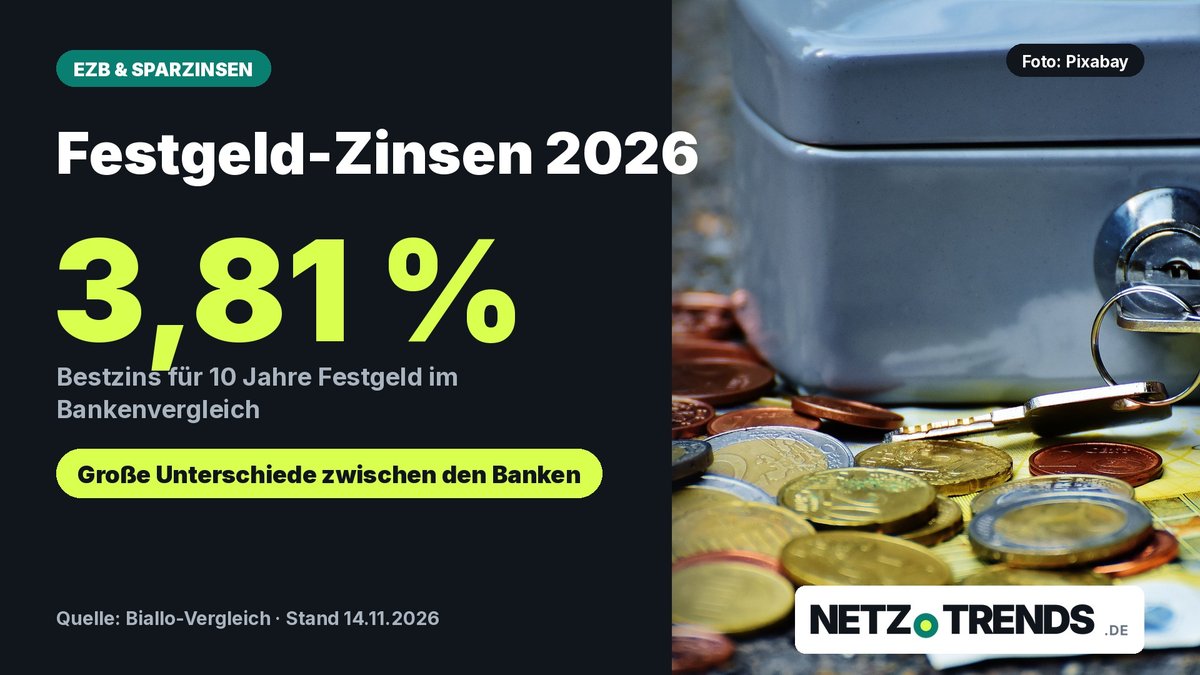
- Laut Biallo-Zinsindex lag der Festgeld-Durchschnitt für zehn Jahre Laufzeit am 14. November 2026 bei 3,00 Prozent, einzelne Banken boten Mitte Oktober bis zu 3,81 Prozent.
- Für Tagesgeld ohne Befristung zahlen viele Sparkassen und Volksbanken weiterhin 0,50 Prozent oder weniger.
Die Europäische Zentralbank beließ ihren Einlagesatz am 29. Oktober 2026 bei 2,50 Prozent. Präsidentin Christine Lagarde kündigte zugleich ihren Rücktritt zum 7. Februar 2027 an und stellte für Dezember eine Zinserhöhung in Aussicht.
Für Sparende in Deutschland ist das eine ungewöhnliche Gemengelage: Eine Notenbank-Chefin, die ihren eigenen Abgang verkündet, während sie gleichzeitig andeutet, ihre Zinspolitik könnte sich in den nächsten Wochen drehen. Was das für Festgeld- und Tagesgeldkonten bedeutet, zeigt ein Blick auf die aktuellen Angebote.
Die EZB-Entscheidung vom 29. Oktober
Der EZB-Rat beließ am 29. Oktober 2026 alle drei Leitzinsen unverändert: den Einlagesatz bei 2,50 Prozent, den Hauptrefinanzierungssatz bei 2,65 Prozent und den Spitzenrefinanzierungssatz bei 2,90 Prozent. Für Sparende in Deutschland ist vor allem der Einlagesatz relevant, weil sich viele Bankkonditionen an ihm orientieren.
Laut dem Einführungsstatement der Notenbank lag die Teuerung im Euroraum im September 2026 bei 3,8 Prozent, nach 3,2 Prozent im August. Die Energiepreise zogen dabei besonders stark an, mit einem Anstieg von 18,9 Prozent gegenüber dem Vorjahresmonat. Die Kerninflation ohne Energie lag mit 2,3 Prozent deutlich niedriger. Die Notenbank begründete die Zinspause damit, dass die Finanzierungsbedingungen seit der vorigen Sitzung bereits gestrafft worden seien und die zugrunde liegende Inflation bislang stabil geblieben sei.
Lagardes Rücktritt und der Dezember-Ausblick
Auf derselben Pressekonferenz kündigte Lagarde an, ihr Amt vorzeitig niederzulegen. Nach Angaben der Notenbank informierte sie zunächst den EZB-Rat und den Präsidenten des Europäischen Rats, António Costa, über ihre Entscheidung. Der Rücktritt soll zum 7. Februar 2027 wirksam werden – rund achteinhalb Monate vor dem regulären Ende ihrer Amtszeit Ende Oktober 2027. Ihre Nachfolge soll der Europäische Rat nach dem in Artikel 283 des Vertrags über die Arbeitsweise der Europäischen Union festgelegten Verfahren bestimmen. Eine Begründung für den vorzeitigen Rücktritt nannte die Notenbank in ihrer Pressemitteilung nicht.
Zur weiteren Zinsentwicklung äußerte sich Lagarde auf Nachfrage zurückhaltend, aber nicht ohne Hinweis. Der EZB-Rat lege sich nicht im Voraus auf einen bestimmten Zinspfad fest und entscheide von Sitzung zu Sitzung.
„We are not pre-committing to a particular rate path.“ (Deutsch etwa: Wir legen uns nicht im Voraus auf einen bestimmten Zinspfad fest.)
Christine Lagarde, Präsidentin der Europäischen Zentralbank, Pressekonferenz vom 29. Oktober 2026
Im englischsprachigen Original bezeichnete sie die Entscheidung vom 29. Oktober als „a no-hiking decision“ ohne Festlegung für das nächste Treffen und sagte sinngemäß, sollte die aktuelle Einschätzung nicht durch bedeutende neue Entwicklungen widerlegt werden, sei „the direction of travel … pretty clear“ (zu Deutsch etwa: die Richtung der Reise ziemlich klar). Bis zur nächsten Sitzung kurz vor Weihnachten fließen nach ihren Worten unter anderem neue EZB-Stabsprojektionen, zwei weitere Inflationswerte, Daten zum Wirtschaftswachstum im dritten Quartal und Lohndaten in die Entscheidung ein. Ob daraus tatsächlich eine Zinserhöhung wird, ist damit nach den eigenen Worten der Notenbank offen – wahrscheinlicher ist es nach dieser Einschätzung aber geworden.
Was Sparende aktuell bekommen
Für Festgeld und Tagesgeld ist entscheidend, dass die Zinsen am Markt bereits seit Jahresbeginn 2026 deutlich gestiegen sind – unabhängig davon, was die EZB im Dezember beschließt. Nach dem Biallo-Zinsindex, der die Konditionen zahlreicher bundesweit verfügbarer Banken auswertet, lag der Tagesgeld-Durchschnitt mit Datenstand 14. November 2026 bei 1,83 Prozent, nach 1,39 Prozent zu Jahresbeginn. Bei Festgeld mit drei Jahren Laufzeit stieg der Schnitt im selben Zeitraum von 1,74 auf 2,59 Prozent, bei fünf Jahren von 1,94 auf 2,73 Prozent und bei zehn Jahren von 2,32 auf 3,00 Prozent.
Diese Durchschnittswerte verdecken allerdings ein großes Gefälle zwischen den Banken. Bei mehr als zwei Dritteln der 293 von Biallo ausgewerteten Sparkassen lag der reguläre Tagesgeldzins ohne Neukundenaktion bei 0,50 Prozent oder darunter – deutlich unter dem bundesweiten Schnitt. Wer sein Geld bei der Hausbank liegen lässt, bekommt davon in vielen Fällen also wenig zu spüren.
Die besten Angebote im Überblick
| Produkt | Bank | Zins | Bedingung |
|---|---|---|---|
| Tagesgeld, Neukunden | Revolut | 4,25 % | 4 Monate befristet, bis 25.000 €, Girokonto mit Kartennutzung nötig |
| Tagesgeld, Neukunden | Chase | 4,00 % | 4 Monate befristet, bis 1 Mio. €, kein Girokonto nötig |
| Tagesgeld, dauerhaft | Ferratum Bank | 3,00 % | ohne Befristung, variabler Zins |
| Festgeld, 1 Jahr | HoistSpar / Isbank / Oyak Anker Bank | 3,50 % | fester Zins für die Laufzeit |
| Festgeld, 3 Jahre | Bank of Scotland | 3,60 % | fester Zins für die Laufzeit |
| Festgeld, 5 Jahre | Myntro | 3,67 % | fester Zins für die Laufzeit |
| Festgeld, 10 Jahre | willbe | 3,81 % | fester Zins für die Laufzeit |
| Bundesweiter Durchschnitt (Biallo-Zinsindex, Stand 14.11.2026) | |||
| Tagesgeld Ø | bundesweiter Schnitt | 1,83 % | Januar 2026: 1,39 % |
| Festgeld 10 Jahre Ø | bundesweiter Schnitt | 3,00 % | Januar 2026: 2,32 % |
Auswahl der höchsten verfügbaren Zinsangebote und der bundesweiten Durchschnittswerte nach dem Biallo-Zinsindex und der Biallo-Zinsvergleichsdatenbank. Neukundenangebote gelten nur befristet und fallen danach auf den jeweiligen Bestandskundenzins zurück. Stand der Einzelangebote: 19. Oktober 2026; Stand der Durchschnittswerte: 14. November 2026. Quelle: Biallo.de.
Auffällig ist, dass einige Neukundenangebote nach Ablauf der Aktion stark fallen: Bei der DKB etwa sinkt der Tagesgeldzins nach vier Monaten von 4,00 auf 1,00 Prozent. Wer eine Aktion nutzt, sollte deshalb von Anfang an einen Termin für die Kündigung oder den nächsten Wechsel einplanen.
Rechenbeispiel: Zehn Jahre Festgeld
20.000 Euro über zehn Jahre, jährliche Zinsgutschrift und Wiederanlage
- Zum Topzins von 3,81 Prozent (willbe, laut Biallo-Vergleich vom 19.10.2026): Endkapital rund 29.068 Euro, davon rund 9.068 Euro Zinsertrag.
- Zum Durchschnittszins von 3,00 Prozent (Biallo-Zinsindex, Stand 14.11.2026): Endkapital rund 26.878 Euro, davon rund 6.878 Euro Zinsertrag.
- Auf einem durchschnittlichen Tagesgeldkonto zu 1,83 Prozent, bei gleichbleibendem Zins: Endkapital rund 23.977 Euro, davon rund 3.977 Euro Zinsertrag.
Zwischen dem besten verglichenen Angebot und dem bundesweiten Durchschnitt liegen über zehn Jahre rund 2.190 Euro Unterschied – allein durch die Wahl der Bank. Die Rechnung ist eine Modellrechnung ohne Steuerabzug (Abgeltungsteuer und Solidaritätszuschlag mindern den tatsächlichen Ertrag) und unterstellt einen über die gesamte Laufzeit gleichbleibenden Zins; bei Tagesgeld ist das nicht garantiert, bei Festgeld mit fester Laufzeit dagegen schon.
Was das für Kreditnehmende bedeutet
Eine mögliche Zinserhöhung im Dezember würde nicht nur Sparende betreffen. Steigen die Leitzinsen, verteuert sich in der Regel auch die Refinanzierung der Banken – und damit mittelfristig auch neue Ratenkredite, Dispozinsen und variabel verzinste Darlehen. Bei Baufinanzierungen mit langer Zinsbindung wirkt sich eine EZB-Entscheidung meist langsamer aus, weil deren Konditionen stärker von den Kapitalmarktzinsen für Bundesanleihen abhängen als vom EZB-Leitzins direkt. Wer in den kommenden Wochen einen Kredit aufnehmen oder eine Anschlussfinanzierung abschließen will, kann die laufende EZB-Debatte als zusätzlichen Grund werten, Angebote jetzt zu vergleichen, statt auf eine mögliche spätere Verbesserung zu warten.
Checkliste: Festgeld und Tagesgeld jetzt prüfen
- Bestandskundenzins der eigenen Bank mit dem bundesweiten Durchschnitt vergleichen – bei Sparkassen und Volksbanken lohnt sich das oft besonders.
- Bei Neukundenaktionen das Ende der Befristung und den danach geltenden Zinssatz notieren.
- Bei Festgeld die Laufzeit so wählen, dass das Geld bis dahin wirklich nicht gebraucht wird – eine vorzeitige Kündigung ist meist nicht oder nur mit Verlust möglich.
- Einlagensicherung prüfen: Bei Banken außerhalb Deutschlands gilt die jeweils nationale Einlagensicherung bis 100.000 Euro pro Kundin oder Kunde und Bank.
- Abgeltungsteuer einplanen und bei Bedarf einen Freistellungsauftrag bei der Bank hinterlegen.
- Vor einer Kreditaufnahme oder Anschlussfinanzierung mehrere Angebote einholen, statt sich allein auf die Hausbank zu verlassen.
Häufige Fragen
Wird der EZB-Leitzins im Dezember 2026 erhöht?
Das ist nach den eigenen Worten der Europäischen Zentralbank noch nicht entschieden. Präsidentin Lagarde sprach von einer „ziemlich klaren Richtung der Reise“, sofern keine bedeutenden neuen Entwicklungen dazwischenkommen, legte sich aber nicht auf einen bestimmten Zinsschritt fest. Die nächste Sitzung des EZB-Rats findet kurz vor Weihnachten 2026 statt.
Warum tritt Christine Lagarde vorzeitig zurück?
Die Europäische Zentralbank nannte in ihrer Pressemitteilung keine Begründung. Lagarde will ihr Amt zum 7. Februar 2027 niederlegen, rund achteinhalb Monate vor dem regulären Ende ihrer Amtszeit.
Lohnt sich Festgeld trotz möglicher Zinserhöhung noch?
Bei Festgeld mit fester Laufzeit gilt der vereinbarte Zins unabhängig davon, was die EZB später beschließt. Eine spätere Zinserhöhung käme bei bereits abgeschlossenem Festgeld nicht mehr zum Tragen; bei Tagesgeld dagegen könnten sich variable Zinsen anpassen, in beide Richtungen.
Wie sicher ist mein Geld bei den genannten Banken?
Innerhalb der EU gilt für Banken grundsätzlich eine gesetzliche Einlagensicherung von bis zu 100.000 Euro pro Kundin oder Kunde und Institut. Bei Banken außerhalb Deutschlands greift die Einlagensicherung des jeweiligen Sitzlandes, nicht die deutsche.
Was meinen Sie: Sichern Sie sich jetzt noch einen Festgeldzins, oder warten Sie eine mögliche Zinserhöhung im Dezember ab? Schreiben Sie uns Ihre Einschätzung in die Kommentare.
Quellen und Stand
- Europäisches System der Zentralbanken (veröffentlicht über die Banque de France): Monetary policy decisions, 29. Oktober 2026 – Einlagesatz, Hauptrefinanzierungssatz und Spitzenrefinanzierungssatz.
- Europäische Zentralbank (veröffentlicht über die Banque de France): ECB President Lagarde to step down on 7 February 2027 – Rücktrittsdatum und Nachfolgeverfahren.
- Europäische Zentralbank: Monetary policy statement, Pressekonferenz vom 29. Oktober 2026 – Inflationsdaten und Lagardes Aussagen zur weiteren Zinsrichtung.
- Biallo.de: Tagesgeld- und Festgeldzinsen aktuell – Zinsindex, Einzelangebote und Sparkassen-Auswertung; abgerufen am 14. November 2026.
Recherche- und Datenstand: 14. November 2026. Die Einschätzung zu einer möglichen Zinserhöhung im Dezember 2026 stammt von der Europäischen Zentralbank selbst und ist keine Garantie; die genannten Bankzinsen können sich jederzeit ändern.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →