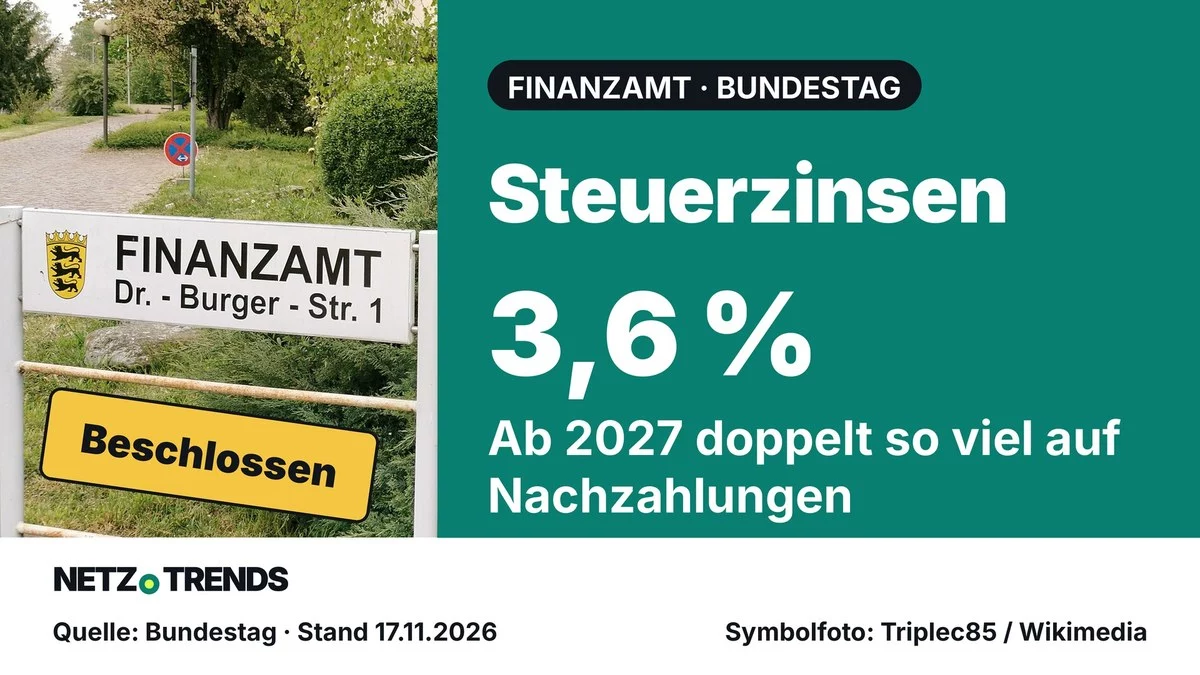
Der Satz steigt von 0,15 auf 0,3 Prozent pro Monat – auch für alte Steuerjahre. Erstattungen bringen mehr, der Bundesrat muss zustimmen.
Das Wichtigste in Kürze
- Der Bundestag hat am 12. November 2026 das Jahressteuergesetz 2026 beschlossen. Die Zinsen auf Steuernachzahlungen und -erstattungen sollen damit ab 1. Januar 2027 von 1,8 auf 3,6 Prozent im Jahr steigen.
- Der neue Satz gilt für alle Zinsen, die ab 2027 entstehen – auch wenn der Bescheid ein älteres Steuerjahr wie 2023 oder 2024 betrifft.
- Bei 10.000 Euro Nachzahlung kosten sechs Monate Zinslauf künftig 180 statt 90 Euro. Erstattungszinsen steigen genauso, sind aber steuerpflichtig.
- Wer eine Nachzahlung erwartet, kann vor dem Bescheid freiwillig zahlen. Der Bundesrat muss dem Gesetz noch zustimmen.
Wer in Deutschland Steuern nachzahlt und den Bescheid spät bekommt, soll ab 2027 doppelt so hohe Zinsen zahlen: 3,6 statt 1,8 Prozent im Jahr. Der Bundestag hat das beschlossen, der Bundesrat muss noch zustimmen.
Betroffen sind nicht nur künftige Steuerjahre. Der neue Satz gilt für jeden Zinsmonat ab Januar 2027, also auch für Nachzahlungen aus 2023 oder 2024, über die das Finanzamt erst im kommenden Jahr entscheidet. Umgekehrt bekommen Steuerpflichtige mit einer späten Erstattung mehr Geld vom Fiskus – das Finanzamt verlangt darauf aber Abgeltungsteuer, sobald der Sparer-Pauschbetrag ausgeschöpft ist.
Dieser Bericht zeigt, ab wann das Finanzamt für welches Steuerjahr Zinsen berechnet, was der neue Satz in Euro bedeutet, warum der Staat am Ende mehr einnimmt, als er auszahlt, und wie Sie Nachzahlungszinsen vermeiden. Dazu kommt, was das Gesetz sonst für Arbeitnehmer/-innen, Eltern und Geschiedene ändert.
Steuerzinsen 2027: Satz steigt auf 3,6 Prozent
Der Deutsche Bundestag hat das Jahressteuergesetz 2026 am 12. November 2026 verabschiedet, in der vom Finanzausschuss geänderten Fassung. Dafür stimmten CDU/CSU und SPD, dagegen AfD und Bündnis 90/Die Grünen, Die Linke enthielt sich. Das Gesetz ist ein Sammelpaket mit Dutzenden Änderungen. Für die meisten Haushalte ist eine davon besonders spürbar: die sogenannte Vollverzinsung nach § 233a der Abgabenordnung.
Vollverzinsung heißt: Setzt das Finanzamt die Einkommensteuer erst lange nach Ablauf des Steuerjahres fest, wird die Nachzahlung verzinst – und ebenso eine Erstattung. Bislang beträgt der Satz 0,15 Prozent pro vollem Monat, also 1,8 Prozent im Jahr. Nach dem Gesetzentwurf der Bundesregierung (Drucksache 21/8283), den der Finanzausschuss an dieser Stelle unverändert ließ, gilt künftig: bis Ende 2026 weiter 0,15 Prozent, ab dem 1. Januar 2027 dann 0,3 Prozent pro Monat. Aufs Jahr gerechnet sind das 3,6 Prozent.
Die Bundesregierung begründet die Verdopplung mit dem Zinsumfeld. Der Satz von 1,8 Prozent war 2022 rückwirkend ab 2019 eingeführt worden, nachdem das Bundesverfassungsgericht in Karlsruhe die früheren 6 Prozent als zu hoch verworfen hatte. Seitdem sei der Basiszinssatz „deutlich angestiegen“, heißt es in der Gesetzesbegründung. Der neue Wert sei – wie schon der alte – ein Mischwert aus den Zinsen für Konsumentenkredite und Spareinlagen der Jahre 2024 und 2025 laut Bundesbank-Statistik. Er gilt einheitlich für beide Richtungen, weil das Finanzamt mit demselben Satz Nachzahlungen belastet und Erstattungen verzinst.
Auch alte Steuerjahre zahlen den neuen Satz
Entscheidend für Ihre Rechnung ist nicht, für welches Jahr Sie Steuern zahlen, sondern wann die Zinsen entstehen. Die Übergangsregel im Einführungsgesetz zur Abgabenordnung ist eindeutig: Der neue Satz gilt „in allen Fällen, in denen Zinsen nach dem 31. Dezember 2026 entstehen“. In der Begründung heißt es, die Neufassung sei erstmals auf Verzinsungszeiträume anzuwenden, die nach dem 31. Dezember 2026 beginnen. Für die Zeit davor bleibt es bei den bisherigen Sätzen.
Läuft ein Zinslauf über den Jahreswechsel, teilt das Finanzamt ihn auf. Das regelt schon heute § 238 Absatz 1b der Abgabenordnung: Bei unterschiedlichen Zinssätzen wird jeder Teilzeitraum getrennt berechnet, jeder Monat mit 30 Zinstagen. Für eine Nachzahlung aus 2024, deren Zinslauf im Juni 2026 begonnen hat, gilt also bis Dezember 2026 der alte und ab Januar 2027 der doppelte Satz.
Bescheide, die bis zur Verkündung des Gesetzes noch mit dem alten Satz für Monate ab 2027 ergehen, will der Gesetzgeber korrigieren lassen. Die Übergangsregel verpflichtet das Finanzamt, solche Zinsbescheide zu erlassen, aufzuheben oder zu ändern. Ein Vorteil durch einen frühen Bescheid zum Altsatz bleibt Ihnen also nicht.
Ab wann das Finanzamt Zinsen berechnet
Zinsen fallen nur an, wenn der Steuerbescheid nach dem Beginn des Zinslaufs wirksam wird. Der Zinslauf beginnt nach § 233a Absatz 2 der Abgabenordnung regulär 15 Monate nach Ablauf des Steuerjahres. Für die Jahre 2020 bis 2024 hat der Gesetzgeber diese Frist wegen der Corona-Pandemie verlängert, gestaffelt nach Jahr. Die Übersicht nennt die Startdaten nach Artikel 97 § 36 des Einführungsgesetzes zur Abgabenordnung.
| Steuerjahr | Zinsen ab · Satz |
|---|---|
| Zinslauf startet vor 2027 – Satz wechselt zum Jahreswechsel | |
| 2022 Deutschland · 20 Monate nach Jahresende (Corona-Sonderregel) |
Zinsen ab 1. September 2024 0,15 % pro Monat bis Ende 2026, danach 0,3 % |
| 2023 Deutschland · 18 Monate nach Jahresende (Corona-Sonderregel) |
Zinsen ab 1. Juli 2025 0,15 % pro Monat bis Ende 2026, danach 0,3 % |
| 2024 Deutschland · 17 Monate nach Jahresende (Corona-Sonderregel) |
Zinsen ab 1. Juni 2026 0,15 % pro Monat bis Ende 2026, danach 0,3 % |
| Zinslauf startet nach 2026 – von Anfang an neuer Satz | |
| 2025 Deutschland · regulär 15 Monate nach Jahresende |
Zinsen ab 1. April 2027 0,3 % pro Monat |
| 2026 Deutschland · regulär 15 Monate nach Jahresende |
Zinsen ab 1. April 2028 0,3 % pro Monat |
| Faustregel: Jeder volle Monat Zinslauf ab 2027 kostet 3 Euro je 1.000 Euro Nachzahlung – doppelt so viel wie bisher. | |
So rechnet die Redaktion
- Startdatum: Ende des Steuerjahres plus die gesetzliche Zahl an Monaten; die Zinsen laufen ab dem ersten Tag des Folgemonats.
- Zinsbasis: Die Nachzahlung oder Erstattung wird auf volle 50 Euro abgerundet (§ 238 Absatz 2 AO).
- Zeitraum: Gezählt werden nur volle Monate bis zu dem Tag, an dem der Bescheid wirksam wird; angefangene Monate entfallen.
- Bagatellgrenze: Zinsen unter 10 Euro setzt das Finanzamt nicht fest (§ 239 Absatz 2 AO).
Rechenweg: abgerundeter Betrag × 0,003 × volle Monate ab Januar 2027 (bisher × 0,0015).
Die Tabelle zeigt auch, wen die Erhöhung kaum trifft: Wer als Arbeitnehmer/-in die Erklärung für 2025 selbst bis zur Frist am 31. Juli 2026 abgegeben hat, hatte bis zum Zinsstart acht Monate Puffer. Teurer wird es vor allem für Steuerpflichtige, deren Bescheid sich verzögert – etwa weil sie mit Beratung die verlängerte Frist bis Ende Februar des übernächsten Jahres nutzen, die nach § 149 der Abgabenordnung nach dem regulären Zinsstart endet, oder weil das Finanzamt nachfragt, prüft oder ändert.
Was 3,6 Prozent in Euro bedeuten
In absoluten Beträgen klingt die Änderung klein, sie summiert sich aber bei größeren Nachzahlungen. Nachzahlungen können etwa bei Selbstständigen, Vermieter/-innen, Ehepaaren mit der Steuerklassenkombination III/V oder Rentner/-innen ohne Vorauszahlungen entstehen. Drei Modellrechnungen der Redaktion auf Basis der gesetzlichen Regeln:
Modellrechnung: Nachzahlungszinsen alt und neu
- Steuerjahr 2025, 5.000 Euro Nachzahlung, Bescheid am 15. Oktober 2027: Zinslauf ab 1. April 2027, sechs volle Monate. Neu: 5.000 × 0,3 % × 6 = 90 Euro. Bisher wären es 45 Euro gewesen.
- Steuerjahr 2024, 10.000 Euro Nachzahlung, Bescheid am 31. Mai 2027: Zinslauf ab 1. Juni 2026. Juni bis Dezember 2026: 10.000 × 0,15 % × 7 = 105 Euro. Januar bis Mai 2027: 10.000 × 0,3 % × 5 = 150 Euro. Zusammen 255 statt 180 Euro.
- Steuerjahr 2025, 1.000 Euro Nachzahlung, sechs Monate Zinslauf: neu 18 Euro. Nach altem Satz wären es 9 Euro gewesen – unter der Grenze von 10 Euro und damit gar nicht festgesetzt worden.
Rechenweg: abgerundete Nachzahlung × Monatszins × volle Monate je Teilzeitraum. Annahme: keine freiwilligen Zahlungen vor dem Bescheid.
Mit dem Rechner können Sie Ihren eigenen Fall überschlagen. Tragen Sie die erwartete Nachzahlung oder Erstattung ein und die Zahl der vollen Monate, die der Zinslauf ab Januar 2027 voraussichtlich dauert.
Steuerzinsen ab 2027: Was kostet die Wartezeit?
Nachzahlungs- und Erstattungszinsen nach § 233a AO in Deutschland
Beispielrechnung mit den Standardwerten
- Zinsen mit 3,6 Prozent im Jahr
- 90 EUR
- Zum bisherigen Satz von 1,8 Prozent
- 45 EUR
- Unterschied
- 45 EUR
Vereinfachte Beispielrechnung auf Basis der genannten Quelle. Keine Steuer-, Rechts- oder Finanzberatung. Ihr tatsächlicher Betrag kann abweichen.
Vereinfachte Rechnung: nur volle Monate ab Januar 2027, Betrag auf volle 50 Euro abgerundet. Zinsen unter 10 Euro werden nicht festgesetzt. Gilt vorbehaltlich der Zustimmung des Bundesrats.
Wichtig für die Einordnung: Der Rechner unterscheidet nicht zwischen Nachzahlung und Erstattung, weil der Satz in beide Richtungen gleich ist. Der Unterschied liegt in der Steuer auf die Zinsen – dazu der nächste Abschnitt. Nicht erfasst sind Monate vor 2027, in denen noch der alte Satz gilt.
Erstattungszinsen: mehr Geld, aber steuerpflichtig
Die gute Nachricht des Gesetzes: Bekommen Sie Geld vom Finanzamt zurück und lässt der Bescheid lange auf sich warten, verzinst der Staat die Erstattung künftig ebenfalls mit 3,6 Prozent im Jahr. Eine Erstattung von 2.000 Euro für 2025, die erst im Oktober 2027 kommt, bringt bei sechs vollen Zinsmonaten 36 Euro statt bisher 18 Euro.
Ganz symmetrisch ist das System aber nicht. Erstattungszinsen gelten nach § 20 Absatz 1 Nummer 7 des Einkommensteuergesetzes ausdrücklich als Kapitalertrag. Sobald Ihr Sparer-Pauschbetrag von 1.000 Euro (Paare: 2.000 Euro) mit Tagesgeld, Festgeld oder Dividenden ausgeschöpft ist, fällt darauf Abgeltungsteuer an. Nachzahlungszinsen dagegen dürfen Privatleute nicht absetzen: Sie gehören nach § 12 Nummer 3 EStG zu den Nebenleistungen der Einkommensteuer, die vom Abzug ausgeschlossen sind.
Zum Vergleich mit dem Kapitalmarkt: 3,6 Prozent liegen über dem gesetzlichen Basiszinssatz, den die Deutsche Bundesbank seit dem 1. Juli 2026 mit 1,52 Prozent angibt. Wer eine Nachzahlung erwartet und das Geld bis zum Bescheid auf dem Tagesgeldkonto parkt, fährt damit künftig nur besser, wenn das Konto nach Steuern mehr als 3,6 Prozent im Jahr bringt. Worauf es bei sicheren Zinsanlagen ankommt, hat NETZ-TRENDS im Beitrag zur Einlagensicherung beim Festgeld zusammengefasst.
Warum der Staat am Ende mehr einnimmt
Ob die Verdopplung den Haushalten unterm Strich mehr kostet oder bringt, beantwortet die Bundesregierung selbst – im Finanztableau des Gesetzentwurfs. Für 2027 erwartet sie durch den höheren Zinssatz zunächst Mindereinnahmen von 60 Millionen Euro. Danach kippt die Rechnung: 2029 sollen Bund, Länder und Gemeinden 75 Millionen Euro mehr einnehmen, 2031 bereits 220 Millionen Euro mehr im Jahr.
Warum die Bilanz erst nach einigen Jahren ins Plus dreht, erläutert der Entwurf nicht näher. Klar ist nur die Richtung: Weil derselbe Satz für Erstattungen und Nachzahlungen gilt, rechnet die Regierung auf Dauer mit mehr Nachzahlungs- als Erstattungszinsen. Den größten Teil der Mehreinnahmen ordnet die Bundesregierung der Einkommensteuer (2031: plus 90 Millionen Euro) und der Gewerbesteuer (plus 80 Millionen Euro) zu.
Was die Begründung nicht nennt: wie viele Steuerpflichtige jährlich Nachzahlungs- oder Erstattungszinsen zahlen beziehungsweise erhalten und wie hoch der Durchschnittsbetrag ist. Eine Verteilungsrechnung, die zeigt, ob eher Privathaushalte oder Unternehmen belastet werden, enthält der Entwurf nicht. Fest steht nur: Auf mittlere Sicht nimmt der Staat mehr ein, als er auszahlt.
Kritik: Fachverbände wollen ein neues Zinssystem
In der öffentlichen Anhörung des Finanzausschusses am 2. November 2026 hat sich vor allem die Bundessteuerberaterkammer (BStBK) gegen die isolierte Anhebung gewandt. Sie erkennt in ihrer schriftlichen Stellungnahme an, dass der Gesetzgeber auf veränderte Zinsen reagieren darf. Sie schlägt aber einen variablen Satz vor: Basiszinssatz plus Aufschlag, der sich automatisch anpasst, sobald sich die Zinsen um mehr als einen Prozentpunkt bewegen.
„Gerade daraus folgt jedoch, dass eine punktuelle Anpassung einzelner Zinstatbestände nicht ausreicht.“
Bundessteuerberaterkammer (BStBK), Stellungnahme zum Jahressteuergesetz 2026
Der Bundesverband Lohnsteuerhilfevereine (BVL) hält den neuen Satz in seiner Stellungnahme zwar für angemessen. Er weist aber auf eine Schieflage hin, die viele Steuerpflichtige kennen: Der Zinslauf hängt auch davon ab, wie schnell das Finanzamt arbeitet.
„Steuerpflichtige dürfen nicht zusätzlich dadurch belastet werden, dass sich die Festsetzung aus Gründen verzögert, die sie selbst nicht beeinflussen können.“
Bundesverband Lohnsteuerhilfevereine e. V. (BVL), Stellungnahme zum Jahressteuergesetz 2026
Der BVL erinnert zudem daran, dass andere Steuerzinsen gar nicht angepasst werden. Stundungs-, Hinterziehungs- und Aussetzungszinsen betragen nach § 238 Absatz 1 der Abgabenordnung weiter 0,5 Prozent pro Monat, also 6 Prozent im Jahr. Wer gegen einen Bescheid Einspruch einlegt und die Zahlung aussetzen lässt, zahlt bei einer Niederlage also weiterhin deutlich mehr als die neuen 3,6 Prozent. Der Verband nennt das ein Druckmittel, auf die Aussetzung zu verzichten. Im beschlossenen Gesetz bleibt dieser Satz unverändert.
Ebenfalls unverändert bleibt der Säumniszuschlag. Zahlen Sie eine festgesetzte Steuer nicht bis zum Fälligkeitstag, verlangt das Finanzamt nach § 240 der Abgabenordnung für jeden angefangenen Monat 1 Prozent des abgerundeten Rückstands. Das ist ein Vielfaches der neuen Vollverzinsung.
So vermeiden Sie Nachzahlungszinsen
Die wichtigste Stellschraube ist der Zeitpunkt der Zahlung. Nach dem Anwendungserlass zur Abgabenordnung (AEAO zu § 233a, Nummer 70) berücksichtigt das Finanzamt freiwillige Zahlungen, die vor dem Bescheid eingehen: Für den bezahlten Teil werden Nachzahlungszinsen ab dem Tag der Zahlung erlassen. Wie das in der Praxis läuft, zeigt etwa ein Urteil des Finanzgerichts Nürnberg vom 4. Juni 2025 (5 K 978/23), das diese Praxis bestätigt; die Revision beim Bundesfinanzhof ist zugelassen.
Checkliste: Steuerzinsen 2027 im Griff
- Nachzahlung abschätzen: Mit einer Steuersoftware oder dem Entwurf Ihrer Erklärung sehen Sie, ob eine Nachzahlung droht und wie hoch sie ist.
- Freiwillig vorab zahlen: Überweisen Sie den erwarteten Betrag vor dem Bescheid ans Finanzamt, mit Steuernummer, Steuerart und Jahr im Verwendungszweck. Teilen Sie dem Finanzamt mit, wofür die Zahlung gedacht ist.
- Vorauszahlungen anpassen lassen: Steigt Ihr Einkommen, können Sie beim Finanzamt höhere Vorauszahlungen beantragen. Nach § 37 Absatz 3 EStG kann das Finanzamt sie bis zum 15. Monat nach Ablauf des Steuerjahres anpassen.
- Früh abgeben bei Erstattung: Erwarten Sie Geld zurück, bringt eine frühe Abgabe das Geld schneller – die Erstattungszinsen sind ohnehin steuerpflichtig.
- Zinsbescheid prüfen: Der Zinsbescheid steht meist auf dem Steuerbescheid. Kontrollieren Sie Startdatum, Zahl der Monate und den Satz für Monate vor und nach dem 1. Januar 2027.
Wer sich unsicher ist, sollte bei hohen Beträgen eine Steuerberatung oder einen Lohnsteuerhilfeverein fragen. Wie Fristen für ältere Steuerjahre laufen, zeigt unser Beitrag zur freiwilligen Steuererklärung 2022.
Was das Gesetz sonst für Steuerzahler ändert
Neben den Zinsen enthält das Jahressteuergesetz 2026 einige Punkte, die Privatleute direkt betreffen. Mehrere davon hat der Finanzausschuss nach der Anhörung entschärft oder ganz gestrichen, wie die Meldung des Bundestags zur Ausschusssitzung vom 11. November 2026 und die Beschlussempfehlung (Drucksache 21/9139) zeigen:
- Reisekosten bleiben wie bisher: Die Regierung wollte die Frist für die erste Tätigkeitsstätte von 48 auf 24 Monate verkürzen. Das hätte etwa Zeitsoldat/-innen und Beschäftigte auf Großbaustellen Verpflegungspauschalen schon nach zwei statt vier Jahren gekostet. Der Ausschuss hat die Änderung gestrichen.
- Kein Zwang zum digitalen Bescheid: Die geplanten Neuregelungen zur elektronischen Bekanntgabe von Steuerbescheiden nach §§ 122a ff. der Abgabenordnung sind laut Beschlussempfehlung entfallen und sollen noch einmal geprüft werden.
- Immobilie bei Scheidung: Wer das Familienheim im Zuge einer Scheidungsfolgenvereinbarung oder eines familiengerichtlichen Scheidungsverfahrens verkauft, soll den Gewinn nicht mehr als privates Veräußerungsgeschäft versteuern müssen – sofern die Immobilie bis zur Trennung ausschließlich selbst bewohnt wurde oder im Trennungsjahr und den beiden Jahren davor.
- Kinder im EU-Ausland: Für Kinder mit Wohnsitz in einem anderen EU- oder EWR-Staat gibt es künftig die vollen Kinderfreibeträge. Bisher wurden sie nach den Lebensverhältnissen im Wohnsitzstaat gekürzt. Anlass ist ein Urteil des Europäischen Gerichtshofs.
- Pflege-Pauschbetrag: Der Freibetrag für pflegende Angehörige kann im Lohnsteuerabzug weiterhin für zwei Jahre eingetragen werden. Eine geplante Änderung hat der Ausschuss auf Bitte des Bundesrats gestrichen.
- Sonntags-, Feiertags- und Nachtzuschläge: Der Grundlohn, nach dem sich die steuerfreien Zuschläge bemessen, wird enger gefasst. Die Linke kritisierte im Ausschuss, das stelle Beschäftigte in Schicht- und Nachtarbeit schlechter.
- Barzahlung über 10.000 Euro: Selbstständige und Unternehmen können Betriebsausgaben nicht mehr absetzen, wenn sie bar bezahlt wurden und 10.000 Euro übersteigen.
Die Grünen forderten im Ausschuss zusätzlich einen einkommensunabhängigen Freibetrag für Alleinerziehende und eine schnelle Abschaffung der Steuerklassen III und V. Beides steht nicht im beschlossenen Gesetz.
Was noch offen ist
Das Jahressteuergesetz 2026 ist vom Bundestag beschlossen, aber noch nicht in Kraft. Es muss den Bundesrat passieren und anschließend im Bundesgesetzblatt verkündet werden. Die Länder hatten in ihrer Stellungnahme vom 25. September 2026 zahlreiche Änderungswünsche formuliert, von denen die Koalition einen Teil übernommen hat. Einen Termin für die abschließende Beratung in der Länderkammer nennt der Bundestag nicht.
Der Zinssatz selbst ist nicht für die Ewigkeit festgelegt. Die Abgabenordnung schreibt vor, dass seine Angemessenheit mindestens alle zwei Jahre anhand des Basiszinssatzes überprüft wird. Die Bundesregierung hat die Untergliederung in nummerierte Zeiträume ausdrücklich so gewählt, dass künftige Änderungen einfach angehängt werden können. Sinken die Marktzinsen deutlich, ist eine erneute Senkung also möglich – ebenso eine weitere Erhöhung.
Für Ihre Planung heißt das: Rechnen Sie ab Januar 2027 mit dem doppelten Satz, und zahlen Sie eine erwartbare Nachzahlung lieber früh. Wer dagegen eine Erstattung erwartet, verliert durch die Verzögerung künftig weniger als bisher – der Zins dafür wird aber versteuert. Aktuelle Daten zur Teuerung finden Sie im Beitrag zur Inflation im Oktober.
Häufige Fragen
Wie hoch sind die Steuerzinsen ab 2027?
Nachzahlungs- und Erstattungszinsen betragen ab dem 1. Januar 2027 0,3 Prozent pro vollem Monat, also 3,6 Prozent im Jahr. Bisher sind es 0,15 Prozent pro Monat oder 1,8 Prozent im Jahr. Der Bundesrat muss noch zustimmen.
Gilt der neue Zinssatz auch für meine Steuererklärung 2023 oder 2024?
Ja, für alle Zinsmonate ab Januar 2027. Läuft der Zinslauf schon vorher, rechnet das Finanzamt bis Ende 2026 mit dem alten und danach mit dem neuen Satz.
Ab wann zahle ich überhaupt Zinsen?
Nur wenn der Bescheid nach Beginn des Zinslaufs wirksam wird. Für das Steuerjahr 2025 beginnt der Zinslauf am 1. April 2027, für 2024 hat er am 1. Juni 2026 begonnen.
Kann ich Nachzahlungszinsen vermeiden?
Ja, mit einer freiwilligen Zahlung vor dem Bescheid. Für den bezahlten Betrag erlässt das Finanzamt die Zinsen ab dem Tag der Zahlung. Auch höhere Vorauszahlungen helfen.
Muss ich Erstattungszinsen versteuern?
Ja. Erstattungszinsen sind Kapitalerträge. Sie bleiben nur steuerfrei, soweit Ihr Sparer-Pauschbetrag von 1.000 Euro, bei Paaren 2.000 Euro, noch nicht ausgeschöpft ist. Nachzahlungszinsen sind dagegen nicht absetzbar.
Ihre Meinung ist gefragt: Haben Sie schon einmal Nachzahlungszinsen an das Finanzamt gezahlt, weil Ihr Bescheid lange auf sich warten ließ – und wie hoch war der Betrag? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- Deutscher Bundestag: Bundestag beschließt Jahressteuergesetz 2026 (Parlamentsmeldung, 12.11.2026)
- Deutscher Bundestag: Entwurf eines Jahressteuergesetzes 2026, Drucksache 21/8283 (Gesetzentwurf der Bundesregierung, 2026)
- Deutscher Bundestag: Beschlussempfehlung und Bericht des Finanzausschusses, Drucksache 21/9139 (Ausschussbericht, November 2026)
- Deutscher Bundestag: Finanzausschuss stimmt Jahressteuergesetz 2026 zu, hib 928/2026 (Parlamentsmeldung, 11.11.2026)
- Bundessteuerberaterkammer: Stellungnahme zum Jahressteuergesetz 2026 (Stellungnahme zur Anhörung, November 2026)
- Bundesverband Lohnsteuerhilfevereine: Stellungnahme zum Jahressteuergesetz 2026 (Stellungnahme zur Anhörung, November 2026)
- Deutsche Bundesbank: Bekanntgabe des Basiszinssatzes zum 1. Juli 2026 (Pressemitteilung, 2026)
- Bundesministerium der Justiz: § 233a AO, § 238 AO, § 240 AO, Art. 97 § 36 EGAO, § 20 EStG (Gesetzestexte, abgerufen 17.11.2026)
- Finanzgericht Nürnberg: Urteil vom 04.06.2025, 5 K 978/23 (Urteil, 2025)
Stand: 17.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →