Freiwillige Einkommensteuererklärungen für 2022 müssen bis zum 31. Dezember 2026 beim Finanzamt eingehen.
Das Wichtigste in Kürze
- Für eine freiwillige Veranlagung zur Einkommensteuer 2022 endet die Frist am 31. Dezember 2026.
- ELSTER verlangt, dass der Antrag bis dahin beim zuständigen Finanzamt oder beim Bundeszentralamt für Steuern eingeht; eine Verlängerung ist ausgeschlossen.
- Die Frist gilt für freiwillige Anträge. Wer verpflichtet war, eine Steuererklärung abzugeben, muss seinen Fall getrennt prüfen.
- Eine Rückzahlung ist möglich, aber nicht garantiert. Entscheidend ist die Berechnung der endgültigen Einkommensteuer.
Die Frist für die freiwillige Einkommensteuererklärung 2022 endet am 31. Dezember 2026. Wer bis dahin beim Finanzamt eingereicht hat, kann noch eine Veranlagung beantragen – eine Erstattung ist nicht sicher.
Für Steuerpflichtige in Deutschland läuft damit die letzte Phase, um eine freiwillige Erklärung für das Steuerjahr 2022 einzureichen. Die offizielle ELSTER-Hilfe nennt den Jahresletzten ausdrücklich als Eingangstermin. Die Frist betrifft vor allem Beschäftigte, bei denen bereits Lohnsteuer einbehalten wurde und die für 2022 nicht ohnehin zur Abgabe verpflichtet waren.
Der Termin ist kein allgemeiner Aufruf, ungeprüft eine Erklärung abzuschicken. Zuerst sollte klar sein, ob die Erklärung freiwillig ist oder ob eine Pflicht zur Abgabe besteht. Danach geht es darum, ob sich eine Berechnung überhaupt lohnen könnte, welche Angaben nötig sind und wie der rechtzeitige Eingang nachgewiesen wird.
Was am 31. Dezember 2026 endet
Die ELSTER-Hilfe sagt, dass der Antrag auf Einkommensteuerveranlagung für 2022 bis zum 31. Dezember 2026 beim zuständigen Finanzamt oder beim Bundeszentralamt für Steuern eingegangen sein muss. Das gilt auch für Anträge auf Arbeitnehmer-Sparzulage und Mobilitätsprämie für 2022. Laut ELSTER können diese Fristen nicht verlängert werden; später eingehende Anträge muss die Behörde ablehnen.
Der zentrale Punkt ist der Eingang, nicht der Zeitpunkt, zu dem jemand mit dem Ausfüllen beginnt oder den letzten Beleg sortiert. Wer erst am 31. Dezember feststellt, dass ein Zugang fehlt, eine Erklärung nicht übermittelt wurde oder eine Rückfrage offen ist, hat praktisch keinen zeitlichen Puffer mehr. Daher ist es sinnvoll, die Erklärung möglichst vor dem letzten Tag fertigzustellen und die Übermittlungsbestätigung zu speichern.
Die Frist betrifft die freiwillige Veranlagung. Sie bedeutet nicht, dass alle Menschen mit Einkommen aus dem Jahr 2022 noch bis Ende 2026 ihre Erklärung abgeben dürfen, als wäre der Termin für alle gleich. Die Abgabepflicht, andere Steuerarten, ein bereits laufendes Verfahren oder eine besondere Situation können eigene Regeln auslösen. Der erste Schritt ist deshalb die Einordnung des eigenen Falls.
Wie die Vier-Jahres-Frist gerechnet wird
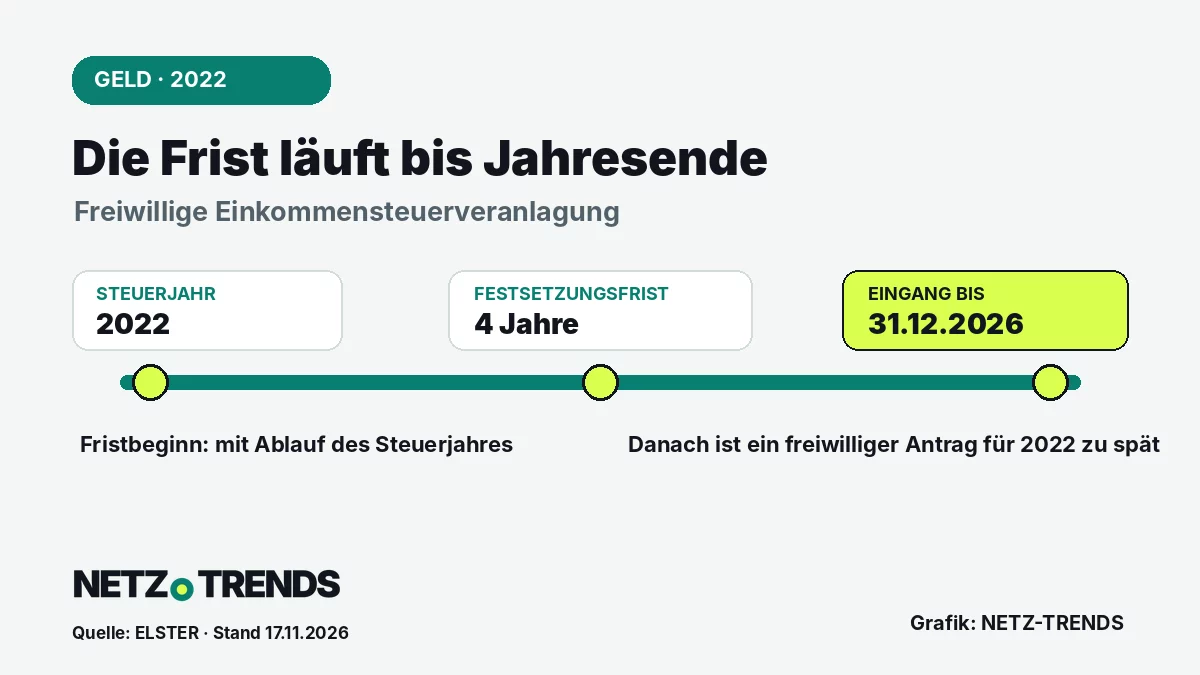
Die Abgabenordnung setzt für die meisten Steuern eine Festsetzungsfrist von vier Jahren fest. Nach § 170 Absatz 1 AO beginnt sie grundsätzlich mit Ablauf des Kalenderjahres, in dem die Steuer entstanden ist. Für eine Einkommensteuer, die das Steuerjahr 2022 betrifft, beginnt die Frist damit am Ende des Jahres 2022 zu laufen; der Vier-Jahres-Zeitraum reicht bis zum Ende des Jahres 2026.
Vereinfacht lässt sich die Rechnung so lesen: Das Steuerjahr ist 2022, der Fristbeginn liegt nach dem Jahresende 2022 und die vier Jahre laufen über die Kalenderjahre 2023, 2024, 2025 und 2026. ELSTER bestätigt den konkreten Eingangstermin für den Antrag auf Veranlagung 2022 als 31. Dezember 2026. Damit muss niemand den Stichtag aus einer groben Internetregel ableiten.
Die gesetzliche Frist ist eine Grenze für die steuerliche Festsetzung. Sie ist nicht dasselbe wie die reguläre Abgabefrist für eine verpflichtende Erklärung. § 169 AO regelt die Dauer der Festsetzungsfrist; § 170 AO bestimmt ihren Beginn. Für die praktische Frist 2022 ist zusätzlich die ELSTER-Hilfe wichtig, weil sie den Antragstyp und den tatsächlichen Endtag ausdrücklich benennt.
Freiwillig oder Pflicht: der Unterschied
Das Einkommensteuergesetz unterscheidet zwischen Personen, die eine Erklärung abgeben müssen, und Fällen, in denen eine Veranlagung auf Antrag erfolgt. § 46 Absatz 2 Nummer 8 EStG regelt die Veranlagung auf Antrag, insbesondere wenn ein Steuerpflichtiger einbehaltene Lohnsteuer auf seine Einkommensteuer anrechnen lassen möchte. Der Antrag wird durch Abgabe einer Einkommensteuererklärung gestellt.
„Der Antrag ist durch Abgabe einer Einkommensteuererklärung zu stellen.“
§ 46 Absatz 2 Nummer 8 Einkommensteuergesetz
Bei einer freiwilligen Erklärung entscheidet die Person selbst, ob sie eine Veranlagung beantragt. Der Grund kann sein, dass im Steuerjahr Ausgaben angefallen sind, die in der monatlichen Lohnabrechnung nicht berücksichtigt wurden, oder dass persönliche Verhältnisse während des Jahres wechselten. Solche Umstände können zu einer anderen Jahressteuer führen als die Summe der monatlichen Abzüge erwarten lässt.
Der Unterschied wirkt sich auch auf die Folgen einer verspäteten Abgabe aus. Für einen freiwilligen Antrag ist der Ablauf der Festsetzungsfrist die entscheidende Grenze für den Antrag. Bei einer Pflichtabgabe können zusätzliche Pflichten, Erinnerungen oder Sanktionen in Betracht kommen. Welche Regeln konkret greifen, hängt vom Grund der Abgabepflicht und dem Verlauf des Einzelfalls ab.
Wer einen Antrag stellen kann
Die freiwillige Antragsveranlagung betrifft besonders häufig Arbeitnehmer/-innen, deren Arbeitgeber im Laufe des Jahres Lohnsteuer einbehalten hat. Die einbehaltenen Beträge werden im Rahmen der Jahresveranlagung mit der festgesetzten Einkommensteuer verrechnet. Ergibt die Berechnung, dass insgesamt mehr einbehalten wurde als geschuldet ist, kann eine Erstattung entstehen. Ergibt sich eine höhere Steuer, kann dagegen eine Nachzahlung folgen.
§ 46 Absatz 2 Nummer 8 EStG beschreibt den Antrag zur Anrechnung der Lohnsteuer. Die Regel ist nicht auf den Fall beschränkt, dass jemand einen bestimmten einzelnen Beleg hat. Maßgeblich ist die gesamte steuerliche Situation im Jahr 2022: Einkommen, einbehaltene Steuer, abzugsfähige Aufwendungen, persönliche Merkmale und die übrigen Angaben, die in der Erklärung abgefragt werden.
Ein Anspruch auf Rückzahlung lässt sich nicht allein daraus ableiten, dass jemand während des Jahres die Arbeitsstelle gewechselt, eine längere Strecke zurückgelegt oder zeitweise weniger gearbeitet hat. Solche Veränderungen können für die Berechnung relevant sein, führen aber nicht automatisch zu einem bestimmten Ergebnis. Auch die Steuerklasse beschreibt zunächst den laufenden Abzug und ist nicht gleichbedeutend mit der endgültigen Jahressteuer.
Wer für 2022 bereits eine Einkommensteuererklärung eingereicht oder einen Bescheid erhalten hat, sollte nicht ohne Blick auf den Verfahrensstand noch einmal denselben Antrag stellen. Bei einem vorhandenen Bescheid gelten mögliche Einspruchs- oder Änderungsfristen und nicht einfach erneut die Frist für eine erstmalige freiwillige Veranlagung. Das Datum und die Rechtsbehelfsbelehrung auf dem Bescheid sind dann wichtige Anhaltspunkte.
Wann eine Erklärung verpflichtend sein kann
§ 149 AO legt fest, dass die Steuergesetze bestimmen, wer eine Steuererklärung abgeben muss. Das Finanzamt kann ebenfalls zur Abgabe auffordern. Für Arbeitnehmer/-innen nennt § 46 EStG mehrere Fälle, in denen trotz Lohnsteuerabzug eine Veranlagung durchzuführen ist. Dazu gehören unter anderem bestimmte Konstellationen mit mehreren Arbeitgebern oder Ehegatten, die gemeinsam veranlagt werden und bei denen eine bestimmte Steuerklassenkombination angewandt wurde.
Auch weitere Einkünfte oder Leistungen können bei der Einordnung eine Rolle spielen. § 46 EStG nennt beispielsweise positive Einkünfte, die nicht dem Lohnsteuerabzug unterlagen, wenn die gesetzliche Schwelle überschritten ist. Die einzelnen Voraussetzungen sind an konkrete Begriffe und Ausnahmen gebunden. Eine knappe Liste im Internet ersetzt deshalb nicht die Prüfung des Gesetzestextes und des persönlichen Sachverhalts.
Besonders wichtig ist: Eine freiwillige Rückzahlungserwartung macht aus einer Pflichtveranlagung keine freiwillige. Wer 2022 zur Abgabe verpflichtet war, muss die damals geltende Abgabefrist und mögliche Folgen der Verspätung beachten. Die Tatsache, dass ein Antrag auf freiwillige Veranlagung bis zum 31. Dezember 2026 möglich ist, beseitigt eine frühere Pflicht nicht und hebt sie auch nicht rückwirkend auf.
Warum eine Rückzahlung nicht feststeht
Die Steuererklärung ist ein Antrag auf Berechnung der Einkommensteuer für das ganze Jahr, keine Garantie auf eine Auszahlung. Das Finanzamt stellt die endgültige Steuer auf Grundlage der erklärten und ihm vorliegenden Daten fest. Anschließend rechnet es bereits gezahlte Beträge und einbehaltene Lohnsteuer an. Erst wenn die Vorauszahlungen und Abzüge höher sind als die festgesetzte Steuer, ergibt sich im Ergebnis eine Erstattung.
Wer die Erklärung nur wegen einer möglichen Erstattung einreicht, sollte vorab grob prüfen, ob seine Angaben vollständig und plausibel sind. Eine digitale Steuersoftware kann eine erste Berechnung zeigen, aber sie ersetzt nicht die steuerliche Festsetzung. Der Bescheid des Finanzamts ist maßgeblich. Weicht er von der erwarteten Berechnung ab, helfen die Erläuterungen und die dort genannten Grundlagen beim Verständnis.
Auch eine gute Werbungskostenlage führt nicht zwingend zu einer Erstattung. Manche Kosten wirken sich erst aus, wenn gesetzliche Pauschbeträge überschritten werden oder besondere Voraussetzungen vorliegen. Andere Aufwendungen sind steuerlich nicht abziehbar, auch wenn sie im Alltag mit Beruf oder Haushalt zusammenhängen. Eine sorgfältige Zuordnung ist daher wichtiger als die Länge der Belegliste.
Welche Ausgaben die Berechnung verändern können
Bei der Jahresveranlagung können verschiedene gesetzliche Abzüge eine Rolle spielen. Dazu zählen beruflich veranlasste Aufwendungen nach § 9 EStG, Sonderausgaben nach § 10 EStG und außergewöhnliche Belastungen nach § 33 EStG. Ob eine konkrete Ausgabe steuerlich anerkannt wird, hängt von der jeweiligen gesetzlichen Voraussetzung, dem Zusammenhang mit der Einkunftsart und den vorhandenen Nachweisen ab.
Berufskosten können etwa Fahrtwege zur ersten Tätigkeitsstätte, Arbeitsmittel, berufliche Fortbildungen oder notwendige Auswärtstätigkeiten betreffen. Nicht jede Ausgabe, die während einer Beschäftigung anfällt, ist automatisch abziehbar. Private Mitbenutzung, Pauschalen, Höchstbeträge und die Frage, ob Kosten bereits erstattet wurden, können die Berechnung beeinflussen. Deshalb sollten Einträge nicht doppelt oder ohne passenden Grund angesetzt werden.
Bei Sonderausgaben können zum Beispiel bestimmte Vorsorgeaufwendungen oder Spenden erfasst werden, soweit die gesetzlichen Voraussetzungen erfüllt sind. Außergewöhnliche Belastungen betreffen wiederum Ausgaben, die besondere persönliche Umstände voraussetzen. Die Bezeichnung im Formular ist nicht allein ausschlaggebend: Entscheidend ist, ob die Ausgabe in den gesetzlichen Tatbestand fällt und wie sie nachgewiesen werden muss.
Belege sollten nicht wahllos an die Erklärung angehängt werden. Die ELSTER-Hilfe für die Einkommensteuererklärung 2022 erläutert die Belegvorhaltepflicht: Belege sollen grundsätzlich aufbewahrt und nur eingereicht werden, wenn das Finanzamt sie anfordert oder eine besondere Vorgabe besteht. Rechnungen, Bescheinigungen und eigene Aufzeichnungen trotzdem ordentlich zu sortieren, erleichtert Rückfragen und verhindert, dass Zahlen nur geschätzt werden.
Was das Finanzamt nach der Abgabe berechnet
Ein Arbeitnehmer hat während des Jahres monatlich Lohnsteuer gezahlt, die auf Basis des jeweiligen Lohns und der übermittelten Lohnsteuermerkmale berechnet wurde. Die Jahresveranlagung setzt dem die steuerliche Gesamtsituation für alle zwölf Monate gegenüber. Sie berücksichtigt nicht nur den letzten Monat oder den aktuellen Lohnzettel, sondern die Daten des gesamten Kalenderjahres 2022.
Steuerklassen steuern den laufenden Lohnsteuerabzug, sie sind nicht die endgültige Einkommensteuer. Deshalb kann eine Person mit einer scheinbar günstigen Steuerklasse nach der Jahresberechnung noch nachzahlen müssen. Umgekehrt können Beschäftigte mit höherem laufenden Abzug bei der Veranlagung eine Erstattung erhalten. Das ist kein Widerspruch, sondern Folge unterschiedlicher Rechenzeitpunkte und der Jahresbetrachtung.
Ein Steuerbescheid enthält die festgesetzte Steuer, angerechnete Vorauszahlungen und Lohnsteuer sowie den daraus folgenden Zahlungsbetrag. Bei Fragen ist es hilfreich, die einzelnen Erläuterungen mit der eingereichten Erklärung abzugleichen. Falls ein Fehler oder eine nicht berücksichtigte Angabe auffällt, gelten die Rechtsbehelfsbelehrung und die Fristen des konkreten Bescheids.
Wer parallel Ansprüche auf Arbeitnehmer-Sparzulage oder Mobilitätsprämie prüfen will, sollte diese Anträge nicht automatisch mit einer möglichen Einkommensteuererstattung gleichsetzen. ELSTER nennt für die Anträge des Jahres 2022 ebenfalls den 31. Dezember 2026 als Eingangstermin. Voraussetzungen und Berechnung sind jedoch jeweils gesondert zu prüfen.
Welche Unterlagen vor dem Absenden helfen
Vor dem Ausfüllen lohnt sich eine Liste aller Einnahmen und Bescheinigungen, die das Finanzamt für 2022 benötigt. Dazu gehören zunächst die elektronischen Lohnsteuerdaten der Arbeitgeber. Prüfe, ob alle Beschäftigungszeiträume abgedeckt sind und ob es im Jahr einen Arbeitgeberwechsel gab. Ein fehlender Zeitraum kann die Berechnung verfälschen oder eine Rückfrage auslösen.
Danach sollten die Ausgaben geordnet werden, die du geltend machen möchtest: berufliche Kosten, Versicherungs- und Vorsorgebeiträge, Spenden oder besondere Belastungen. Nicht jede Ausgabe ist steuerlich abzugsfähig. Die dazugehörigen Regeln stehen unter anderem in den §§ 9, 10 und 33 EStG. Notiere zu jedem Betrag kurz, worauf er beruht und ob eine Erstattung durch Arbeitgeber, Versicherung oder eine andere Stelle erfolgt ist.
Belege sind eine Gedächtnisstütze, auch wenn sie nicht sofort mitgesendet werden müssen. Bewahre sie mit Datum, Betrag, Empfänger und Zweck auf. Kontoauszüge allein zeigen manchmal nur, dass Geld geflossen ist, aber nicht, warum es steuerlich abziehbar sein könnte. Bei Fahrtkosten helfen ergänzende Aufzeichnungen; bei Arbeitsmitteln können Rechnung und beruflicher Zweck entscheidend sein.
So zählt der Eingang beim Finanzamt
Das Gesetz sagt, dass ein Antrag auf Veranlagung durch Abgabe einer Einkommensteuererklärung gestellt wird. Die ELSTER-Hilfe konkretisiert den Endtermin für 2022: Der Antrag muss bis zum 31. Dezember beim zuständigen Finanzamt oder beim Bundeszentralamt für Steuern eingegangen sein. Der entscheidende Nachweis ist deshalb die erfolgreiche Übermittlung oder der dokumentierte Eingang, nicht der bloße Beginn der Bearbeitung.
Bei einer elektronischen Abgabe solltest du die Bestätigung nach dem Absenden sichern und prüfen, ob die Erklärung tatsächlich übermittelt wurde. Ein Formular, das als Entwurf gespeichert ist, erfüllt die Frist nicht. Bei technischen Problemen können fehlende Zertifikate, abgelaufene Zugangsdaten oder eine unvollständige Authentifizierung wertvolle Zeit kosten. Diese Punkte sollten früh geklärt werden.
Wer die Erklärung postalisch einreicht, muss mit Postlaufzeiten und Feiertagsbetrieb rechnen. Eine Sendung, die erst nach dem Jahreswechsel eingeht, wäre nach dem ausdrücklichen ELSTER-Hinweis zu spät. Ein Einlieferungsbeleg belegt den Versand, aber nicht zwingend den Eingang beim Finanzamt bis zum Stichtag. Wenn der Papierweg genutzt wird, ist ein großer zeitlicher Vorlauf besonders wichtig.
Bei einem Umzug seit 2022 sollte die Erklärung an das aktuell zuständige Finanzamt gehen. Die Zuständigkeit richtet sich nach den geltenden Regeln und dem aktuellen Wohnsitz; die ELSTER-Hilfe nennt das zuständige Finanzamt als Empfänger. Wer nicht sicher ist, sollte das Finanzamt oder die ELSTER-Hilfe prüfen, bevor die Erklärung abgeschickt wird. Eine falsche Empfängeradresse ist ein vermeidbares Risiko kurz vor Fristablauf.
Was nach dem Stichtag gilt
Nach dem 31. Dezember 2026 kann ein freiwilliger Antrag auf Veranlagung für 2022 nach dem ELSTER-Hinweis nicht mehr fristgerecht gestellt werden. Die Seite sagt, später eingehende Anträge müsse die Behörde ablehnen. Das macht die Frist zu einer harten Grenze für diesen freiwilligen Antrag. Wer erst im Januar 2027 mit der Erklärung beginnt, sollte nicht davon ausgehen, dass eine Begründung oder ein fehlender Beleg automatisch eine Ausnahme schafft.
Das bedeutet nicht, dass jedes Schreiben zum Steuerjahr 2022 nach Jahresende bedeutungslos wird. Wenn bereits eine Erklärung abgegeben wurde, ein Bescheid vorliegt, das Finanzamt eine Pflichtabgabe angefordert hat oder ein anderes Verfahren läuft, kann eine andere Vorschrift maßgeblich sein. Einspruch, Änderungsantrag, Berichtigung und erstmalige freiwillige Veranlagung sind verschiedene Verfahrenswege. Sie haben unterschiedliche Voraussetzungen und Fristen.
Auch eine Pflichtabgabe sollte nicht ignoriert werden, nur weil die freiwillige Frist abgelaufen ist. Die gesetzliche Pflicht zur Abgabe und die Frist für einen freiwilligen Antrag sind unterschiedliche Rechtsfragen. § 149 AO hält ausdrücklich fest, dass eine Aufforderung des Finanzamts eine Abgabepflicht begründen kann. Bei offenen Pflichtfällen ist deshalb eine zeitnahe Klärung mit dem Finanzamt oder einer steuerberatenden Stelle sinnvoll.
Sonderfälle nicht mit der Standardfrist verwechseln
Eine Erklärung kann mehrere Ziele verbinden. Neben einer Einkommensteuererstattung nennt ELSTER für 2022 den Antrag auf Festsetzung der Arbeitnehmer-Sparzulage und der Mobilitätsprämie. Für alle drei Anträge gilt laut ELSTER der 31. Dezember 2026 als nicht verlängerbarer Eingangstermin. Wer einen dieser Ansprüche prüfen möchte, sollte die jeweiligen Zugangsvoraussetzungen und Angaben im Formular gesondert lesen.
Auch die Frage, ob eine Person im Jahr 2022 tatsächlich in Deutschland unbeschränkt steuerpflichtig war oder zeitweise im Ausland lebte, kann zu zusätzlichen Regeln führen. Diese Fälle können Abkommen, beschränkte Steuerpflicht oder besondere Formulare betreffen. Da die Regeln vom Sachverhalt abhängen, lässt sich aus der allgemeinen Frist für den Antrag auf Veranlagung keine verlässliche Aussage für alle grenzüberschreitenden Fälle ableiten.
Wer 2022 verheiratet war, getrennt lebte, eine Ehe geschlossen oder beendet hat, sollte die Angaben zum Familienstand und zur Veranlagungsart sorgfältig prüfen. § 46 EStG enthält besondere Pflichtfälle im Zusammenhang mit Ehegatten und Steuerklassen. Für die passende Veranlagungsart können auch die Angaben des Partners oder der Partnerin relevant sein. Eine Erstattung für eine Person lässt sich deshalb nicht isoliert aus einem einzelnen Lohnzettel bestimmen.
Der kurze Check vor dem Absenden
Bevor du eine freiwillige Erklärung für 2022 übermittelst, sollten vier Fragen beantwortet sein. Erstens: Liegt wirklich keine Abgabepflicht vor? Zweitens: Ist die Erklärung für das Steuerjahr 2022 ausgewählt? Drittens: Sind alle Lohn- und sonstigen Einnahmen korrekt erfasst? Viertens: Kann die Abgabe noch rechtzeitig beim Finanzamt eingehen?
Vor der Übermittlung prüfen
- Steuerjahr 2022 im Formular ausgewählt.
- Pflichtveranlagung und Schreiben des Finanzamts geprüft.
- Alle Einkünfte und einbehaltenen Steuerbeträge vollständig erfasst.
- Abzüge nur mit passender Grundlage und für 2022 angesetzt.
- Übermittlung bestätigt und Eingangsbeleg gespeichert.
Wenn eine dieser Fragen offen bleibt, ist es besser, sie vor der Abgabe zu klären, als widersprüchliche oder unvollständige Werte einzutragen. Eine sorgfältige Erklärung kann eine Erstattung ergeben, aber kein Ergebnis ist vor der Berechnung durch das Finanzamt sicher. Wer wissen möchte, welche andere steuerliche Entlastung im laufenden Jahr beantragt werden kann, findet in unserem Beitrag zum Lohnsteuer-Freibetrag für 2027 die dazugehörigen Voraussetzungen.
Für laufende Abzüge gilt ein anderer Antrag als für die Jahresveranlagung. Wer hohe berufliche Ausgaben im Jahr 2027 erwartet, kann sich über die aktuelle Möglichkeit informieren, einen Lohnsteuer-Freibetrag zu beantragen. Das ändert nicht die Frist für 2022 und ersetzt keine alte Steuererklärung.
Häufige Fragen
Bis wann kann ich die Steuererklärung 2022 freiwillig abgeben?
Der Antrag muss bis zum 31. Dezember 2026 beim zuständigen Finanzamt oder beim Bundeszentralamt für Steuern eingegangen sein. ELSTER sagt, die Frist kann nicht verlängert werden.
Bekomme ich mit einer freiwilligen Erklärung automatisch Geld zurück?
Nein. Die Steuererklärung führt zu einer Berechnung der endgültigen Einkommensteuer. Eine Erstattung entsteht nur, wenn mehr einbehalten oder gezahlt wurde als festgesetzt wird.
Gilt der Termin 31. Dezember 2026 auch bei einer Pflichtveranlagung?
Die ELSTER-Frist bezieht sich auf freiwillige Anträge für 2022. Wer zur Abgabe verpflichtet war oder vom Finanzamt aufgefordert wurde, muss die eigene Pflicht und den Verfahrensstand gesondert prüfen.
Reicht es, die Erklärung am 31. Dezember abzusenden?
ELSTER verlangt den Eingang beim Finanzamt oder beim Bundeszentralamt für Steuern bis zum Stichtag. Eine gespeicherte Entwurfsfassung oder ein später eingehender Brief reicht nicht.
Welche Unterlagen sollte ich für die Erklärung bereithalten?
Das hängt vom Einzelfall ab. Lohnsteuerbescheinigungen, Nachweise zu beruflichen Kosten und Unterlagen zu weiteren geltend gemachten Beträgen helfen beim vollständigen Ausfüllen. Belege sollten aufbewahrt werden.
Was ist, wenn ich für 2022 schon einen Steuerbescheid habe?
Dann ist nicht automatisch die Frist für einen erstmaligen freiwilligen Antrag maßgeblich. Prüfe Bescheiddatum und Rechtsbehelfsbelehrung; für Änderungen gelten eigene Voraussetzungen und Fristen.
Ihre Meinung ist gefragt: Hast du für frühere Steuerjahre eine freiwillige Erklärung eingereicht, und was hat dir beim rechtzeitigen Zusammenstellen der Unterlagen geholfen? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- ELSTER: Einkommensteuererklärung 2022: Abgabefristen, Anträge und Belegvorhaltepflicht (Hilfe zur Steuererklärung 2022; aufgerufen am 17.11.2026).
- Bundesministerium der Justiz: § 46 Einkommensteuergesetz (Gesetzestext; aufgerufen am 17.11.2026).
- Bundesministerium der Justiz: § 149 Abgabenordnung (Gesetzestext; aufgerufen am 17.11.2026).
- Bundesministerium der Justiz: § 169 Abgabenordnung (Gesetzestext; aufgerufen am 17.11.2026).
- Bundesministerium der Justiz: § 170 Abgabenordnung (Gesetzestext; aufgerufen am 17.11.2026).
- NETZ-TRENDS: Steuerfreibetrag 2027: Antrag jetzt möglich (eigener Hintergrundbeitrag; aufgerufen am 17.11.2026).
Stand: 17.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →