BNPL-Käufe, Kleinkredite unter 200 Euro und der Dispokredit unterliegen ab diesem Datum neuen Bonitäts- und Widerrufsregeln im deutschen Recht.
Das Wichtigste in Kürze
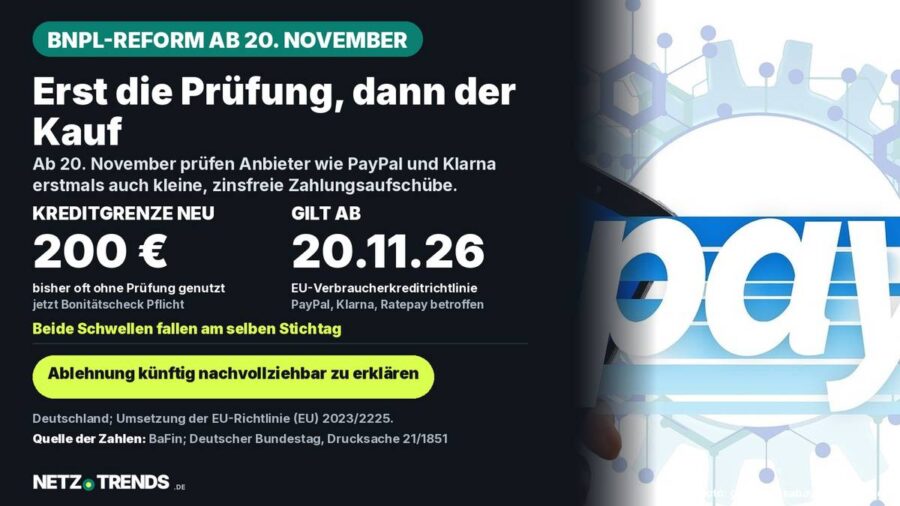
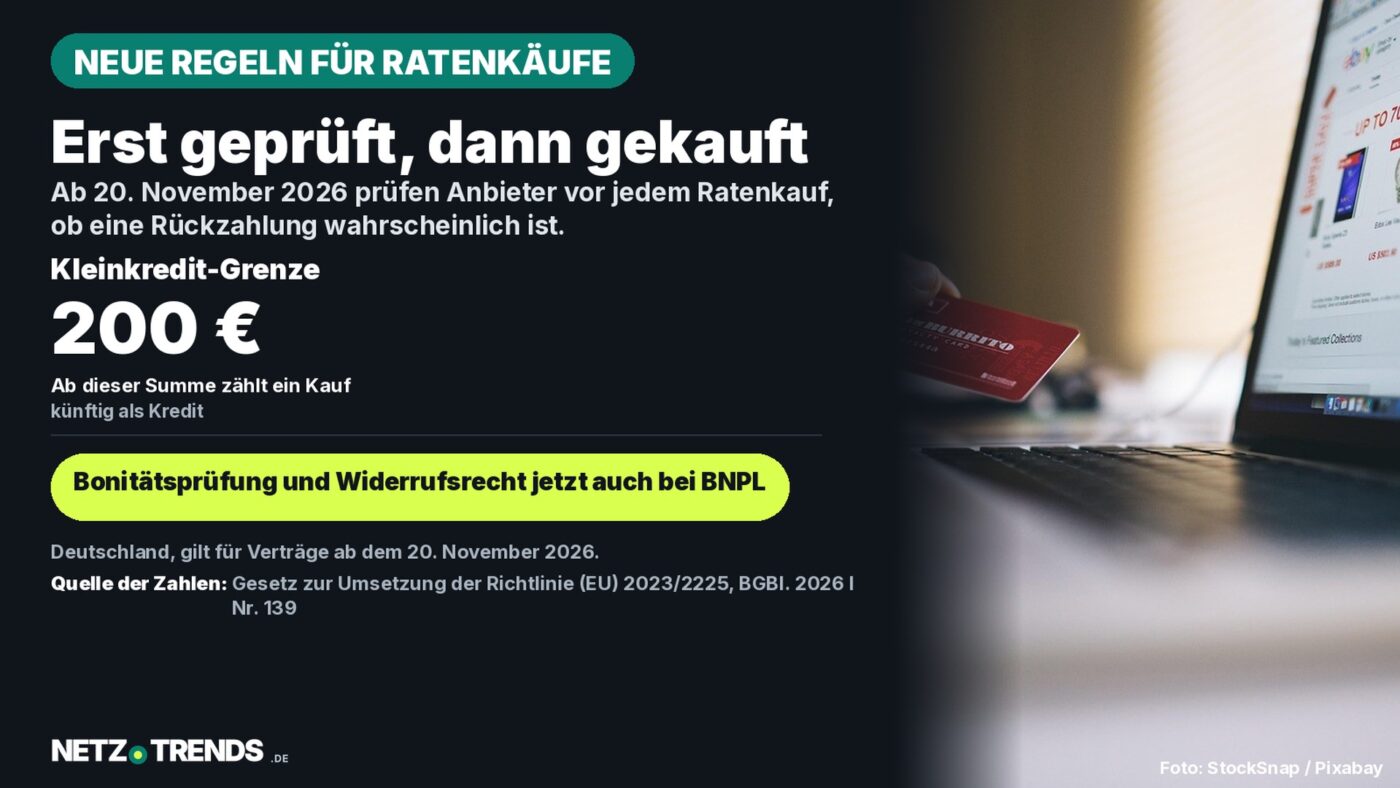
- Ab 20. November 2026 gilt in Deutschland das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie (EU) 2023/2225: Es erfasst erstmals auch Kleinkredite unter 200 Euro, kurzfristige und zinsfreie Darlehen sowie „Buy now, pay later“-Angebote wie Ratenkäufe über externe Zahlungsdienste.
- Anbieter müssen künftig die Rückzahlungsfähigkeit prüfen, ein europäisches Standard-Informationsblatt bereitstellen und ein 14-tägiges Widerrufsrecht einräumen; bei fehlerhaften Pflichtangaben verlängert sich diese Frist auf höchstens zwölf Monate und 14 Tage.
- Auch der Dispokredit wird strenger geregelt: Banken dürfen ihn nicht mehr fristlos kündigen, sondern müssen vor einer Zwangsvollstreckung eine Rückzahlung in bis zu zwölf gleichen Monatsraten anbieten.
- Die deutsche Finanzaufsicht BaFin erhält mit dem neuen Absatzfinanzierungsaufsichtsgesetz erstmals eine eigene Aufsicht über Kreditgeber im Ratenkaufgeschäft, mit Bußgeldern von bis zu 500.000 Euro.
Ab dem 20. November 2026 erfasst das deutsche Verbraucherkreditrecht erstmals auch Kleinstkredite und Ratenkäufe über Dienste wie Klarna und PayPal. Käuferinnen und Käufer bekommen mehr Rechte, Anbieter mehr Pflichten.
Grundlage ist die Richtlinie (EU) 2023/2225 des Europäischen Parlaments und des Rates vom 18. Oktober 2023, die die bisherige EU-Verbraucherkreditrichtlinie aus dem Jahr 2008 ablöst. Eigentlich hätte Deutschland die neuen Vorgaben bereits bis zum 20. November 2025 in nationales Recht umsetzen müssen – das entsprechende Gesetz kam erst rund ein halbes Jahr später durch Bundestag und Bundesrat.
Der Deutsche Bundestag beschloss das Umsetzungsgesetz am 17. April 2026, der Bundesrat billigte es am 8. Mai 2026. Verkündet wurde es im Bundesgesetzblatt (BGBl. 2026 I Nr. 139) vom 12. Mai 2026 – mit einer Übergangsfrist für die Kreditwirtschaft bis zum eigentlichen Anwendungsbeginn am 20. November 2026.
Ratenkauf und BNPL werden zum Kredit
Kern der Reform ist eine deutliche Ausweitung des Anwendungsbereichs im Bürgerlichen Gesetzbuch (BGB). Künftig gelten die Schutzvorschriften für Verbraucherdarlehen auch für unentgeltliche und kurzfristige Darlehen, für Kleinstkredite unter 200 Euro und für Zahlungsaufschübe – also genau jene „Buy now, pay later“-Modelle, mit denen Online-Händler Ratenkäufe über externe Zahlungsdienste anbieten.
Bislang galten viele dieser Angebote nicht als Kredit im rechtlichen Sinne, weil sie zinsfrei waren oder nur kurze Laufzeiten hatten. Das ändert sich mit dem Stichtag: Wer künftig einen Einkauf per Ratenzahlung über einen Drittanbieter finanziert, schließt damit rechtlich einen Verbraucherdarlehensvertrag.
Strengere Prüfung, neue Scoring-Regeln
Kreditgeber dürfen einen Vertrag nach dem neuen Recht nur noch abschließen, wenn eine Rückzahlung wahrscheinlich erscheint. Die Kreditwürdigkeitsprüfung wird damit laut Gesetzentwurf stärker an die strengeren Regeln für Immobiliendarlehen angeglichen.
Neu geregelt wird zudem automatisiertes Scoring: Punktwerte dürfen künftig nicht mehr auf Daten aus sozialen Netzwerken oder auf Gesundheitsdaten beruhen, und für minderjährige Personen sind Scorewerte ganz ausgeschlossen. Verbraucherinnen und Verbraucher erhalten zudem das Recht, eine rein automatisierte Ablehnung von einem Menschen überprüfen zu lassen.
Dispokredit: Widerrufsrecht und Ratenplan
Auch wer sein Girokonto überzieht, bekommt mehr Rechte. Laut Gesetzentwurf erhalten Kundinnen und Kunden künftig ein Widerrufsrecht für den eingeräumten Dispokredit, und Banken können ihn nicht mehr von heute auf morgen fristlos kündigen.
Vor einer Zwangsvollstreckung muss das Kreditinstitut stattdessen eine Rückzahlung in bis zu zwölf gleichen Monatsraten anbieten. Banken müssen Kundinnen und Kunden in finanziellen Schwierigkeiten außerdem Nachsicht gewähren, statt sofort auf vollständige Rückzahlung zu bestehen.
Was weiterhin ausgenommen bleibt
Nicht jede Zahlungsart fällt unter die neuen Regeln. Der klassische Rechnungskauf beim Händler selbst bleibt ausgenommen, solange die Zahlungsfrist höchstens 50 Tage beträgt und kein Dritter die Forderung übernimmt; bei großen Online-Anbietern verkürzt sich diese Frist auf 14 Tage.
Auch Debitkarten mit kurzem Zahlungsaufschub fallen weiterhin nicht unter das Kreditrecht. Für Verbraucherdarlehen insgesamt reicht künftig außerdem die Textform statt der bisher nötigen Schriftform – ein Zugeständnis an den Online-Abschluss, das im Bundestag unter anderem von Bündnis 90/Die Grünen als Rückschritt beim Verbraucherschutz kritisiert wurde.
BaFin bekommt neue Aufsichtsbefugnis
Mit dem Gesetz entsteht zugleich das Absatzfinanzierungsaufsichtsgesetz (AbsFinAG). Es gibt der deutschen Finanzaufsicht BaFin erstmals eine eigene Grundlage, Kreditgeber im Ratenkaufgeschäft zu beaufsichtigen, mit Sanktions- und Veröffentlichungsbefugnissen.
Vermittlerinnen und Vermittler von Verbraucherdarlehen und Finanzierungshilfen benötigen künftig eine eigene Erlaubnis nach Paragraf 34k der Gewerbeordnung, ergänzt um Register-, Sachkunde- und Weiterbildungspflichten. Verstöße gegen die Registrierungspflicht können mit Bußgeldern bis zu 500.000 Euro geahndet werden; für die Umstellung gelten Übergangsfristen bis ins Jahr 2027.
„Die Vorgaben für die Kreditwürdigkeitsprüfung werden verschärft.“
Sebastian Steineke, Verbraucherschutzbeauftragter der CDU/CSU-Bundestagsfraktion, in der Bundestagsdebatte am 17. April 2026
Kritik an der deutschen Umsetzung
Im Bundestag stimmten CDU/CSU und SPD für das Gesetz, AfD, Bündnis 90/Die Grünen und Die Linke dagegen – allerdings aus gegensätzlichen Gründen. Während Grüne und Linke in Teilen strengere Verbraucherschutzregeln forderten, bezeichnete die AfD-Fraktion die zugrunde liegende EU-Richtlinie grundsätzlich als zu weitgehend.
Die Deutsche Kreditwirtschaft (DK), der Zusammenschluss der deutschen Bankenverbände, begrüßte zwar die Erleichterungen beim Vertragsschluss, bemängelte aber, dass die deutsche Umsetzung an mehreren Stellen über die eigentlichen Vorgaben der EU-Richtlinie hinausgehe. Branchenvertreter sprechen in solchen Fällen von „Goldplating“ – einer nationalen Verschärfung über das EU-Mindestmaß hinaus.
Beispiel: Smartphone für 600 Euro in drei Raten
- Bisher: Ein Anbieter konnte die Ratenzahlung über einen externen Zahlungsdienst oft ohne Bonitätsprüfung und ohne die ausführlichen Pflichtangaben eines Kredits freischalten, weil der Vertrag als zins- und gebührenfreie Zahlungshilfe galt.
- Ab 20. November 2026: Weil die Kaufsumme über der 200-Euro-Grenze für Kleinstkredite liegt und ein Drittanbieter die Finanzierung übernimmt, gilt der Vertrag als Verbraucherdarlehen. Der Anbieter muss die Rückzahlungsfähigkeit prüfen, das europäische Standard-Informationsblatt bereitstellen und ein 14-tägiges Widerrufsrecht einräumen.
Rechenweg: 600 Euro Kaufsumme liegen über der 200-Euro-Freigrenze für Kleinstkredite – der Vertrag fällt damit vollständig unter das neue Verbraucherdarlehensrecht, nicht nur anteilig.
Wer eine größere Anschaffung ohnehin plant, kann die neue Prüfpflicht als zusätzliche Orientierung nutzen: Lehnt ein BNPL-Anbieter die Finanzierung künftig ab, ist das ein Hinweis, dass auch ein klassischer Ratenkredit kritisch geprüft werden sollte.
Was Verbraucherinnen und Verbraucher jetzt wissen sollten
- Verträge, die vor dem 20. November 2026 geschlossen werden, bleiben in der Regel beim bisherigen Recht – nur offene Rahmenverträge können teilweise bereits unter die neuen Regeln fallen.
- Rechnungskauf beim Händler selbst und Zahlung per Debitkarte mit kurzer Rückzahlungsfrist bleiben von den neuen Pflichten ausgenommen.
- Bei Zahlungsschwierigkeiten müssen Kreditgeber künftig Nachsicht zeigen, bevor sie einen Dispokredit fristlos kündigen.
- Scoring-Verfahren dürfen keine Daten aus sozialen Netzwerken oder Gesundheitsdaten verwenden und keine Punktwerte für Minderjährige berechnen.
Betroffen sind nicht nur Verbraucherinnen und Verbraucher: Auch Online-Händler und BNPL-Anbieter müssen ihre Bestellstrecken bis zum Stichtag anpassen, etwa bei der Kreditwerbung, die künftig einen Warnhinweis zu den Kosten der Kreditaufnahme enthalten muss.
Häufige Fragen
Was ändert sich bei Ratenkäufen über Klarna, PayPal & Co.?
Ab dem 20. November 2026 gelten für solche „Buy now, pay later“-Angebote dieselben Schutzvorschriften wie für andere Verbraucherdarlehen: Der Anbieter muss die Rückzahlungsfähigkeit prüfen, ein Standard-Informationsblatt bereitstellen und ein Widerrufsrecht einräumen.
Betrifft das auch meinen Dispokredit?
Ja. Laut Gesetzentwurf erhalten Kundinnen und Kunden künftig ein Widerrufsrecht für den eingeräumten Dispokredit, und die Bank muss vor einer Zwangsvollstreckung eine Rückzahlung in bis zu zwölf gleichen Monatsraten anbieten, statt den Dispo fristlos zu kündigen.
Welche Zahlungsarten bleiben ausgenommen?
Der klassische Rechnungskauf beim Händler selbst bleibt ausgenommen, wenn die Zahlungsfrist höchstens 50 Tage beträgt (bei großen Online-Anbietern 14 Tage) und kein Dritter die Forderung übernimmt. Auch Debitkarten mit kurzem Zahlungsaufschub fallen weiterhin nicht unter das Kreditrecht.
Gilt das auch für Verträge, die ich schon vor dem 20. November 2026 abgeschlossen habe?
Für bereits laufende Verträge gilt in der Regel weiterhin das bisherige Recht. Eine Ausnahme bilden offene Rahmenverträge, auf die die neuen Vorschriften teilweise bereits angewendet werden.
Quellen und Stand
- Deutscher Bundestag, Ausschuss für Recht und Verbraucherschutz: hib 296/2026, Beschlussempfehlung vom 15. April 2026
- Deutscher Bundestag: Regierungsentwurf, Bundestags-Drucksache 21/1851
- Europäisches Parlament und Rat der Europäischen Union: Richtlinie (EU) 2023/2225 vom 18. Oktober 2023
- IHK Osnabrück-Emsland: Gesetz zur Umsetzung der Verbraucherkreditrichtlinie (EU) 2023/2225 beschlossen
Recherche- und Datenstand: 1. November 2026.
Transparenz: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und formuliert und ist zur menschlichen redaktionellen Prüfung vorgesehen.
Nutzt ihr selbst Ratenkäufe oder BNPL-Dienste beim Online-Shopping – und was haltet ihr von den neuen Prüfpflichten? Schreibt es uns in die Kommentare.