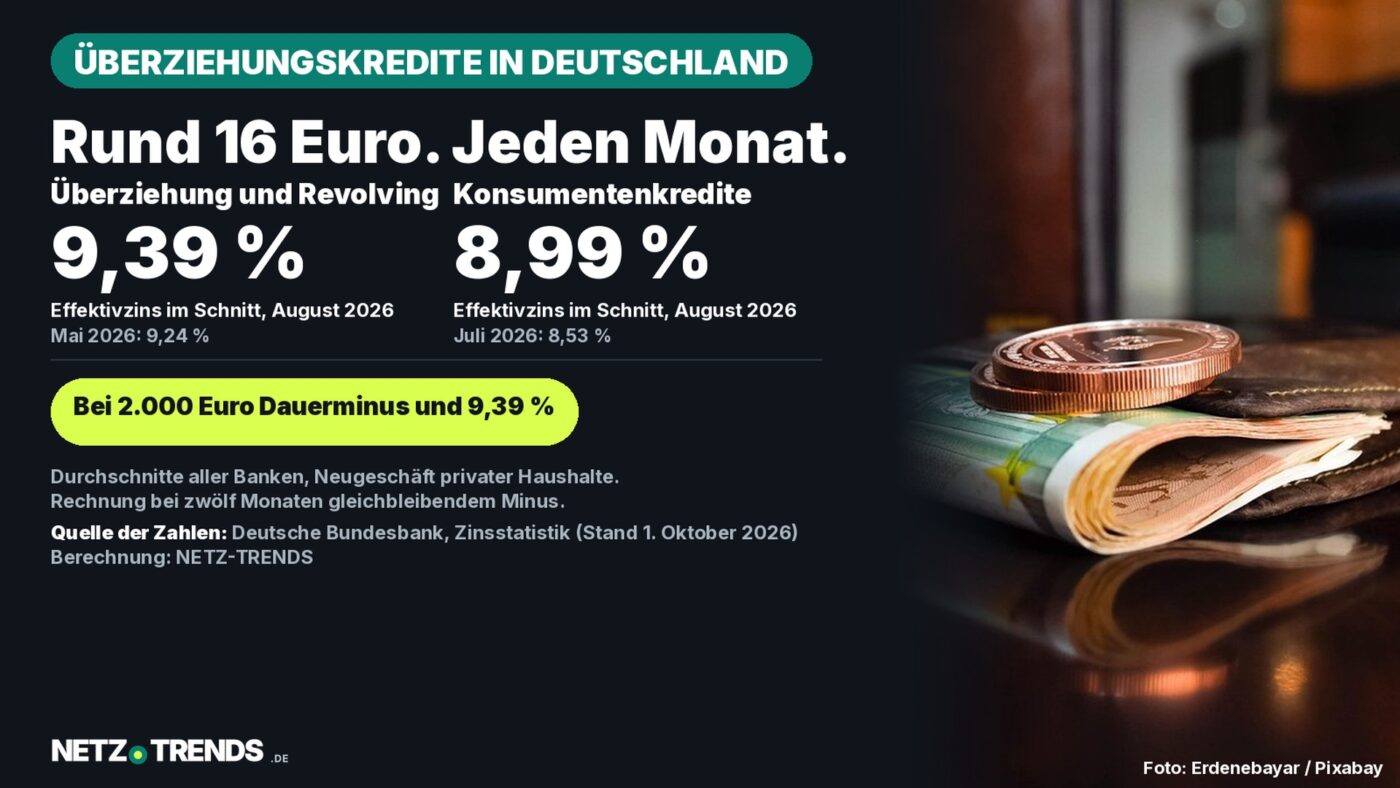
2.000 Euro Dauerminus kosten bei diesem Satz rund 188 Euro im Jahr – Bundesbank-Stand vom 1. Oktober 2026
Das Wichtigste in Kürze
- Überziehungs- und revolvierende Kredite kosten Haushalte in Deutschland im August 2026 im Durchschnitt 9,39 Prozent effektiv im Jahr, im Mai waren es 9,24 Prozent.
- Wer dauerhaft 2.000 Euro im Minus steht, zahlt bei diesem Satz rund 187,80 Euro Zinsen im Jahr; die DKB nennt aktuell 9,06 bis 9,66 Prozent.
- Die Zahlen reichen nur bis August: Die EZB-Zinsen gelten seit dem 16. September neu, die nächste Entscheidung fällt am 29. Oktober.
Ein Minus auf dem Girokonto kostet in Deutschland derzeit im Schnitt 9,39 Prozent im Jahr. Das zeigt die Zinsstatistik der Deutschen Bundesbank mit Stand vom 1. Oktober 2026: Für Überziehungskredite und revolvierende Kredite an private Haushalte weist sie für August einen effektiven Jahreszins von 9,39 Prozent aus. Im Juli waren es 9,32 Prozent, im Mai mit 9,24 Prozent der niedrigste Wert des laufenden Jahres. Im Januar lag der Durchschnitt bei 9,44 Prozent.
Das ist ein Mittelwert über alle Banken. Wie teuer das eigene Minus ist, nennt die jeweilige Bank, und die Sätze können sich unterscheiden. Die Rechnung dazu steht weiter unten. Dieser Artikel zeigt, was die Zahl für ein typisches Minus bedeutet, wo sie im Vergleich zu anderen Konsumentenkrediten steht und was Betroffene prüfen können (Stand der Daten: 17. Oktober 2026).
Was ein Minus im Jahr kostet
Zinsen auf eine Überziehung fallen auf den tatsächlich genutzten Betrag an. Wer ein Jahr lang konstant im Minus steht, zahlt bei 9,39 Prozent auf 2.000 Euro rund 187,80 Euro, das sind rund 15,65 Euro im Monat. In der Praxis schwankt der Kontostand, die Rechnung gilt deshalb nur für ein gleichbleibendes Minus und ersetzt keinen Kontoauszug.
Zum Vergleich haben wir zwei Sätze danebengelegt, die die DKB am 17. Oktober 2026 auf ihrer Girokonto-Seite als variable Dispozinsen nennt: 9,06 Prozent für Konten mit Aktivstatus und 9,66 Prozent für das Standardkonto. Die Sätze sind variabel, die Bank kann sie ändern.
| Dauerhaftes Minus | 9,06 % (DKB Aktiv) | 9,39 % (Bundesbank-Schnitt) | 9,66 % (DKB Standard) |
|---|---|---|---|
| 500 € | 45,30 € | 46,95 € | 48,30 € |
| 1.000 € | 90,60 € | 93,90 € | 96,60 € |
| 2.000 € | 181,20 € | 187,80 € | 193,20 € |
| 3.000 € | 271,80 € | 281,70 € | 289,80 € |
Der Abstand zwischen günstigstem und teuerstem Satz der Tabelle beträgt bei 2.000 Euro Minus 12 Euro im Jahr. Zwischen einzelnen Banken kann er größer ausfallen; belegen lässt sich das mit den vorliegenden Daten nicht. Die Verbraucherzentrale Hamburg verweist in ihrem Ratgeber (Stand: 2. Juni 2026) auf Unterschiede zwischen den Instituten und rät Menschen, die dauerhaft überzogen sind, einen günstigeren Ratenkredit zu suchen.
Konsumentenkredite sind im August stärker gestiegen
Die Bundesbank führt in derselben Statistik auch Konsumentenkredite ohne revolvierende Kredite. Für neu abgeschlossene Verträge mit privaten Haushalten betrug der effektive Jahreszins im August im Schnitt 8,99 Prozent, nach 8,53 Prozent im Juli. Damit stieg er mit 0,46 Prozentpunkten deutlich stärker als der Durchschnitt der Überziehungs- und revolvierenden Kredite, der um 0,07 Punkte zulegte.
| Kreditart (Neugeschäft, private Haushalte) | Juli 2026 | August 2026 | Veränderung |
|---|---|---|---|
| Revolvierende Kredite und Überziehungskredite | 9,32 % | 9,39 % | +0,07 Punkte |
| Konsumentenkredite ohne revolvierende Kredite (effektiv) | 8,53 % | 8,99 % | +0,46 Punkte |
Der Abstand beider Kreditarten schrumpfte damit von 0,79 auf 0,40 Prozentpunkte. Das heißt nicht, dass ein Ratenkredit für jeden Haushalt kaum günstiger wäre: Die Werte sind Durchschnitte über sehr unterschiedliche Laufzeiten und Bonitäten. Was ein einzelner Haushalt zahlt, hängt vom Angebot der Bank ab. Wer einen längeren Kredit prüft, findet weitere Zahlen in unserem Beitrag zum Ratenkredit-Zins im Euroraum.
Die Zinsentscheidung der EZB ist in den Zahlen noch nicht enthalten
Die Bundesbank-Daten enden im August. Die Europäische Zentralbank (EZB) in Frankfurt hat am 10. September 2026 neue Leitzinsen beschlossen: Der Einlagesatz liegt seit dem 16. September bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent und der Spitzenrefinanzierungssatz bei 2,90 Prozent. Ob sich das schon auf Überziehungszinsen niederschlägt, zeigen erst die nächsten Bundesbank-Zahlen. Die nächste geldpolitische Sitzung des EZB-Rats findet laut Sitzungskalender der EZB am 28. und 29. Oktober 2026 statt, mit einer Pressekonferenz am 29. Oktober.
Die Teuerung in Deutschland lag im September bei 3,3 Prozent, wie wir in unserem Beitrag zur Inflation berichtet haben. Der Durchschnittssatz für Überziehungs- und revolvierende Kredite liegt damit 6,09 Prozentpunkte über der Inflationsrate vom September.
Was Betroffene prüfen können
- Eigenen Satz nachsehen: Nach Angaben der Verbraucherzentrale Hamburg müssen Banken ihren Überziehungszins auf ihrer Internetseite veröffentlichen.
- Dauer prüfen: Wer die Überziehungsmöglichkeit sechs Monate ohne Unterbrechung nutzt und im Schnitt mehr als 75 Prozent des Höchstbetrags ausschöpft, muss nach § 504a BGB von der Bank ein Beratungsangebot zu günstigeren Alternativen erhalten.
- Alternativen vergleichen: Bei dauerhaftem Minus empfiehlt die Verbraucherzentrale Hamburg einen Ratenkredit; bei Schwierigkeiten, ihn zu bekommen, eine Schuldnerberatung.
Nicht beantwortet sind mit den vorliegenden Daten zwei Fragen: Wie viele Haushalte tatsächlich dauerhaft im Minus stehen und wie stark die Sätze zwischen einzelnen Banken streuen. Die hier genutzte Tabelle der Bundesbank enthält Durchschnitte, keine Rangliste einzelner Banken. Wer die Streuung kennen will, braucht einen aktuellen Vergleich der einzelnen Institute. Auch zu Kontoführungsgebühren, die zusätzlich anfallen können, lohnt der Blick in die Konditionen, mehr dazu in unserem Beitrag zu Girokonto-Gebühren und möglicher Rückforderung. Neue Regeln für kleine Kredite und Ratenkauf ab November erklären wir hier.
Wie teuer ist Ihr Minus aktuell, und haben Sie bei Ihrer Bank schon über eine Alternative gesprochen? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Deutsche Bundesbank: Zinsstatistik, Zinssätze und Volumina für Bestände und das Neugeschäft der deutschen Banken, Stand 1. Oktober 2026
- Europäische Zentralbank: Monetary policy decisions, 10. September 2026
- Europäische Zentralbank: Sitzungskalender des EZB-Rats, Abruf 17. Oktober 2026
- DKB: Girokonto, Dispozinsen, Abruf 17. Oktober 2026
- Bundesrepublik Deutschland: § 504a BGB, Beratungspflicht bei Überziehungsmöglichkeit, Gesetze im Internet
- Verbraucherzentrale Hamburg: Dispozinsen weiter gestiegen, Stand 2. Juni 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.