Das Umsetzungsgesetz zur EU-Richtlinie 2023/2225 bezieht auch zins- und gebührenfreie Kredite ein – Stand: 10. Oktober 2026
Das Wichtigste in Kürze
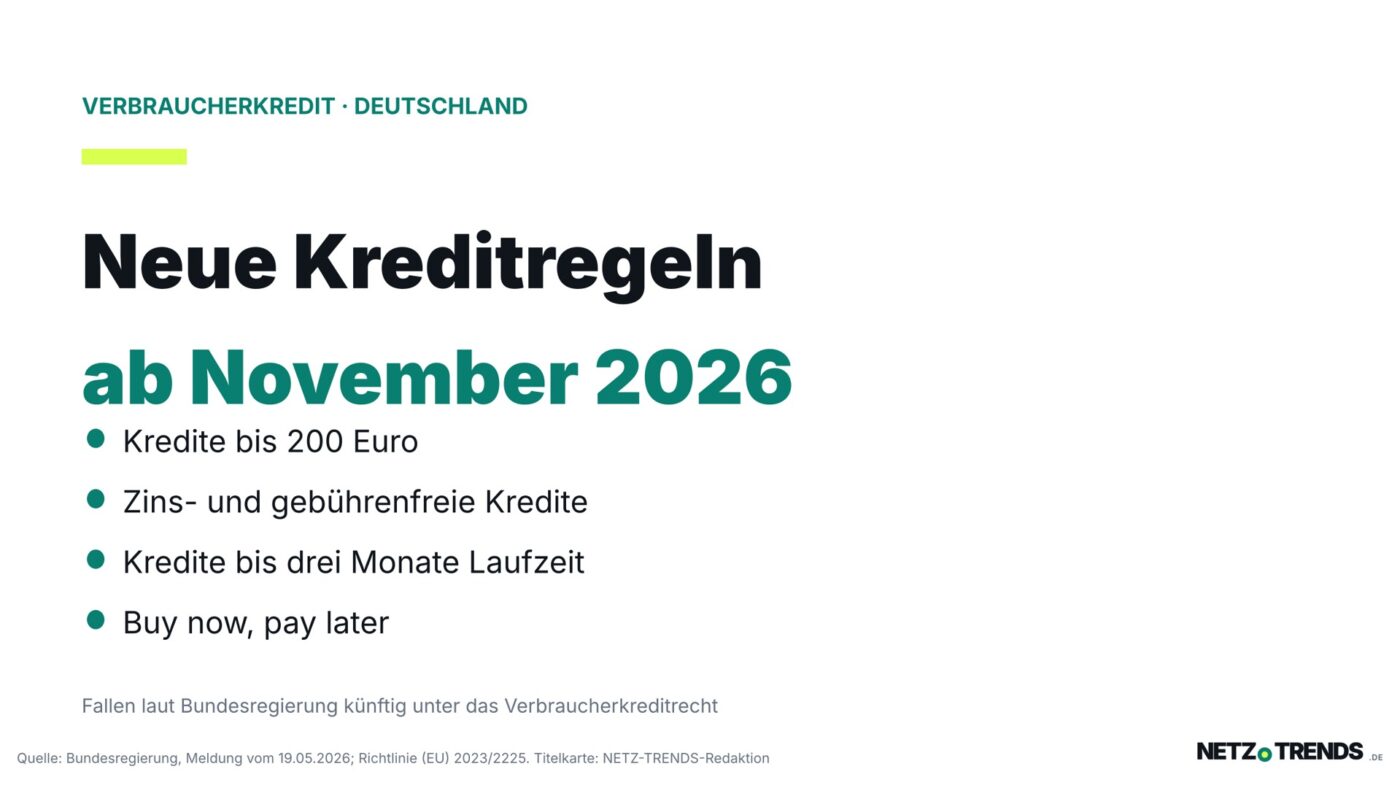
- In Deutschland fallen ab November 2026 nach Angaben der Bundesregierung auch Kleinkredite bis 200 Euro, zins- und gebührenfreie Kredite, Kredite mit bis zu drei Monaten Laufzeit und „Buy now, pay later“-Modelle unter die Verbraucherkreditregeln.
- Bei fehlerhafter Information über das Widerrufsrecht gilt eine Höchstfrist von zwölf Monaten und 14 Tagen; das „ewige Widerrufsrecht“ entfällt.
- Bei einer automatisierten Prüfung der Kreditwürdigkeit besteht künftig ein Recht auf menschliche Überprüfung.
Wer im Online-Shop „später bezahlen“ anklickt oder einen Einkauf in drei Raten zerlegt, kann damit einen Kreditvertrag abschließen – auch wenn das Angebot nicht so heißt. Für solche Verträge gelten in Deutschland ab November 2026 deutlich häufiger die Regeln des Verbraucherkreditrechts. Das teilte die Bundesregierung in einer Meldung vom 19. Mai 2026 mit: Das Gesetz zur Umsetzung der EU-Richtlinie 2023/2225 über Verbraucherkreditverträge bezieht Kleinkredite bis 200 Euro, zins- und gebührenfreie Kredite, Kredite mit einer Laufzeit von bis zu drei Monaten sowie „Buy now, pay later“-Modelle ein.
Was künftig unter die Kreditregeln fällt
Die Bundesregierung nennt in ihrer Meldung vier Gruppen, die neu erfasst werden. Die EU-Richtlinie 2023/2225 selbst erfasst laut dem Eintrag auf dem EU-Portal EUR-Lex Kredite unter 200 Euro und zinsfreie Kredite; die Umsetzungsfrist für die Mitgliedstaaten lief am 20. November 2025 ab, die Vorschriften gelten ab dem 20. November 2026.
| Angebot | Behandlung ab November 2026 |
|---|---|
| Kleinkredite bis 200 Euro | einbezogen |
| Zins- und gebührenfreie Kredite | einbezogen |
| Kredite mit bis zu drei Monaten Laufzeit | einbezogen |
| „Buy now, pay later“-Modelle | einbezogen |
| Debitkarten mit Zahlungsaufschub | vom Bundestag ausgenommen |
Was ist „Buy now, pay later“?
Gemeint sind Bezahlmodelle, bei denen die Ware sofort geliefert, aber erst später oder in Teilbeträgen bezahlt wird. Das neue Recht bezieht solche Modelle nach Angaben der Bundesregierung ein. Welche Angebote im Einzelfall darunter fallen, nennt die Meldung nicht.
Mehr Rechte, kürzere Widerrufsfrist bei Fehlern
Neben dem erweiterten Anwendungsbereich nennt die Bundesregierung weitere Änderungen. Wer einen Kredit abschließt, soll vorab ausführlicher informiert werden: Die vorvertraglichen Informationspflichten werden erweitert. Bei fehlerhafter Information über das Widerrufsrecht gilt künftig eine Höchstfrist von zwölf Monaten und 14 Tagen; das „ewige Widerrufsrecht“ wird abgeschafft. Damit endet die unbefristete Möglichkeit, einen fehlerhaft belehrten Vertrag zu widerrufen.
Für die Prüfung der Kreditwürdigkeit nennt die Bundesregierung ein neues Recht: Beruht sie auf automatisierter Verarbeitung personenbezogener Daten, können Betroffene eine menschliche Überprüfung verlangen. Zudem sollen nach Angaben der Bundesregierung Kündigungs- und Rückzahlungsregeln verbraucherfreundlicher werden. Auch objektive Grenzen für sittenwidrig hohe Zinsen, die bisher die Rechtsprechung entwickelt hat, werden nach Angaben der Bundesregierung gesetzlich festgeschrieben. Welche konkreten Schwellenwerte das Gesetz dafür nennt, geht aus der Meldung nicht hervor; der Gesetzestext lag der Redaktion bei Redaktionsschluss nicht im Volltext vor.
Was die Meldung offen lässt
Zur dritten Beratung im Bundestag legte die Fraktion Bündnis 90/Die Grünen einen Entschließungsantrag (Drucksache 21/5383) vor. Darin heißt es, die aktuelle Regelung lasse eine oberflächliche Prüfung der Kreditwürdigkeit zu. Die Fraktion forderte unter anderem einen Anspruch auf Herausgabe der Prüfungsdokumentation, eine Bundesbank-Zeitreihe als verbindlichen Maßstab für Zinsobergrenzen und den Erhalt der siebentägigen Wartefrist bei Restschuldversicherungen. Ob und in welchem Umfang diese Forderungen im verkündeten Gesetz berücksichtigt wurden, ist der Meldung der Bundesregierung nicht zu entnehmen. Ebenso offen bleibt dort, wie bereits laufende Verträge behandelt werden.
Einordnung
Die Neuregelung weitet den Anwendungsbereich des Verbraucherkreditrechts auf Angebote aus, die bisher teils außerhalb davon lagen. Wie sich das im Alltag auswirkt, hängt davon ab, wie die Regeln angewendet werden; belastbare Zahlen dazu lagen der Redaktion nicht vor.
Was Kundschaft jetzt prüfen kann
Praxishinweis
- Vertrag lesen: Auch bei einem „kostenlosen“ Zahlungsaufschub oder einer zinsfreien Finanzierung lohnt der Blick auf Fälligkeitstermine und mögliche Folgekosten bei verspäteter Zahlung.
- Widerruf prüfen: Für Verbraucherkreditverträge sieht die EU-Richtlinie laut EUR-Lex ein Widerrufsrecht von 14 Tagen vor.
- Bei einer Ablehnung nachfragen: Beruht sie auf einer automatisierten Prüfung, kann nach den neuen Regeln eine menschliche Überprüfung verlangt werden.
Stichtag ist November 2026; die Bundesregierung nennt in ihrer Meldung keinen genaueren Tag für das Inkrafttreten der deutschen Regeln. Auf EU-Ebene gelten die Vorschriften ab dem 20. November 2026.
Wie beurteilen Sie die neuen Regeln für Ratenkauf und „Buy now, pay later“? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Bundesregierung: „Besserer Verbraucherschutz bei Kreditverträgen“, Meldung vom 19. Mai 2026
- Europäische Union: Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge (EUR-Lex)
- Deutscher Bundestag: Entschließungsantrag der Fraktion Bündnis 90/Die Grünen, Drucksache 21/5383, 15. April 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.