Die Bundesbank meldet für August im Schnitt 3,80 Prozent bei fünf bis zehn Jahren Bindung, die EZB tagt am 28. und 29. Oktober
Das Wichtigste in Kürze
- Nach Angaben des Vermittlers Dr. Klein liegt der beste Sollzins für zehn Jahre Zinsbindung am 18. Oktober 2026 bei 4,01 Prozent (effektiv 4,11 Prozent), für 30 Jahre bei 4,50 Prozent.
- Die Bundesbank nennt für August im Neugeschäft 3,80 Prozent bei fünf bis zehn Jahren Bindung; zehnjährige Bundesanleihen rentierten am 13. Oktober mit 3,43 Prozent.
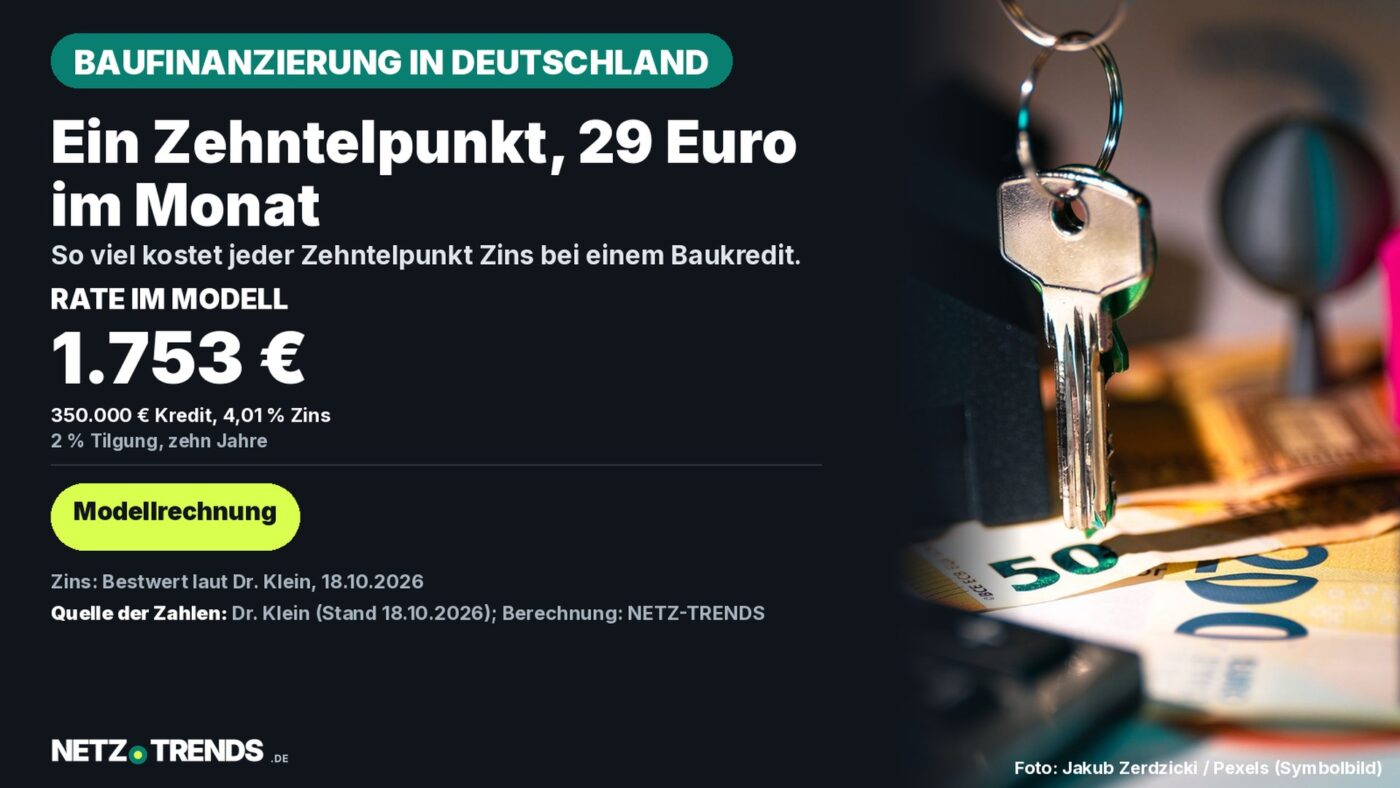
- Modellrechnung: Bei 350.000 Euro und 2 Prozent Tilgung beträgt die Anfangsrate 1.753 Euro, jeder zusätzliche Zehntelpunkt Zins kostet rund 29 Euro im Monat.
Wer in Deutschland ein Haus finanziert, zahlt für zehn Jahre Zinsbindung nach Angaben des Vermittlers Dr. Klein ab 4,01 Prozent Sollzins (Stand 18. Oktober 2026). Die Bundesbank-Statistik zeigt für August im Schnitt 3,80 Prozent.
Beide Zahlen stimmen, sie messen aber Verschiedenes: Die Bundesbank wertet die Neuverträge eines vergangenen Monats aus, der Vermittler nennt tagesaktuelle Bestkonditionen. Für Haushalte, die gerade kaufen oder eine Anschlussfinanzierung brauchen, zählt am Ende das konkrete Angebot. Dieser Beitrag ordnet die Zahlen ein und rechnet ein Beispiel durch; er ist keine Finanzierungsberatung.
Was Vermittler und Bundesbank melden
Der Finanzierungsvermittler Dr. Klein weist auf seiner Seite zu Darlehenszinsen mit Stand 18. Oktober 2026 für zehn Jahre Zinsbindung einen Sollzins von 4,01 Prozent und einen effektiven Jahreszins von 4,11 Prozent aus. Für 30 Jahre liegt der Effektivzins demnach bei 4,61 Prozent.
Nach Darstellung des Unternehmens sind die Zinsen seit Juli um etwa 0,8 Prozentpunkte gestiegen, das Jahreshoch habe es im September gegeben. Die Seite nennt die Gründe: den Krieg im Iran, höhere Inflationserwartungen und steigende Renditen am Kapitalmarkt. Das sind Einschätzungen des Anbieters, die sich hier nicht unabhängig prüfen lassen.
Die Zinsstatistik der Deutschen Bundesbank vom 1. Oktober 2026 zeigt für August im Neugeschäft mit Wohnungsbaukrediten an private Haushalte folgende Durchschnittswerte: 3,86 Prozent bei variabler Verzinsung oder bis zu einem Jahr Bindung (plus 0,17 Prozentpunkte gegenüber Juli), 3,60 Prozent bei ein bis fünf Jahren (plus 0,02), 3,80 Prozent bei fünf bis zehn Jahren (plus 0,06) und 3,43 Prozent bei mehr als zehn Jahren (plus 0,08).
Der Abstand zwischen 3,80 und 4,01 Prozent hat mehrere mögliche Ursachen. Die Statistik bildet den Durchschnitt aller Neuverträge im August ab, die Vermittlerzahl die besten Konditionen vom 18. Oktober. Ob Zins- oder Effektivzins verglichen wird, spielt ebenfalls eine Rolle. Eine genaue Zerlegung des Abstands ist mit den veröffentlichten Daten nicht möglich. Wie teuer dagegen Überziehungs- und Revolvingkredite sind, hat NETZ-TRENDS bereits aufbereitet.
Zehn Jahre Bindung kosten hier weniger als fünf
Bei den Bestkonditionen von Dr. Klein fällt eine Besonderheit auf: Der Zehnjahreszins liegt unter dem Fünfjahreszins. Üblicherweise kostet eine längere Bindung mehr. Hier lohnt der Blick auf die Gesamtrechnung, denn die Zinsbindung entscheidet, wie lange die Rate sicher ist und wann eine neue Finanzierung fällig wird.
| Zinsbindung | Sollzins | Effektivzins | Anfangsrate |
|---|---|---|---|
| 5 Jahre | 4,18 % | 4,31 % | 1.803 € |
| 10 Jahre | 4,01 % | 4,11 % | 1.753 € |
| 15 Jahre | 4,17 % | 4,27 % | 1.800 € |
| 20 Jahre | 4,26 % | 4,36 % | 1.826 € |
| 30 Jahre | 4,50 % | 4,61 % | 1.896 € |
Die Spanne zwischen der günstigsten und der teuersten Variante beträgt bei diesem Beispiel rund 143 Euro Anfangsrate im Monat. Dafür bieten 15 oder 20 Jahre mehr Planungssicherheit, während fünf Jahre früher eine neue Verhandlung bedeuten. Welche Variante passt, hängt von Tilgung, Restschuld und der eigenen Risikobereitschaft ab.
Rechenbeispiel: 350.000 Euro über zehn Jahre
Modellrechnung: Darlehen 350.000 Euro, zehn Jahre Zinsbindung
- Annahmen: Sollzins 4,01 Prozent (Dr. Klein, 18. Oktober 2026), 2 Prozent Anfangstilgung, gleichbleibende Monatsrate, keine Sondertilgung.
- Anfangsrate: rund 1.753 Euro im Monat.
- Zehntelpunkt: Jeder zusätzliche Zehntelpunkt Sollzins kostet rund 29 Euro Rate im Monat.
- Nach zehn Jahren: Restschuld rund 264.000 Euro, gezahlte Zinsen rund 124.400 Euro.
Rechenweg: Rate = Darlehen × (Sollzins + Anfangstilgung) ÷ 12; Zehntelpunkt = 350.000 € × 0,1 % ÷ 12. Modellrechnung, keine Prognose; Banken berechnen Zinsen und Raten im Detail abweichend.
Das Beispiel zeigt, warum schon kleine Zinsunterschiede ins Gewicht fallen: Wären es 3,91 statt 4,01 Prozent, läge die Anfangsrate bei rund 1.724 Euro, also etwa 29 Euro niedriger. Über zehn Jahre summiert sich das in der Anfangsrate auf rund 3.500 Euro, die tatsächliche Ersparnis hängt vom Tilgungsverlauf ab.
Was EZB und Kapitalmarkt bewirken
Die Europäische Zentralbank (EZB) in Frankfurt am Main hat laut Pressemitteilung vom 10. September 2026 alle drei Leitzinsen im Euroraum um 0,25 Prozentpunkte angehoben, wirksam ab 16. September. Der Einlagesatz beträgt seither 2,50 Prozent, der Hauptrefinanzierungssatz 2,65 Prozent und der Spitzenrefinanzierungssatz 2,90 Prozent.
Als Grund nennt die EZB anhaltenden Inflationsdruck durch den Konflikt im Nahen Osten. In ihren Projektionen erwartet sie eine durchschnittliche Teuerung von 3,0 Prozent für 2026, 2,5 Prozent für 2027 und 2,1 Prozent für 2028. Die nächste geldpolitische Sitzung des EZB-Rats ist laut Sitzungskalender für den 28. und 29. Oktober 2026 angesetzt, mit Pressekonferenz am 29. Oktober.
Bauzinsen folgen nicht direkt den Leitzinsen, sondern stärker den langfristigen Renditen am Kapitalmarkt. Nach der Bundesbank-Renditetabelle vom 13. Oktober 2026 rentierten zehnjährige Bundesanleihen mit 3,43 Prozent, fünfjährige Bundesobligationen mit 3,22 Prozent und 30-jährige Bundesanleihen mit 3,79 Prozent. Zum Vermittler-Sollzins von 4,01 Prozent ergibt sich ein Abstand von rund 0,6 Prozentpunkten; die Stichtage unterscheiden sich allerdings (18. und 13. Oktober).
Dr. Klein erwartet für zehnjährige Darlehen bis Jahresende stabile bis leicht steigende Zinsen, mit Bestkonditionen zwischen 4,0 und 4,5 Prozent. Das Unternehmen rät außerdem, nicht auf sinkende Zinsen zu warten. Beides ist die Einschätzung eines Vermittlers und keine Vorhersage, auf die sich Haushalte verlassen können; ob die Zinsen in den kommenden Wochen steigen oder fallen, lässt sich aus den veröffentlichten Daten nicht belegen.
Was Haushalte jetzt prüfen können
Am stärksten betroffen sind Haushalte, deren Zinsbindung bald endet, und Haushalte, die noch keinen Kaufvertrag unterschrieben haben. Wer eine Anschlussfinanzierung braucht, kann sich frühzeitig Angebote einholen, statt erst kurz vor Ablauf zu reagieren.
Checkliste vor der Unterschrift
- Das Ende der aktuellen Zinsbindung im Darlehensvertrag nachsehen und notieren.
- Mehrere Angebote mit Sollzins und Effektivzins nebeneinanderlegen, jeweils mit Datum des Angebots.
- Die Rate mit einem Prozentpunkt mehr Zins durchrechnen, um den Puffer zu kennen.
- Tilgungssatz und Sondertilgungsrechte prüfen, denn sie bestimmen die Restschuld.
- Zinsbindungen von fünf, zehn und fünfzehn Jahren nach Rate und Restschuld vergleichen, nicht nur nach dem Zinssatz.
Wie niedrig oder hoch ein persönliches Angebot ausfällt, hängt in der Praxis von Beleihungsauslauf, Einkommen und Objekt ab. Die genannten Bestkonditionen sind deshalb ein Richtwert, kein Anspruch.
Wie sehen Sie die Entwicklung: Steht bei Ihnen eine Anschlussfinanzierung an, oder haben Sie schon Angebote verglichen? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Häufige Fragen
Wie hoch sind die Bauzinsen aktuell?
Nach Angaben des Vermittlers Dr. Klein lag der beste Sollzins für zehn Jahre Zinsbindung am 18. Oktober 2026 bei 4,01 Prozent, effektiv bei 4,11 Prozent. Die Bundesbank meldet für August im Schnitt 3,80 Prozent bei fünf bis zehn Jahren Bindung.
Warum weichen Bundesbank und Vermittler voneinander ab?
Die Bundesbank wertet den Durchschnitt der Neuverträge im August aus, der Vermittler nennt tagesaktuelle Bestkonditionen vom 18. Oktober. Die Zahlen sind deshalb nicht direkt vergleichbar.
Wie viel kostet ein Zehntelpunkt mehr Zins?
Bei 350.000 Euro Darlehen und 2 Prozent Anfangstilgung sind es rund 29 Euro mehr Rate im Monat (350.000 Euro × 0,1 Prozent ÷ 12).
Wann entscheidet die EZB wieder über die Leitzinsen?
Die nächste geldpolitische Sitzung des EZB-Rats ist laut Sitzungskalender für den 28. und 29. Oktober 2026 angesetzt, die Pressekonferenz folgt am 29. Oktober. Über das Ergebnis lässt sich vorab nichts belegen.
Quellen
- Deutsche Bundesbank: MFI-Zinsstatistik, Veröffentlichung vom 1. Oktober 2026 (Berichtsmonat August)
- Deutsche Bundesbank: Renditen von Bundeswertpapieren, Tageswert 13. Oktober 2026
- Europäische Zentralbank: Geldpolitische Beschlüsse vom 10. September 2026 (Pressemitteilung)
- Europäische Zentralbank: Sitzungskalender des EZB-Rats
- Dr. Klein (Finanzierungsvermittler): Bauzinsen und Prognose, Stand 18. Oktober 2026 (Angaben des Anbieters)
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.