Der Effektivzins für Ratenkredite sprang im August auf 8,70 Prozent, zwischen Banken bleiben bis zu drei Prozentpunkte Unterschied.
Das Wichtigste in Kürze
- Die Deutsche Bundesbank meldet für Konsumentenkredite privater Haushalte einen Effektivzins von 8,70 Prozent im August 2026 und 8,64 Prozent im September 2026 – zuvor hatte der Wert zwei Jahre lang meist zwischen 7,7 und 8,2 Prozent gelegen.
- Der Sprung von Juli auf August (plus 0,53 Prozentpunkte) ist der größte Monatsanstieg in den seit September 2024 veröffentlichten Bundesbank-Daten.
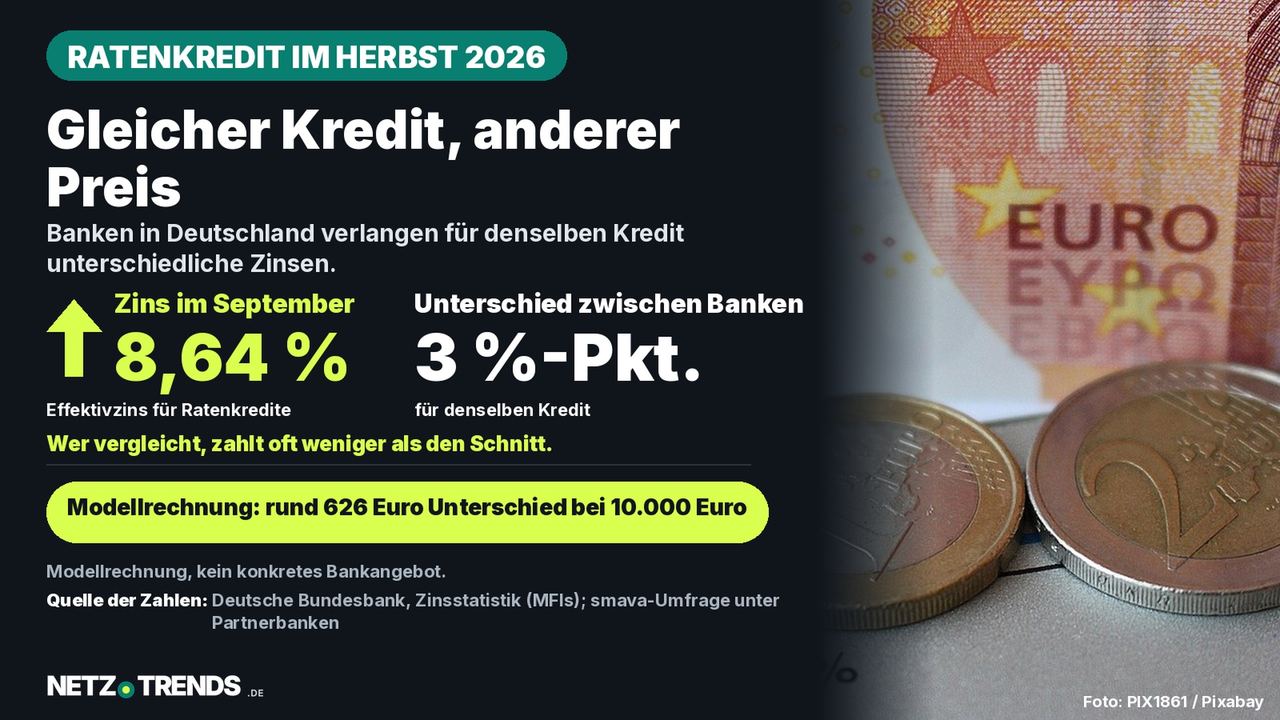
- Nach einer Umfrage des Kreditvermittlers smava unter eigenen Partnerbanken liegt die Spanne zwischen dem günstigsten und dem teuersten Angebot für denselben Kreditnehmenden bei rund drei Prozentpunkten – ein Vergleich vor dem Abschluss kann sich deshalb lohnen.
Ratenkredite wurden in Deutschland im August 2026 so stark teurer wie seit zwei Jahren nicht mehr. Die Bundesbank meldet 8,70 Prozent Effektivzins für Konsumentenkredite – fast ein Punkt mehr als im Frühsommer.
Betroffen sind private Haushalte, die einen neuen Ratenkredit aufnehmen – etwa für ein Auto, eine Renovierung oder die Umschuldung einer teuren Altschuld. Die Zahlen stammen aus der monatlichen Zinsstatistik der Deutschen Bundesbank für das Neugeschäft deutscher Banken, Stand 2. November 2026.
Wie groß der Unterschied zwischen einzelnen Banken ausfallen kann und was eine Kreditsumme von 10.000 Euro je nach Zinssatz am Ende tatsächlich kostet, zeigt dieser Artikel im Detail.
Der Zinssprung im Detail
Die Bundesbank weist für Konsumentenkredite zwei Werte aus: den reinen Effektivzins und den effektiven Jahreszins einschließlich sonstiger Kosten wie Bearbeitungsgebühren. Im September 2026 lag Ersterer bei 8,64 Prozent, Letzterer bei 8,91 Prozent. Beide Werte sind volumengewichtete Durchschnitte aus allen Kreditverträgen, die deutsche Banken im Berichtsmonat neu abgeschlossen oder neu verhandelt haben – automatische Zinsanpassungen bestehender Verträge zählen nicht dazu.
Zwischen September 2024 und Juni 2026 bewegte sich der Effektivzins meist zwischen 7,7 und 8,2 Prozent, mit leichten Ausschlägen nach oben und unten. Im Juli 2026 lag er bei 8,17 Prozent, einen Monat später bereits bei 8,70 Prozent – ein Anstieg um 0,53 Prozentpunkte binnen eines einzigen Monats. Im September gab der Wert leicht auf 8,64 Prozent nach, blieb damit aber klar über dem bisherigen Niveau.
| Monat | Effektivzins | Veränderung zum Vormonat |
|---|---|---|
| Januar 2026 | 8,10 % | +0,38 |
| März 2026 | 7,83 % | −0,25 |
| Mai 2026 | 8,11 % | −0,01 |
| Juli 2026 | 8,17 % | +0,16 |
| August 2026 | 8,70 % | +0,53 |
| September 2026 | 8,64 % | −0,06 |
Effektivzins für Konsumentenkredite (Neugeschäft), private Haushalte in Deutschland. Quelle: Deutsche Bundesbank, Zinsstatistik der deutschen Banken (MFIs), Stand 2. November 2026.
Das Neugeschäftsvolumen bei Konsumentenkrediten lag im September 2026 nach Bundesbank-Angaben bei knapp 9,4 Milliarden Euro – also weiterhin nahm eine große Zahl privater Haushalte in Deutschland trotz der höheren Zinsen einen neuen Kredit auf.
Warum die Banken gerade teurer werden
Eine amtliche Begründung für den Sprung liefert die Bundesbank-Statistik selbst nicht, sie weist nur die Zahlen aus. Einen Hinweis liefert eine Umfrage, die der Berliner Kreditvermittler smava im September 2026 unter eigenen Partnerbanken durchgeführt hat: 54,6 Prozent der befragten Institute erwarteten für das vierte Quartal 2026 weiter steigende Zinsen, nur eine Minderheit rechnete mit sinkenden Konditionen. Ebenfalls 54,6 Prozent gingen von strengeren Vergabestandards aus, was laut smava bis zu zehn Prozent weniger bewilligte Anträge bedeuten könnte.
Die Umfrage deckte nach Angaben von smava mehr als 70 Prozent der relevanten Banken in Deutschland ab, überwiegend größere Institute; regionale Sparkassen und Genossenschaftsbanken waren darin unterrepräsentiert. Sie ist damit ein Stimmungsbild aus einem Teil des Marktes, keine amtliche Erhebung – die Bundesbank-Zahlen selbst beruhen dagegen auf einer Vollerhebung der meldepflichtigen Institute.
„Kredite sind aktuell so teuer wie in den letzten 23 Jahren nicht. Und daran wird sich bis Ende des Jahres voraussichtlich nichts ändern.“
Alexander Artopé, Vorstandsvorsitzender (CEO) der smava GmbH
Die Einschätzung „seit 23 Jahren nicht“ stammt von smava selbst und bezieht sich nach eigenen Angaben des Unternehmens auf einen längeren historischen Vergleich als die 24 Monate, die sich aus den hier ausgewerteten Bundesbank-Daten ablesen lassen. Innerhalb dieser zwei Jahre ist der Sprung von Juli auf August 2026 jedenfalls der stärkste.
Bis zu drei Prozentpunkte Unterschied
Der Bundesbank-Wert ist ein Durchschnitt über alle neu abgeschlossenen Konsumentenkredite in Deutschland – einzelne Angebote liegen oft deutlich darüber oder darunter. Nach der smava-Umfrage trennen den günstigsten und den teuersten Anbieter für denselben Kreditnehmenden, dieselbe Summe und dieselbe Laufzeit derzeit rund drei Prozentpunkte. Wer sich das erste Angebot der eigenen Hausbank nehmen lässt, zahlt damit möglicherweise deutlich mehr, als am Markt nötig wäre.
Worauf die Spanne beruht
- Bonität: Banken bepreisen das Ausfallrisiko unterschiedlich stark.
- Geschäftsmodell: Direktbanken und Online-Vermittler kalkulieren oft günstiger als Filialbanken mit hohen Fixkosten.
- Kreditzweck und -summe: Zweckgebundene Kredite (etwa Autokredite) sind häufig günstiger als freie Ratenkredite.
Einen vollständigen Überblick, wie sich Monatsrate und Gesamtkosten bei gleicher Kreditsumme unterscheiden können, bietet der NETZ-TRENDS-Ratgeber zum Ratenkreditvergleich.
Was 10.000 Euro mehr oder weniger kosten
Modellrechnung: 10.000 Euro Kredit, 48 Monate Laufzeit
- Beim Bundesbank-Durchschnitt (8,64 Prozent effektiv): Monatsrate rund 245,61 Euro, Gesamtkosten rund 11.789 Euro, Zinskosten rund 1.789 Euro.
- Bei einem um drei Prozentpunkte günstigeren Angebot (5,64 Prozent effektiv): Monatsrate rund 232,56 Euro, Gesamtkosten rund 11.163 Euro, Zinskosten rund 1.163 Euro.
Rechenweg: Annuitätenformel mit monatlicher Verzinsung aus dem genannten effektiven Jahreszins, 10.000 Euro Nettokreditbetrag, 48 gleiche Monatsraten. Modellrechnung der NETZ-TRENDS-Redaktion, keine Prognose und kein konkretes Angebot einer Bank.
Der Unterschied von rund 626 Euro Zinskosten über die gesamte Laufzeit entsteht allein durch die Wahl der Bank – bei gleicher Kreditsumme, gleicher Laufzeit und ohne dass sich sonst etwas am Vertrag ändert. Je länger die Laufzeit und je höher die Kreditsumme, desto größer fällt dieser Effekt in Euro aus.
Worauf jetzt beim Vergleich achten
In einer Phase steigender Zinsen verändern sich Angebote schneller als sonst. Ein Vergleich, der vor einem halben Jahr aktuell war, muss es heute nicht mehr sein.
Checkliste für den Kreditvergleich im Herbst 2026
- Mehrere unverbindliche, bonitätsunabhängige Angebote einholen, statt nur bei der Hausbank nachzufragen – so bleibt die eigene Schufa-Abfrage neutral.
- Angebote zeitnah vergleichen: Konditionen, die vor wenigen Wochen galten, können sich bereits wieder geändert haben.
- Vor der Zusage prüfen, ob eine Sondertilgung ohne Zusatzkosten möglich ist – das hilft, wenn später wieder günstigere Zinsen verfügbar sind.
- Restschuldversicherungen separat bewerten und nicht automatisch mitbuchen.
Wer ohnehin plant, in den kommenden Monaten einen größeren Kredit aufzunehmen, kann durch einen sorgfältigen Vergleich einen Teil des aktuellen Zinsanstiegs ausgleichen – verschwinden lässt er ihn nicht.
Häufige Fragen
Wie hoch ist der durchschnittliche Zins für einen Ratenkredit in Deutschland aktuell?
Nach der jüngsten Bundesbank-Zinsstatistik lag der Effektivzins für Konsumentenkredite im September 2026 bei 8,64 Prozent, im August 2026 bei 8,70 Prozent. Einschließlich sonstiger Kosten weist die Bundesbank für September einen effektiven Jahreszins von 8,91 Prozent aus.
Warum sind die Zinsen im August 2026 so stark gestiegen?
Die Bundesbank-Statistik nennt dafür keinen Grund. Eine Umfrage des Kreditvermittlers smava unter eigenen Partnerbanken deutet darauf hin, dass ein großer Teil der Institute im vierten Quartal 2026 mit weiter steigenden Zinsen und strengeren Vergabestandards rechnet.
Wie groß ist der Unterschied zwischen einzelnen Banken?
Laut der smava-Umfrage liegen zwischen dem günstigsten und dem teuersten Angebot für dieselbe Person, Summe und Laufzeit derzeit rund drei Prozentpunkte. Bei einem Kredit über 10.000 Euro und 48 Monaten Laufzeit entspricht das in einer Modellrechnung der NETZ-TRENDS-Redaktion einem Unterschied von rund 626 Euro Zinskosten.
Lohnt sich ein Kreditvergleich trotz allgemein steigender Zinsen?
Ja, weil die Spanne zwischen Anbietern unabhängig vom allgemeinen Zinsniveau besteht. Auch bei einem höheren Marktdurchschnitt verlangen einzelne Banken weiterhin deutlich weniger als andere für denselben Kredit.
Quellen und Stand
Deutsche Bundesbank, MFI-Zinsstatistik und Zinssätze für das Neugeschäft der deutschen Banken (MFIs), Datenstand 2. November 2026 (Berichtsmonat September 2026). smava GmbH, Pressemitteilung zur Kredit-Zinsentwicklung im vierten Quartal 2026, veröffentlicht 23. Oktober 2026. Modellrechnung: NETZ-TRENDS, Stand 10. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Vergleichen Sie Ihren Ratenkredit bereits regelmäßig, oder bleiben Sie meist bei der Hausbank? Schreiben Sie es uns in die Kommentare.
Artikel teilen