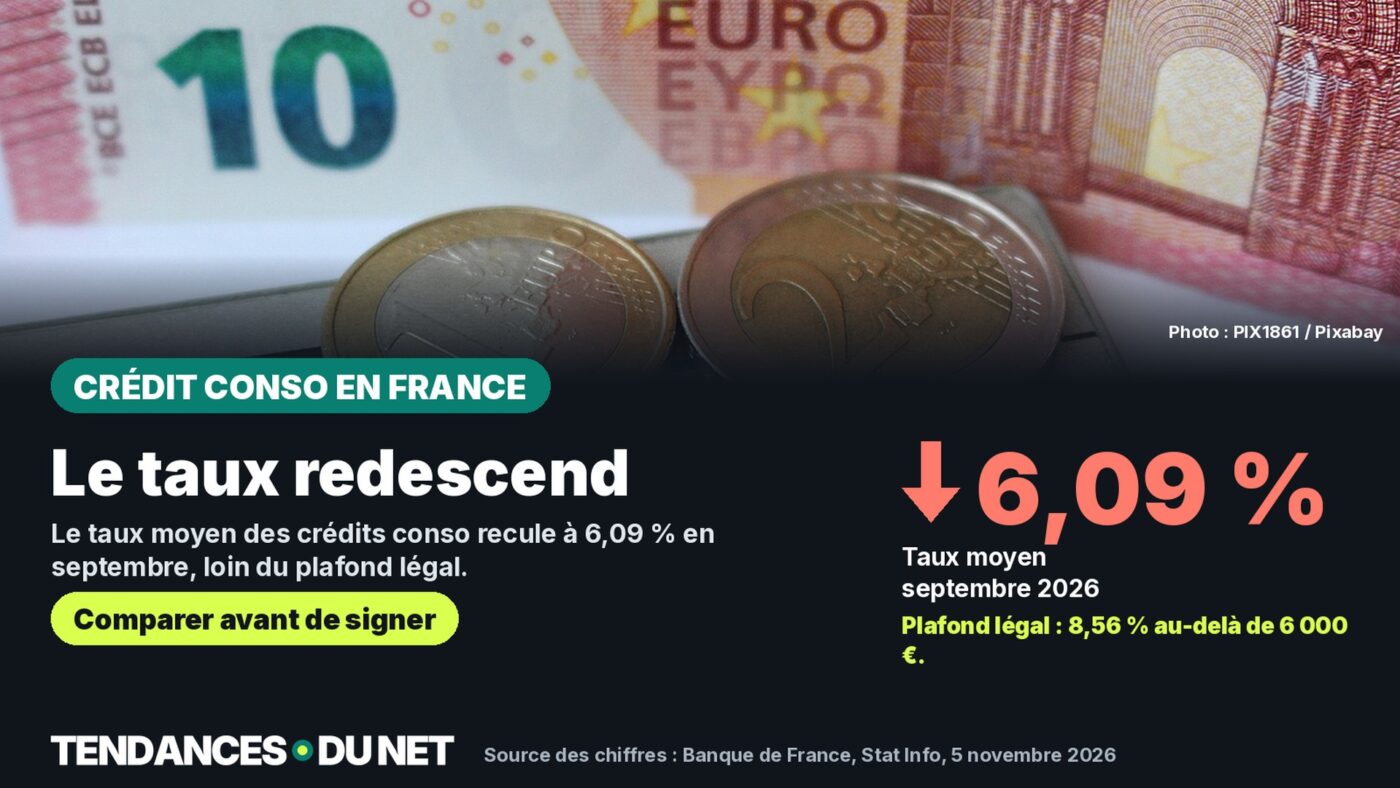
Le taux effectif des crédits à la consommation amortissables recule à 6,09 % en septembre 2026, après un pic à 6,14 % en août, selon la Banque de France. Pour les prêts de plus de 6 000 €, le taux d’usure plafonne à 8,56 %.
L’essentiel en bref
- La Banque de France relève un taux effectif de 6,09 % pour les crédits à la consommation amortissables en septembre 2026 (donnée provisoire), contre 6,14 % en août (donnée révisée) et 6,10 % en juillet.
- La production mensuelle de nouveaux crédits de ce type a progressé à 5,8 milliards d’euros en septembre, après 5,5 milliards en août.
- Le taux d’usure, plafond légal que les banques ne peuvent pas dépasser, s’établit à 8,56 % pour les crédits de plus de 6 000 € au 4e trimestre 2026, inchangé par rapport au trimestre précédent.
Les crédits à la consommation amortissables sont restés globalement stables en France à l’automne 2026. Après une pointe au cours de l’été, leur taux effectif moyen est retombé à 6,09 % en septembre, largement sous les plafonds légaux encore en vigueur.
Les chiffres proviennent du Stat Info « Crédits aux particuliers » de la Banque de France, publié le 5 novembre 2026 pour le mois de référence de septembre 2026. Ces taux effectifs (TESE) ne couvrent que les intérêts, hors frais annexes et assurance, pour les prêts amortissables hors crédits renouvelables.
Cet article détaille l’évolution récente du taux moyen, la limite légale du taux d’usure et ce que cela représente concrètement pour un emprunt de 10 000 € sur quatre ans.
Le taux recule après la pointe de l’été
Le taux effectif des crédits à la consommation amortissables a connu une hausse passagère au cours de l’été 2026, avant de refluer en septembre. Après 6,10 % en juillet, il est monté à 6,14 % en août (donnée révisée par la Banque de France), pour retomber à 6,09 % en septembre — une donnée encore provisoire à ce stade. Un an plus tôt, en septembre 2025, ce même taux s’établissait à 6,01 %, pour une production mensuelle de 5,6 milliards d’euros.
| Mois | Taux effectif (TESE) | Production mensuelle |
|---|---|---|
| Juillet 2026 | 6,10 % | 5,1 Md € |
| Août 2026 (révisé) | 6,14 % | 5,5 Md € |
| Septembre 2026 (provisoire) | 6,09 % | 5,8 Md € |
Taux effectif (TESE) des crédits à la consommation amortissables, nouveaux contrats des particuliers résidant en France. Source : Banque de France, Stat Info « Crédits aux particuliers », publication du 5 novembre 2026.
La hausse de la production mensuelle — de 5,5 à 5,8 milliards d’euros entre août et septembre, soit environ +5 % — montre que la demande de crédit à la consommation reste soutenue malgré le niveau des taux. L’encours total de ce type de crédit progressait de 1,6 % sur un an en septembre, après 2,1 % en août.
Le taux d’usure, la limite à ne jamais dépasser
Contrairement à l’Allemagne, la France encadre légalement le coût total du crédit par un plafond appelé taux d’usure. Fixé chaque trimestre par la Banque de France et publié au Journal officiel, il correspond au taux annuel effectif global (TAEG) maximal que peut légalement pratiquer un établissement prêteur, frais et assurance inclus.
Pour le quatrième trimestre 2026, la page officielle de la Banque de France sur le taux d’usure retient les plafonds suivants pour les crédits de trésorerie aux particuliers :
Taux d’usure applicables au 4e trimestre 2026
- Prêts jusqu’à 3 000 € : 23,60 %
- Prêts de plus de 3 000 € à 6 000 € : 15,76 %
- Prêts de plus de 6 000 € : 8,56 %
- Locations avec option d’achat (LOA) : 10,99 %
Ces plafonds, inchangés pour les crédits de plus de 6 000 € par rapport au trimestre précédent, s’appliquent en principe depuis le 1er octobre 2026, à l’exception des locations avec option d’achat, dont le nouveau taux entre en vigueur le 20 novembre 2026. Un contrat qui dépasserait ces seuils est entaché d’usure, ce qui expose le prêteur à des sanctions civiles et pénales.
L’écart entre le taux moyen constaté par la Banque de France (6,09 % pour les crédits de plus de 6 000 €, hors frais) et le plafond légal (8,56 % TAEG, frais inclus) montre qu’une offre peut rester parfaitement légale tout en coûtant sensiblement plus cher que la moyenne du marché — d’où l’intérêt de comparer plusieurs propositions avant de signer.
Ce que coûtent 10 000 € sur 48 mois
Simulation : crédit de 10 000 €, remboursé sur 48 mois
- Au taux moyen de septembre 2026 (6,09 %) : mensualité d’environ 235,26 €, coût total d’environ 11 292,63 €, soit environ 1 292,63 € d’intérêts.
- Au plafond légal pour les crédits de plus de 6 000 € (8,56 %) : mensualité d’environ 246,77 €, coût total d’environ 11 844,79 €, soit environ 1 844,79 € d’intérêts.
Méthode de calcul : formule d’annuité à taux constant, mensualités égales, montant net de 10 000 €, 48 échéances. Simulation de la rédaction de Tendances du Net, à titre d’illustration — ni prévision, ni offre d’un établissement précis.
Entre ces deux scénarios, l’écart atteint environ 552 € d’intérêts sur la durée totale du crédit, uniquement en fonction du taux obtenu — à montant et durée identiques. Plus la somme empruntée ou la durée augmente, plus cet écart se creuse en euros.
Comment vérifier une offre avant de signer
Le TAEG affiché dans une offre de crédit doit toujours être comparé au plafond du taux d’usure correspondant au montant emprunté, et pas seulement au taux moyen du marché.
Liste de vérification avant de signer un crédit à la consommation
- Comparer le TAEG (et non le seul taux nominal) de plusieurs établissements pour le même montant et la même durée.
- Vérifier que le TAEG proposé reste sous le taux d’usure applicable à la tranche de montant concernée.
- Demander si un remboursement anticipé est possible et à quel coût, notamment en cas de retour ultérieur à des taux plus bas.
- Évaluer séparément l’assurance emprunteur, qui n’est pas obligatoire pour un crédit à la consommation et peut être souscrite ailleurs.
Dans un marché où le taux moyen reste nettement inférieur aux plafonds légaux, un comparatif sérieux entre plusieurs offres permet souvent de réduire le coût total du crédit, sans attendre une éventuelle nouvelle baisse des taux.
Questions fréquentes
Quel est le taux moyen d’un crédit à la consommation en France actuellement ?
Selon la Banque de France, le taux effectif (TESE) des crédits à la consommation amortissables s’établissait à 6,09 % en septembre 2026 (donnée provisoire), après 6,14 % en août et 6,10 % en juillet.
Qu’est-ce que le taux d’usure et à combien s’élève-t-il ?
Le taux d’usure est le TAEG maximal qu’un établissement prêteur peut légalement appliquer. Pour le 4e trimestre 2026, il s’élève à 23,60 % pour les prêts jusqu’à 3 000 €, 15,76 % pour les prêts de 3 000 à 6 000 €, et 8,56 % au-delà de 6 000 €.
Un crédit proposé au taux moyen est-il forcément le meilleur ?
Non. Le taux moyen de la Banque de France est une moyenne statistique sur l’ensemble du marché ; certaines offres sont moins chères, d’autres plus chères, dans la limite légale du taux d’usure. Comparer plusieurs offres pour le même montant et la même durée reste nécessaire.
Que change le niveau actuel des taux pour un emprunt de 10 000 € ?
Sur 48 mois, la différence entre le taux moyen (6,09 %) et le plafond légal pour les prêts de plus de 6 000 € (8,56 %) représente environ 552 € d’intérêts supplémentaires sur la durée totale du crédit, selon une simulation de la rédaction de Tendances du Net.
Sources et date
Banque de France, Stat Info « Crédits aux particuliers », édition de septembre 2026, publié le 5 novembre 2026. Banque de France, Taux d’usure – 4e trimestre 2026, mis à jour le 9 novembre 2026. Simulation : Tendances du Net, en date du 10 novembre 2026.
Note de transparence : des outils assistés par l’IA ont été utilisés pour la recherche, la structuration et la rédaction de cet article. Les sources utilisées sont indiquées dans l’article. La publication n’intervient qu’après validation éditoriale manuelle. Adaptation pour la France, à partir d’un article publié sur Tendances du Net, avec des données et des sources propres à la France.
Comparez-vous systématiquement plusieurs offres avant de souscrire un crédit à la consommation, ou restez-vous généralement fidèle à votre banque habituelle ? Partagez votre expérience en commentaire.
Partager l’article