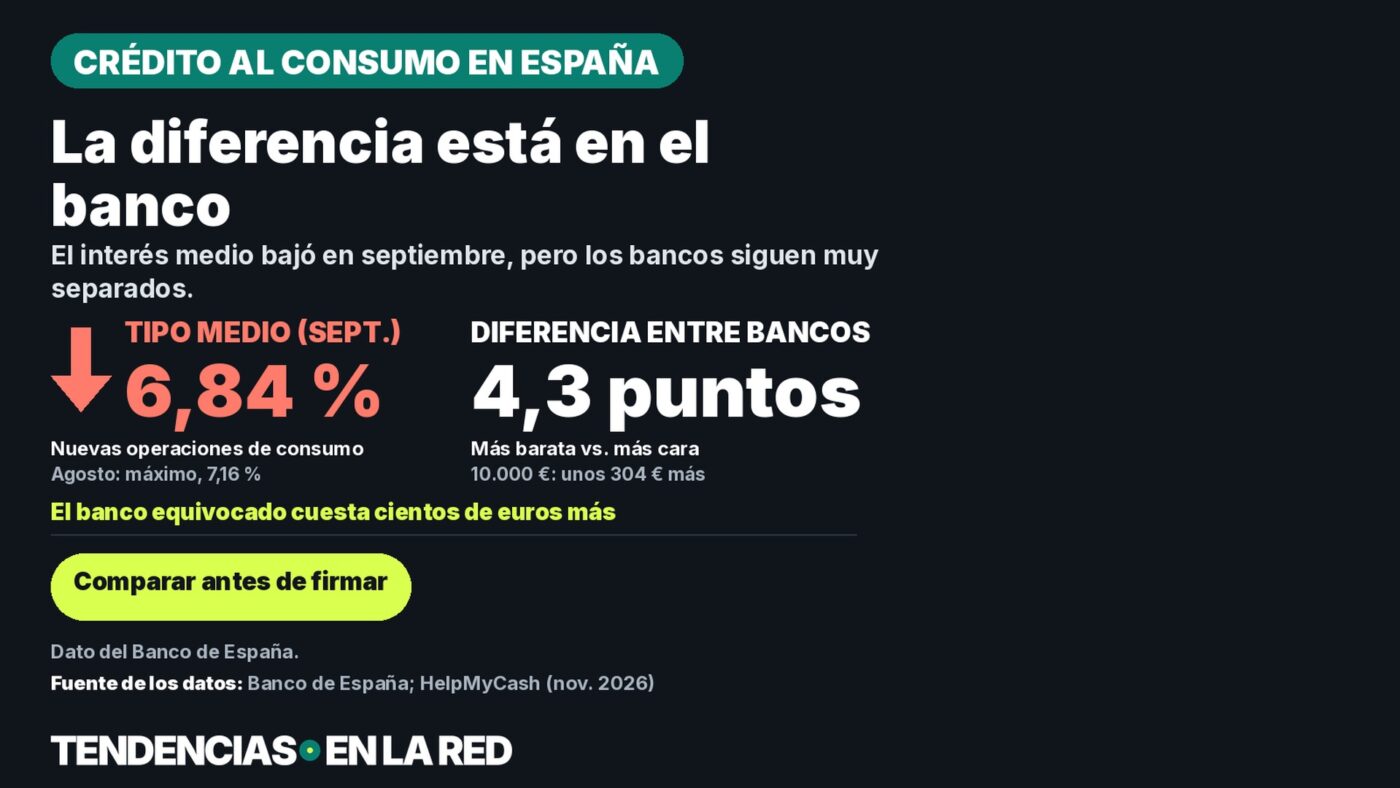
El tipo medio del crédito al consumo bajó al 6,84 % en septiembre, tras tocar un máximo anual del 7,16 % en agosto, según el Banco de España.
Lo más importante
- El Banco de España sitúa el tipo medio de los nuevos créditos al consumo de los hogares en el 6,84 % en septiembre de 2026, tras un máximo anual del 7,16 % en agosto.
- Es un dato oficial (TEDR, sin comisiones ni seguros), del Boletín Estadístico del supervisor; no es la TAE completa que paga cada cliente.
- Entre la oferta más barata y la más cara del mercado hay en noviembre de 2026 unos 4,3 puntos de diferencia, según una comparativa de HelpMyCash: con 10.000 euros a cuatro años, eso son unos 304 euros más de intereses.
El crédito al consumo se abarató en España en septiembre de 2026, después de tocar en agosto su nivel más alto del año. El Banco de España sitúa el tipo medio en el 6,84 %, tres décimas menos que el mes anterior.
Los datos afectan a quienes piden ahora un préstamo personal para un coche, una reforma o para agrupar deudas más caras. Proceden del Boletín Estadístico del Banco de España, cuadro 19.4, que recoge los tipos de interés del nuevo negocio de las entidades de crédito españolas con los hogares.
Pese a la bajada, seguir pagando de más por elegir mal entidad sigue siendo fácil: este artículo explica cuánto varía el tipo entre bancos y qué supone eso, en euros, para un crédito de 10.000 euros.
La evolución del tipo en 2026
El Banco de España publica cada mes, dentro de su estadística de tipos de interés de las instituciones financieras monetarias (IFM), el tipo medio ponderado del crédito al consumo concedido a los hogares ese mes. Es el llamado TEDR (tipo efectivo de definición restringida): un promedio ponderado por el importe de todas las operaciones nuevas, sin incluir comisiones ni seguros asociados.
A lo largo de 2026, ese tipo se movió entre el 6,80 % y el 7,16 %. En agosto marcó su máximo del año, con el 7,16 %; en septiembre bajó al 6,84 %, un nivel similar al de meses anteriores como marzo o junio. Para septiembre de 2025, el dato comparable del Banco de España era del 6,87 %, prácticamente igual que el de septiembre de 2026.
| Mes (2026) | Tipo medio (TEDR) |
|---|---|
| Enero | 6,89 % |
| Marzo | 6,84 % |
| Mayo | 6,80 % |
| Julio | 6,96 % |
| Agosto | 7,16 % |
| Septiembre | 6,84 % |
Tipo medio ponderado (TEDR) de las nuevas operaciones de crédito al consumo a hogares en España. Fuente: Banco de España, Boletín Estadístico, cuadro 19.4, datos a 2 de noviembre de 2026.
Qué mide realmente este dato
El Banco de España aclara en el propio cuadro que el TEDR no incluye gastos adicionales como primas de seguro o comisiones de apertura, y advierte de que no es una magnitud adecuada para comparar el coste total de una financiación entre ofertas. Para eso existe la TAE (tasa anual equivalente), que cada entidad debe indicar en su oferta vinculante y que sí recoge esos costes.
Es decir: el 6,84 % de septiembre es un promedio oficial, representativo del conjunto del mercado español, pero no equivale automáticamente a la TAE que pagará una persona concreta por un préstamo concreto. La oferta final depende, entre otros factores, de la entidad, el perfil de riesgo del solicitante, el importe y el plazo.
Hasta 4,3 puntos entre bancos
El dato del Banco de España es un promedio; las ofertas concretas de cada entidad se mueven en un rango mucho más amplio. Según el ranking de préstamos personales de HelpMyCash, actualizado el 3 de noviembre de 2026, la oferta más barata entre las diez analizadas era la de Fintonic, desde el 4,54 % TAE, y la más cara la de Cetelem, desde el 8,84 % TAE: una diferencia de 4,3 puntos porcentuales. Entidades como Banco Santander (desde el 5,38 % TAE) o ING, con su Préstamo Naranja (desde el 5,63 % TAE), se situaban entre ambos extremos.
De qué depende la diferencia
- Solvencia: cada entidad valora de forma distinta el riesgo de impago del solicitante.
- Modelo de negocio: bancos digitales y fintechs suelen ofrecer tipos más bajos que entidades con una amplia red de oficinas.
- Finalidad y plazo: los créditos vinculados a un fin concreto (como la compra de un coche) suelen ser más baratos que un préstamo personal sin destino fijo.
Lo que cambian 10.000 euros según el banco
Cálculo: crédito de 10.000 euros, 48 meses
- Al tipo medio del Banco de España (6,84 % TEDR): cuota mensual de unos 237,77 euros, coste total de unos 11.412,98 euros, intereses de unos 1.412,98 euros.
- Con una oferta competitiva como la de Banco Santander (5,38 % TAE): cuota mensual de unos 231,43 euros, coste total de unos 11.108,88 euros, intereses de unos 1.108,88 euros.
Cálculo: fórmula de amortización francesa (cuotas constantes) con interés mensual equivalente al tipo anual indicado, 10.000 euros de capital, 48 cuotas iguales. Cálculo propio de la redacción de Tendencias en la Red, sin comisiones ni seguros; no es una oferta vinculante de ningún banco.
La diferencia, unos 304 euros en intereses a lo largo de cuatro años, surge solo por elegir una entidad u otra, con el mismo importe y el mismo plazo. Cuanto mayor sea el crédito o más larga la cuota, mayor es el efecto en euros.
En qué fijarse antes de firmar
Con el mercado moviéndose tanto de un mes a otro, una comparación de hace medio año puede estar desfasada.
Antes de firmar un préstamo personal
- Comparar siempre la TAE, no solo el TIN (interés nominal): la TAE incluye comisiones y otros gastos obligatorios.
- Pedir varias ofertas no vinculantes antes de decidir, en lugar de aceptar la primera de la entidad habitual.
- Comprobar si existe la posibilidad de amortización anticipada sin coste adicional, por si más adelante hay tipos más bajos.
- Revisar por separado si el banco incluye un seguro de protección de pagos y si es realmente obligatorio para obtener el préstamo.
Quien ya tenga previsto pedir un crédito en los próximos meses puede compensar parte de la subida de tipos de este año simplemente comparando con cuidado; no la hace desaparecer, pero sí reduce su efecto en la cuota.
Preguntas frecuentes
¿Cuál es el tipo medio actual del crédito al consumo en España?
Según el Banco de España, el tipo medio (TEDR) de las nuevas operaciones de crédito al consumo a hogares fue del 6,84 % en septiembre de 2026, tras un máximo anual del 7,16 % en agosto.
¿Es ese 6,84 % lo que pagaré yo por mi préstamo?
No necesariamente. Es un promedio oficial del mercado que no incluye comisiones ni seguros. La oferta real depende del banco, el perfil del solicitante, el importe y el plazo; por eso conviene fijarse en la TAE de cada oferta concreta.
¿Cuánto puede variar el precio entre bancos?
Según una comparativa de HelpMyCash de noviembre de 2026, entre la oferta más barata (4,54 % TAE) y la más cara (8,84 % TAE) de un ranking de diez entidades había 4,3 puntos porcentuales de diferencia, unos 304 euros más de intereses en un crédito de 10.000 euros a cuatro años.
¿Merece la pena comparar aunque los tipos en general bajen?
Sí, porque la diferencia entre entidades existe con independencia del nivel medio del mercado. Incluso con el tipo medio a la baja, unos bancos siguen cobrando bastante más que otros por el mismo crédito.
Fuentes y fecha
Banco de España, Boletín Estadístico, cuadro 19.4 (tipos de interés de nuevas operaciones de crédito a hogares), datos a 2 de noviembre de 2026 (mes de referencia: septiembre de 2026). HelpMyCash, ranking de préstamos personales más baratos, actualizado el 3 de noviembre de 2026. Cálculo: Tendencias en la Red, fecha de elaboración 10 de noviembre de 2026.
Nota de transparencia: en la investigación, la estructuración y la redacción de este artículo se emplearon herramientas asistidas por IA. Las fuentes utilizadas figuran en el artículo. La publicación se realiza solo tras la aprobación editorial manual. Länderfassung auf Basis eines Artikels von Tendencias en la Red, für España recherchiert.
¿Compara usted siempre varias ofertas antes de pedir un préstamo personal, o suele quedarse con la de su banco habitual? Cuéntenoslo en los comentarios.
Compartir artículo