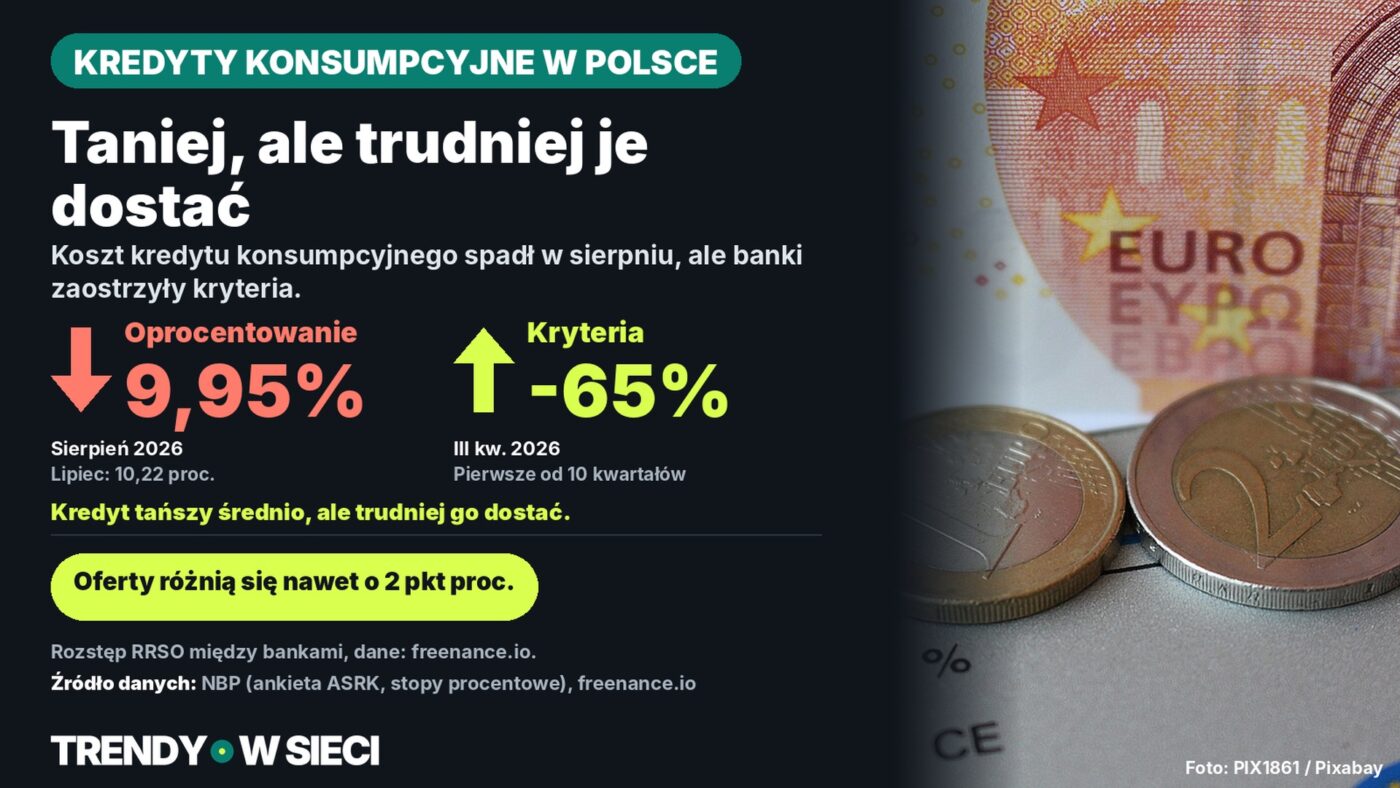
Średnie oprocentowanie nowych kredytów konsumpcyjnych spadło w sierpniu 2026 r. do 9,95 proc. Jednocześnie banki po raz pierwszy od dziesięciu kwartałów wyraźnie zaostrzyły kryteria ich przyznawania.
Najważniejsze w skrócie
- Narodowy Bank Polski podaje, że średnie oprocentowanie nowo udzielonych kredytów konsumpcyjnych wyniosło w sierpniu 2026 r. 9,95 proc. – mniej niż 10,22 proc. w lipcu i wyraźnie mniej niż 11,40 proc. rok wcześniej.
- Mimo tańszych kredytów banki w III kwartale 2026 r. po raz pierwszy od dziesięciu kwartałów zaostrzyły kryteria ich przyznawania – wynika z ankiety NBP wśród przewodniczących komitetów kredytowych.
- Między ofertami poszczególnych banków dla porównywalnego kredytu różnice sięgają około 2 punktów procentowych RRSO – dla kredytu 50 000 zł na 60 rat to w przykładzie różnica blisko 3 000 zł kosztów w ciągu pięciu lat.
Kredyt konsumpcyjny w Polsce był w sierpniu 2026 r. tańszy niż miesiąc wcześniej – ale dostać go stało się trudniej. Narodowy Bank Polski odnotował spadek średniego oprocentowania do 9,95 proc., podczas gdy banki, według własnej ankiety NBP, po raz pierwszy od dziesięciu kwartałów zaostrzyły warunki przyznawania takich kredytów.
Dotyczy to gospodarstw domowych, które biorą nowy kredyt gotówkowy lub ratalny – na przykład na remont, sprzęt AGD czy spłatę droższego zobowiązania. Dane pochodzą z comiesięcznej statystyki stóp procentowych Narodowego Banku Polskiego oraz z ankiety NBP do przewodniczących komitetów kredytowych banków za III kwartał 2026 r., opublikowanej w październiku 2026 r.
Ile w praktyce różnią się oferty poszczególnych banków i co to oznacza dla kredytu w wysokości 10 000 zł, pokazuje ten artykuł.
Oprocentowanie w dół, ale nie dla każdego
Według danych Narodowego Banku Polskiego, na które powołuje się dziennik „Rzeczpospolita”, średnie oprocentowanie nowo udzielonych kredytów konsumpcyjnych dla gospodarstw domowych wyniosło w sierpniu 2026 r. 9,95 proc. – w lipcu było to jeszcze 10,22 proc., a rok wcześniej, w sierpniu 2025 r., aż 11,40 proc. Oznacza to spadek o 0,27 punktu procentowego miesiąc do miesiąca i o 1,45 punktu procentowego rok do roku.
Wartość ta jest średnią ważoną wolumenem wszystkich nowych i renegocjowanych umów kredytów konsumpcyjnych zawartych przez banki w danym miesiącu – nie obejmuje automatycznych zmian oprocentowania w już istniejących umowach. Wolumen nowo udzielonych kredytów konsumpcyjnych wyniósł w sierpniu 2026 r. 11,302 mld zł, a od stycznia do sierpnia łącznie 93,727 mld zł – o 4,86 proc. więcej niż w analogicznym okresie 2025 r.
Dla porównania: według Biura Informacji Kredytowej (BIK) przeciętna kwota pojedynczego kredytu gotówkowego wyniosła we wrześniu 2026 r. 29 648 zł, o 12,7 proc. więcej niż rok wcześniej – Polacy pożyczają więc nie tylko nieco taniej, ale też średnio wyższe kwoty.
Dlaczego banki zaostrzają kryteria
Niższe oprocentowanie nie oznacza, że o kredyt konsumpcyjny jest teraz łatwiej. Z ankiety Narodowego Banku Polskiego do przewodniczących komitetów kredytowych za III kwartał 2026 r. wynika, że banki po raz pierwszy od dziesięciu kwartałów wyraźnie zaostrzyły kryteria przyznawania kredytów konsumpcyjnych – saldo netto odpowiedzi wyniosło -65 proc., co oznacza zdecydowaną przewagę banków zacieśniających politykę kredytową nad tymi, które ją łagodziły.
Jako główny powód banki wskazywały czynniki pozaustawowe, głównie zalecenia nadzorcze i własne decyzje biznesowe (saldo -71 proc.), w mniejszym stopniu też ocenę ryzyka gospodarczego (-10 proc.) oraz rosnący udział kredytów zagrożonych w portfelach (-8 proc.). Jednocześnie popyt na kredyty konsumpcyjne w III kwartale 2026 r. nadal rósł (saldo +19 proc.), napędzany głównie zakupami dóbr trwałego użytku, a na IV kwartał 2026 r. banki spodziewają się dalszego wzrostu popytu (saldo +36 proc.) przy w przybliżeniu niezmienionych kryteriach (saldo -5 proc.).
Co pokazuje ankieta NBP za III kwartał 2026 r.
- Kryteria przyznawania kredytów konsumpcyjnych: zaostrzenie, saldo -65 proc. – pierwsze od dziesięciu kwartałów.
- Popyt na kredyty konsumpcyjne: wzrost, saldo +19 proc., głównie dzięki zakupom dóbr trwałych.
- Prognoza banków na IV kwartał 2026 r.: kryteria w przybliżeniu bez zmian (-5 proc.), popyt dalej rośnie (+36 proc.).
Ankieta NBP to oficjalne badanie banku centralnego wśród banków udzielających kredytów w Polsce – nie jest to sondaż wśród konsumentów, lecz deklaracje samych instytucji finansowych o własnej polityce kredytowej.
Różnice między bankami sięgają 2 punktów
Średnia NBP obejmuje wszystkie nowo udzielone kredyty konsumpcyjne w Polsce – konkretne oferty poszczególnych banków mogą się od niej mocno różnić. Według zestawienia ofert kredytów gotówkowych publikowanego przez portal porównawczy Freenance, dla kredytu w wysokości 50 000 zł na 60 rat rzeczywista roczna stopa oprocentowania (RRSO) wahała się od 7,49 proc. (Alior Bank) do 9,49 proc. (Bank Pocztowy) – różnica wynosi około 2,0 punktu procentowego. W tym przykładzie oznacza to różnicę kosztu kredytu rzędu 2 940 zł w ciągu pięciu lat (10 180 zł kosztu przy najtańszej ofercie wobec 13 120 zł przy najdroższej).
Od czego zależy rozstęp ofert
- Zdolność kredytowa i scoring BIK: banki inaczej wyceniają ryzyko niewypłacalności danej osoby.
- Model biznesowy: banki internetowe i pośrednicy kredytowi często oferują niższe marże niż banki z rozbudowaną siecią oddziałów.
- Cel i kwota kredytu: kredyty celowe bywają tańsze niż kredyty gotówkowe bez określonego przeznaczenia.
Oferty pozabankowych firm pożyczkowych – jak wskazuje Freenance na przykładzie popularnego serwisu pożyczkowego – mają zwykle znacznie wyższe RRSO (rzędu kilkudziesięciu procent) i dotyczą z reguły niższych kwot, więc nie są bezpośrednio porównywalne z kredytem bankowym.
Ile kosztuje wybór banku przy 10 000 zł
Modelowe wyliczenie: kredyt 10 000 zł, 48 rat
- Przy średnim oprocentowaniu NBP (9,95 proc.): rata miesięczna ok. 253,39 zł, łączny koszt ok. 12 162,52 zł, w tym odsetki ok. 2 162,52 zł.
- Przy ofercie tańszej o 2,0 punktu procentowego (7,95 proc.): rata miesięczna ok. 243,89 zł, łączny koszt ok. 11 706,94 zł, w tym odsetki ok. 1 706,94 zł.
Sposób obliczenia: wzór raty annuitetowej z miesięczną kapitalizacją na podstawie podanego oprocentowania, kwota kredytu 10 000 zł, 48 równych rat miesięcznych. Wyliczenie własne redakcji Trendy w Sieci, nie jest to prognoza ani konkretna oferta żadnego banku.
Różnica w koszcie odsetek wynosi w tym przykładzie około 456 zł w całym okresie kredytowania – wyłącznie dzięki wyborowi innego banku, przy tej samej kwocie i tym samym okresie spłaty. Im wyższa kwota i dłuższy okres kredytowania, tym większa staje się ta różnica w złotówkach.
Prawo w Polsce ogranicza maksymalne oprocentowanie kredytów konsumenckich: zgodnie z art. 359 § 2¹ Kodeksu cywilnego odsetki maksymalne nie mogą obecnie przekraczać 14,5 proc. w skali roku. Oprocentowanie opisane w tym artykule – zarówno średnia NBP, jak i oferty poszczególnych banków – mieści się wyraźnie poniżej tego ustawowego limitu.
Na co zwrócić uwagę przy porównaniu
W okresie, gdy oferty zmieniają się szybciej niż zwykle, a jednocześnie banki zaostrzają kryteria przyznawania kredytów, warto podejść do wyboru kredytu konsumpcyjnego bardziej systematycznie niż zwykle.
Lista kontrolna przed wyborem kredytu konsumpcyjnego
- Porównać kilka niewiążących ofert niezależnie od wyniku w BIK, zamiast ograniczać się do własnego banku – dzięki temu zapytania nie obciążają historii kredytowej ponad potrzebę.
- Porównywać oferty blisko momentu podpisania umowy – warunki sprzed kilku tygodni mogą być już nieaktualne.
- Sprawdzić przed podpisaniem, czy nadpłata lub wcześniejsza spłata kredytu jest możliwa bez dodatkowych opłat.
- Osobno ocenić ewentualne ubezpieczenie spłaty kredytu i nie dopisywać go automatycznie do umowy.
Osoby planujące większy kredyt konsumpcyjny w najbliższych miesiącach mogą dzięki starannemu porównaniu ofert złagodzić część obecnego zaostrzenia kryteriów i kosztów – nie wyeliminują go jednak całkowicie.
Najczęściej zadawane pytania
Jakie jest obecnie średnie oprocentowanie kredytu konsumpcyjnego w Polsce?
Według danych Narodowego Banku Polskiego średnie oprocentowanie nowo udzielonych kredytów konsumpcyjnych wyniosło w sierpniu 2026 r. 9,95 proc., wobec 10,22 proc. w lipcu 2026 r. i 11,40 proc. w sierpniu 2025 r.
Czy teraz łatwiej dostać kredyt konsumpcyjny?
Nie. Z ankiety NBP do przewodniczących komitetów kredytowych wynika, że banki w III kwartale 2026 r. po raz pierwszy od dziesięciu kwartałów zaostrzyły kryteria przyznawania kredytów konsumpcyjnych, mimo spadku średniego oprocentowania.
Jak duże są różnice między ofertami poszczególnych banków?
Według zestawienia Freenance dla kredytu 50 000 zł na 60 rat RRSO wahało się od 7,49 proc. do 9,49 proc. – różnica ok. 2,0 punktu procentowego. Dla kredytu 10 000 zł na 48 rat odpowiada to w wyliczeniu redakcji Trendy w Sieci różnicy ok. 456 zł kosztu odsetek.
Czy istnieje ustawowy limit oprocentowania kredytu konsumenckiego w Polsce?
Tak. Zgodnie z art. 359 § 2¹ Kodeksu cywilnego odsetki maksymalne nie mogą obecnie przekraczać 14,5 proc. w skali roku. Zarówno średnie oprocentowanie NBP, jak i opisane w artykule oferty banków są wyraźnie niższe od tego limitu.
Źródła i stan na dzień
Narodowy Bank Polski, ankieta do przewodniczących komitetów kredytowych banków, „Sytuacja na rynku kredytowym – wyniki ankiety NBP”, IV kwartał 2026 r., opublikowano w październiku 2026 r. Dane o średnim oprocentowaniu nowych kredytów konsumpcyjnych za Narodowym Bankiem Polskim, cytowane przez dziennik „Rzeczpospolita”. Dane o przeciętnej kwocie kredytu gotówkowego i wysokości ustawowego limitu odsetek za portalem chf24.pl, powołującym się na dane BIK i Kodeks cywilny. Porównanie ofert kredytów gotówkowych i rozstępu RRSO między bankami: freenance.io. Wyliczenie modelowe: redakcja Trendy w Sieci, stan na 10 listopada 2026 r.
Nota przejrzystości: przy researchu, strukturyzowaniu i tworzeniu tego artykułu wykorzystano narzędzia wspomagane sztuczną inteligencją. Wykorzystane źródła są wskazane w artykule. Publikacja następuje dopiero po ręcznej akceptacji redakcyjnej. Wersja krajowa na podstawie artykułu Trendy w Sieci, zbadana dla Polski.
Porównują Czytelnicy regularnie oferty kredytów konsumpcyjnych, czy zwykle korzystają z oferty własnego banku? Podzielcie się doświadczeniami w komentarzach.
Udostępnij artykuł