Hrvatska narodna banka za drugo polugodište 2026. propisuje gornju granicu kamatnih stopa za potrošačke kredite. Stvarne kamate banaka ostaju znatno niže od tog zakonskog maksimuma.
Najvažnije ukratko
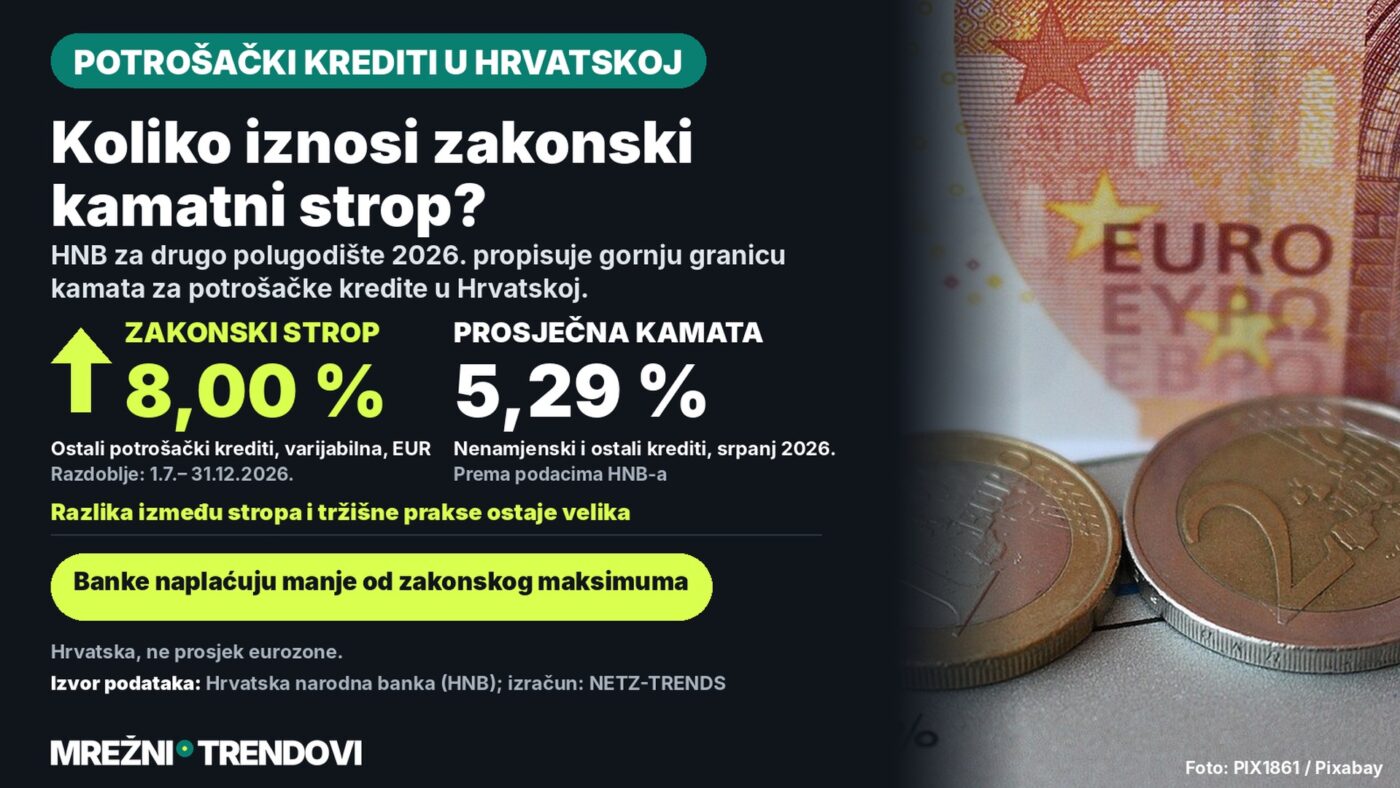
- HNB za razdoblje od 1. srpnja do 31. prosinca 2026. propisuje zakonski strop nominalne kamatne stope (NKS) od 8,00 posto za ostale potrošačke kredite s varijabilnom kamatom u eurima.
- Prema podacima HNB-a prosječna kamatna stopa na nenamjenske i ostale kredite stanovništvu u srpnju 2026. iznosila je 5,29 posto – dakle znatno ispod zakonskog maksimuma.
- Konkretna ponuda jedne banke za gotovinski kredit s fiksnom kamatom pokazuje efektivnu kamatnu stopu (EKS) od 6,07 posto za 20.000 eura na sedam godina.
Dok Njemačka bundesbanka svaki mjesec objavljuje prosječnu tržišnu kamatu na potrošačke kredite, Hrvatska narodna banka (HNB) polugodišnje propisuje zakonsku gornju granicu kamatnih stopa za potrošačke kredite. Razlika između tog zakonskog stropa i stvarnih kamata koje banke naplaćuju pokazuje koliko prostora za pregovore potrošači zapravo imaju.
Riječ je o dva različita pokazatelja: zakonski strop određuje najvišu dopuštenu kamatu koju banka smije ugovoriti, dok prosječna kamata iz redovite statistike HNB-a pokazuje što banke stvarno naplaćuju u novoodobrenim kreditima. Oba podatka dolaze izravno od HNB-a, hrvatske središnje banke i nadzornog tijela nad kreditnim institucijama.
Zakonski strop kamata za drugo polugodište 2026.
Prema službenoj tablici HNB-a o trenutačno važećim ograničenjima maksimalnih kamatnih stopa za potrošačke kredite, za razdoblje od 1. srpnja do 31. prosinca 2026. vrijede sljedeće gornje granice: za „ostale potrošačke kredite” (uključujući revolving kredite po kreditnim karticama i dopuštena prekoračenja po tekućem računu) s varijabilnom kamatnom stopom u eurima najviša dopuštena nominalna kamatna stopa (NKS) iznosi 8,00 posto, a za fiksnu kamatnu stopu u eurima 8,10 posto. Za stambene potrošačke kredite su granice niže: 3,84 posto NKS za varijabilnu kamatu u eurima, uz propisanu gornju granicu efektivne kamatne stope (EKS) od 5,40 posto.
Ti se stropovi određuju svakih šest mjeseci na temelju zakonske formule vezane uz prosječne kamatne stope kreditnih institucija, a cilj im je spriječiti prekomjerno visoke kamate pri ugovaranju kredita. Banka koja bi ugovorila kredit s kamatom iznad propisanog stropa postupala bi suprotno propisima.
Što banke stvarno naplaćuju
Zakonski strop ne znači da banke doista naplaćuju kamate blizu te granice. Prema statistici HNB-a za srpanj 2026., koju je objavio portal Informator, prosječna kamatna stopa na nenamjenske i ostale kredite stanovništvu u eurima iznosila je 5,29 posto – dakle gotovo tri postotna boda ispod zakonskog stropa od 8,00 posto.
Za usporedbu: najniža kamata u toj statistici odnosila se na stambene kredite (2,91 posto), dok su prekoračenja po tekućem računu bila najskuplja (5,58 posto). Nenamjenski potrošački krediti – najbliža kategorija klasičnom njemačkom „Ratenkredit” – nalaze se između tih dviju krajnosti.
Dva različita broja, dvije različite svrhe
- Zakonski strop (HNB, polugodišnje): najviša dopuštena kamata koju banka smije ugovoriti – gornja granica, ne prosjek.
- Prosječna kamata (HNB, mjesečno): stvarni prosjek svih novoodobrenih kredita te vrste u promatranom mjesecu.
Primjer konkretne ponude
Kako statistički prosjek izgleda u praksi, pokazuje primjer iz standardiziranih općih informacija o gotovinskom kreditu jedne hrvatske banke (OTP banka Hrvatska), datiranih 16. veljače 2026.: za gotovinski kredit od 20.000 eura na sedam godina (84 anuiteta) uz redovitu kamatnu stopu od 5,90 posto navedeni efektivni kamatna stopa (EKS) iznosi 6,07 posto, uz mjesečni anuitet od oko 291 eura.
Taj primjer nije opći tržišni prosjek niti vrijedi za svakog klijenta – stvarna ponuda ovisi o bonitetu, iznosu, roku otplate i politici pojedine banke. Ipak, pokazuje da je raspon između zakonskog stropa (8,00 posto NKS) i stvarnih ponuda na tržištu znatan.
Modelski izračun: 10.000 eura kredita
Modelski izračun: 10.000 eura kredita, 48 mjeseci otplate
- Uz prosječnu kamatu iz srpnja 2026. (5,29 posto): mjesečni obrok oko 231,70 eura, ukupan trošak oko 11.122 eura, kamata oko 1.122 eura.
- Uz zakonski strop za ostale potrošačke kredite (8,00 posto NKS, varijabilna): mjesečni obrok oko 244,13 eura, ukupan trošak oko 11.718 eura, kamata oko 1.718 eura.
Način izračuna: anuitetska formula s mjesečnim ukamaćivanjem na temelju navedene kamatne stope, 10.000 eura neto iznosa kredita, 48 jednakih mjesečnih obroka. Modelski izračun uredništva Mrežni trendovi, nije ponuda niti prognoza nijedne banke. NKS i EKS nisu istovjetni; za točan EKS pojedine ponude odlučujuća je informacija banke.
Razlika od oko 596 eura kamata tijekom cijelog razdoblja otplate pokazuje raspon između prosječne tržišne prakse i zakonski dopuštenog maksimuma – pri istom iznosu i roku otplate. Konkretna ponuda pojedine banke za pojedinog klijenta može odstupati u oba smjera.
Na što obratiti pozornost prije ugovaranja
Budući da zakonski strop ne jamči nisku kamatu, a stvarna ponuda ovisi o banci i bonitetu klijenta, usporedba prije potpisivanja ugovora ostaje korisna.
Kontrolni popis prije ugovaranja potrošačkog kredita
- Zatražite informativni izračun (EKS, ne samo NKS) od nekoliko banaka za istu svotu i rok otplate.
- Provjerite je li u EKS uključena i naknada za obradu kredita te eventualno osiguranje otplate kredita.
- Usporedite ponude u kratkom razdoblju – kamate se mogu mijenjati iz mjeseca u mjesec.
- Provjerite uvjete prijevremene otplate bez dodatnih troškova.
Za detaljan pregled kako se EKS izračunava i zašto dvije ponude s istom nominalnom kamatom mogu imati različit EKS, HNB objašnjava pojam na službenoj stranici s tablicom ograničenja.
Česta pitanja
Koliki je zakonski maksimum kamate na potrošački kredit u Hrvatskoj?
Za razdoblje od 1. srpnja do 31. prosinca 2026. HNB propisuje za ostale potrošačke kredite (nenamjenske, kreditne kartice, dopuštena prekoračenja) s varijabilnom kamatom u eurima gornju granicu nominalne kamatne stope od 8,00 posto, a za fiksnu kamatu 8,10 posto.
Naplaćuju li banke doista kamate blizu tog maksimuma?
Ne nužno. Prema statistici HNB-a prosječna kamata na nenamjenske i ostale kredite u srpnju 2026. iznosila je 5,29 posto – znatno ispod zakonskog stropa od 8,00 posto.
Što je razlika između NKS-a i EKS-a?
Nominalna kamatna stopa (NKS) osnovna je kamatna stopa za obračun kamata. Efektivna kamatna stopa (EKS) uključuje i dodatne naknade koje se plaćaju pri odobravanju kredita te je realniji prikaz ukupne cijene kredita. Konkretni primjer jedne banke za gotovinski kredit pokazuje NKS od 5,90 posto i EKS od 6,07 posto.
Isplati li se usporediti ponude više banaka?
Da. Budući da stvarne kamate variraju i ovise o pojedinoj banci, bonitetu i iznosu kredita, usporedba informativnih izračuna (posebno EKS-a) prije potpisivanja ugovora može smanjiti ukupni trošak kredita.
Izvori i datum
Hrvatska narodna banka (HNB), Trenutačno važeća ograničenja maksimalnih kamatnih stopa za potrošačke kredite pri sklapanju ugovora, razdoblje primjene 1.7.2026.–31.12.2026. Informator (Novi informator), „Kamate na kredite u srpnju i dalje oko istih razina”, prema podacima HNB-a za srpanj 2026., objavljeno 1. rujna 2026. OTP banka Hrvatska, Opće informacije o gotovinskom kreditu (standardizirani europski informativni obrazac), datum dokumenta 16. veljače 2026. Modelski izračun: Mrežni trendovi, stanje 10. studenoga 2026.
Napomena o transparentnosti: pri istraživanju, strukturiranju i pisanju ovog članka korišteni su alati potpomognuti umjetnom inteligencijom. Korišteni izvori navedeni su u članku. Objava slijedi tek nakon ručnog uredničkog odobrenja. Länderfassung na temelju članka s Mrežni trendovi, istražena za Hrvatsku.
Uspoređujete li ponude više banaka prije uzimanja potrošačkog kredita, ili ostajete kod svoje matične banke? Podijelite svoje iskustvo u komentarima.
Podijeli članak