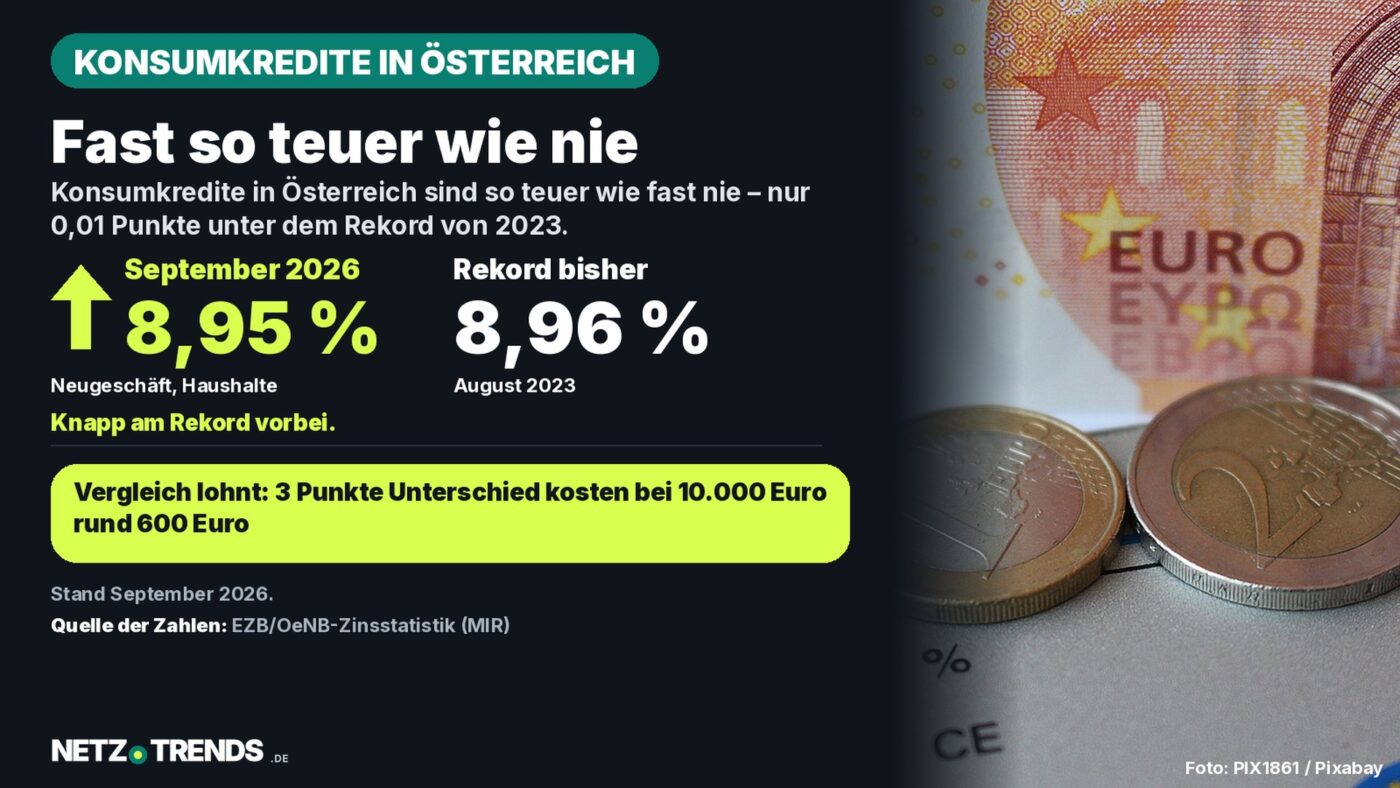
Der Zinssatz für neue Konsumkredite an Haushalte in Österreich lag im September 2026 bei 8,95 Prozent – nur 0,01 Punkte unter dem bisherigen Höchststand aus dem Jahr 2023.
Das Wichtigste in Kürze
- Laut EZB-Zinsstatistik, die auf Meldungen der Oesterreichischen Nationalbank (OeNB) beruht, lag der Zinssatz für neu vergebene Konsumkredite an private Haushalte in Österreich im September 2026 bei 8,95 Prozent effektiv.
- Das ist der zweithöchste Wert seit Beginn dieser Datenreihe im Jänner 2018 – nur im August 2023 war der Zinssatz mit 8,96 Prozent noch höher.
- Seit Jänner 2026 (8,26 Prozent) ist der Zinssatz fast durchgehend gestiegen, mit einem deutlichen Sprung zwischen Juni (8,44 Prozent) und August (8,86 Prozent).
Wer sich in Österreich derzeit einen neuen Konsumkredit aufnimmt – etwa für ein Auto, Möbel oder eine größere Anschaffung –, zahlt dafür fast so viel wie noch nie seit Beginn der Erhebung. Im September 2026 lag der durchschnittliche Zinssatz für solche Kredite bei 8,95 Prozent.
Die Zahlen stammen aus der MFI-Zinsstatistik der Europäischen Zentralbank (EZB), die für Österreich auf den Meldungen der Oesterreichischen Nationalbank (OeNB) an die Kreditinstitute beruht. Erfasst wird der annualisierte vereinbarte Jahreszins (AAR) für neu abgeschlossene Konsumkredite an private Haushalte, ohne revolvierende Kredite, Überziehungskredite und Kreditkartenschulden.
Der Verlauf seit 2018
Die EZB-Reihe für Österreich reicht bis Jänner 2018 zurück. Den bisherigen Höchststand erreichte der Zinssatz im August 2023 mit 8,96 Prozent, in den Monaten davor und danach pendelte er meist zwischen 8,7 und 8,9 Prozent. Danach sank er schrittweise wieder, zuletzt bis auf 7,84 Prozent im August 2025. Den niedrigsten Wert der gesamten Reihe meldete die OeNB für April 2020 mit 4,69 Prozent – mitten in der Corona-Pandemie, als die Europäische Zentralbank die Leitzinsen auf einem historischen Tiefstand hielt.
| Monat | Zinssatz (AAR) |
|---|---|
| Jänner 2026 | 8,26 % |
| März 2026 | 8,18 % |
| Mai 2026 | 8,46 % |
| Juli 2026 | 8,70 % |
| August 2026 | 8,86 % |
| September 2026 | 8,95 % |
Annualisierter vereinbarter Jahreszins (AAR) für Konsumkredite im Neugeschäft, private Haushalte in Österreich. Quelle: Europäische Zentralbank, MFI-Zinsstatistik (Meldung der OeNB), Serie MIR.M.AT.B.A2B.A.R.A.2250.EUR.N, Datenstand Anfang November 2026.
Die EZB-Statistik weist für Österreich keine Begründung für den Anstieg aus, sie bildet nur das tatsächliche Neugeschäft der heimischen Banken ab. Der Trend läuft seit Jahresbeginn 2026 weitgehend in eine Richtung: nur im März gab es eine kurze Gegenbewegung nach unten.
Vergleich mit Deutschland
Auch in Deutschland sind Ratenkredite zuletzt teurer geworden: Die Deutsche Bundesbank meldet für deutsche Banken einen Effektivzins von 8,70 Prozent im August 2026 und 8,64 Prozent im September 2026 – nach einem Sprung von 0,53 Punkten zwischen Juli und August. In Österreich lag der Zinssatz im September mit 8,95 Prozent damit rund 0,3 Punkte über dem deutschen Wert, und anders als in Deutschland gab er im September nicht nach, sondern stieg weiter.
Ein direkter Vergleich der beiden Werte ist nur eingeschränkt möglich: Die Bundesbank und die OeNB erheben ihre Zinsstatistiken nach derselben EZB-Methodik, doch die Zusammensetzung der jeweiligen Bankenlandschaft, der Anteil von Direktbanken und die Struktur der vergebenen Kredite unterscheiden sich zwischen beiden Ländern.
Was ein Vergleich bei 10.000 Euro ausmachen kann
Modellrechnung: 10.000 Euro Kredit, 48 Monate Laufzeit
- Beim Österreich-Durchschnitt (8,95 Prozent effektiv): Monatsrate rund 247,47 Euro, Gesamtkosten rund 11.879 Euro, Zinskosten rund 1.879 Euro.
- Bei einem um drei Prozentpunkte günstigeren Angebot (5,95 Prozent effektiv): Monatsrate rund 234,22 Euro, Gesamtkosten rund 11.243 Euro, Zinskosten rund 1.243 Euro.
Rechenweg: Annuitätenformel mit monatlicher Verzinsung aus dem genannten effektiven Jahreszins, 10.000 Euro Nettokreditbetrag, 48 gleiche Monatsraten. Modellrechnung der NETZ-TRENDS-Redaktion, keine Prognose und kein konkretes Angebot einer Bank. Eine Spanne von drei Prozentpunkten zwischen günstigsten und teuersten Anbietern ist eine Annahme zur Veranschaulichung, keine für Österreich amtlich erhobene Umfrage.
Der Unterschied von rund 636 Euro Zinskosten über die gesamte Laufzeit entsteht allein durch die Wahl des Anbieters – bei gleicher Kreditsumme und Laufzeit. Je länger die Laufzeit und je höher die Kreditsumme, desto größer fällt dieser Effekt in Euro aus.
Worauf beim Kreditvergleich achten
Checkliste für den Kreditvergleich
- Mehrere unverbindliche Angebote einholen, statt nur bei der Hausbank nachzufragen.
- Den tatsächlichen effektiven Jahreszins vergleichen, nicht nur den Sollzinssatz.
- Prüfen, ob eine Sondertilgung ohne Zusatzkosten möglich ist.
- Restschuldversicherungen separat bewerten und nicht automatisch mitbuchen.
- Bei Unsicherheit eine unabhängige Beratung der Arbeiterkammer oder des Vereins für Konsumenteninformation (VKI) nutzen.
Wer ohnehin plant, in den kommenden Monaten einen größeren Kredit aufzunehmen, kann durch einen sorgfältigen Vergleich einen Teil des aktuellen Zinsanstiegs ausgleichen – verschwinden lässt er ihn nicht.
Häufige Fragen
Wie hoch ist der Zins für einen Konsumkredit in Österreich aktuell?
Nach der jüngsten EZB-Zinsstatistik, die auf OeNB-Meldungen beruht, lag der annualisierte vereinbarte Jahreszins für neu vergebene Konsumkredite an private Haushalte in Österreich im September 2026 bei 8,95 Prozent.
Ist das der höchste Wert, der je gemessen wurde?
Nein, knapp nicht. Die Datenreihe der EZB für Österreich reicht bis Jänner 2018 zurück. Der bisherige Höchststand liegt bei 8,96 Prozent im August 2023 – nur 0,01 Prozentpunkte über dem Wert von September 2026.
Wie unterscheidet sich der Zins von dem in Deutschland?
Die Deutsche Bundesbank meldete für September 2026 einen Effektivzins von 8,64 Prozent für Konsumentenkredite in Deutschland – rund 0,3 Prozentpunkte unter dem österreichischen Wert für denselben Monat. Beide Statistiken folgen zwar derselben EZB-Methodik, sind aber wegen unterschiedlicher Bankenlandschaften nicht eins zu eins vergleichbar.
Lohnt sich ein Kreditvergleich trotz allgemein hoher Zinsen?
Ja. Der gemeldete Wert ist ein Durchschnitt über alle neu abgeschlossenen Konsumkredite in Österreich; einzelne Angebote können davon abweichen. Ein Vergleich mehrerer unverbindlicher Angebote kann daher auch in einer Phase hoher Durchschnittszinsen zu einem günstigeren Vertrag führen.
Quellen und Stand
Europäische Zentralbank (EZB), MFI-Zinsstatistik, Serie MIR.M.AT.B.A2B.A.R.A.2250.EUR.N (Österreich, Konsumkredite an Haushalte, Neugeschäft), beruhend auf Meldungen der Oesterreichischen Nationalbank, Datenstand Anfang November 2026 (Berichtsmonat September 2026). Deutsche Bundesbank, MFI-Zinsstatistik, Datenstand 2. November 2026, zum Vergleich mit Deutschland. Modellrechnung: NETZ-TRENDS, Stand 10. November 2026.
Länderfassung auf Basis eines Artikels von NETZ-TRENDS.de, für Österreich recherchiert. Bildhinweis des Originals: KI-generiertes Symbolbild.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Vergleichen Sie Ihren Konsumkredit bereits regelmäßig, oder bleiben Sie meist bei der Hausbank? Schreiben Sie es uns in die Kommentare.
Artikel teilen