Umfrage für den vzbv unter 1.030 Online-Banking-Nutzenden in Deutschland: Der Verband fordert eine „intelligente“ Namensprüfung
Das Wichtigste in Kürze
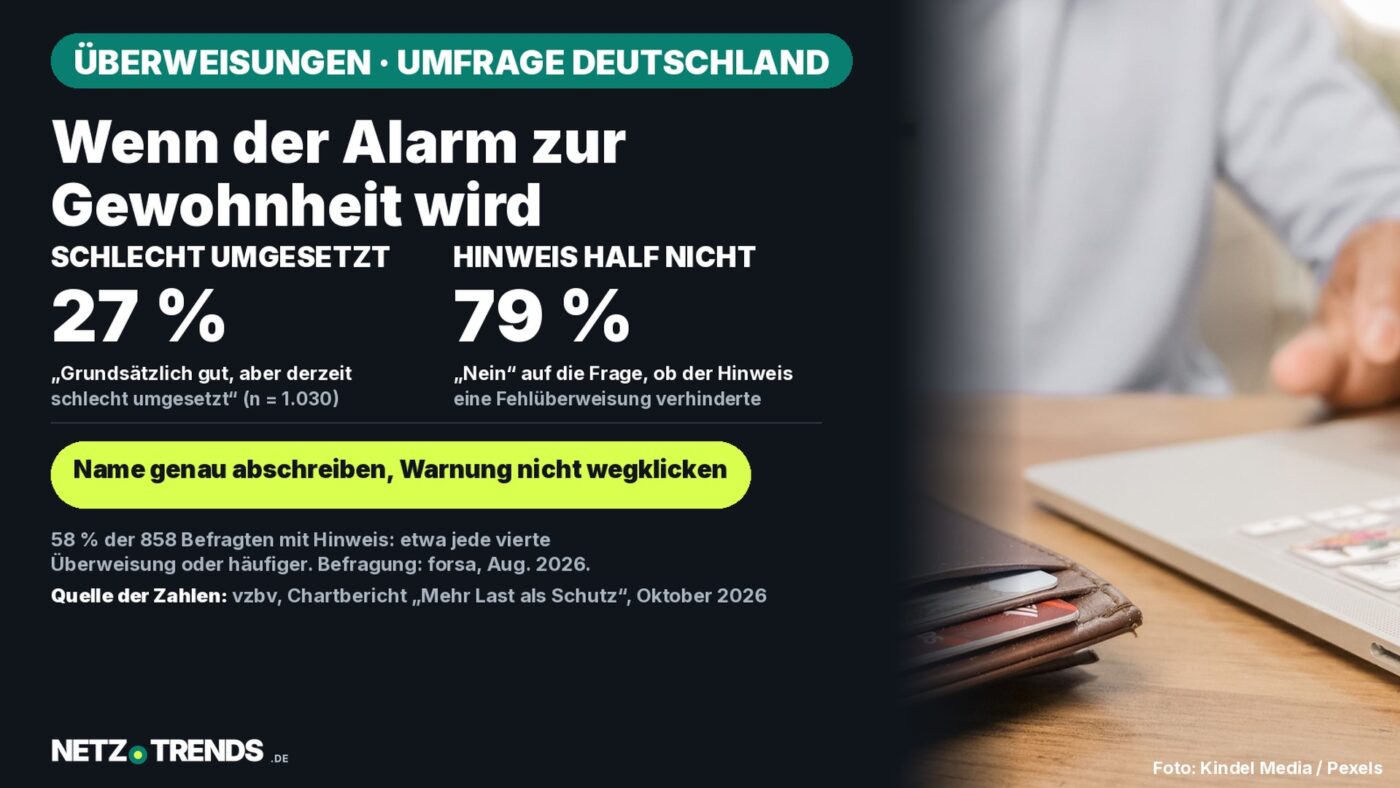
- Seit dem 9. Oktober 2025 gleichen Banken in Deutschland bei Euro-Überweisungen Empfängername und IBAN ab. Nach einer Umfrage im Auftrag des Verbraucherzentrale Bundesverbands (vzbv) halten 27 Prozent der Online-Banking-Nutzenden die Umsetzung für schlecht, obwohl sie die Prüfung grundsätzlich gut finden.
- Von 858 Befragten mit mindestens einem Warnhinweis sagten 79 Prozent „Nein“ auf die Frage, ob ein Hinweis eine Überweisung an ein falsches Konto verhindert habe. 58 Prozent von ihnen sehen Warnungen bei etwa jeder vierten Überweisung oder häufiger.
- Wer trotz Warnung überweist, trägt nach Angaben der Verbraucherzentrale das Risiko selbst. Der vzbv fordert eine „intelligente“ Prüfung, die auch einen fehlenden zweiten Vornamen oder vertauschte Namen erkennt.
Ein Jahr nach dem Start der Empfängerüberprüfung bei Überweisungen in Deutschland zeigt eine vzbv-Umfrage ein gemischtes Bild: Die meisten Befragten finden den Namensabgleich grundsätzlich richtig, aber gut jeder Vierte hält die Umsetzung für schlecht. Das geht aus einer Pressemitteilung des vzbv vom 9. Oktober 2026 und dem dazugehörigen Chartbericht hervor. Stand dieses Beitrags: 13. Oktober 2026.
Was die Empfängerüberprüfung leistet – und was nicht
Seit dem 9. Oktober 2025 müssen nach Angaben der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) alle Kreditinstitute bei Überweisungen eine Empfängerüberprüfung durchführen. Sie betrifft Echtzeit- und normale Euro-Überweisungen im Euroraum, und zwar von Girokonto zu Girokonto. Nach BaFin-Angaben hat die EU die Prüfung per Verordnung eingeführt; gemeint ist die Verordnung (EU) 2024/886 vom 13. März 2024 zu Echtzeitüberweisungen in Euro.
Die Bank prüft vor der Freigabe, ob der eingegebene Name zur IBAN passt. Es gibt nach BaFin-Angaben drei Ergebnisse: Die Angaben stimmen überein, sie stimmen fast überein (dann zeigt die Bank den Namen des Empfängers an) oder sie weichen ab (dann erscheint ein Hinweis auf das Risiko einer Fehlüberweisung). Bei einer Abweichung liegt die Entscheidung bei der Kundschaft: Sie kann nach BaFin-Angaben abbrechen, korrigieren oder unverändert freigeben.
Was der Check nicht leistet, hält die Verbraucherzentrale in ihrem Ratgeber (Stand 1. September 2026) fest: Lastschriften sind nicht erfasst, ebenso wenig Papierüberweisungen aus einem Einwurfkasten und Überweisungen ins Nicht-EU-Ausland. Phishing und den Zugriff von Kriminellen auf Konten verhindert die Prüfung demnach nicht.
Was die Umfrage zeigt
Der vzbv ließ vom Institut forsa vom 3. bis 9. August 2026 insgesamt 1.030 Online-Banking-Nutzende ab 18 Jahren in Deutschland befragen. Ergänzend wertete er 295 Rückmeldungen aus, die zwischen März und Juli 2026 über einen Verbraucheraufruf eingingen. Das Ergebnis zur Gesamtbewertung: 63 Prozent finden die Prüfung gut und derzeit gut umgesetzt, 27 Prozent finden sie grundsätzlich gut, aber derzeit schlecht umgesetzt, 4 Prozent lehnen sie grundsätzlich ab. In seiner Pressemitteilung nennt der vzbv 91 Prozent, die die Prüfung grundsätzlich positiv bewerten; die beiden Tabellenwerte ergeben zusammen 90 Prozent.
| Bewertung der Namensprüfung bei Überweisungen | Anteil |
|---|---|
| Grundsätzlich gut und derzeit gut umgesetzt | 63 % |
| Grundsätzlich gut, aber derzeit schlecht umgesetzt | 27 % |
| Grundsätzlich nicht gut | 4 % |
| Weiß nicht / keine Angabe | 5 % |
Genauer hinschauen lohnt sich bei den Warnhinweisen. 858 der 1.030 Befragten hatten in den vergangenen sechs Monaten mindestens einen Hinweis erhalten. Von diesen 858 gaben 38 Prozent an, dass fast keine ihrer Überweisungen betroffen sei. 58 Prozent sehen laut vzbv Warnungen bei etwa jeder vierten Überweisung oder häufiger, 10 Prozent bei fast allen.
| Anteil der Überweisungen mit Warnhinweis (nur Befragte mit mindestens einem Hinweis in sechs Monaten) | Anteil |
|---|---|
| Fast keine | 38 % |
| Etwa ein Viertel | 32 % |
| Etwa die Hälfte | 12 % |
| Etwa drei Viertel | 5 % |
| Fast alle | 10 % |
| Weiß nicht / keine Angabe | 4 % |
Auf die Frage, ob der Hinweis geholfen habe, eine Überweisung an ein falsches Konto zu verhindern, antworteten 79 Prozent dieser Gruppe mit „Nein“. Der Chartbericht nennt für diese Frage nur den Wert der Antwort „Nein“; die übrigen Antwortanteile weist er nicht aus. Ob die Warnungen unnötig waren oder schlicht keine Fehlüberweisung drohte, lässt sich daraus nicht ablesen.
Wo der vzbv ansetzt
Der Verband kritisiert den exakten Abgleich von Zeichenfolgen. Er erzeuge zu viele Warnmeldungen, etwa wenn nur ein zweiter Vorname fehle. „Wer immer wieder Fehlalarme erhält, klickt Warnhinweise irgendwann einfach weg“, sagt Dorothea Mohn, Leiterin des Teams Finanzmarkt im vzbv. Und weiter: „Der Namensabgleich findet grundsätzlich eine hohe Unterstützung, aber er funktioniert noch nicht gut.“
Der vzbv fordert eine „intelligente“ Empfängerprüfung, die den richtigen Empfänger auch bei vertauschtem Vor- und Nachnamen, fehlendem zweiten Vornamen sowie abweichenden Sonderzeichen oder Bindestrichen erkennt.
Einordnung: Was offen bleibt
Die Verbraucherzentrale schreibt in ihrem Ratgeber, Abweichungen bei Umlauten, Groß- und Kleinschreibung, Sonderzeichen, Leerzeichen oder Bindestrichen seien meist unproblematisch. Der vzbv wiederum nennt abweichende Sonderzeichen und Bindestriche als Auslöser unnötiger Warnungen. Wie streng einzelne Banken und Sparkassen tatsächlich abgleichen, geht aus keiner der beiden Veröffentlichungen hervor. Eine Stellungnahme der Kreditwirtschaft zur vzbv-Auswertung hat die Redaktion bis zur Veröffentlichung nicht gefunden.
Wer haftet, wenn die Warnung ignoriert wird
Nach BaFin-Angaben haftet die Bank nicht für den Schaden, wenn sie geprüft hat und die Zahlung trotzdem an den falschen Empfänger geht. Hat sie nicht geprüft und es kommt zu einer fehlerhaften Zahlung, muss sie den Betrag erstatten. Die Verbraucherzentrale formuliert es so: „Wer trotz Warnung überweist, trägt selbst das Risiko.“ Die Bank hafte nur, wenn der Abgleich vorher ausdrücklich eine Übereinstimmung ergeben habe.
Daraus ergibt sich als Schlussfolgerung der Redaktion: Wer Warnhinweise aus Gewohnheit wegklickt, trägt im Fall einer Fehlüberweisung nach diesen Angaben das Risiko selbst. Wie oft das in der Praxis vorkommt, belegt die Umfrage nicht.
Was Betroffene jetzt tun können
Die Verbraucherzentrale empfiehlt, den Empfängernamen direkt aus der Rechnung zu übernehmen. Bei Unternehmen solle es der vollständige Firmenname sein, wie er im Register steht. Echte Tippfehler können einen negativen Abgleich auslösen, deshalb sollte der Name sorgfältig abgeschrieben werden. Bei einer deutlichen Abweichung rät sie, die Überweisung nicht freizugeben und den Empfänger über einen offiziellen Kanal zu klären. Das gilt laut Verbraucherzentrale auch, wenn die Prüfung kein Ergebnis liefert, etwa bei technischen Störungen.
Zu den Entgelten rund ums Konto hat NETZ-TRENDS zuletzt berichtet, bis wann Ansprüche aus unwirksamen Gebührenerhöhungen verjähren können: Girokonto-Gebühren in Deutschland: Rückforderung für 2023 kann Ende 2026 verjähren.
Frage an Sie
Wie oft erscheint bei Ihren Überweisungen ein Warnhinweis, und wie gehen Sie damit um? Schreiben Sie uns Ihre Erfahrungen gerne in die Kommentare.
Quellen
- Verbraucherzentrale Bundesverband (vzbv): Mehr Last als Schutz: So verfehlt die Empfängerüberprüfung ihr Ziel, Pressemitteilung vom 9. Oktober 2026
- vzbv: Chartbericht „Mehr Last als Schutz – Empfängerüberprüfung bei SEPA-Überweisungen“, Oktober 2026 (PDF)
- BaFin: Empfängerüberprüfung bei Überweisungen, abgerufen am 13. Oktober 2026
- Verbraucherzentrale: Neue Pflicht: Banken gleichen Name und IBAN bei Überweisungen ab, Stand 1. September 2026
- Europäische Union: Verordnung (EU) 2024/886 vom 13. März 2024 (EUR-Lex)
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.