Zustimmung per Schweigen ist unwirksam – BGH-Urteile vom 27. April 2021 und 3. Juni 2025 (XI ZR 26/20, XI ZR 45/24)
Das Wichtigste in Kürze
- Der deutsche Bundesgerichtshof (BGH) hat Klauseln, nach denen Banken Änderungen als genehmigt ansehen, wenn die Kundschaft nicht widerspricht, am 27. April 2021 und erneut am 3. Juni 2025 für unwirksam erklärt.
- Wer einer Gebührenerhöhung nicht ausdrücklich zugestimmt hat, kann laut Urteil vom 3. Juni 2025 unter Umständen zu viel gezahlte Entgelte zurückverlangen (§ 812 BGB).
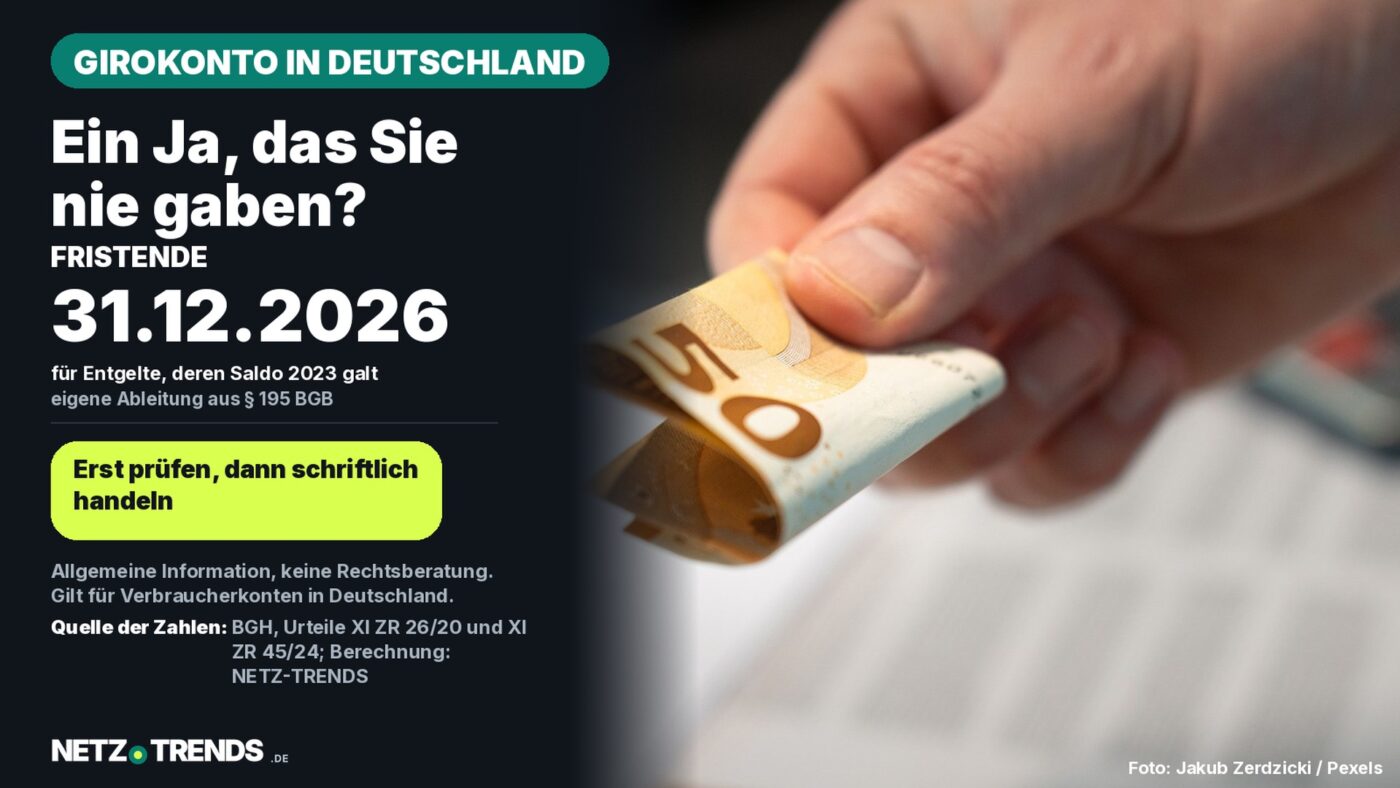
- Es gilt die dreijährige Regelverjährung. Nach dieser Logik könnten Ansprüche für Entgelte, deren Saldoabschluss 2023 als anerkannt galt, am 31. Dezember 2026 verjähren – eine eigene Ableitung der Redaktion, keine Rechtsberatung.
Eine Mitteilung der Bank über geänderte Entgelte, verbunden mit dem Hinweis, ohne Widerspruch gelte die Änderung als genehmigt: Genau um diese Konstruktion ging es in zwei Verfahren vor dem deutschen Bundesgerichtshof (BGH). Er hat sie zweimal für unwirksam erklärt. Offen ist für viele Betroffene, ob sie Geld zurückfordern können – und bis wann. Stand dieses Beitrags: 12. Oktober 2026.
Was der Bundesgerichtshof entschieden hat
Am 27. April 2021 erklärte der BGH im Verfahren gegen die Postbank (Aktenzeichen XI ZR 26/20) die Zustimmungsfiktionsklausel in Bankbedingungen für unwirksam. Die Verbraucherzentrale ordnet das Urteil als branchenweit bedeutsam ein. Am 3. Juni 2025 folgte die Entscheidung im Musterverfahren des Verbraucherzentrale Bundesverbands (vzbv) gegen die Berliner Sparkasse (XI ZR 45/24). Nach dem vom vzbv veröffentlichten Urteilstext ist die entsprechende Klausel der Sparkassen-Bedingungen im Verbraucherverkehr unwirksam; die Berliner Sparkasse bekräftigte laut Urteil in einer Unterlassungserklärung, dass die Klausel nicht mehr verwendbar sei.
| Datum | Gericht und Aktenzeichen | Verfahren | Kernaussage |
|---|---|---|---|
| 27. April 2021 | BGH, XI ZR 26/20 | Postbank | Zustimmungsfiktionsklausel unwirksam |
| 27. März 2024 | Kammergericht Berlin | vzbv gegen Berliner Sparkasse, Vorinstanz | Entscheidung, die der BGH im Revisionsverfahren überprüfte |
| 3. Juni 2025 | BGH, XI ZR 45/24 | vzbv gegen Berliner Sparkasse | Klausel im Verbraucherverkehr unwirksam; Rückforderung nach § 812 BGB möglich |
Wer Geld zurückfordern kann – und wer nicht
Der Rückforderungsanspruch stützt sich nach dem Urteil auf § 812 Absatz 1 BGB: Entgelte gelten als ohne Rechtsgrund gezahlt, soweit sie allein auf die unwirksame Klausel gestützt wurden. Nach der Auswertung der Verbraucherzentrale setzt das voraus, dass Betroffene der Erhöhung nicht aktiv zugestimmt haben. Wer später ausdrücklich zugestimmt hat, verliert den Anspruch demnach für die Zeit ab dieser Zustimmung.
Eine Einschränkung gehört zur Einordnung: Eine stillschweigende Vereinbarung im Einzelfall hat der BGH nach dem veröffentlichten Urteilstext nicht ausgeschlossen. Ob schon das bloße Weiterführen des Kontos als Zustimmung zu werten sein kann, lässt sich deshalb nicht pauschal für alle beantworten – das hängt vom konkreten Vertrag und Schriftverkehr ab.
Rechenbeispiel der Redaktion (keine Angabe einer Bank)
Angenommen, ein Kontoentgelt wäre ab Januar 2023 um 2 Euro im Monat angehoben worden. Das sind 24 Euro im Jahr und über vier Jahre bis Dezember 2026 insgesamt 96 Euro. Ob und in welcher Höhe tatsächlich ein Anspruch besteht, hängt von der konkreten Erhöhung und der Zustimmung ab.
Warum das Jahresende zählt: die Verjährung
Für solche Ansprüche gilt die regelmäßige Verjährungsfrist von drei Jahren (§ 195 BGB). Sie beginnt nach § 199 Absatz 1 BGB zum Schluss des Jahres, in dem der Anspruch entstanden ist und die Betroffenen von den anspruchsbegründenden Umständen Kenntnis hatten oder hätten haben müssen. Nach dem Urteil vom 3. Juni 2025 entsteht der Anspruch erst, wenn der Saldoabschluss anerkannt ist; das ist laut Urteil der Fall, wenn der Saldo nach sechs Wochen ohne Einwand als anerkannt gilt.
Maßgeblich ist laut BGH die Kenntnis der Tatsachen, nicht der Rechtslage. Dass die Erhöhungen aus den Entgeltmitteilungen und dem Ausweis im Saldoabschluss erkennbar waren, genügte dem Gericht. Eine unsichere oder zweifelhafte Rechtslage, die den Fristbeginn hinausschieben könnte, sah der BGH im entschiedenen Fall nicht.
Die Verbraucherzentrale rechnete im Juni 2025 vor, dass Ansprüche aus dem Jahr 2022 mit Ablauf des 31. Dezember 2025 verjähren. Nach derselben Logik könnten Ansprüche für Entgelte, deren Saldoabschluss im Jahr 2023 als anerkannt galt, am 31. Dezember 2026 verjähren. Das ist eine eigene Ableitung der Redaktion. Wann der Saldoabschluss im Einzelfall als anerkannt galt, steht in den eigenen Kontounterlagen.
Wichtig für die Praxis: Das Gesetz nennt als Hemmungsgrund unter anderem die Erhebung einer Klage und die Zustellung eines Mahnbescheids (§ 204 Absatz 1 Nummer 1 und 3 BGB). Ein einfaches Erstattungsverlangen per Brief gehört nicht zu diesen beiden Fällen. Das Gesetz kennt weitere Hemmungsgründe; ob einer im Einzelfall greift, sollte rechtlich geprüft werden. Wer kurz vor dem Fristende steht, sollte daher rechtzeitig Beratung einholen, etwa bei einer Verbraucherzentrale.
Einordnung: Was offen bleibt
- Für welche konkreten Erhöhungen ein Anspruch besteht, hängt von Vertrag, Mitteilung und eventueller Zustimmung ab.
- Die Fristenrechnung hängt vom Zeitpunkt des anerkannten Saldoabschlusses ab; diese Zeitpunkte unterscheiden sich je nach Kontomodell und Bank.
- Dieser Beitrag stützt sich auf den vom vzbv veröffentlichten Urteilstext und die Auswertung der Verbraucherzentrale. Er ersetzt keine Rechtsberatung.
Was Betroffene jetzt prüfen können
Die Verbraucherzentrale empfiehlt ein Vorgehen in vier Schritten:
- Bankbedingungen auf Klauseln zur Zustimmungsfiktion prüfen, bei Sparkassen etwa vergleichbare Passagen in den Geschäftsbedingungen.
- Preis- und Vertragsänderungen anhand von Briefen und Online-Postfach ermitteln.
- Eine Entgeltaufstellung anfordern. Nach Angabe der Verbraucherzentrale müssen Banken sie nach § 10 Zahlungskontengesetz mindestens jährlich bereitstellen.
- Die Bank schriftlich zur Erstattung auffordern, zum Beispiel mit dem Musterbrief der Verbraucherzentrale.
Lehnt die Bank ab, ist laut Verbraucherzentrale ein Ombudsverfahren möglich; zudem bieten die Verbraucherzentralen Beratung an. Gerichtliche Schreiben wie ein Mahnbescheid oder eine Klage verlangen eine fristgerechte Reaktion. Nach Angabe der Verbraucherzentrale dürfen Banken Konten im Rahmen der Kündigungsfristen kündigen, Sparkassen nur bei sachlichem Grund.
Wer unabhängig von einer Rückforderung die Kosten seines Kontos vergleichen will, findet im Kontenvergleich der Finanzaufsicht BaFin Kontoführung, Dispozins, Habenzins und Kartenentgelte. Nach Angabe der BaFin sind dort 6.588 Zahlungskonten erfasst; die Daten wurden zuletzt am 12. Oktober 2026 aktualisiert, einzelne Konten tragen frühere Stände.
Frage an Sie
Haben Sie eine Mitteilung über geänderte Kontoentgelte erhalten und dem Inhalt nie ausdrücklich zugestimmt? Schreiben Sie uns Ihre Erfahrungen gerne in die Kommentare.
Quellen
- Bundesgerichtshof, Urteil vom 3. Juni 2025, XI ZR 45/24 (vom vzbv veröffentlichte, geschwärzte Fassung): Urteilstext (PDF)
- Verbraucherzentrale: BGH konkretisiert Erstattungsansprüche bei Girokonten (Stand der Seite: 10. Juni 2025)
- BaFin: Kontenvergleich, abgerufen am 12. Oktober 2026
- Gesetzestexte: § 199 BGB und § 204 BGB
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.