Dobânda anuală efectivă (DAE) medie pentru creditele de consum noi a scăzut la 10,45% în septembrie 2026, dar între bănci diferența ajunge la peste 10 puncte procentuale.
Pe scurt
- Potrivit Băncii Naționale a României (BNR), DAE medie la creditele de consum noi acordate populației a fost de 10,45% în septembrie 2026, față de 10,71% în august – a doua scădere lunară consecutivă.
- Comparațiile publicate de presa financiară între ofertele bancare din octombrie 2026 arată DAE între aproximativ 6,24% (Intesa Sanpaolo Bank) și 16,93% (UniCredit) pentru credite de nevoi personale, în funcție de sumă, durată și asigurări.
- Pentru un împrumutat, alegerea băncii poate conta la fel de mult ca evoluția generală a dobânzilor – diferența, la aceeași sumă și durată, se măsoară în mii de lei.
Dobânda medie la creditele de consum din România a continuat să scadă în septembrie 2026, până la 10,45% DAE, potrivit datelor Băncii Naționale a României. Între bănci însă, diferențele de cost rămân foarte mari.
Datele vizează creditele de consum noi acordate populației – împrumuturi pentru nevoi personale, bunuri de folosință îndelungată sau refinanțare – nu și ratele la creditele deja în derulare sau la creditele imobiliare, care au o dinamică separată. BNR publică lunar aceste statistici în raportul privind ratele de dobândă practicate de instituțiile de credit pentru afacerile noi.
Cât de mare poate fi, în practică, diferența între oferta cea mai ieftină și cea mai scumpă de pe piață, și ce înseamnă asta în lei pentru un împrumut de 10.000 de lei, arată acest articol.
Evoluția DAE în ultimele luni
BNR publică, pe lângă DAE la creditele de consum, și dobânda medie nominală la toate creditele noi în lei acordate populației (care include și creditele imobiliare) – un indicator mai larg, dar util pentru context. Potrivit acestor date, rata medie la toate creditele noi în lei pentru populație a scăzut de la 7,60% în august 2026 la 7,42% în septembrie, în timp ce media pe ansamblul creditelor noi în lei (populație și firme) a scăzut de la 7,87% la 7,70%.
| Indicator (lei, afaceri noi) | August 2026 | Septembrie 2026 |
|---|---|---|
| DAE, credite de consum | 10,71 % | 10,45 % |
| Dobândă medie, credite noi populație (toate tipurile) | 7,60 % | 7,42 % |
| Dobândă medie, toate creditele noi în lei | 7,87 % | 7,70 % |
| Dobândă medie, depozite noi populație | – | 5,07 % |
Dobânzi medii practicate de instituțiile de credit din România pentru afacerile noi în lei. Sursă: Banca Națională a României (BNR), date comunicate pentru lunile august și septembrie 2026.
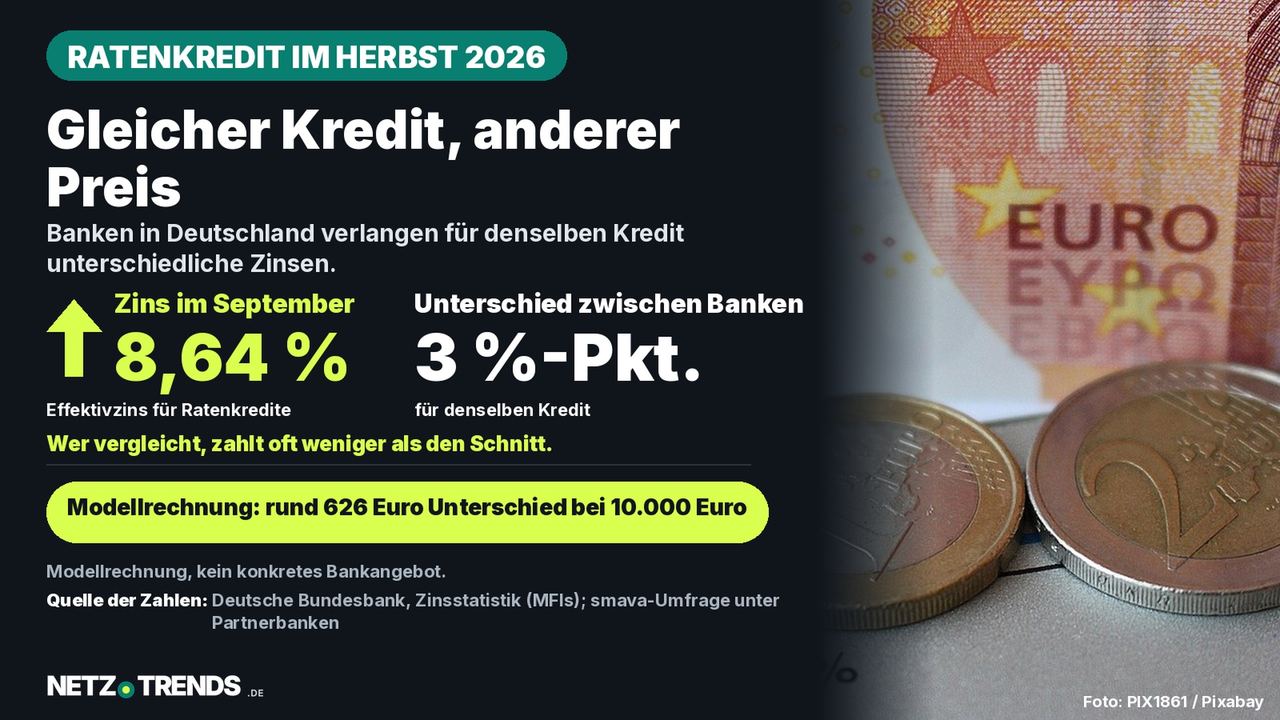
Scăderea este a doua lună consecutivă pentru DAE la creditele de consum, dar nivelul rămâne apropiat de cel din septembrie 2025, când dobânda la creditele deja în derulare era de 8,64% – un alt indicator, care arată totuși aceeași direcție generală de ajustare lentă.
Contextul: dobânda-cheie și ROBOR
Scăderea dobânzilor la creditele noi se produce într-un context în care BNR a păstrat rata dobânzii de politică monetară la 6,50% pe an timp de aproape doi ani, ultima modificare fiind în 2024. Indicele ROBOR la trei luni, de care sunt legate multe dintre creditele mai vechi cu dobândă variabilă, a oscilat în 2026 în jurul acestui nivel, fără schimbări bruște comparabile cu saltul lunar observat, de exemplu, pe piața germană a creditelor de consum în aceeași perioadă.
Pentru creditele noi, cu dobândă negociată direct cu banca, nivelul dobânzii-cheie este doar unul dintre factorii de cost – alături de riscul perceput al clientului, costurile de funcționare ale băncii și politica sa comercială pentru acel tip de produs.
Diferențe de peste 10 puncte procentuale între bănci
Media BNR este un indicator pentru întreaga piață – ofertele reale ale băncilor diferă mult mai mult. O comparație a ofertelor de credite de nevoi personale publicată de presa de specialitate la începutul lunii noiembrie 2026 arată DAE minime, pentru profiluri și sume diferite, între circa 6,24% la Intesa Sanpaolo Bank și 16,93% la UniCredit, cu bănci precum BRD (circa 7,51%), Salt Bank (circa 7,54%) sau Exim Banca Românească (circa 7,75%) situate în partea mai ieftină, și Garanti BBVA (circa 10,80%) sau BCR (circa 9,29%) mai sus pe scală.
De ce diferă așa de mult ofertele
- Suma și durata: DAE variază în funcție de valoarea creditului și de numărul de rate ales.
- Asigurările și comisioanele incluse în ofertă influențează puternic DAE, chiar dacă dobânda nominală pare asemănătoare.
- Scorul de risc al clientului: venituri, istoric de creditare și gradul de îndatorare schimbă oferta finală față de minimul afișat în publicitate.
Minimele afișate de bănci sunt, de regulă, valabile doar pentru clienții cu profilul de risc cel mai bun și, în unele cazuri, condiționate de asigurări sau produse adiționale. DAE reală primită de un client concret poate fi semnificativ mai mare decât minimul publicitar.
Cât costă în plus o bancă mai scumpă, la 10.000 lei
Model de calcul: credit de 10.000 lei, 48 de rate lunare
- La media BNR pentru credite de consum (10,45% DAE): rată lunară de circa 255,79 lei, cost total de circa 12.278 lei, din care circa 2.278 lei dobândă și costuri.
- La cea mai mică DAE din comparația de bănci (6,24%): rată lunară de circa 235,95 lei, cost total de circa 11.326 lei, din care circa 1.326 lei dobândă și costuri.
Metodă de calcul: formula de anuitate cu dobândă capitalizată lunar, aplicată la DAE indicat, sumă netă de 10.000 lei, 48 de rate egale. Model de calcul al redacției Tendințe în Rețea, nu este o ofertă concretă a unei bănci și nu este o prognoză.
Diferența de circa 952 de lei în costul total al dobânzii, la aceeași sumă și aceeași durată, se datorează exclusiv alegerii băncii. Pentru sume mai mari sau perioade mai lungi, efectul în lei crește proporțional.
La ce să fiți atenți la comparație
Într-o perioadă în care dobânzile se mișcă de la o lună la alta, o ofertă văzută acum câteva luni poate să nu mai fie valabilă.
Listă de verificare pentru un credit de nevoi personale
- Cereți simulări DAE pentru suma și durata exacte dorite, nu vă ghidați doar după dobânda nominală afișată în reclamă.
- Verificați dacă DAE minimă afișată presupune asigurare de viață sau alte produse adiționale obligatorii.
- Comparați oferte de la cel puțin trei bănci sau instituții financiare nebancare înainte de a semna.
- Întrebați explicit dacă rambursarea anticipată este posibilă fără costuri suplimentare.
Cine are deja un credit mai vechi, cu dobândă mai mare, poate verifica periodic dacă o refinanțare la o bancă mai ieftină – ținând cont de eventuale costuri de transfer – ar reduce costul total pe durata rămasă.
Întrebări frecvente
Cât este DAE medie la un credit de consum în România în prezent?
Potrivit celor mai recente date ale Băncii Naționale a României, DAE medie la creditele de consum noi acordate populației a fost de 10,45% în septembrie 2026, față de 10,71% în august.
De ce scad dobânzile la creditele noi, dacă dobânda-cheie a BNR nu s-a schimbat?
Dobânda-cheie a BNR a rămas la 6,50% de aproape doi ani. Pentru creditele noi, băncile stabilesc dobânda și în funcție de concurență, costurile proprii și politica comercială pentru fiecare produs, nu doar după dobânda-cheie.
Cât de mare este diferența reală între bănci?
Potrivit comparațiilor publicate de presa de specialitate pe baza ofertelor din octombrie 2026, DAE minime pentru credite de nevoi personale variază de la circa 6,24% la 16,93%, în funcție de bancă, sumă, durată și asigurările incluse.
Merită să compari oferte, chiar dacă dobânda medie pe piață scade?
Da. Diferența dintre bănci nu depinde doar de nivelul general al dobânzilor – chiar și când media pieței scade, unele bănci continuă să ofere condiții mult mai scumpe decât altele pentru același profil de client.
Surse și dată
Banca Națională a României (BNR), date privind ratele de dobândă practicate de instituțiile de credit pentru afacerile noi în lei (populație și firme), lunile august și septembrie 2026, citate de financiarul.ro, 5 noiembrie 2026. Comparație de oferte DAE pentru credite de nevoi personale (BCR, BRD, ING, Raiffeisen, CEC Bank, UniCredit, Exim Banca Românească, Intesa Sanpaolo Bank, Salt Bank, Garanti BBVA), ziarulprofit.ro, 2 noiembrie 2026. Model de calcul: Tendințe în Rețea, stan 10 noiembrie 2026.
Notă de transparență: la documentarea, structurarea și redactarea acestui articol au fost folosite instrumente asistate de inteligență artificială. Sursele utilizate sunt indicate în articol. Publicarea are loc numai după aprobarea editorială manuală. Adaptare pentru România pe baza unui articol de pe Tendințe în Rețea, cu date verificate pentru piața românească.
Comparați de obicei ofertele mai multor bănci înainte de a lua un credit, sau rămâneți la banca unde aveți deja cont? Spuneți-ne părerea dvs. în comentarii.
Distribuie articolul