Start zum 1. Januar 2027 geplant, erster Jahrgang 2020 – laut YouGov-Umfrage kennen knapp 60 Prozent der Eltern die Details nicht
Das Wichtigste in Kürze
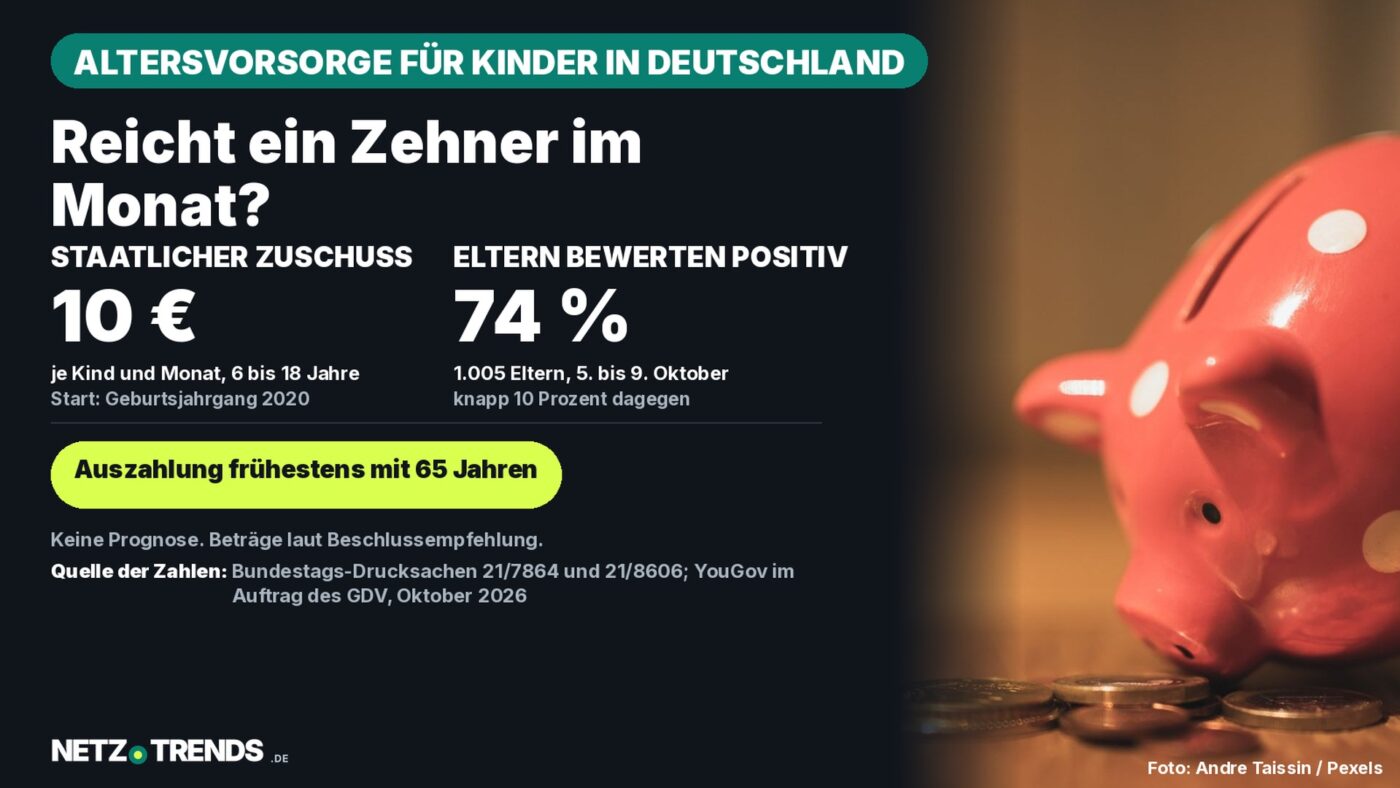
- Der Bundestag in Berlin hat die Frühstartrente am 16. Oktober 2026 in der vom Finanzausschuss geänderten Fassung beschlossen. Der Staat zahlt danach 10 Euro im Monat je Kind vom sechsten bis zum 18. Lebensjahr.
- Eigene Einzahlungen in denselben Vertrag sind bis 6.840 Euro im Kalenderjahr zulässig (§ 3 Absatz 3). Auf den Teil, der auf der staatlichen Förderung beruht, dürfen bis zum Beginn der Auszahlungsphase keine Abschluss- und Vertriebskosten erhoben werden (§ 3 Absatz 2).
- Eine Umfrage von YouGov im Auftrag des Versicherungsverbands GDV unter 1.005 Eltern ergab am 16. Oktober: 74 Prozent bewerten das Vorhaben positiv, 32 Prozent halten die 10 Euro für zu niedrig, knapp 60 Prozent kannten es vorher nicht oder nur dem Namen nach.
In Deutschland bekommen Kinder künftig Startkapital für die Altersvorsorge vom Staat. Der Bundestag in Berlin hat das Gesetz zur Einführung einer Frühstartrente am Freitag, 16. Oktober 2026, beschlossen – nach den Angaben des Parlaments in der Fassung, die der Finanzausschuss zuvor empfohlen hatte. Geplant ist der Start zum 1. Januar 2027. Dieser Beitrag fasst zusammen, was der beschlossene Text regelt, was er offenlässt und wie Eltern das Vorhaben nach einer aktuellen Umfrage bewerten; alle Angaben stammen aus den unten genannten Quellen, Stand: 16. Oktober 2026.
Die Beratung lief seit dem Spätsommer: Die erste Lesung fand am 25. September 2026 statt, eine Anhörung von Sachverständigen am 5. Oktober, die Beschlussempfehlung des Finanzausschusses am 14. Oktober. Über diese Ausschussstufe hat NETZ-TRENDS bereits berichtet; jetzt ist die Entscheidung im Plenum gefallen.
Was der beschlossene Text regelt
Maßgeblich ist die Beschlussempfehlung des Finanzausschusses (Drucksache 21/8606). Die zentralen Punkte:
- Höhe und Dauer: 10 Euro im Monat je Kind (§ 2 Absatz 1), gezahlt ab dem Monat, in dem die Voraussetzungen erfüllt sind, längstens bis zum Ende des Monats vor dem 18. Geburtstag (§ 2 Absatz 2).
- Wer Anspruch hat: Kinder, die das sechste Lebensjahr vollendet und das 18. noch nicht vollendet haben, mit erstem Wohnsitz im Inland (§ 1 Absatz 2).
- Welche Jahrgänge starten: zuerst der Geburtsjahrgang 2020, also die Kinder, die 2026 sechs Jahre alt werden. Ab 2027 kommt jedes Jahr der Jahrgang hinzu, der im jeweiligen Kalenderjahr sechs wird.
- Ältere Kinder: Sie können einen Vertrag abschließen, erhalten aber keine staatliche Zuwendung (§ 3 Absatz 4).
- Eigene Einzahlungen: bis 6.840 Euro je Kalenderjahr zusätzlich (§ 3 Absatz 3). Die staatlichen 10 Euro zählen auf diese Grenze nicht an.
- Auszahlung: Die Leistung ist an die Altersvorsorge gebunden; eine Auszahlung ist grundsätzlich nicht vor Vollendung des 65. Lebensjahres möglich.
- Ohne Vertrag der Eltern: Dann fließt das Geld in eine kollektive Anlage am Kapitalmarkt; ein Sondervermögen des Bundes soll dafür eingerichtet werden.
Nach den Angaben des Bundestags zum Gesetzentwurf (Drucksache 21/7864) rechnet der Bund mit Ausgaben von 198 Millionen Euro im Jahr 2027, die bis 2030 auf 411 Millionen Euro steigen.
Ein Detail, das leicht untergeht: 20 Euro für den Januar 2026
Für den Einstieg enthält die Beschlussempfehlung eine Übergangsregelung. Nach § 30 Absatz 1 beträgt die Frühstartrente für den Monat Januar 2026 ausnahmsweise 20 Euro – für Kinder, die am 31. Dezember 2025 das sechste Lebensjahr vollenden und im Januar 2026 anspruchsberechtigt sind. Zugleich nennt derselbe Paragraf das Kalenderjahr 2026 als erstes Anwendungsjahr, während Artikel 8 Absatz 1 das Inkrafttreten auf den 1. Januar 2027 datiert. Wie beides zusammengeht, erläutert das Dokument nicht ausdrücklich. Für Eltern ist das keine akademische Frage, sondern entscheidet darüber, ab wann die ersten Monatsbeiträge tatsächlich anfallen.
Was Eltern von dem Vorhaben halten
Am Tag des Beschlusses hat der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) eine Umfrage veröffentlicht, die das Institut YouGov in seinem Auftrag erhoben hat: 1.005 Eltern, online befragt zwischen dem 5. und 9. Oktober 2026, quotiert und gewichtet nach Kinderzahl im Haushalt und nach Region. Der GDV vertritt die Versicherungswirtschaft, die zu den Anbietern von Altersvorsorgeverträgen zählt – die Zahlen sind damit Erhebung und Interessenvertretung zugleich.
| Aussage der befragten Eltern | Anteil |
|---|---|
| bewerten die Frühstartrente positiv | 74 % |
| bewerten sie negativ | knapp 10 % |
| könnten sich eigene Zuzahlungen vorstellen | 76 % |
| davon regelmäßig einzahlen | 43 % |
| halten 10 Euro im Monat für zu niedrig | 32 % |
| hatten davon gehört, ohne die Details zu kennen | 29 % |
| kannten das Vorhaben gar nicht | 30 % |
Bemerkenswert ist die Kombination aus hoher Zustimmung und geringer Kenntnis: Nach Angaben des GDV wussten knapp 60 Prozent der Befragten wenig oder nichts über das Vorhaben. Zustimmung und Kenntnisstand fallen in der Erhebung damit auseinander. Auf die Frage nach der Reichweite antworteten rund drei Viertel, die Förderung solle breiter angelegt werden; 54 Prozent wollen alle Kinder und Jugendlichen unter 18 Jahren möglichst schnell einbeziehen, 8 Prozent halten den geplanten Takt von einem Jahrgang pro Jahr für ausreichend.
Praxishinweis: Was Eltern jetzt tun müssen – und was nicht
Sofort tun müssen Eltern nichts. Bis zur Verkündung des Gesetzes gibt es keinen geförderten Vertrag, den man abschließen könnte, und keine Frist, die abläuft. Die Verbraucherzentralen rieten dazu bereits in ihrem Ratgeber (Stand: 10. September 2026) und empfehlen, eigene Zuzahlungen vor dem Einzahlen mit einem schlichten Junior-Depot zu vergleichen. Wer später ein Angebot prüft, sollte auf die laufenden Kosten achten: Die Verbraucherzentralen weisen darauf hin, dass sie sich über solche Zeiträume erheblich auf das Ergebnis auswirken.
Wo die Kritik ansetzt
Das Kostenverbot des Gesetzes ist enger gefasst, als es auf den ersten Blick wirkt. Nach § 3 Absatz 2 der Beschlussempfehlung dürfen bis zum Beginn der Auszahlungsphase keine Abschluss- und Vertriebskosten auf den Vertragsteil erhoben werden, der auf der Frühstartrente beruht. Für die freiwilligen Einzahlungen der Eltern – also für den Teil, der die 10 Euro im Monat deutlich übersteigen kann – gilt dieser Ausschluss nach dem Wortlaut nicht. Die laufenden Kosten regelt die Vorschrift nicht; stattdessen verpflichtet das Gesetz die Anbieter über eine Änderung des Altersvorsorgeverträge-Zertifizierungsgesetzes (§ 7a Absatz 2) dazu, bei Minderjährigen zusätzlich über die Kosten- und Gebührenstruktur zu informieren. Eine Informationspflicht ist jedoch keine Obergrenze.
Umstritten war in den Beratungen auch die Altersgrenze. Wer heute älter als sechs Jahre ist, bekommt keine Zulage mehr – ein Kind des Jahrgangs 2019 geht leer aus, eines des Jahrgangs 2020 erhält über zwölf Jahre die volle Förderung. Der Abgeordnete Stefan Schmidt (Bündnis 90/Die Grünen) hat den Einschnitt bei sechs Jahren nach der Darstellung des Bundestags als ungerecht kritisiert. Der Bundesrat hatte in seiner Stellungnahme (Drucksache 21/8296) unter anderem eine öffentlich verantwortete Standardlösung für den Fall gefordert, dass Eltern keinen Vertrag abschließen.
Bundesfinanzminister Lars Klingbeil (SPD) warb nach der Darstellung des Bundestags mit Modellbeträgen für das Vorhaben: rund 53.000 Euro bis zum Rentenalter allein aus dem staatlichen Geld, rund 160.000 Euro, wenn Eltern und Großeltern zusätzlich 20 Euro im Monat einzahlen. Solche Beträge sind Annahmen über Jahrzehnte, keine Zusage: Sie hängen von der Rendite am Kapitalmarkt, von den Kosten des Vertrags und von der Kaufkraft in vierzig Jahren ab. Im Gesetz steht keine dieser drei Größen.
Wie es weitergeht
Nach dem Beschluss des Bundestags befasst sich der Bundesrat mit dem Gesetz; danach folgen Ausfertigung und Verkündung. Einen Termin dafür nennen die ausgewerteten Quellen nicht. Für Eltern beginnt die praktische Phase erst, wenn Anbieter zertifizierte Verträge anbieten – und erst dann lässt sich beurteilen, was die Angebote tatsächlich kosten. Weitere Änderungen zum Jahreswechsel 2027 hat der Bundestag parallel auf den Weg gebracht, darunter die geplante Steuerreform.
Welche Erfahrungen haben Sie mit Sparverträgen für Kinder gemacht, und würden Sie zusätzlich einzahlen? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Deutscher Bundestag: Bundestag beschließt die Frühstartrente, Textarchiv zur Sitzungswoche, 16. Oktober 2026
- Deutscher Bundestag: Beschlussempfehlung und Bericht des Finanzausschusses, Drucksache 21/8606
- Deutscher Bundestag: Entwurf eines Gesetzes zur Einführung einer Frühstartrente, Drucksache 21/7864, 7. September 2026
- Deutscher Bundestag: Stellungnahme des Bundesrates und Gegenäußerung der Bundesregierung, Drucksache 21/8296
- Gesamtverband der Deutschen Versicherungswirtschaft: Medieninformation mit YouGov-Umfrage, 16. Oktober 2026
- Verbraucherzentrale: Frühstartrente: Was müssen Eltern jetzt wissen?, Stand 10. September 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.