Rechnerisch bis zu 1.440 Euro je Kind, 198 Millionen Euro Bundesausgaben 2027 – Verbraucherzentrale fordert Nachbesserungen
Das Wichtigste in Kürze
- Der Finanzausschuss des Bundestags in Berlin hat den Regierungsentwurf zur Frühstartrente am 14. Oktober 2026 in geänderter Fassung gebilligt; die abschließende Abstimmung im Plenum steht noch aus.
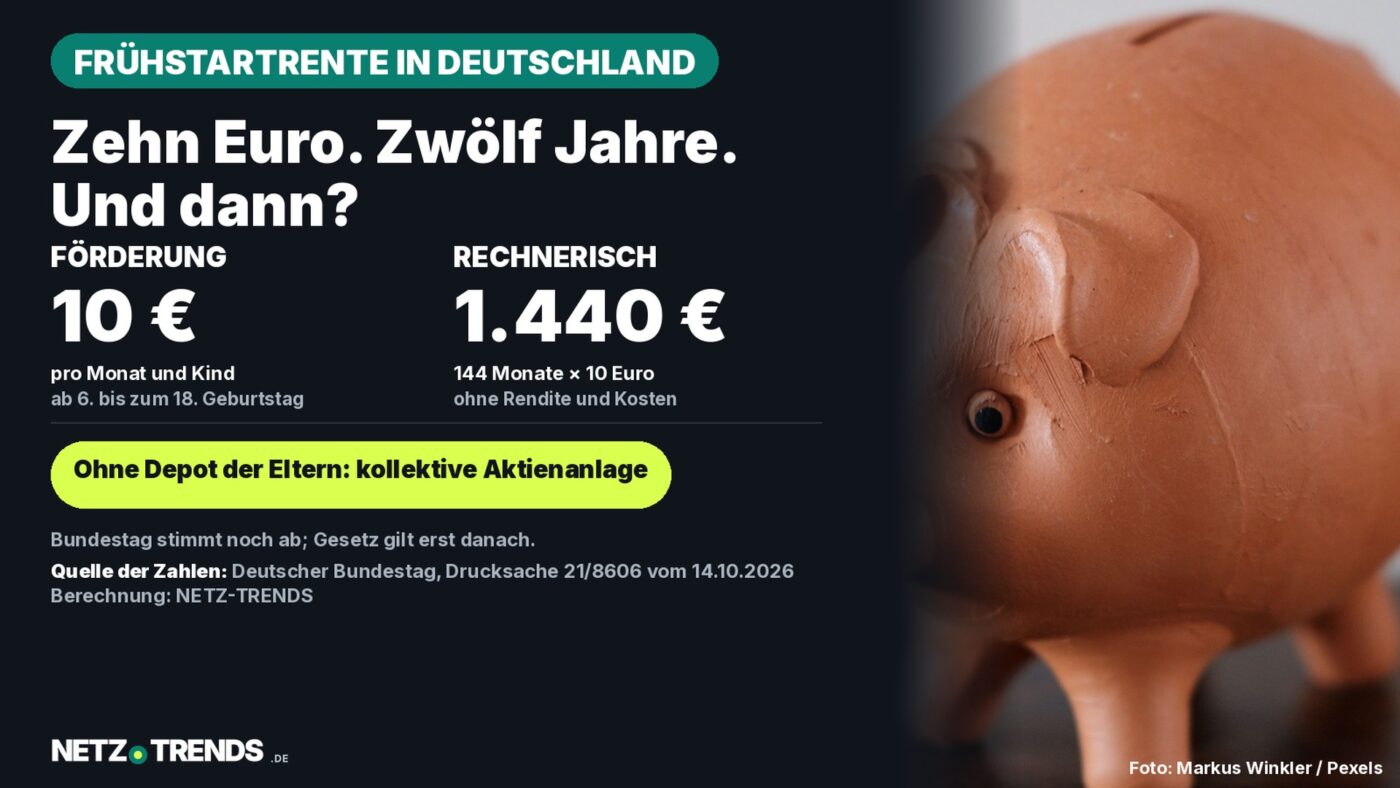
- Der Staat soll für jedes Kind ab dem vollendeten sechsten Lebensjahr bis zum 18. Geburtstag 10 Euro im Monat zahlen, rechnerisch 1.440 Euro; der Bund plant dafür 198 Millionen Euro im Jahr 2027 und 411 Millionen Euro im Jahr 2030 ein.
- Schließen Eltern keinen Vertrag ab, fließt das Geld in eine kollektive Aktienanlage; die Verbraucherzentrale bemängelt unter anderem den ungeklärten Übergang in einen eigenen Vertrag und den Schutz vor hohen Kosten.
Kinder in Deutschland sollen vom Staat Startkapital für die Altersvorsorge bekommen: zehn Euro im Monat, über zwölf Jahre. Der Finanzausschuss des Bundestags hat dem Gesetz zur Frühstartrente am 14. Oktober 2026 zugestimmt, wie aus einer Meldung des Bundestags (hib) und der Beschlussempfehlung des Ausschusses (Drucksache 21/8606) hervorgeht. Für den Regierungsentwurf stimmten CDU/CSU und SPD, dagegen Bündnis 90/Die Grünen und Die Linke; die AfD enthielt sich. Das Gesetz soll nach dem Entwurf am 1. Januar 2027 in Kraft treten.
Beschlossen ist es damit noch nicht: Der Ausschuss empfiehlt dem Bundestag, den Entwurf in geänderter Fassung anzunehmen. Einen Termin für die zweite und dritte Lesung im Plenum nennen die ausgewerteten Quellen nicht.
Was der Finanzausschuss beschlossen hat
- Förderung: 10 Euro im Monat und Kind. Anspruch besteht nach der Beschlussempfehlung, wenn das Kind das sechste Lebensjahr vollendet und das 18. noch nicht vollendet hat.
- Start: Zunächst ist der Geburtsjahrgang 2020 dabei, also die Kinder, die 2026 sechs Jahre alt werden. Ab 2027 kommt nach Angaben des Bundestags jährlich der Jahrgang der jeweils Sechsjährigen hinzu.
- Mit Vertrag der Eltern: Schließen Eltern einen Altersvorsorgedepot-Vertrag ab, zahlt der Staat die zehn Euro in diesen individuellen, kapitalgedeckten Vertrag ein. Eigene Einzahlungen sind bis zu 6.840 Euro im Jahr möglich.
- Ohne Vertrag: Dann fließen die zehn Euro je Kind in ein Sondervermögen für die kollektive Anlage am Kapitalmarkt. Nach der Änderung durch den Ausschuss sollen die Mittel dort ausschließlich in breit diversifizierte globale Aktien oder Aktienfonds angelegt werden; im Entwurf stand noch die allgemeinere Vorgabe „global diversifiziert“.
Zwölf Jahre, 144 Beiträge: Was aus zehn Euro werden kann
Eine Gesamtsumme je Kind nennt die Beschlussempfehlung nicht. Rechnerisch ergeben 144 Monatsbeiträge zu je zehn Euro 1.440 Euro, bevor Rendite oder Kosten hinzukommen. Wie viel daraus bis zum Rentenalter wird, hängt davon ab, wie sich das angelegte Geld entwickelt. Die folgende Modellrechnung zeigt die Spannbreite bei drei angenommenen Renditen; sie ist keine Prognose, denn Aktienkurse schwanken und können auch fallen.
| Angenommene Jahresrendite | Eingezahlt | Wert mit 18 Jahren | Wert mit 67 Jahren |
|---|---|---|---|
| 0 Prozent | 1.440 € | 1.440 € | 1.440 € |
| 3 Prozent | 1.440 € | rund 1.730 € | rund 7.300 € |
| 5 Prozent | 1.440 € | rund 1.950 € | rund 21.300 € |
| 7 Prozent | 1.440 € | rund 2.200 € | rund 61.000 € |
Einordnung: Was die Rechnung nicht zeigt
Die Beträge sind nominal. Kosten, Steuern und die Kaufkraft in vier Jahrzehnten sind darin nicht berücksichtigt, und die Rendite von Aktien lässt sich nicht garantieren. Die Tabelle zeigt deshalb vor allem, wie stark der lange Zeitraum wirkt, nicht, was ein Kind am Ende tatsächlich erhält.
Was mit dem kollektiv angelegten Geld geschieht
Für Familien, die keinen Vertrag abschließen, ist die Auffanglösung entscheidend. Nach der Beschlussempfehlung (§ 23 Absatz 4) werden nicht verwendete Mittel eines Geburtsjahrgangs nach Ablauf des Kalenderjahres, in dem die Berechtigten 35 Jahre alt werden, an den Bundeshaushalt zurückgeführt. Identifizierbare Berechtigte sind spätestens drei Monate vorher darüber zu informieren. Wer vor dem 35. Lebensjahr einen Vertrag abschließt, erhält nach § 9 Absatz 2 ein Startkapital aus den kollektiv angelegten Beträgen.
Einen Automatismus, der die Mittel von sich aus in einen eigenen Vertrag überführt, sehen die gesichteten Paragrafen nicht vor. Genau hier setzt die Kritik des Verbraucherzentrale Bundesverbands (vzbv) an: In seinem Statement vom 14. Oktober fordert der Verband eine Lösung, mit der das Geld der Kinder später sicher und möglichst automatisch aus der kollektiven Anlage in das private Altersvorsorgedepot übertragen wird.
Streitpunkt Kosten: Wo das Verbot endet
Nach § 3 Absatz 2 der Beschlussempfehlung dürfen auf den Vertragsteil, der auf der Frühstartrente beruht, keine Abschluss- und Vertriebskosten erhoben werden. Für private Einzahlungen der Eltern gilt dieser Ausschluss nach dem Wortlaut nicht.
Der vzbv sieht beim Schutz vor hohen Kosten dennoch Nachbesserungsbedarf: Ein grundsätzliches Verbot von Vertriebskosten sei nicht mehr vorgesehen, das könne die Anlage fürs Alter verteuern, ein Problem, das man von der Riester-Rente kenne. Dorothea Mohn, Leiterin des Teams Finanzmarkt beim vzbv, erklärte, der Ausschuss habe die bisherigen Pläne an wichtigen Stellen verbessert, der Entwurf bleibe aber auch nach den empfohlenen Änderungen hinter seinen Möglichkeiten zurück.
Aus der Finanzbranche kam in der Anhörung im Finanzausschuss am 5. Oktober 2026 die entgegengesetzte Kritik: Nach Darstellung des Bundestags hält die Deutsche Kreditwirtschaft das Kostenverbot für nicht vereinbar mit den Prinzipien der sozialen Marktwirtschaft, der Fondsverband BVI sieht darin eine Erschwernis beim Zugang zur Beratung. Beide Verbände vertreten Anbieter von Finanzprodukten.
Finanzbildung und Zuzahlungen: Weitere Kritikpunkte
In der Anhörung begrüßten unter anderem die Deutsche Kreditwirtschaft, der Gesamtverband der Deutschen Versicherungswirtschaft und der BVI die Frühstartrente als Ergänzung zum Altersvorsorgedepot. Ulrike Malmendier von der University of California in Berkeley lobte sie nach Angaben des Bundestags als Schritt zur Finanzbildung, der auf erfahrungsbasiertes Lernen setzt.
Kritik kam von anderer Seite. Der vzbv hält die zusätzliche Einzahlungsmöglichkeit von 6.840 Euro im Jahr für zu hoch; sie könne Vermögensungleichheiten verstärken, wenn Depots vor allem die Zuzahlungen von Eltern und Großeltern widerspiegeln. Die Hochschulfachleute Anja Bonfig (Pädagogische Hochschule Schwäbisch Gmünd) und Harald Hantke (Leuphana Universität Lüneburg) mahnten, Finanzbildung dürfe nicht mit Produktinformation gleichgesetzt werden. Auch der vzbv fordert in seinem Statement qualitätsgesicherte, unabhängige Bildungsangebote statt Werbematerial.
Was die Frühstartrente den Bund kostet
Für die Auszahlung der Frühstartrente veranschlagt die Beschlussempfehlung Ausgaben von 198 Millionen Euro im Haushaltsjahr 2027, die bis 2030 auf 411 Millionen Euro steigen. Hinzu kommt im Einzelplan 08 ein Mehrbedarf von knapp 30,7 Millionen Euro für die Jahre 2027 bis 2030 sowie dauerhaft zwölf Stellen. Die Werte für 2028 und 2029 nennt der Text nicht.
Wie es weitergeht
Als Nächstes muss der Bundestag das Gesetz in zweiter und dritter Lesung beschließen; der vzbv fordert, dort bei der Übertragung in den Vertrag, bei der Finanzbildung und beim Kostenschutz nachzubessern. Ob und wann sich darüber hinaus der Bundesrat damit befasst, geht aus den ausgewerteten Quellen nicht hervor. Vorgesehen ist der Start zum 1. Januar 2027.
Praxishinweis für Familien
Konkrete Vertragsangebote setzen das beschlossene Gesetz voraus. Wenn es so weit ist, sind drei Fragen an einen Anbieter naheliegend:
- Welche Kosten fallen auf die eigenen Einzahlungen an, die vom Kostenausschluss nicht erfasst sind?
- Wie ist das Geld angelegt, und wie stark kann der Wert schwanken?
- Was geschieht mit dem Startkapital, wenn der Vertrag ruht oder gewechselt wird?
Ihre Meinung
Würden Sie für Ihr Kind einen eigenen Vertrag abschließen oder das Geld in der kollektiven Anlage lassen? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Deutscher Bundestag, hib 821/2026: Finanzausschuss stimmt der Frühstartrente zu, 14. Oktober 2026
- Deutscher Bundestag: Beschlussempfehlung und Bericht des Finanzausschusses, Drucksache 21/8606 (Vorabfassung), 14. Oktober 2026
- Deutscher Bundestag: Anhörung zur Frühstartrente im Finanzausschuss, 5. Oktober 2026
- Verbraucherzentrale Bundesverband: Statement „Frühstartrente: Verpasste Chance für Kinder und Familien“, 14. Oktober 2026 (Stellungnahme eines Interessenverbands)
- Eigene Berechnung der Redaktion (Modellrechnung, Annahmen unter der Tabelle)
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.