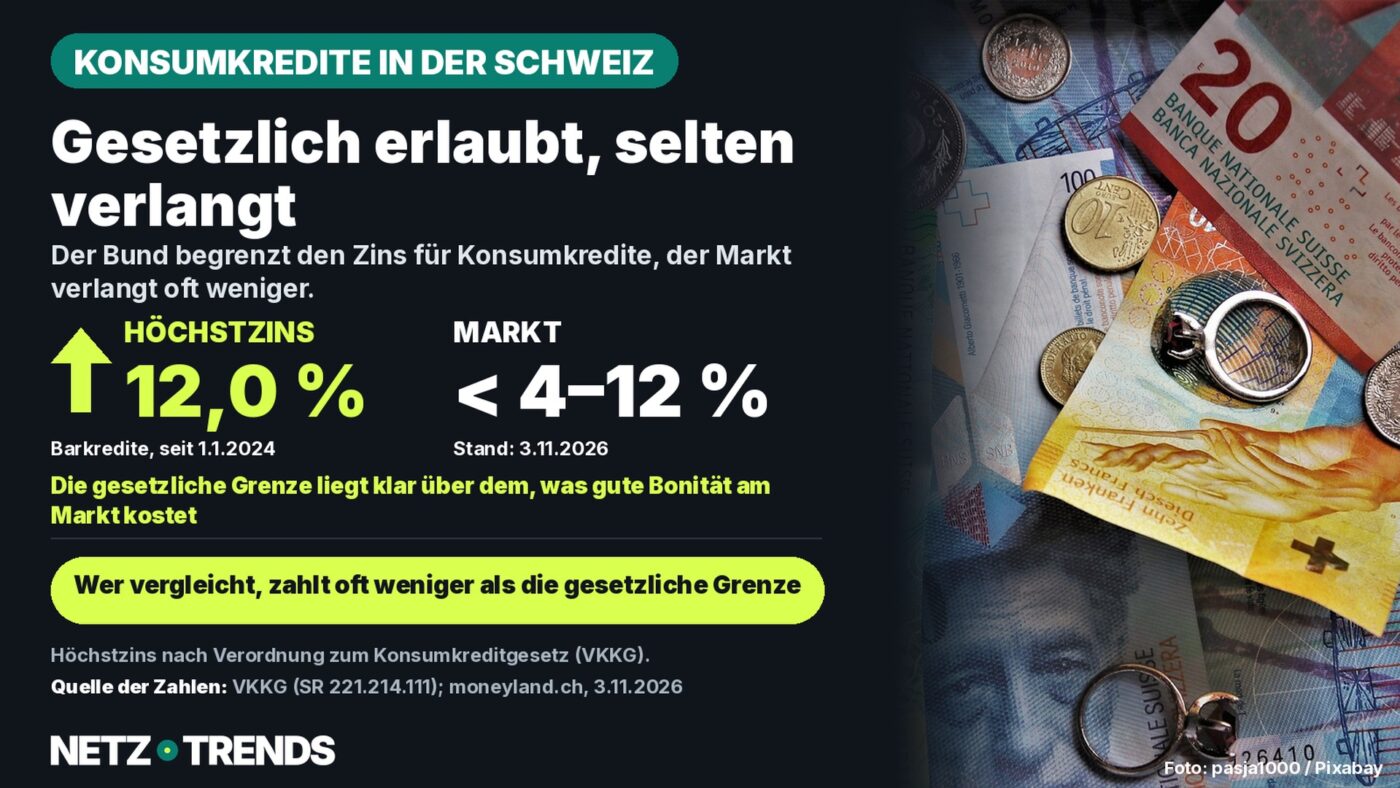
Der Bund erlaubt für Barkredite höchstens 12 Prozent effektiven Jahreszins. Am Markt liegen die Angebote oft deutlich darunter – ein Vergleich lohnt sich.
Das Wichtigste in Kürze
- Seit 1. Januar 2024 dürfen Barkredite in der Schweiz höchstens 12,0 Prozent effektiven Jahreszins kosten, Überziehungskredite höchstens 14,0 Prozent – festgelegt in der Verordnung über den Höchstzinssatz für Konsumkredite (VKKG).
- Am Markt reichen die tatsächlichen Zinssätze laut dem Vergleichsdienst moneyland.ch (Stand: 3. November 2026) von unter 4 Prozent bei bester Bonität bis zur gesetzlichen Grenze von 12 Prozent.
- Bei einem Kredit über 10’000 Franken und 48 Monaten Laufzeit macht der Unterschied zwischen einem Angebot am Höchstsatz und einem günstigen Angebot rund 1’466 Franken an Zinskosten aus.
Wer in der Schweiz einen Konsumkredit aufnimmt, bewegt sich zwischen zwei Grössen: dem gesetzlichen Höchstzinssatz und dem, was Banken und Kreditvermittler tatsächlich verlangen. Beide liegen oft weit auseinander.
Der Bundesrat legt die Obergrenze jährlich neu fest; seit dem 1. Januar 2024 gilt sie bei 12,0 Prozent für Barkredite und 14,0 Prozent für Überziehungskredite wie Kreditkarten. Wie stark der tatsächliche Marktzins davon abweicht und was das bei einer konkreten Kreditsumme ausmacht, zeigt dieser Artikel.
Der gesetzliche Höchstzins im Detail
Das Konsumkreditgesetz (KKG) verbietet Konsumkredite nicht, begrenzt aber deren Preis: Die Verordnung des Eidgenössischen Justiz- und Polizeidepartements (EJPD) über den Höchstzinssatz für Konsumkredite (SR 221.214.111) legt fest, wie viel Prozent effektiven Jahreszins ein Kredit höchstens kosten darf. Der Bund überprüft diese Grenze mindestens einmal jährlich und passt sie bei Bedarf an einen Referenzzinssatz an.
Die Grenze wurde zuletzt per 1. Januar 2024 angehoben: von vorher 10,0 auf 12,0 Prozent bei Barkrediten (den klassischen Konsumkrediten mit fester Laufzeit) und von 12,0 auf 14,0 Prozent bei Überziehungskrediten, etwa bei Kreditkarten. Die neue Grenze gilt für Verträge, die ab diesem Datum abgeschlossen wurden; bereits laufende Kreditverträge sind davon nicht betroffen.
Was der Markt tatsächlich verlangt
Der Höchstzinssatz ist eine Obergrenze, kein Richtwert. Nach Angaben des unabhängigen Vergleichsdienstes moneyland.ch (Stand: 3. November 2026) bewegen sich die effektiven Jahreszinsen für Konsumkredite in der Schweiz zwischen unter 4 Prozent und dem gesetzlichen Maximum von 12 Prozent. Die günstigsten Sätze unter 4 Prozent sind dabei an Bedingungen geknüpft, die nicht jede kreditsuchende Person erfüllt – etwa Wohneigentum oder eine besonders gute Bonität.
Worauf die Spanne beruht
- Bonität: Anbieter bepreisen das Ausfallrisiko der kreditsuchenden Person unterschiedlich.
- Geschäftsmodell: Online-Kreditvermittler kalkulieren teils günstiger als Banken mit Filialnetz.
- Sicherheiten: Wohneigentum oder ein stabiles, hohes Einkommen verschaffen oft bessere Konditionen.
Zum Vergleich: Deutschland
In Deutschland weist die Deutsche Bundesbank für Konsumentenkredite privater Haushalte im September 2026 einen Effektivzins von 8,64 Prozent im Neugeschäft aus – ein Durchschnittswert aller neu abgeschlossenen Verträge, keine gesetzliche Obergrenze. Deutschland kennt anders als die Schweiz keinen festen Zinsdeckel für Konsumkredite; der Vergleich zeigt vor allem, dass die beiden Länder unterschiedliche Regulierungsmodelle verfolgen – ein direkter Zahlenvergleich zwischen Schweizer Höchstsatz und deutschem Marktdurchschnitt ist deshalb nur bedingt aussagekräftig.
Was 10’000 Franken mehr oder weniger kosten
Modellrechnung: 10’000 Franken Kredit, 48 Monate Laufzeit
- Zum gesetzlichen Höchstsatz (12,0 Prozent effektiv): Monatsrate rund 260.34 Franken, Gesamtkosten rund 12’496 Franken, Zinskosten rund 2’496 Franken.
- Bei einem günstigen Marktangebot (5,0 Prozent effektiv): Monatsrate rund 229.79 Franken, Gesamtkosten rund 11’030 Franken, Zinskosten rund 1’030 Franken.
Rechenweg: Annuitätenformel mit monatlicher Verzinsung aus dem genannten effektiven Jahreszins, 10’000 Franken Nettokreditbetrag, 48 gleiche Monatsraten. Modellrechnung der NETZ-TRENDS-Redaktion, keine Prognose und kein konkretes Angebot eines Anbieters.
Der Unterschied von rund 1’466 Franken Zinskosten über die gesamte Laufzeit entsteht allein durch die Wahl des Anbieters – bei gleicher Kreditsumme und gleicher Laufzeit. Wer sich das erstbeste Angebot nicht nehmen lässt, kann diesen Unterschied in der Praxis teilweise oder ganz einsparen.
Worauf beim Vergleich achten
Checkliste für den Kreditvergleich
- Mehrere unverbindliche Offerten einholen, nicht nur bei der Hausbank nachfragen.
- Effektiven Jahreszins vergleichen, nicht nur die Monatsrate – dieser schliesst Gebühren mit ein.
- Prüfen, ob eine vorzeitige Rückzahlung ohne oder mit geringen Zusatzkosten möglich ist.
- Kreditfähigkeitsprüfung und Informationspflichten nach KKG ernst nehmen: Ein seriöser Anbieter klärt vor Vertragsschluss über Risiken und Gesamtkosten auf.
Häufige Fragen
Wie hoch darf der Zins für einen Konsumkredit in der Schweiz höchstens sein?
Nach der Verordnung über den Höchstzinssatz für Konsumkredite dürfen Barkredite seit 1. Januar 2024 höchstens 12,0 Prozent effektiven Jahreszins kosten, Überziehungskredite höchstens 14,0 Prozent.
Verlangen Banken und Vermittler meistens den Höchstsatz?
Nein. Laut moneyland.ch reichen die tatsächlichen Marktzinsen von unter 4 Prozent bei bester Bonität bis zum gesetzlichen Maximum. Die günstigsten Sätze sind an strenge Bedingungen geknüpft.
Wer legt den Höchstzinssatz fest, und wie oft ändert er sich?
Der Höchstzinssatz wird in einer Verordnung des Eidgenössischen Justiz- und Polizeidepartements festgelegt. Der Bund überprüft ihn mindestens einmal jährlich und passt ihn gegebenenfalls an einen Referenzzinssatz an.
Lohnt sich ein Kreditvergleich trotz gesetzlicher Obergrenze?
Ja. Die gesetzliche Grenze schützt nur vor besonders teuren Angeboten, sie garantiert keinen günstigen Zins. In der Modellrechnung dieses Artikels macht allein die Wahl des Anbieters bei 10’000 Franken und 48 Monaten Laufzeit rund 1’466 Franken Unterschied.
Quellen und Stand
Verordnung des EJPD über den Höchstzinssatz für Konsumkredite (SR 221.214.111), konsolidierte Fassung. moneyland.ch, Vergleich Privatkredite und Übersicht zum Höchstzinssatz, abgerufen am 10. November 2026 (Stand der Marktdaten: 3. November 2026). Deutsche Bundesbank, MFI-Zinsstatistik, Berichtsmonat September 2026 (zum Vergleich). Modellrechnung: NETZ-TRENDS, Stand 10. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe. Länderfassung auf Basis eines Artikels von NETZ-TRENDS.de, für die Schweiz recherchiert.
Vergleichen Sie Ihren Konsumkredit vor Vertragsschluss, oder nehmen Sie meist das erste Angebot? Schreiben Sie es uns in die Kommentare.
Artikel teilen