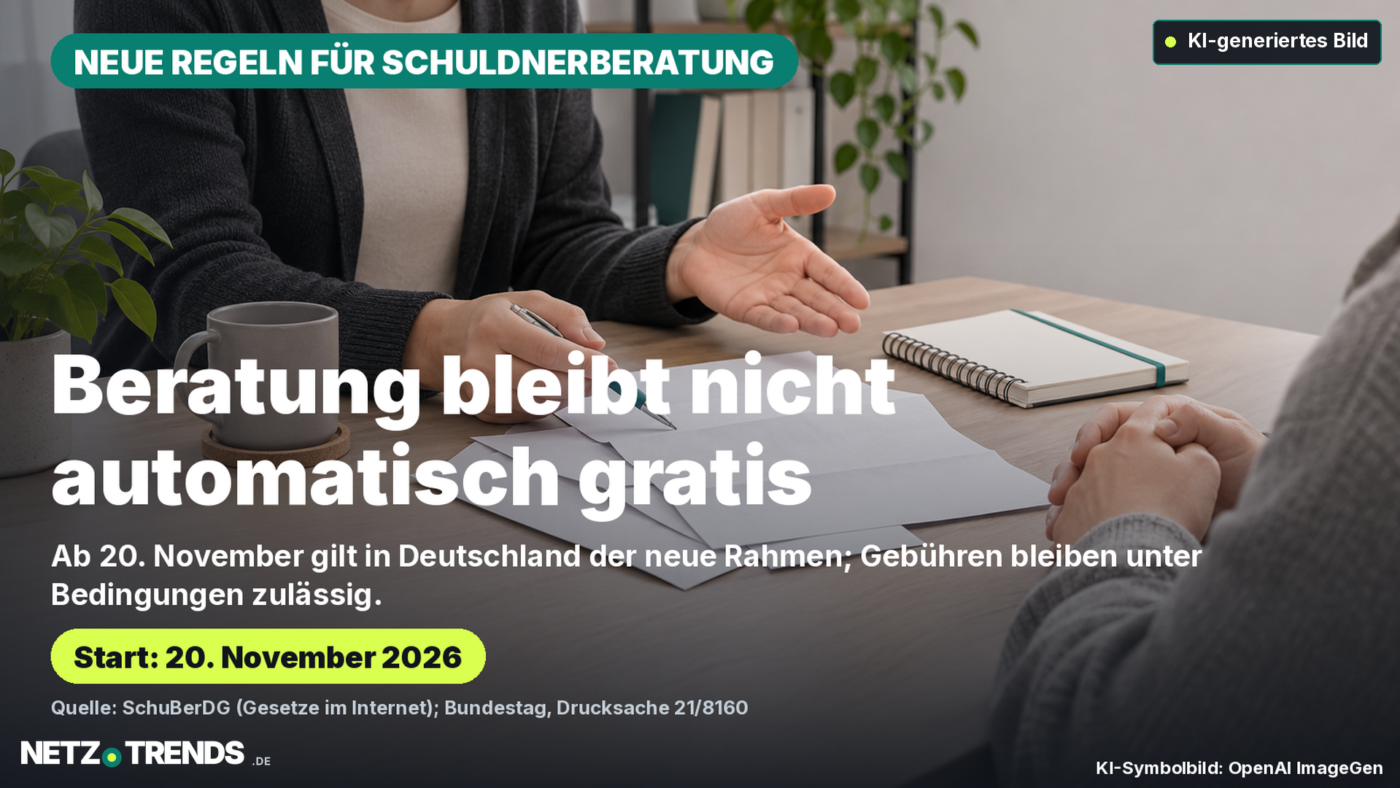
Ab 20. November gilt das Schuldnerberatungsdienstegesetz. Es regelt den Zugang zu unabhängiger Hilfe, erlaubt Entgelte unter Grenzen und schreibt eine rechtzeitige Kosteninformation vor.
Das Wichtigste in Kürze
- Die §§ 1 bis 3 und 5 des Schuldnerberatungsdienstegesetzes treten am 20. November 2026 in Kraft; § 4 gilt bereits seit dem 16. Oktober.
- Das Gesetz erfasst Verbraucher, die finanzielle Verpflichtungen nicht erfüllen können oder bei denen solche Schwierigkeiten zu erwarten sind.
- Beratungsstellen dürfen Entgelte verlangen, wenn diese keine unangemessene Belastung darstellen und nicht der Gewinnerzielung dienen. Vorab müssen sie über Kosten informieren.
Für Verbraucher mit finanziellen Schwierigkeiten beginnt am 20. November 2026 ein neuer Rechtsrahmen für unabhängige Schuldnerberatung in Deutschland. Das Schuldnerberatungsdienstegesetz (SchuBerDG) regelt, wer Zugang zu den Beratungsstellen hat und welche Bedingungen für mögliche Entgelte gelten. Eine allgemeine Garantie, dass jede Beratung kostenlos ist, enthält das verabschiedete Gesetz nicht: Beratungsstellen können unter bestimmten Voraussetzungen Geld verlangen. Sie müssen Betroffene aber rechtzeitig vor der Beratung über ein mögliches Entgelt und dessen Höhe informieren.
Welche Regeln ab 20. November gelten
Das Schuldnerberatungsdienstegesetz wurde am 12. Oktober 2026 ausgefertigt und im Bundesgesetzblatt verkündet. Der überwiegende Teil tritt am 20. November in Kraft. Dazu gehören die Vorschriften über Zugang, Begriffsbestimmungen und Entgelte sowie die Evaluation des Gesetzes. § 4 mit der Berichtspflicht des Bundesministeriums der Justiz und für Verbraucherschutz gilt laut Inkrafttretensregel bereits seit dem Tag nach der Verkündung, also seit dem 16. Oktober.
Das Gesetz setzt Vorgaben aus der EU-Verbraucherkreditrichtlinie 2023/2225 um. Es richtet sich an Verbraucher, die Schwierigkeiten haben, fällige finanzielle Verpflichtungen zu erfüllen, oder bei denen solche Schwierigkeiten zu erwarten sind. Die Vorschrift beschreibt den Zugang zu bestehenden Beratungsstellen, die im Überschuldungsstatistikgesetz genannt sind. Die Länder können Einzelheiten zu Organisation, Anforderungen und Anerkennung der Stellen durch Landesrecht regeln.
Wer als Schuldnerberatung zählt
Das SchuBerDG meint mit Schuldnerberatung eine unabhängige und individuelle Unterstützung. Sie kann laut Gesetz fachlicher, rechtlicher oder psychologischer Art sein. Die Beratungsstellen sollen professionell arbeiten. Kreditgeber und Kreditvermittler zählen ausdrücklich nicht als Schuldnerberatungsdienste nach diesem Gesetz; auch Kreditkäufer und Kreditdienstleister sind ausgenommen.
Diese Abgrenzung ist für Verbraucher wichtig, wenn ein Angebot zugleich Kredite vermittelt, Forderungen verwaltet oder weitere Finanzdienste verkauft. Das Gesetz stellt eine unabhängige Beratungsstelle in den Mittelpunkt. Es bestimmt jedoch keine zentrale bundesweite Terminplattform und keinen einheitlichen Ablauf für die Anmeldung; organisatorische Details können die Länder ausgestalten.
Was zu möglichen Gebühren gilt
Die Gebührenregelung unterscheidet sich vom früheren Bundestagsbeschluss. Der Vermittlungsausschuss änderte den Gesetzestext im September 2026. Die vom Bundestag veröffentlichte Beschlussempfehlung 21/8160 hält fest: Beratungsstellen dürfen Entgelte erheben, diese dürfen Verbraucher nicht unangemessen belasten und nicht der Gewinnerzielung dienen. Außerdem müssen Stellen rechtzeitig vor der Beratung mitteilen, ob Kosten anfallen und wie hoch sie sind.
Das Gesetz nennt keinen festen Eurobetrag und keine bundeseinheitliche Gebührenliste. Aus der Regel folgt deshalb nicht, dass jede Stelle dieselbe Summe verlangen darf. Entscheidend sind die gesetzlichen Grenzen und die konkrete Information vor Beginn der Beratung. Wer ein kostenpflichtiges Angebot erhält, kann vor dem Termin nach dem genauen Betrag und der Grundlage fragen. Eine Stelle, die Beratung zusammen mit Kredit- oder Inkassodiensten verkauft, erfüllt nicht automatisch die gesetzliche Beschreibung einer unabhängigen Schuldnerberatung.
Was Betroffene vor dem Termin prüfen können
Wer Beratung sucht, sollte zunächst klären, ob die Stelle unabhängig arbeitet und ob ein Entgelt vorgesehen ist. Die Information über Kosten muss vor der Inanspruchnahme kommen. Ein bundesweit einheitlicher Gebührenhöchstbetrag oder eine verbindliche Wartezeit für Ersttermine steht nicht im Gesetzestext. Das bedeutet nicht, dass Betroffene keinen Zugang haben; es heißt aber, dass das Gesetz selbst keine konkrete Frist für einen Beratungstermin nennt.
Das Bundesgesetz lässt den Ländern Spielraum bei Organisation und Anerkennung der Beratungsstellen. Für Verbraucher können daher regionale Zuständigkeiten und Abläufe eine Rolle spielen. Bei einer unerwarteten Kostenforderung sollten Betroffene die vorherige Kosteninformation prüfen und die Stelle um eine nachvollziehbare Aufstellung bitten.
Die Neuerung ist auch im Zusammenhang mit Krediten relevant: Finanzielle Schwierigkeiten können entstehen, wenn laufende Raten nicht mehr zum verfügbaren Einkommen passen. NETZ-TRENDS hat zuletzt die Zinsentwicklung bei neuen Autokrediten eingeordnet. Der Artikel beschreibt Marktdaten; er ersetzt keine persönliche Schuldnerberatung.
Häufige Fragen
Ab wann gilt das Schuldnerberatungsdienstegesetz?
Die §§ 1 bis 3 und 5 treten am 20. November 2026 in Kraft. § 4 über die Berichtspflicht gilt bereits seit dem 16. Oktober 2026.
Muss Schuldnerberatung künftig immer kostenlos sein?
Nein. Das Gesetz erlaubt Entgelte, wenn sie Verbraucher nicht unangemessen belasten und nicht der Gewinnerzielung dienen. Die Stelle muss rechtzeitig vor der Beratung über mögliche Kosten und deren Höhe informieren.
Legt das Gesetz einen bundesweit einheitlichen Preis fest?
Nein. Das SchuBerDG nennt keinen festen Eurobetrag und keine einheitliche Gebührenliste. Es setzt Grenzen für mögliche Entgelte und verlangt eine vorherige Information.
Gibt es eine gesetzliche Frist für den ersten Beratungstermin?
Im SchuBerDG ist keine bundesweit einheitliche Wartezeit für einen Ersttermin festgelegt. Die Länder können Details zur Organisation und Anerkennung der Beratungsstellen regeln.
Wie sollte Schuldnerberatung organisiert und finanziert werden, damit Betroffene schnell unabhängige Hilfe finden? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Lesen Sie auch
Autokredit wird teurer: Was die Bundesbank-Zahlen für Kreditnehmer bedeuten
Quellen und Stand
- Schuldnerberatungsdienstegesetz (SchuBerDG), Ausfertigung vom 12. Oktober 2026, Inkrafttreten nach § 6.
- Deutscher Bundestag, Drucksache 21/8160, Beschlussempfehlung des Vermittlungsausschusses vom 23. September 2026.
- Deutscher Bundestag, Dokumentation zum Vermittlungsergebnis und zur Verabschiedung, abgerufen am 8. November 2026.
Rechts- und Recherchestand: 8. November 2026. Die Aussagen beziehen sich auf das deutsche Bundesrecht und die im Gesetz genannten Inkrafttretensdaten.
Transparenz: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und formuliert und ist zur menschlichen redaktionellen Prüfung vorgesehen.
Artikel teilen