Die Zinsen für Ratenkredite stiegen binnen zwei Monaten um 42 Basispunkte, das Neugeschäft sank zugleich deutlich
Das Wichtigste in Kürze
- Die Bundesbank meldete für August 2026 einen Effektivzins von 7,92 Prozent für neue Konsumentenkredite an private Haushalte – 33 Basispunkte mehr als im Juli.
- Seit Juni 2026 stieg der Zinssatz um insgesamt 42 Basispunkte, während das monatliche Neugeschäft von rund 29,8 auf rund 24,3 Milliarden Euro zurückging.
- Bei einem Beispielkredit von 15.000 Euro über 48 Monate bedeutet allein der Zinsanstieg seit Juni rund 132 Euro mehr Zinskosten.
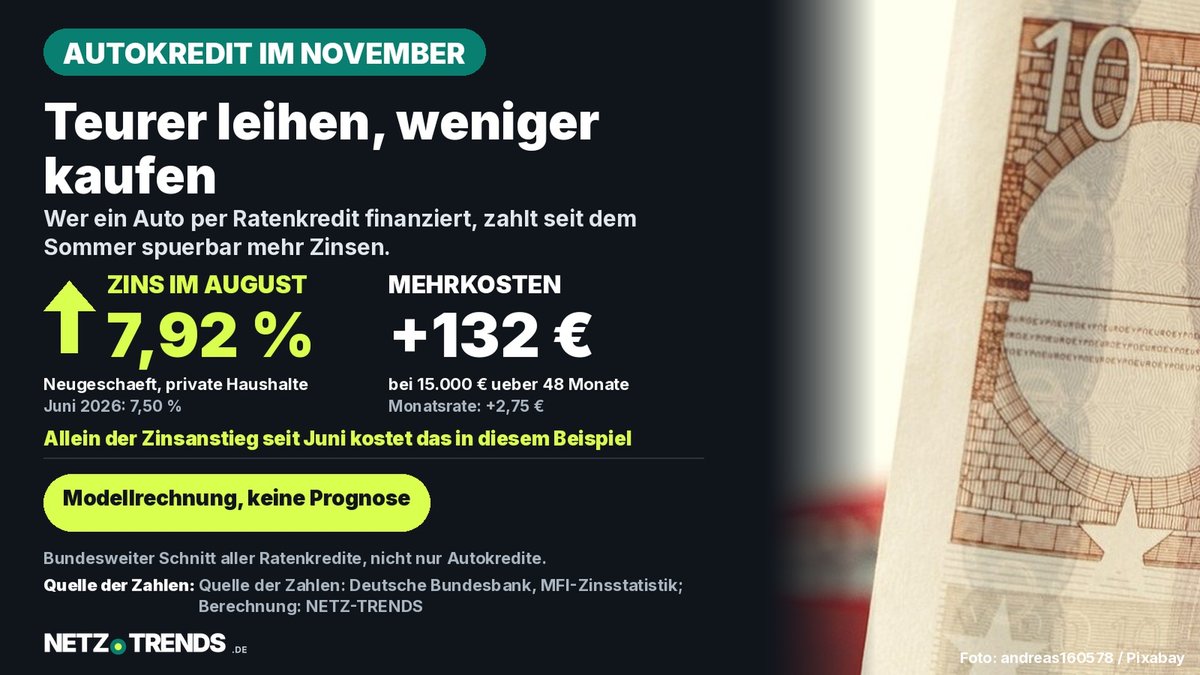
Wer ein Auto per Ratenkredit finanziert, zahlt laut Bundesbank spürbar mehr Zinsen als im Frühsommer. Im August 2026 lag der Effektivzins für neue Konsumentenkredite bei 7,92 Prozent – 42 Basispunkte mehr als im Juni.
Die Zahlen stammen aus der monatlichen Zinsstatistik der Bundesbank für Banken in Deutschland, der sogenannten MFI-Zinsstatistik. Sie erfassen das Neugeschäft – also nur die Kredite, die Banken im jeweiligen Monat tatsächlich neu vergeben haben, nicht den gesamten Bestand laufender Darlehen. Eine eigene Zeile für Autokredite weist die Statistik nicht aus; sie bildet alle Konsumentenkredite an private Haushalte gemeinsam ab.
Für Käuferinnen und Käufer ist das trotzdem relevant: Ratenkredite zählen in Deutschland zu den gängigsten Finanzierungsformen für Fahrzeuge, und zum Jahresende werben viele Autohäuser verstärkt mit Finanzierungsangeboten. Wie stark die Kosten dadurch wirklich steigen, zeigt der Blick in die amtlichen Zahlen.
Was die Bundesbank-Zahlen zeigen
Die Deutsche Bundesbank veröffentlichte die aktuellsten Daten am 1. Oktober 2026. Für den Berichtsmonat August 2026 lag der durchschnittliche Effektivzins für neu vergebene Konsumentenkredite an private Haushalte bei 7,92 Prozent – ein Anstieg um 33 Basispunkte gegenüber Juli. Davon entfallen laut Bundesbank 29 Basispunkte auf den reinen Zinseffekt und 5 Basispunkte auf einen Gewichtungseffekt durch die Zusammensetzung des Neugeschäfts.
Im Juli 2026 hatte der Zinssatz laut der Bundesbank-Veröffentlichung vom 2. September 2026 bei 7,60 Prozent gelegen, im Juni 2026 laut der Veröffentlichung vom 31. Juli 2026 bei 7,50 Prozent. Zusammengerechnet stieg der Zinssatz damit innerhalb von zwei Monaten um 42 Basispunkte.
Gleichzeitig ging das monatliche Neugeschäftsvolumen zurück: von rund 29,8 Milliarden Euro im Juli auf rund 24,3 Milliarden Euro im August 2026. Im Jahresvergleich lag das August-Volumen dennoch höher als im August 2025 mit rund 21,1 Milliarden Euro. Ob das mit dem höheren Zins zusammenhängt, lässt sich aus den Zahlen allein nicht sicher ablesen; die Bundesbank selbst nennt dafür keinen Grund, und saisonale Schwankungen sind bei dieser Statistik nicht ungewöhnlich.
Was das für den Autokauf bedeutet
Ratenkredite finanzieren in Deutschland traditionell einen erheblichen Teil der privaten Autokäufe – neben klassischen Bankkrediten vor allem über Händler- und Herstellerfinanzierungen. Die Bundesbank-Statistik weist diesen Verwendungszweck nicht gesondert aus, doch die Gesamtentwicklung der Konsumentenkredite gilt als einer der besten verfügbaren Indikatoren für die Finanzierungskosten, mit denen Käuferinnen und Käufer kalkulieren müssen.
Die höheren Zinsen treffen Autokäuferinnen und Autokäufer in einer Phase, in der ohnehin mehrere Kostenfaktoren zusammenkommen. Am 30. November endet traditionell die Wechselfrist für die Kfz-Versicherung, und der Anteil batterieelektrischer Neuwagen, die im Schnitt teurer sind als vergleichbare Verbrenner, lag zuletzt bei 37 Prozent der Neuzulassungen. Eine teurere Finanzierung wirkt sich damit auf größere Kreditsummen aus als noch vor einigen Jahren.
Zinsanstieg Monat für Monat seit Juni
Die folgende Übersicht fasst die Entwicklung der drei zuletzt verfügbaren Berichtsmonate zusammen:
| Berichtsmonat | Effektivzins Neugeschäft | Neugeschäftsvolumen |
|---|---|---|
| Juni 2026 | 7,50 % | rund 28,9 Mrd. € |
| Juli 2026 | 7,60 % | rund 29,8 Mrd. € |
| August 2026 | 7,92 % | rund 24,3 Mrd. € |
Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, Veröffentlichungen vom 31. Juli, 2. September und 1. Oktober 2026. Neugeschäftsvolumen gerundet; spätere Revisionen durch die Bundesbank sind bei dieser Statistik üblich.
Auffällig ist vor allem der Sprung zwischen Juli und August: Mit 33 Basispunkten fiel der monatliche Anstieg mehr als dreimal so hoch aus wie der Schritt von Juni auf Juli. Ob sich das Tempo im September fortsetzt, ist offen – die entsprechenden Zahlen lagen bei Redaktionsschluss dieses Beitrags noch nicht vor.
Was 42 Basispunkte mehr konkret kosten
Um die abstrakten Basispunkte greifbar zu machen, hat die Redaktion ein Rechenbeispiel für einen typischen Gebrauchtwagenkredit erstellt: 15.000 Euro Kreditsumme, 48 Monate Laufzeit, einmal zum Zinssatz von Juni und einmal zu dem von August 2026.
Modellrechnung: 15.000 Euro Autokredit über 48 Monate
- Bei 7,50 Prozent (Juni 2026): Monatsrate rund 360,96 Euro, Gesamtkosten rund 17.326 Euro, davon rund 2.326 Euro Zinsen.
- Bei 7,92 Prozent (August 2026): Monatsrate rund 363,71 Euro, Gesamtkosten rund 17.458 Euro, davon rund 2.458 Euro Zinsen.
- Differenz allein durch den Zinsanstieg: rund 2,75 Euro mehr pro Monat, rund 132 Euro mehr Zinskosten über die gesamte Laufzeit.
Eigene Berechnung von NETZ-TRENDS auf Basis der Bundesbank-Effektivzinssätze als klassischer Annuitätenkredit. Modellrechnung, keine Prognose: Reale Angebote hängen von Bonität, Anzahlung, Besicherung und Anbieter ab und können abweichen.
Die 132 Euro Mehrkosten im Beispiel stammen ausschließlich aus dem Zinsanstieg selbst – ohne dass sich an Kreditsumme oder Laufzeit etwas ändert. Bei größeren Kreditsummen, etwa für einen Neuwagen, fällt der Unterschied entsprechend höher aus.
Worauf es beim Vergleich ankommt
Wer jetzt eine Finanzierung plant, kann die gestiegenen Durchschnittszinsen nicht ändern, aber die eigenen Kosten innerhalb eines Angebots deutlich beeinflussen.
Checkliste: Autokredit vergleichen
- Immer den effektiven Jahreszins vergleichen, nicht nur den Sollzins oder einen beworbenen „ab“-Satz.
- Händler- oder Herstellerfinanzierung und Bankkredit gegenüberstellen – Restwert- und Schlussratenmodelle verändern die tatsächlichen Kosten.
- Eine längere Laufzeit senkt die Monatsrate, erhöht aber die Zinskosten über die gesamte Laufzeit.
- Vor Abschluss prüfen, ob Sondertilgungen oder eine vorzeitige Rückzahlung möglich und kostenlos sind.
- Mehrere Angebote einholen, auch außerhalb der Autohausfinanzierung, etwa bei der eigenen Hausbank.
Keiner dieser Punkte ersetzt den Blick ins Kleingedruckte des jeweiligen Angebots – die Bundesbank-Zahlen zeigen nur den Marktdurchschnitt, nicht den Zinssatz, den eine einzelne Bank oder ein Autohaus einer konkreten Kundin oder einem konkreten Kunden tatsächlich anbietet.
Planen Sie in den kommenden Monaten eine Autofinanzierung – und wie gehen Sie mit den gestiegenen Zinsen um? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Häufige Fragen
Erfasst die Bundesbank-Statistik speziell Autokredite?
Nein. Die MFI-Zinsstatistik der Bundesbank weist Konsumentenkredite an private Haushalte nur als Gesamtkategorie aus, ohne eigene Zeile für Fahrzeugfinanzierungen. Ratenkredite werden in Deutschland jedoch regelmäßig auch für den Autokauf genutzt, weshalb die Zahlen für Käuferinnen und Käufer trotzdem aussagekräftig sind.
Wie stark sind die Zinsen seit dem Frühsommer gestiegen?
Von 7,50 Prozent im Juni 2026 auf 7,92 Prozent im August 2026 – ein Anstieg um 42 Basispunkte innerhalb von zwei Monaten, wie aus den Bundesbank-Veröffentlichungen vom 31. Juli, 2. September und 1. Oktober 2026 hervorgeht.
Was bedeutet „Effektivzins“ in dieser Statistik?
Der Effektivzins ist der von der Bundesbank ausgewiesene annualisierte vereinbarte Jahreszins für das monatliche Neugeschäft – also für Kredite, die Banken im jeweiligen Monat tatsächlich neu vergeben haben, nicht für den Gesamtbestand aller laufenden Kredite.
Wann veröffentlicht die Bundesbank die nächsten Zahlen?
Die MFI-Zinsstatistik erscheint monatlich, üblicherweise rund fünf bis sechs Wochen nach Ende des Berichtsmonats. Die Zahlen für September 2026 lagen zum Zeitpunkt der Recherche für diesen Beitrag noch nicht vor.
Quellen und Stand
- Deutsche Bundesbank: MFI-Zinsstatistik, Pressemitteilung vom 1. Oktober 2026 (Berichtsmonat August 2026)
- Deutsche Bundesbank: MFI-Zinsstatistik, Pressemitteilung vom 2. September 2026 (Berichtsmonat Juli 2026)
- Deutsche Bundesbank: MFI-Zinsstatistik, Pressemitteilung vom 31. Juli 2026 (Berichtsmonat Juni 2026)
Recherche- und Datenstand: 6. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen