Bundesbank-Zinsstatistik: Effektiver Jahreszins inklusive Kosten bei 8,99 Prozent, Baukredite mit fünf bis zehn Jahren Bindung bei 3,81 Prozent
Das Wichtigste in Kürze
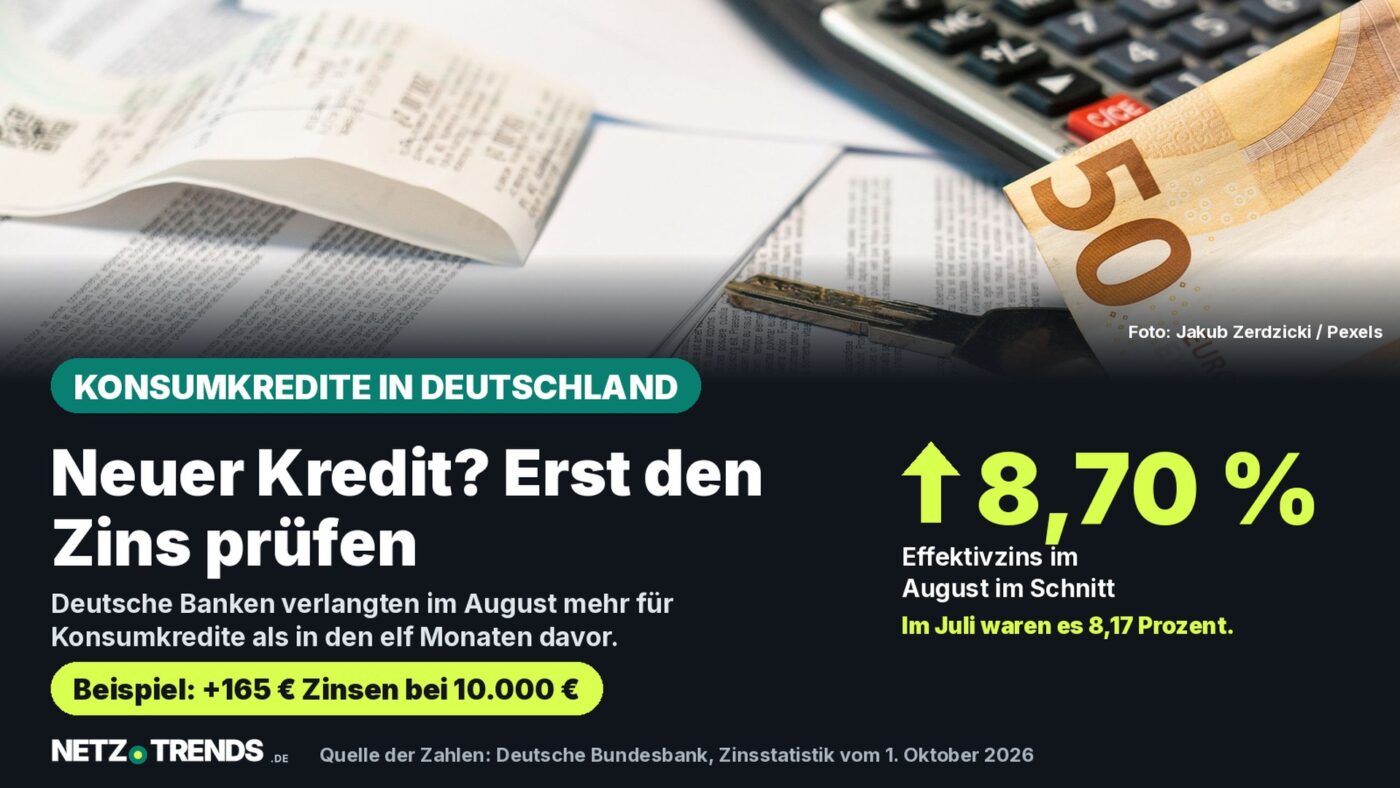
- Deutsche Banken verlangten im August bei neuen Konsumkrediten im Schnitt 8,70 Prozent Effektivzins, nach 8,17 Prozent im Juli; inklusive Kosten waren es 8,99 Prozent.
- In der Modellrechnung der Redaktion (10.000 Euro, 48 Monate) steigen die Zinskosten gegenüber September 2025 von 1.637 auf 1.802 Euro.
- Der EZB-Rat entscheidet am 29. Oktober über die Leitzinsen; die Bundesbank-Zahlen für September sollen voraussichtlich am 2. November erscheinen.
Konsumkredite kosteten in Deutschland im August im Schnitt 8,70 Prozent Effektivzins, mehr als in den elf Monaten davor. Bei 10.000 Euro sind das im Beispiel rund 165 Euro mehr Zinsen als im September 2025.
Die Deutsche Bundesbank weist die Werte in ihrer Zinsstatistik mit Stand 1. Oktober 2026 aus. Dieser Artikel ordnet die Zahlen ein, rechnet ein Beispiel durch und nennt, worauf Verbraucherinnen und Verbraucher vor einem Vertrag achten sollten. Stand der Angaben: 25. Oktober 2026.
Zins im August bei 8,70 Prozent
Für August nennt die Bundesbank einen durchschnittlichen Effektivzinssatz von 8,70 Prozent für neue Konsumentenkredite an private Haushalte. Im Juli waren es 8,17 Prozent, im Juni 8,01 Prozent. Der effektive Jahreszins einschließlich Kosten stieg von 8,53 auf 8,99 Prozent.
Von den zwölf Monaten, die die Tabelle zeigt (September 2025 bis August 2026), ist August damit der höchste Wert; im September 2025 lag der Effektivzins bei 7,91 Prozent. Das Neugeschäftsvolumen blieb mit 9.054 Millionen Euro fast auf dem Niveau des Vormonats (9.058 Millionen Euro).
Als Konsumentenkredite zählt die Bundesbank Kredite für den persönlichen Konsum von Gütern und Dienstleistungen; Überziehungskredite sind nach den Fußnoten ihrer Tabelle zu Krediten an private Haushalte nicht enthalten. Es sind Durchschnitte über alle Neuverträge in Deutschland, die Erhebung ist laut Bundesbank eine Stichprobe. Welchen Zins eine einzelne Person bekommt, hängt von Bonität, Laufzeit und Bank ab.
10.000 Euro über 48 Monate: 165 Euro Differenz
Wie sich der Anstieg im Geldbeutel bemerkbar macht, zeigt eine vereinfachte Rechnung der Redaktion. Sie nimmt die Bundesbank-Durchschnitte als Zinssatz an, rechnet mit gleichbleibenden Monatsraten und lässt Gebühren und Versicherungen außen vor.
Modellrechnung: 10.000 Euro Kredit, 48 Monate Laufzeit
- Zins September 2025 (7,91 Prozent): Rate 242,43 Euro, Zinsen insgesamt 1.636,57 Euro
- Zins August 2026 (8,70 Prozent): Rate 245,88 Euro, Zinsen insgesamt 1.802,02 Euro
- Differenz: 3,45 Euro mehr pro Monat, 165,45 Euro mehr über die gesamte Laufzeit
Rechenweg: Annuitätendarlehen, der jährliche Effektivzins wurde in einen Monatszins umgerechnet. Keine Prognose und kein Kreditangebot.
Die Differenz wirkt klein, weil Laufzeit und Betrag überschaubar sind. Bei höheren Summen oder längeren Laufzeiten wächst sie. Die Rechnung zeigt nur, was der Unterschied zwischen zwei gemessenen Durchschnittswerten bedeutet, nicht, wie sich Zinsen weiter entwickeln.
Zinsbindung über fünf Jahre: 9,37 Prozent
Die Bundesbank gliedert die Konsumkredite nach der anfänglichen Zinsbindung. Die Tabelle vergleicht Juli und August 2026.
| Konsumkredite an private Haushalte | Juli 2026 | August 2026 |
|---|---|---|
| Konsumkredite insgesamt | 8,17 | 8,70 |
| Zinsbindung variabel oder bis 1 Jahr | 6,35 | 6,41 |
| Zinsbindung über 1 bis 5 Jahre | 7,02 | 7,53 |
| Zinsbindung über 5 Jahre | 8,93 | 9,37 |
Der Anstieg fiel nicht gleichmäßig aus: Bei einer Zinsbindung von über einem Jahr bis fünf Jahren stieg der Satz um 0,51 Punkte, bei über fünf Jahren um 0,44 Punkte, bei variabler oder bis einjähriger Bindung nur um 0,06 Punkte. Warum die Sätze mit längerer Bindung höher liegen, erklärt die Statistik nicht.
Baukredite: 3,81 Prozent bei fünf bis zehn Jahren
Bei Wohnungsbaukrediten meldet die Bundesbank für August 3,81 Prozent bei einer Zinsbindung von über fünf bis zehn Jahren, nach 3,78 Prozent im Juli und 3,60 Prozent im September 2025. Bei über zehn Jahren liegt der Satz bei 4,04 Prozent (Juli: 3,92 Prozent). Bearbeitungs- und Garantiegebühren sind in diesen Sätzen laut Bundesbank nicht enthalten, ein Disagio dagegen schon.
Auf 200.000 Euro gerechnet, vereinfacht ohne Tilgung, sind 3,81 Prozent im ersten Jahr 7.620 Euro Zinsen; bei 3,60 Prozent wären es 7.200 Euro, also 420 Euro weniger. Aktuelle Angebote von Vermittlern hat NETZ-TRENDS im Beitrag zum EZB-Entscheid am 29. Oktober zusammengestellt.
EZB-Sitzung am 29. Oktober: Was offen bleibt
Der EZB-Rat tagt laut Terminkalender der Europäischen Zentralbank am 28. und 29. Oktober, die Pressekonferenz ist am 29. Oktober. Der Einlagesatz liegt seit der Erhöhung vom 16. September bei 2,50 Prozent, der Satz für die Hauptrefinanzierungsgeschäfte bei 2,65 Prozent, wie die EZB auf ihrer Zinsseite ausweist.
Ob und wie stark Leitzinsen bei Verbraucherkrediten durchschlagen, lässt sich aus den Bundesbank-Zahlen nicht ablesen. Die Werte für September sollen laut Fußnote der Bundesbank-Tabelle voraussichtlich am 2. November 2026 veröffentlicht werden.
Restschuldversicherung: 7.135,83 Euro Mehrkosten
Wer einen Kredit abschließt, bekommt oft eine Restschuldversicherung angeboten. Die Verbraucherzentrale hat dazu eine Ratgeberseite mit Stand 22. September 2026 veröffentlicht, die schon im Titel eine klare Einordnung gibt.
„Restschuldversicherungen sind teuer und leisten nur wenig“
Verbraucherzentrale, Ratgeberseite zu Restschuldversicherungen (Stand 22. September 2026)
Im Fallbeispiel der Verbraucherzentrale (18.000 Euro, acht Jahre Laufzeit) steigt die monatliche Rate von 256,13 auf 330,46 Euro und der effektive Jahreszins von 8,49 auf 16,89 Prozent; die Mehrkosten durch Prämien und darauf gezahlte Zinsen betragen 7.135,83 Euro. Die Verbraucherzentralen raten laut der Seite meist von Restschuldversicherungen ab. Seit dem 2. Januar 2025 darf sie erst eine Woche nach dem Kreditvertrag abgeschlossen werden, sonst ist der Versicherungsvertrag ungültig.
Checkliste vor der Unterschrift
Die Verbraucherzentrale nennt in ihrem Ratgeber zu Krediten und Darlehen (Stand 28. Januar 2022, später ergänzt) mehrere Punkte, die vor einem Vertrag helfen.
Checkliste: Kredit vergleichen
- Effektiven Jahreszins vergleichen: nicht von kleinen Monatsraten blenden lassen, denn im effektiven Jahreszins sind fast alle Kosten auf die Laufzeit umgelegt.
- Gleiche Bedingungen prüfen: nur Ratendarlehen mit festen Konditionen und gleichen Laufzeiten gegenüberstellen.
- Sonderkosten hinterfragen: eine freiwillige Restschuldversicherung ist nicht im effektiven Jahreszins enthalten, wenn sie auf Wunsch abgeschlossen wird.
- Vertragsentwurf anfordern: in Ruhe lesen und sich nicht unter Zeitdruck setzen lassen.
- Widerruf kennen: 14 Tage ohne Begründung; die Frist beginnt erst, wenn der Vertrag geschlossen ist und alle Unterlagen mit den Pflichtangaben vorliegen.
Zum neuen Verbraucherkreditrecht, das ab dem 20. November 2026 gelten soll und laut unserem Beitrag auch Kleinkredite unter 200 Euro erfasst, hat NETZ-TRENDS gesondert berichtet. Weil die Bundesbank nur Durchschnitte ausweist, ersetzt sie keinen Angebotsvergleich.
Haben Sie zuletzt einen Kredit verglichen oder umgeschuldet? Welche Zinsen wurden Ihnen angeboten, und worauf achten Sie? Schreiben Sie uns Ihre Erfahrungen gerne in die Kommentare.
Häufige Fragen
Wie hoch waren die Zinsen für Konsumkredite im August 2026?
Nach der Bundesbank-Zinsstatistik lag der durchschnittliche Effektivzinssatz bei 8,70 Prozent, der effektive Jahreszins einschließlich Kosten bei 8,99 Prozent. Im Juli waren es 8,17 und 8,53 Prozent.
Gilt der Durchschnittszins auch für meinen Kredit?
Nein. Die Bundesbank nennt Durchschnitte aus einer Stichprobe aller Neuverträge. Den persönlichen Zins bestimmen Bonität, Laufzeit und Bank.
Wann erscheinen die nächsten Zahlen?
Die Werte für September sollen laut Bundesbank voraussichtlich am 2. November 2026 veröffentlicht werden. Die EZB entscheidet am 29. Oktober über die Leitzinsen.
Wie lange kann ich einen Kreditvertrag widerrufen?
Nach Angaben der Verbraucherzentrale 14 Tage ohne Begründung. Die Frist beginnt erst, wenn der Vertrag geschlossen ist und alle Unterlagen mit den Pflichtangaben vorliegen.
Quellen
- Deutsche Bundesbank: Zinssätze und Volumina für das Neugeschäft der deutschen Banken: Konsumentenkredite an private Haushalte, Zinsstatistik, Stand 1. Oktober 2026 (Werte September 2025 bis August 2026)
- Deutsche Bundesbank: Zinssätze für das Neugeschäft der deutschen Banken: Kredite an private Haushalte, Zinsstatistik, Stand 1. Oktober 2026 (Wohnungsbaukredite, Fußnoten, nächster Veröffentlichungstermin 2. November 2026)
- Europäische Zentralbank: Key ECB interest rates (Einlagesatz 2,50 Prozent, Hauptrefinanzierungssatz 2,65 Prozent seit 16. September 2026)
- Europäische Zentralbank: Termine der geldpolitischen Sitzungen (28. und 29. Oktober 2026)
- Verbraucherzentrale: Restschuldversicherungen sind teuer und leisten nur wenig, Stand 22. September 2026
- Verbraucherzentrale: Kredite und Darlehen: Auch beim Geldleihen lässt sich sparen, Stand 28. Januar 2022
- NETZ-TRENDS: EZB-Entscheid am 29. Oktober und Neues Kreditrecht ab 20. November 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.