Was sich in Deutschland bei Ratenkauf, Überziehung und Widerruf ändert und welche Ausnahmen bleiben
Das Wichtigste in Kürze
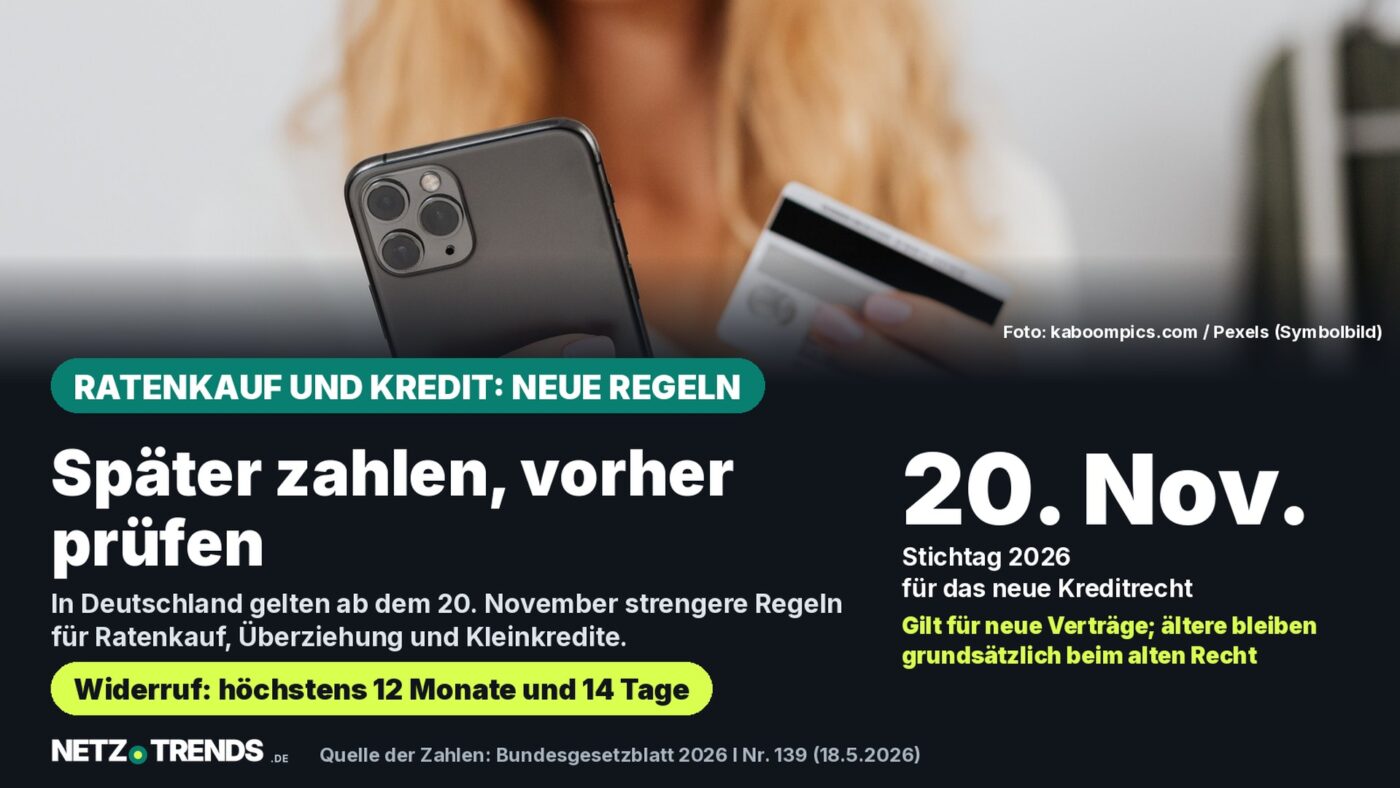
- Das Gesetz zur Umsetzung der EU-Richtlinie 2023/2225 über Verbraucherkreditverträge gilt grundsätzlich ab dem 20. November 2026; es steht im Bundesgesetzblatt vom 18. Mai 2026.
- Das Verbraucherkreditrecht erfasst nun auch Kredite unter 200 Euro und vergleichbare Zahlungsaufschübe, darunter Ratenkauf-Angebote nach dem Prinzip „jetzt kaufen, später zahlen“.
- Das Widerrufsrecht bei Allgemein-Verbraucherdarlehen endet nach § 356b BGB spätestens 12 Monate und 14 Tage nach Vertragsschluss.
- Bei gekündigter Überziehung kann der genutzte Betrag in zwölf Monatsraten zurückgezahlt werden.
In Deutschland gilt ab dem 20. November 2026 ein neues Verbraucherkreditrecht, das auch Ratenkauf-Angebote und Kredite unter 200 Euro erfasst. Das Gesetz stammt vom Mai 2026 und setzt eine EU-Richtlinie um.
Der Bundestag in Berlin hat das Gesetz am 17. April 2026 beschlossen. Verkündet wurde es im Bundesgesetzblatt 2026 Teil I Nr. 139 vom 18. Mai 2026; ausgefertigt ist es auf den 12. Mai 2026. Es trägt den Titel „Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge und zur Regelung der Förderung klimaneutraler Mobilität“.
Die EU-Richtlinie hätte nach dem Regierungsentwurf bis zum 20. November 2025 umgesetzt sein sollen. Dieser Beitrag fasst zusammen, was sich für Kreditnehmende ändert und wo die Grenzen der neuen Regeln liegen. Stand: 21. Oktober 2026.
Was ab dem 20. November 2026 gilt
Die neuen Regeln gelten grundsätzlich ab dem 20. November 2026. Für Schuldverhältnisse, die bis dahin bestehen, bleibt nach der Übergangsvorschrift in Artikel 229 § 71 des Einführungsgesetzes zum Bürgerlichen Gesetzbuch (EGBGB) das bisherige Recht anwendbar; für unbefristete Allgemein-Verbraucherdarlehen gibt es Ausnahmen.
Die meisten Änderungen betreffen das Bürgerliche Gesetzbuch (BGB) und das EGBGB. Das Gesetz regelt außerdem die Förderung klimaneutraler Mobilität, darum geht es hier nicht.
Ratenkauf und Kleinkredite unter 200 Euro
Nach dem veröffentlichten Gesetzestext entfällt unter anderem die 200-Euro-Ausnahme bei verbundenen Verträgen in § 359 Absatz 2 BGB, und der neu gefasste § 491 BGB sieht keine Ausnahme für Darlehen unter 200 Euro vor. Kreditverträge unter 200 Euro unterliegen damit ebenfalls den Verbraucherschutzregeln. Nur die Pflichtinformationen vor Vertragsschluss dürfen bei Nettobeträgen unter 200 Euro knapper ausfallen (Artikel 247 § 3 EGBGB).
Das Gesetz zielt damit auf Angebote nach dem Muster „jetzt kaufen, später zahlen“. Der Regierungsentwurf nennt als Grenze für zinslose Zahlungsfristen 50 Tage, bei bestimmten Online-Diensten 14 Tage. Wie weit die Ausnahmen im verkündeten Gesetz im Einzelfall reichen, entscheidet der Wortlaut des Vertrags.
„Das iff bewertet dies als wichtigen Schritt, um einer Überschuldung durch Kleinstkredite vorzubeugen.“
Institut für Finanzdienstleistungen (iff), Hamburg, Stellungnahme vom 21. April 2026
Das iff bezieht sich damit auf die Kreditwürdigkeitsprüfung, die künftig auch bei Krediten unter 200 Euro greift. So lasse sich erkennen, wenn sich viele kleine Kredite anhäufen.
Überziehung: zwölf Monatsraten
Für laufende Konten mit Überziehungsmöglichkeit schreibt das Gesetz in den §§ 504 und 505 BGB neue Pflichten vor. Kontoinformationen müssen mindestens monatlich mitgeteilt werden. Wird die Überziehungsmöglichkeit gekündigt, kann der genutzte Betrag in zwölf Monatsraten zurückgezahlt werden.
Nach dem Regierungsentwurf muss die Bank eine Kündigung mindestens 30 Tage vorher ankündigen und vor einer Zwangsvollstreckung zwölf gleiche Monatsraten anbieten. Bei bloß geduldeten Überziehungen darf eine Bank ein Entgelt nur nehmen, wenn sie vorher die Kreditwürdigkeit geprüft hat. Verstößt sie dagegen, kann sie nach dem veröffentlichten Gesetzestext keine Kosten oder Zinsen über die Darlehenssumme hinaus verlangen.
Modellrechnung: zwei Fristen am Beispiel
- Überziehung: 1.200 Euro genutzter Betrag geteilt durch zwölf Raten ergeben 100 Euro im Monat, Zinsen nicht eingerechnet.
- Widerruf: Vertragsschluss am 1. März 2027 und ordnungsgemäße Widerrufsinformation vorausgesetzt, plus zwölf Monate ergibt den 1. März 2028, plus 14 Tage ergibt den 15. März 2028.
Rechenweg: reine Beispielwerte der Redaktion, keine Prognose und keine Rechtsberatung. Maßgeblich sind Vertrag und Gesetzestext.
Die Beispiele zeigen nur die Größenordnung. Ob Zinsen anfallen und wie hoch sie sind, regelt der jeweilige Vertrag. Das iff sieht in der Vorgabe, dass ein Kreditrahmen aus dem freien Einkommen innerhalb von 12 Monaten rückzahlbar sein soll, einen gezielten Schutz vor überschießenden Zinskosten.
Kreditprüfung ohne soziale Netzwerke
Nach § 505b BGB muss die Kreditwürdigkeitsprüfung auf genauen Informationen beruhen. Daten aus sozialen Netzwerken sind dafür ausgeschlossen, Datenbankabfragen bleiben zulässig. Wurde ein Angebot mit automatisierter Datenverarbeitung auf die Person zugeschnitten, muss der Kreditgeber das nach § 491a Absatz 5 BGB verständlich mitteilen.
Außerdem verbietet das Gesetz in den §§ 492a und 492b BGB grundsätzlich, den Kreditvertrag vom Kauf weiterer Finanzprodukte abhängig zu machen. Ein Konto, das nur dem Ansparen für die Rückzahlung dient, bleibt zulässig.
Widerruf: 12 Monate und 14 Tage
Bei Allgemein-Verbraucherdarlehen erlischt das Widerrufsrecht nach § 356b BGB spätestens zwölf Monate und 14 Tage nach Vertragsschluss, sofern die Pflichtinformationen zum Widerruf korrekt erteilt wurden. Der Widerruf kann auf Papier oder über einen im Vertrag genannten dauerhaften Datenträger erklärt werden.
Für Verträge gilt künftig grundsätzlich die Textform, etwa per E-Mail, statt der Schriftform. Vorausgewählte Optionen, etwa angekreuzte Kästchen, reichen für einen Vertragsschluss nicht aus (§ 492 BGB). Zudem liegt ein auffälliges Missverhältnis zwischen vereinbartem und marktüblichem effektivem Jahreszins in der Regel vor, wenn der vereinbarte Zins den marktüblichen um 100 Prozent oder zwölf Prozentpunkte übersteigt (§ 492 Absatz 9 BGB).
Was nicht erfasst wird
Der Regierungsentwurf nennt Ausnahmen für sehr kurze zinslose Zahlungsfristen. Ein gewöhnlicher Kauf auf Rechnung wird deshalb nicht automatisch zum Verbraucherdarlehen. Entscheidend sind Dauer, Zinsfreiheit und die Ausgestaltung des Angebots. Immobiliar-Verbraucherdarlehen werden vom neuen § 491 BGB getrennt geregelt.
Wer ein Angebot im Online-Shop nutzt, sollte deshalb nicht von der Bezeichnung „Rechnung“ oder „Ratenkauf“ auf den Rechtsrahmen schließen. Maßgeblich sind die Vertragsbedingungen des Anbieters.
Einordnung und offene Fragen
Bundesjustizministerin Stefanie Hubig (SPD) sagte am 9. Oktober 2025 im Bundestag, in Deutschland seien 5,5 Millionen Menschen überschuldet. Schnell geschlossene Kreditverträge könnten nach ihrer Rede in eine Schuldenfalle führen. Anlass war die Beratung des Gesetzentwurfs.
Der Regierungsentwurf beziffert den zusätzlichen Zeitaufwand für Kreditnehmende durch die strengere Kreditprüfung auf rund 173.000 Stunden im Jahr. Für die Wirtschaft nennt er rund 26 Millionen Euro laufende und etwa 54 Millionen Euro einmalige Kosten; der Wegfall der Schriftform soll etwa 5 Millionen Euro im Jahr sparen. Zudem lässt sich der Regierungsentwurf nicht eins zu eins auf das verkündete Gesetz übertragen, denn die Drucksache listet weitere Fassungen (21/2459, 21/2669).
Das iff mahnt, die Verweispflichten auf Schuldnerberatung führten nicht automatisch zu wirksamen Abläufen. Dafür seien verbindliche Umsetzungsleitlinien und eine wirksame Aufsicht nötig, und die Wirkung der Neuregelungen müsse ab November 2026 untersucht werden. Eine Stellungnahme eines Kreditanbieters oder Branchenverbands hat die Redaktion bis Redaktionsschluss nicht ausgewertet.
Checkliste vor dem Stichtag
Das lässt sich vor dem 20. November prüfen
- Laufende Ratenkäufe und Kleinkredite sammeln und Vertragsdatum notieren: Für bestehende Verträge gilt grundsätzlich weiter das bisherige Recht.
- Bei neuen Angeboten in den Vertragsbedingungen nachsehen, ob Zinsen, Gebühren und eine Zahlungsfrist genannt sind.
- Die Überziehungsbedingungen des eigenen Girokontos lesen, vor allem zu Kündigung und Rückzahlung in Raten.
- Bei Zahlungsproblemen früh eine Schuldnerberatung einbeziehen; Kreditgeber sollen künftig darauf hinweisen.
Die Liste ersetzt keine Rechtsberatung. Bei Streit um einen konkreten Vertrag helfen Verbraucherzentralen oder eine anwaltliche Beratung weiter.
Häufige Fragen
Ab wann gilt das neue Verbraucherkreditrecht in Deutschland?
Grundsätzlich ab dem 20. November 2026. Für zuvor bestehende Schuldverhältnisse bleibt nach der Übergangsvorschrift das bisherige Recht anwendbar.
Gilt das Gesetz auch für Kredite unter 200 Euro?
Ja. Kredite unter 200 Euro und vergleichbare Zahlungsaufschübe fallen künftig unter das Verbraucherkreditrecht. Die Pflichtinformationen dürfen bei Nettobeträgen unter 200 Euro knapper ausfallen.
Wie lange kann ein Kredit widerrufen werden?
Bei Allgemein-Verbraucherdarlehen erlischt das Widerrufsrecht spätestens zwölf Monate und 14 Tage nach Vertragsschluss, sofern korrekt über den Widerruf informiert wurde.
Was passiert, wenn eine Bank die Überziehung kündigt?
Der in Anspruch genommene Betrag kann in zwölf Monatsraten zurückgezahlt werden. Nach dem Regierungsentwurf muss die Bank die Kündigung mindestens 30 Tage vorher ankündigen.
Haben Sie schon einmal einen Ratenkauf oder Kleinkredit genutzt, und welche Angaben haben Ihnen im Vertrag gefehlt? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Bundesgesetzblatt: BGBl. 2026 I Nr. 139, Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge, ausgegeben am 18. Mai 2026
- Deutscher Bundestag: Gesetzentwurf der Bundesregierung, Drucksache 21/1851 vom 29. September 2025
- Deutscher Bundestag: Textarchiv zur Beschlussfassung am 17. April 2026
- Bundesregierung: Rede von Bundesjustizministerin Stefanie Hubig im Bundestag vom 9. Oktober 2025
- Institut für Finanzdienstleistungen (iff): Stellungnahme zur Umsetzung der Verbraucherkreditrichtlinie vom 21. April 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.