ING, Commerzbank, Targobank, Postbank und DKB im Vergleich: Was 20.000 Euro im ersten Jahr bringen, und was Bundesbank und EZB zeigen
Das Wichtigste in Kürze
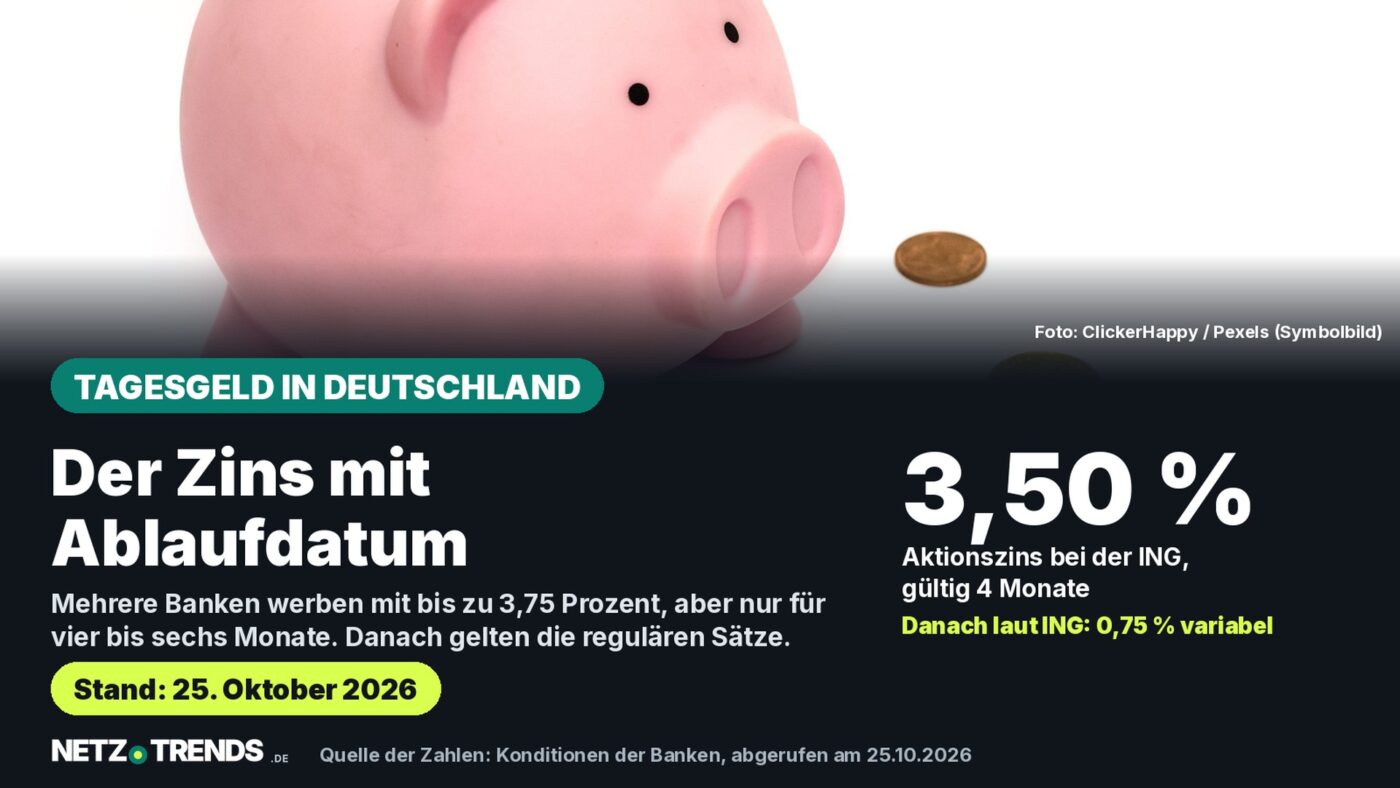
- Die ING nennt 3,50 Prozent für vier Monate (3,75 Prozent mit gleichzeitigem Giro-Konto), die Targobank 3,25 Prozent für vier Monate, die Commerzbank 3,00 Prozent für sechs Monate; danach gelten reguläre Sätze.
- Die genannten Basiszinsen liegen laut den Seiten der Banken bei 0,60 bis 1,00 Prozent; die DKB-Aktion mit 4,00 Prozent endete am 20. Oktober.
- Nach Angaben der Deutschen Bundesbank lag der Zins auf täglich fällige Einlagen privater Haushalte im August 2026 im Schnitt bei 0,29 Prozent, der EZB-Einlagesatz seit dem 16. September bei 2,50 Prozent.
- Modellrechnung: 20.000 Euro bringen bei der ING mit vier Monaten Aktion und acht Monaten Basiszins rund 333 Euro, bei durchgehend 0,75 Prozent 150 Euro.
Mehrere Banken in Deutschland werben für Tagesgeld mit Aktionszinsen von bis zu 3,75 Prozent, aber nur für vier bis sechs Monate. Die Basiszinsen der fünf geprüften Banken liegen laut deren Seiten bei 0,60 bis 1,00 Prozent.
Wie viel das im ersten Jahr ausmacht, zeigt eine Modellrechnung mit 20.000 Euro. Dazu kommen die Zahlen der Deutschen Bundesbank und der Europäischen Zentralbank (EZB) in Frankfurt als Maßstab.
Alle Konditionen hat NETZ-TRENDS am 25. Oktober 2026 auf den Seiten der Banken abgerufen. Eine Rangliste ist das ausdrücklich nicht, denn fünf Anbieter sind kein Marktüberblick.
EZB-Einlagesatz seit 16. September bei 2,50 %
Der Einlagesatz der EZB liegt laut der Übersicht der EZB-Leitzinsen seit dem 16. September 2026 bei 2,50 Prozent. Zuvor galten seit dem 17. Juni 2026 2,25 Prozent. Der Satz mit dem Hauptrefinanzierungsgeschäft liegt seit September bei 2,65 Prozent.
Der Einlagesatz ist der Zins, den Banken im Euroraum für Geld bekommen, das sie über Nacht bei der Zentralbank parken. Er ist keine Vorgabe für Sparzinsen. Ob und wie weit Banken Zinserhöhungen an Sparkonten weitergeben, entscheiden sie selbst.
Bundesbank: täglich fällige Einlagen 0,29 %
Die Zinsstatistik der Deutschen Bundesbank vom 1. Oktober 2026 nennt für August 2026 einen gewichteten Zins von 0,29 Prozent auf täglich fällige Einlagen privater Haushalte in Deutschland, ein Hundertstel Prozentpunkt mehr als im Juli. Das Volumen betrug rund 5.489 Milliarden Euro.
Die Zahl ist kein reiner Tagesgeld-Durchschnitt: Nach der Systematik der Statistik zählen alle täglich verfügbaren Guthaben dazu, nicht nur Tagesgeldkonten. Sie zeigt trotzdem, wie niedrig der Zins auf einen großen Teil der Guthaben bleibt.
Für Einlagen mit Kündigungsfrist bis zu drei Monaten nennt die Bundesbank 1,25 Prozent. Für neu vereinbarte Termineinlagen mit einer Laufzeit bis zu einem Jahr sind es 2,13 Prozent.
Fünf Banken: Aktionszins und Basiszins
Die abgerufenen Seiten zeigen dasselbe Muster: ein hoher Zins für wenige Monate und ein deutlich niedrigerer danach. Die Tabelle stellt beides nebeneinander.
| Bank | Aktionszins p. a. | Dauer | Basiszins p. a. |
|---|---|---|---|
| ING (Extra-Konto) | 3,50 % (3,75 % mit Giro-Konto) | 4 Monate | 0,75 % |
| Targobank | 3,25 % | 4 Monate | 0,60 %¹ |
| Commerzbank (Topzinskonto Plus) | 3,00 % | 6 Monate | 0,75 %² |
| Postbank | k. A.³ | bis 26. Oktober³ | 0,75 %⁴ |
| DKB | 4,00 % (beendet) | Aktion 6. bis 20. Oktober | 1,00 % |
Die ING nennt 0,75 Prozent variabel als Basiszins, der nach Ablauf der Aktion gilt. Bei der Targobank gilt nach vier Monaten laut Seite ein variabler Satz, derzeit 0,60 Prozent; die Seite datiert diese Angabe auf April 2023. Wer dort anlegen will, sollte den aktuellen Satz im Preis- und Leistungsverzeichnis prüfen.
Die Commerzbank nennt für ihr Topzinskonto Plus 3,00 Prozent variabel für sechs Monate und eine Standardkondition von 0,75 Prozent. Die DKB nennt 1,00 Prozent variabel; ihre Aktion mit 4,00 Prozent für vier Monate lief laut Seite vom 6. bis 20. Oktober und ist beendet. Bei der Postbank nennt die Seite 0,75 Prozent Basiszins und eine Neugeld-Aktion bis zum 26. Oktober.
20.000 Euro im ersten Jahr: Aktion oder Basis
Was die Aktion in Euro bedeutet, zeigt eine vereinfachte Rechnung für ein Jahr. Sie rechnet ohne Zinseszins und vor Steuern, mit den am 25. Oktober 2026 abgerufenen Sätzen.
Modellrechnung: 20.000 Euro, zwölf Monate
- ING mit Aktion: vier Monate zu 3,50 Prozent = 233 Euro, danach acht Monate zu 0,75 Prozent = 100 Euro, zusammen rund 333 Euro.
- Nur Basiszins: zwölf Monate zu 0,75 Prozent = 150 Euro.
- Bundesbank-Schnitt: zwölf Monate zu 0,29 Prozent = 58 Euro.
- Rechenspiel mit drei Aktionen nacheinander: je vier Monate zu 3,50, 3,25 und 3,00 Prozent = 650 Euro.
Rechenweg: 20.000 Euro × Zinssatz × Monate ÷ 12. Alle Sätze sind variabel, die Rechnung ist keine Prognose.
Die Aktion bringt in diesem Beispiel gegenüber dem Basiszins rund 183 Euro mehr im Jahr. Das Rechenspiel mit drei Aktionen setzt voraus, dass die Sätze unverändert bleiben und jede Bank das Konto zulässt. Es setzt außerdem voraus, dass das Geld dreimal umzieht.
Bedingungen der Aktionen im Detail
Die Aktionen sind an Bedingungen geknüpft, die in den Seiten der Banken stehen. Laut ING gilt der Aktionszins für das erste Extra-Konto, wenn in den vergangenen zwölf Monaten kein Extra-Konto bei der ING bestand, bis 250.000 Euro. Die 3,75 Prozent gelten bei gleichzeitiger Eröffnung eines Giro-Kontos.
Bei der Targobank gilt der Aktionszins nach Angaben der Seite für das erste Tagesgeldkonto bei der Bank, bis zu einer Million Euro, und nicht, wenn in den vergangenen sechs Monaten ein Tagesgeldkonto bei ihr bestand. Bei der Commerzbank gilt die Aktion für neu übertragenes Geld bis 500.000 Euro, das in den letzten sechs Monaten nicht bei der Commerzbank oder comdirect lag.
Bei der DKB ist laut Seite ein Girokonto als Referenzkonto nötig, die Zinsen werden vierteljährlich gutgeschrieben. Als Schutz nennt die DKB die gesetzliche Einlagensicherung.
Einordnung: Was die Zahlen nicht sagen
Die Zahlen belegen, was die Banken auf ihren Seiten nennen. Sie belegen nicht, wie lange diese Angebote bestehen oder wie viele Konten tatsächlich zu diesen Sätzen laufen. Eine Stellungnahme der Banken hat NETZ-TRENDS nicht eingeholt; der Artikel stützt sich ausschließlich auf deren veröffentlichte Konditionen.
Auffällig ist der Abstand: Selbst der höchste genannte Basiszins von 1,00 Prozent liegt deutlich unter dem EZB-Einlagesatz von 2,50 Prozent. Ob das an Kosten, Wettbewerb oder Geschäftsmodell der Banken liegt, geht aus den Quellen nicht hervor.
Checkliste: So prüfen Sie ein Tagesgeld-Angebot
- Enddatum der Aktion und Höhe des Basiszinses nachsehen, am besten im Preis- und Leistungsverzeichnis.
- Prüfen, ob der Aktionszins für das gesamte Guthaben oder nur bis zu einem Höchstbetrag gilt.
- Teilnahmebedingungen lesen: Wartezeiten nach früheren Konten, Referenzkonto, Giro-Konto-Pflicht.
- Kündigungstermin der Aktion im Kalender notieren, damit der Zinsabfall nicht überrascht.
- Einlagensicherung der Bank klären.
Zinsen auf Tagesgeld zählen zu den Kapitalerträgen. Wie viel davon steuerfrei bleibt, hängt vom Freistellungsauftrag bei der jeweiligen Bank ab.
Ausblick: EZB-Entscheidung am 29. Oktober
Der EZB-Rat tagt laut Terminkalender der EZB am 28. und 29. Oktober 2026 in Frankfurt; die Pressekonferenz findet am 29. Oktober statt. Was der Rat beschließt, ist offen. Wie Banken darauf bei ihren Sparzinsen reagieren, zeigt sich erst danach in ihren Konditionen.
Häufige Fragen
Wie lange gilt der Aktionszins bei ING, Targobank und Commerzbank?
Laut den Seiten der Banken vier Monate bei ING und Targobank und sechs Monate bei der Commerzbank.
Was gilt nach Ablauf der Aktion?
Die ING nennt 0,75 Prozent variabel, die Targobank laut Seite derzeit 0,60 Prozent. Die Commerzbank nennt eine Standardkondition von 0,75 Prozent und verweist für die Zeit nach der Aktion auf die Sätze des regulären Kontos.
Wie hoch ist der Einlagesatz der EZB?
Nach Angaben der EZB 2,50 Prozent seit dem 16. September 2026.
Wie hoch ist der Durchschnittszins auf täglich fällige Einlagen?
Die Deutsche Bundesbank nennt für August 2026 im Schnitt 0,29 Prozent für täglich fällige Einlagen privater Haushalte. Die Zahl umfasst nicht nur Tagesgeldkonten.
Wie gehen Sie mit befristeten Zinsaktionen um, und wann wechseln Sie das Konto? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Europäische Zentralbank: Key ECB interest rates, abgerufen am 25. Oktober 2026
- Europäische Zentralbank: Terminkalender des EZB-Rats, abgerufen am 25. Oktober 2026
- Deutsche Bundesbank: Pressemitteilung zur MFI-Zinsstatistik vom 1. Oktober 2026 (Berichtsmonat August 2026)
- ING: Konditionen zum Tagesgeldkonto, Seite ohne Datumsangabe, abgerufen am 25. Oktober 2026
- Targobank: Tagesgeld, Seite mit Stand 24.09.2026, abgerufen am 25. Oktober 2026
- Commerzbank: Tagesgeld, Seite ohne Datumsangabe, abgerufen am 25. Oktober 2026
- Postbank: Tagesgeld, Konditionentabelle mit Stand 01.07.2025, abgerufen am 25. Oktober 2026
- DKB: Tagesgeld, Vergleichstabelle mit Stand 08.09.2026, abgerufen am 25. Oktober 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.