Was Festgeld mit 3,50 Prozent nach Abzug der Inflation noch bringt und was 0,25 Punkte mehr bei einem Baukredit kosten
Das Wichtigste in Kürze
- Der Einlagesatz der EZB liegt seit dem 16. September bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent.
- Die Inflation in Deutschland erreichte im September 3,3 Prozent, nach 2,9 Prozent im August.
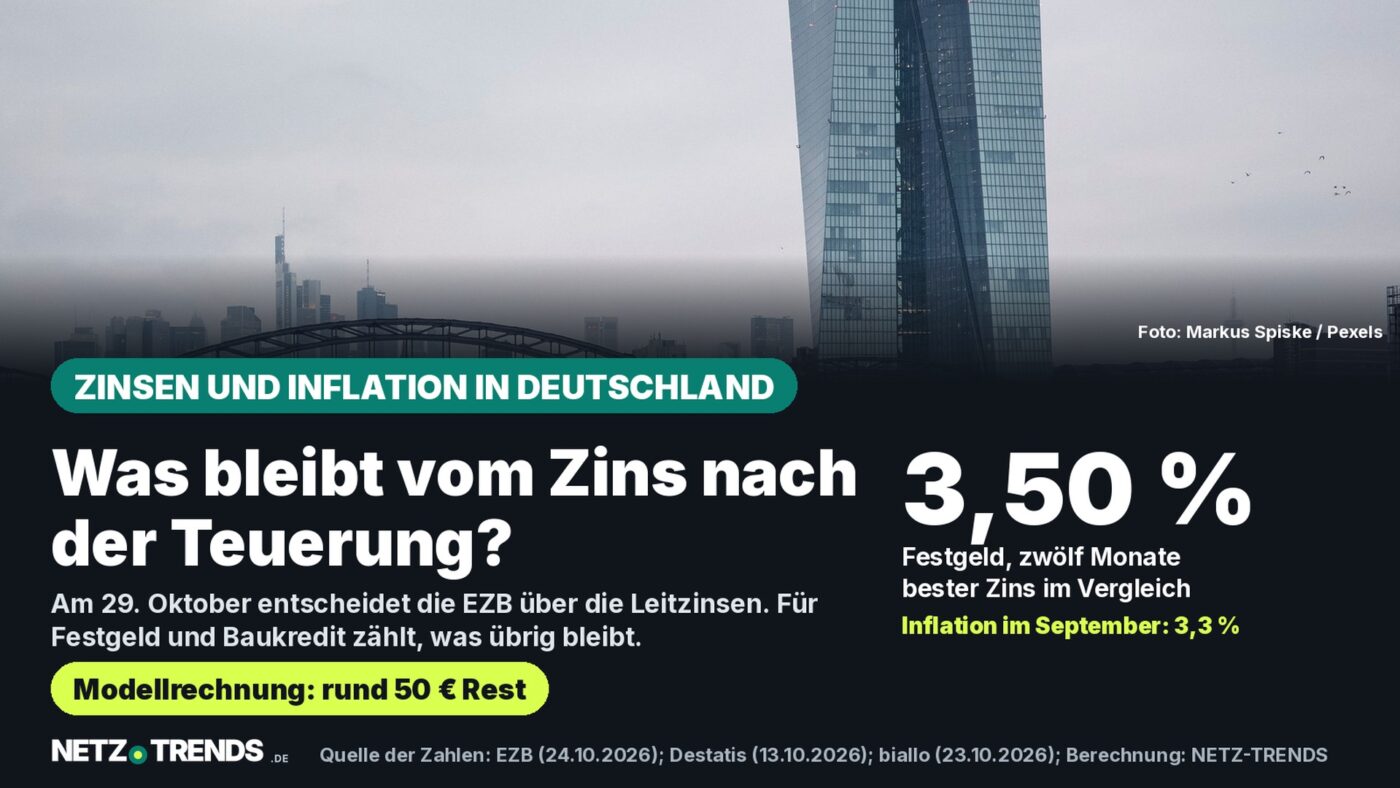
- Festgeld über zwölf Monate bringt laut Vergleich bis zu 3,50 Prozent; in der Modellrechnung bleiben nach Inflation rund 50 Euro auf 25.000 Euro.
- Bei einem Baukredit über 300.000 Euro kosten 0,25 Prozentpunkte mehr Sollzins im ersten Jahr rund 750 Euro.
Der EZB-Rat entscheidet am 29. Oktober über die Leitzinsen im Euroraum, nachdem er sie 2026 schon zweimal angehoben hat. Für Sparende und Kreditnehmende in Deutschland zählt, was nach Abzug der Inflation übrig bleibt.
Die Sitzung des EZB-Rats läuft am 28. und 29. Oktober in Frankfurt am Main, die Pressekonferenz ist laut Terminkalender der EZB für den 29. Oktober angesetzt. Ob die Zentralbank ein drittes Mal erhöht, ist offen; ein Beschluss liegt erst nach der Sitzung vor.
Zwei Zinsschritte, Einlagesatz bei 2,50 Prozent
Die EZB hat ihre drei Leitzinsen 2026 zweimal um je 0,25 Prozentpunkte angehoben: zum 17. Juni und zum 16. September. Das geht aus der Zinssatz-Seite der EZB hervor, Stand 24. Oktober 2026. Der Einlagesatz, den Banken für Geld bei der Zentralbank erhalten, stieg damit von 2,00 auf 2,50 Prozent.
| Zinssatz der EZB | bis 15. September | seit 16. September |
|---|---|---|
| Einlagefazilität (Einlagesatz) | 2,25 % | 2,50 % |
| Hauptrefinanzierungsgeschäfte | 2,40 % | 2,65 % |
| Spitzenrefinanzierungsfazilität | 2,65 % | 2,90 % |
Der Einlagesatz ist der Zins, an dem sich viele Banken bei Tages- und Festgeld orientieren. Bei Krediten mit variablem Zins ist meist ein Referenzzins im Spiel; die Bedingungen stehen im jeweiligen Vertrag.
Inflation 3,3 Prozent: Energie treibt die Preise
Die Verbraucherpreise in Deutschland lagen im September 3,3 Prozent über dem Vorjahresmonat. Das bestätigte das Statistischen Bundesamts (Destatis) am 13. Oktober als Endergebnis; im August waren es 2,9 Prozent. Treiber war die Energie mit plus 14,9 Prozent, darunter Kraftstoffe mit plus 37,1 Prozent und leichtes Heizöl mit plus 74,9 Prozent.
„Die Inflationsrate erreichte im September mit über drei Prozent einen neuen Jahreshöchststand.“
Ruth Brand, Präsidentin des Statistischen Bundesamts (Destatis)
Strom wurde im selben Zeitraum 5,5 Prozent und Erdgas 2,8 Prozent günstiger. Ohne Nahrungsmittel und Energie lag die Kerninflation bei 2,4 Prozent. Der Tankrabatt gilt laut Destatis erst seit dem 1. Oktober und steckt deshalb noch nicht in den Septemberzahlen.
Festgeld: 3,50 Prozent, real kaum Ertrag
Die Festgeld-Vergleichstabelle von biallo.de nennt mit Datenstand 23. Oktober 2026 für 25.000 Euro und zwölf Monate Laufzeit bis zu 3,50 Prozent bei der Isbank und der Oyak Anker Bank, 3,40 Prozent bei der Bank of Scotland. Die Tabelle ist nach Angaben des Portals kein vollständiger Marktüberblick. Wer 3,50 Prozent bekommt, erhält nach zwölf Monaten 875 Euro Zinsen vor Steuern.
Modellrechnung: Was bleibt nach der Inflation?
- Zinsen: 25.000 € × 3,50 % = 875 € vor Steuern
- Preisanstieg: 25.000 € × 3,3 % = 825 € Kaufkraftverlust bei einer Teuerung wie im September
- Rest: 875 € − 825 € = rund 50 € vor Steuern
Rechenweg: NETZ-TRENDS, keine Prognose. Die Teuerung kann sich ändern, die Steuer ist nicht berücksichtigt.
Die Rechnung zeigt: Das Festgeld gleicht die Septemberteuerung gerade aus. Entscheidend ist, wie sich die Preise in den nächsten zwölf Monaten entwickeln, und das weiß heute niemand. Mehr zu unseriösen Festgeld-Angeboten steht in unserem Beitrag zur BaFin-Warnung vor novafestfinanz.com.
Baukredit: 0,25 Punkte kosten 750 Euro im Jahr
Bauzinsen orientieren sich in der Regel stärker an langfristigen Marktzinsen als am Leitzins. Trotzdem sind sie gestiegen: Laut Baufinanzierungsvermittler Dr. Klein lagen sie am 24. Oktober 2026 bei 3,99 Prozent Sollzins für zehn Jahre Zinsbindung, rund 0,8 Prozentpunkte höher als im Juli. Im September erreichten sie demnach ein neues Jahreshoch.
| Zinsbindung | Sollzins | Effektivzins |
|---|---|---|
| 5 Jahre | 4,19 % | 4,32 % |
| 10 Jahre | 3,99 % | 4,09 % |
| 15 Jahre | 4,13 % | 4,23 % |
Modellrechnung: 0,25 Punkte mehr Sollzins
- Bei 3,99 %: 300.000 € × 3,99 % = 11.970 € Zinsen im ersten Jahr
- Bei 4,24 %: 300.000 € × 4,24 % = 12.720 € Zinsen im ersten Jahr
- Differenz: 750 € pro Jahr, rund 62,50 € pro Monat
Rechenweg: NETZ-TRENDS, vereinfacht für ein Jahr ohne Tilgung. Keine Prognose und keine Aussage, dass die Zinsen steigen.
Wer eine Anschlussfinanzierung plant, sollte den Zins früh klären. Für das Jahresende erwartet der Expertenrat von Dr. Klein stabile bis leicht steigende Bauzinsen. Das ist die Einschätzung eines Vermittlers, keine Gewissheit.
Was Haushalte vor dem 29. Oktober prüfen
Checkliste für Sparende und Kreditnehmende
- Zinssatz und Laufzeit des eigenen Festgelds mit dem aktuellen Angebot vergleichen.
- Prüfen, ob der Anbieter der Einlagensicherung angehört und von der Finanzaufsicht beaufsichtigt wird.
- Bei Krediten mit variablem Zins die Zinsanpassungsklausel im Vertrag nachlesen.
- Bei auslaufender Zinsbindung die Konditionen mehrerer Anbieter einholen.
Das ist keine Anlage- oder Finanzierungsberatung, sondern eine Prüfliste. Welche Lösung passt, hängt von Laufzeit, Sicherheit und der eigenen Situation ab.
Häufige Fragen
Wann entscheidet die EZB über die Zinsen?
Der EZB-Rat tagt am 28. und 29. Oktober 2026 in Frankfurt am Main. Die Pressekonferenz ist für den 29. Oktober angesetzt.
Wie hoch ist der Einlagesatz aktuell?
Er liegt seit dem 16. September 2026 bei 2,50 Prozent. Der Hauptrefinanzierungssatz beträgt 2,65 Prozent.
Was bleibt vom Festgeldzins nach der Inflation?
In der Modellrechnung bleiben bei 3,50 Prozent Zinsen und 3,3 Prozent Teuerung rund 50 Euro auf 25.000 Euro, vor Steuern.
Was kosten 0,25 Prozentpunkte mehr bei einem Baukredit?
Bei 300.000 Euro sind es im ersten Jahr rund 750 Euro mehr Zinsen, vereinfacht gerechnet ohne Tilgung.
Wie gehen Sie mit steigenden Zinsen und Preisen um: Legen Sie Geld fest an oder lassen Sie es flexibel? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Europäische Zentralbank (EZB): Zinssätze der EZB, Stand 24. Oktober 2026
- Europäische Zentralbank (EZB): Terminkalender der EZB-Ratssitzungen
- Statistisches Bundesamt (Destatis): Pressemitteilung Nr. 364 vom 13. Oktober 2026
- biallo.de: Festgeld-Vergleichstabelle, Datenstand 23. Oktober 2026 (Vergleichsportal, Anbieterangaben)
- Dr. Klein: Bauzinsen aktuell, Stand 24. Oktober 2026 (Vermittler, Herausgeberdarstellung)
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.