Das Oberlandesgericht Köln erklärte im August 2026 auch eine Zurich-Klausel für unwirksam – noch nicht rechtskräftig. Stand: 23. Oktober 2026
Das Wichtigste in Kürze
- Der Bundesgerichtshof (BGH) in Karlsruhe hat am 10. Dezember 2025 eine Klausel der Allianz Lebensversicherungs-AG für unwirksam erklärt, mit der sie den Rentenfaktor fondsgebundener Riester-Verträge senken konnte (Az. IV ZR 34/25).
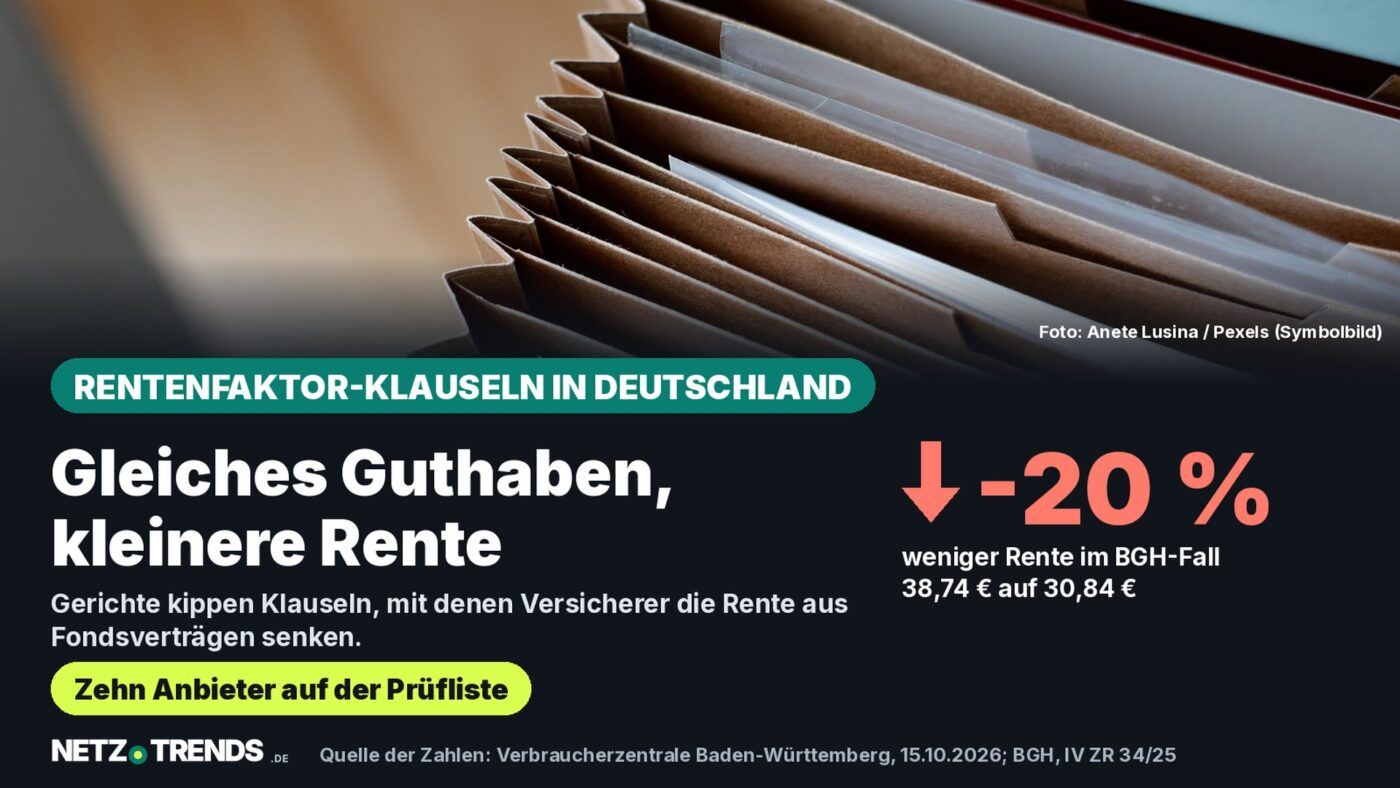
- Im entschiedenen Fall sank der Rentenfaktor von 38,74 auf 30,84 Euro je 10.000 Euro Policenwert – rund ein Fünftel weniger Monatsrente.
- Die Verbraucherzentralen führen zehn deutsche Anbieter: Drei gaben Unterlassungserklärungen ab, gegen sechs laufen Klagen, über eine weitere Klausel entschied das Oberlandesgericht Köln.
- Betroffen sind nur Verträge mit Rentenfaktor, also fondsgebundene Policen. Klassische Renten mit von Beginn an garantierter Höhe fallen nicht darunter.
Wer eine fondsgebundene Rente anspart, bekommt die Monatsrente erst am Ende ausgerechnet – über den Rentenfaktor. Gerichte in Deutschland haben nun Klauseln gekippt, mit denen Versicherer diesen Faktor einseitig senken konnten.
Ausgangspunkt ist ein Urteil des Bundesgerichtshofs vom 10. Dezember 2025 (Az. IV ZR 34/25). Er erklärte eine Klausel der Allianz Lebensversicherungs-AG für unwirksam, die der Versicherung erlaubte, den Rentenfaktor zu kürzen. Vorinstanz war das Oberlandesgericht Stuttgart (Az. 2 U 143/23, Urteil vom 30. Januar 2025).
Seither hat sich die Liste verlängert. Die Übersicht der Verbraucherzentralen führt mit Stand 15. Oktober 2026 zehn Anbieter, gegen die Verfahren laufen oder die auf eine Abmahnung reagiert haben. Dieser Beitrag gibt den Stand vom 23. Oktober 2026 wieder.
Was der Rentenfaktor überhaupt ist
Der Rentenfaktor gibt an, wie viel monatliche Rente auf je 10.000 Euro angespartes Kapital entfällt. Er entscheidet also darüber, was aus dem Guthaben am Ende tatsächlich ausgezahlt wird. Bei einem Faktor von 30 Euro ergeben 50.000 Euro Policenwert rechnerisch 150 Euro Rente im Monat.
Relevant ist das nur bei fondsgebundenen Verträgen, weil dort das Guthaben schwankt und die Rente erst zum Rentenbeginn feststeht. Nach Angaben der Verbraucherzentralen können die umstrittenen Klauseln in vier Vertragsarten stecken: in Riester-Verträgen, in privaten fondsgebundenen Rentenversicherungen, in Rürup- beziehungsweise Basisrentenverträgen und in fondsgebundenen Verträgen der betrieblichen Altersversorgung über Pensionskassen.
Klassische Rentenversicherungen mit einer von Anfang an garantierten Rente sind laut derselben Übersicht nicht betroffen – dort spielt der Rentenfaktor keine Rolle.
Der BGH-Fall: 38,74 auf 30,84 Euro
In dem Verfahren, das der BGH entschieden hat, war der Rentenfaktor von anfänglich 38,74 Euro auf 30,84 Euro je 10.000 Euro Policenwert gesunken. Das sind rund 20 Prozent weniger mögliche Rente bei unverändertem Guthaben.
Die beanstandete Regelung erlaubte dem Versicherer, den Faktor zu senken, wenn etwa die Lebenserwartung stark steigt oder die Kapitalerträge dauerhaft fallen. Eine Pflicht, den Faktor bei besserer Lage wieder anzuheben, enthielt sie nicht. Genau diese Einseitigkeit war nach Darstellung der Verbraucherzentrale Baden-Württemberg der Grund für die Unwirksamkeit. Allgemeiner Maßstab für solche Vertragsklauseln ist die Inhaltskontrolle nach § 307 Absatz 1 BGB, die eine unangemessene Benachteiligung verbietet.
„Wir freuen uns, dass mit diesem Urteil nun Klarheit herrscht.“
Niels Nauhauser, Abteilungsleiter Altersvorsorge, Banken, Kredite bei der Verbraucherzentrale Baden-Württemberg
Nauhauser verweist zugleich darauf, dass Versicherer die Rente nach dem Versicherungsvertragsgesetz grundsätzlich herabsetzen dürfen – sie müssten sich dann aber transparent verpflichten, sie später wieder anzuheben. Nach Angaben der Allianz betrifft das BGH-Urteil fondsgebundene Riester-Verträge, die zwischen Juni und November 2006 abgeschlossen wurden.
Zehn Anbieter, drei Arten von Verfahren
Die Übersicht der Verbraucherzentralen unterscheidet drei Stände: ein rechtskräftiges Urteil, eine abgegebene Unterlassungserklärung und ein laufendes Verfahren ohne Entscheidung. Die folgende Tabelle gibt diesen Stand wieder.
| Anbieter | Stand | Gericht / Aktenzeichen |
|---|---|---|
| Allianz Lebensversicherungs-AG | Klausel unwirksam | BGH, IV ZR 34/25, 10.12.2025 |
| Zurich Deutscher Herold Lebensversicherung AG | Unterlassungserklärung; Urteil nicht rechtskräftig | OLG Köln, 20 UKl 2/24, 28.08.2026 |
| Allianz Pensionskasse AG | Unterlassungserklärung | kein Verfahren |
| SV SparkassenVersicherung Lebensversicherung AG | Unterlassungserklärung | kein Verfahren |
| LPV Lebensversicherung AG (früher Postbank Lebensversicherung) | Klage anhängig, zugestellt am 09.10.2026 | OLG Hamm, I-6 UKl 3/26 |
| Axa Lebensversicherung AG | Klage anhängig | nicht veröffentlicht |
| Skandia Lebensversicherung AG | Klage anhängig | nicht veröffentlicht |
| R+V Lebensversicherung AG | Klage anhängig | nicht veröffentlicht |
| Proxalto Lebensversicherung AG | Klage anhängig | nicht veröffentlicht |
| Pro bAV Pensionskasse AG | Klage anhängig | nicht veröffentlicht |
Beim Zurich-Fall sank der Rentenfaktor nach der Übersicht von 37,34 auf 27,97 Euro. Das Urteil des Oberlandesgerichts Köln vom 28. August 2026 ist nach demselben Stand noch nicht rechtskräftig, die Klausel damit nicht endgültig geklärt.
Eine Unterlassungserklärung ist dabei kein Schuldeingeständnis: Das Unternehmen verpflichtet sich, die beanstandete Klausel nicht weiter zu verwenden, ohne dass ein Gericht darüber entschieden hat.
Die Klage gegen die LPV Lebensversicherung AG ist eine Unterlassungsklage vor dem Oberlandesgericht Hamm. Sie wurde am 16. September 2026 eingereicht und am 9. Oktober 2026 zugestellt. Eine Anmeldung von Betroffenen ist dafür nicht vorgesehen; wer betroffen ist, muss sich also nicht eintragen.
Was eine Kürzung im Monat ausmacht
Wie stark sich ein niedrigerer Rentenfaktor auswirkt, hängt am Guthaben zum Rentenbeginn. Das folgende Beispiel überträgt die beiden Werte aus dem BGH-Fall auf einen Policenwert von 50.000 Euro.
Modellrechnung: 50.000 Euro Policenwert
- Vor der Kürzung: 5 × 38,74 Euro = 193,70 Euro Monatsrente.
- Nach der Kürzung: 5 × 30,84 Euro = 154,20 Euro Monatsrente.
- Unterschied: 39,50 Euro im Monat, 474 Euro im Jahr.
Rechenweg: Policenwert geteilt durch 10.000, multipliziert mit dem Rentenfaktor. Beispiel der Redaktion mit den beiden Werten aus dem vom BGH entschiedenen Fall. Keine Prognose und keine Aussage über einen konkreten Vertrag; Zulagen, Steuern und Überschüsse bleiben außen vor.
Die Rechnung zeigt nur die Hebelwirkung des Faktors. Welcher Faktor im eigenen Vertrag gilt und ob er gesenkt wurde, steht in der Police und in der jährlichen Standmitteilung.
Was offen bleibt
Wie viele Verträge in Deutschland eine solche Klausel enthalten, ist nicht veröffentlicht. Weder die Verbraucherzentralen noch die Versicherungswirtschaft nennen dazu eine Zahl. Belegt ist nur die Größe des Marktes, in dem diese Verträge stecken.
Nach der Riester-Statistik des Bundesministeriums für Arbeit und Soziales gab es in Deutschland Ende 2025 rund 9,7 Millionen Riester-Versicherungsverträge und 3,0 Millionen Investmentfondsverträge; die Zahlen enthalten auch ruhende Verträge. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) zählt für 2025 insgesamt 46,4 Millionen Rentenpolicen bei Lebensversicherern, Pensionskassen und Pensionsfonds.
Offen ist auch, ob Betroffene bereits gekürzte Renten vollständig nachgezahlt bekommen. Nach Angaben der Verbraucherzentralen besteht ein Anspruch auf Neuberechnung und gegebenenfalls Nachzahlung – aber nicht automatisch in jedem Vertrag, weil der genaue Wortlaut der jeweiligen Klausel entscheidet.
So lässt sich der Vertrag prüfen
Die Verbraucherzentralen nennen drei Bedingungen, die zusammentreffen müssen: fondsgebundener Vertrag, eine Mitteilung über die Senkung des Rentenfaktors und eine Klausel, die nur eine Senkung erlaubt, ohne spätere Anhebung zu verlangen.
Checkliste für den eigenen Vertrag
- In Police oder Standmitteilung nachsehen, ob der Vertrag fondsgebunden ist.
- Post des Versicherers durchsehen: Gab es eine Mitteilung über einen gesenkten Rentenfaktor?
- Alle Absätze der Bedingungen lesen, in denen das Wort Rentenfaktor vorkommt.
- Prüfen, ob die Klausel nur die Senkung regelt und keine Pflicht zur Wiederanhebung enthält.
- Nachsehen, ob zum eigenen Anbieter bereits ein Verfahren läuft – dann kann man dessen Ausgang abwarten.
- Unterlagen bereithalten: Vertrag mit Bedingungen, Mitteilung zur Anpassung, Antwort des Versicherers.
Für den ersten Schritt stellen die Verbraucherzentralen einen Musterbrief bereit, der sich an den eigenen Vertrag anpassen lässt. Die Liste ersetzt keine Rechtsberatung; verbindlich ist der Wortlaut der eigenen Versicherungsbedingungen.
Wer sich mit der Altersvorsorge ohnehin befasst: Zu den Kosten von Riester-Banksparplänen lesen Sie auch unseren Bericht über geprüfte Sammelklagen bei Sparkassen, zur staatlichen Förderung für Kinder unseren Beitrag zur Frühstartrente.
Häufige Fragen
Was ist der Rentenfaktor?
Er gibt an, wie viel monatliche Rente auf je 10.000 Euro angespartes Kapital entfällt. Bei 50.000 Euro Policenwert und einem Faktor von 30,84 Euro sind das rechnerisch 154,20 Euro im Monat.
Welche Verträge können betroffen sein?
Nach Angaben der Verbraucherzentralen fondsgebundene Verträge: Riester, private fondsgebundene Rentenversicherungen, Rürup- oder Basisrenten und fondsgebundene Verträge der betrieblichen Altersversorgung über Pensionskassen. Klassische Renten mit garantierter Höhe nicht.
Bekomme ich gekürztes Geld zurück?
Die Verbraucherzentralen nennen einen Anspruch auf Neuberechnung und gegebenenfalls Nachzahlung. Automatisch gilt das nicht: Entscheidend ist der Wortlaut der Klausel im eigenen Vertrag.
Muss ich mich für eine Klage anmelden?
Für die Unterlassungsklage gegen die LPV Lebensversicherung AG vor dem Oberlandesgericht Hamm ist nach den Verfahrensangaben keine Anmeldung von Betroffenen vorgesehen.
Hat Ihr Versicherer den Rentenfaktor gesenkt – und wie hat er auf Ihre Nachfrage reagiert? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Verbraucherzentrale: „Gerichte kippen Klauseln zur Rentenkürzung“, Stand 15. Oktober 2026
- Verbraucherzentrale Baden-Württemberg: „Unwirksame Rentenkürzung: BGH bestätigt Urteil gegen Allianz“, 10. Dezember 2025
- Verbraucherzentrale Baden-Württemberg: „Unwirksame Rentenfaktorklauseln: weitere Erfolge gegen Versicherer“, 6. August 2026
- Verbraucherzentrale: Verfahrensangaben zur Klage gegen die LPV Lebensversicherung AG, OLG Hamm, I-6 UKl 3/26
- Bundesministerium für Arbeit und Soziales: Statistik zur privaten Altersvorsorge (Riester-Rente), Stand Ende 2025
- GDV: Altersvorsorge in Zahlen, Rentenversicherungen 2025, zuletzt aktualisiert am 16. Juni 2026
- § 307 BGB – Inhaltskontrolle, gesetze-im-internet.de
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.