Destatis zum Weltspartag: Höchstwert 22,9 Prozent im Jahr 2020 – täglich fällige Einlagen bringen 0,51 Prozent, die Inflation liegt bei 3,3
Das Wichtigste in Kürze
- Die Bruttosparquote der privaten Haushalte in Deutschland lag 2025 bei 18,9 Prozent, der EU-Durchschnitt bei 14,3 Prozent; im ersten Halbjahr 2026 waren es in Deutschland wieder 18,9 Prozent (jeweils vorläufig).
- Über die Verzinsung sagt die Quote nichts: Laut Bundesbank brachten täglich fällige Einlagen im August 2026 im Neugeschäft im Schnitt 0,51 Prozent, Termineinlagen bis ein Jahr 2,28 Prozent.
- Die Inflationsrate lag im September 2026 bei 3,3 Prozent. In der Modellrechnung fehlen bei 10.000 Euro auf einem täglich fälligen Konto nach einem Jahr 279 Euro, um den Preisanstieg auszugleichen.
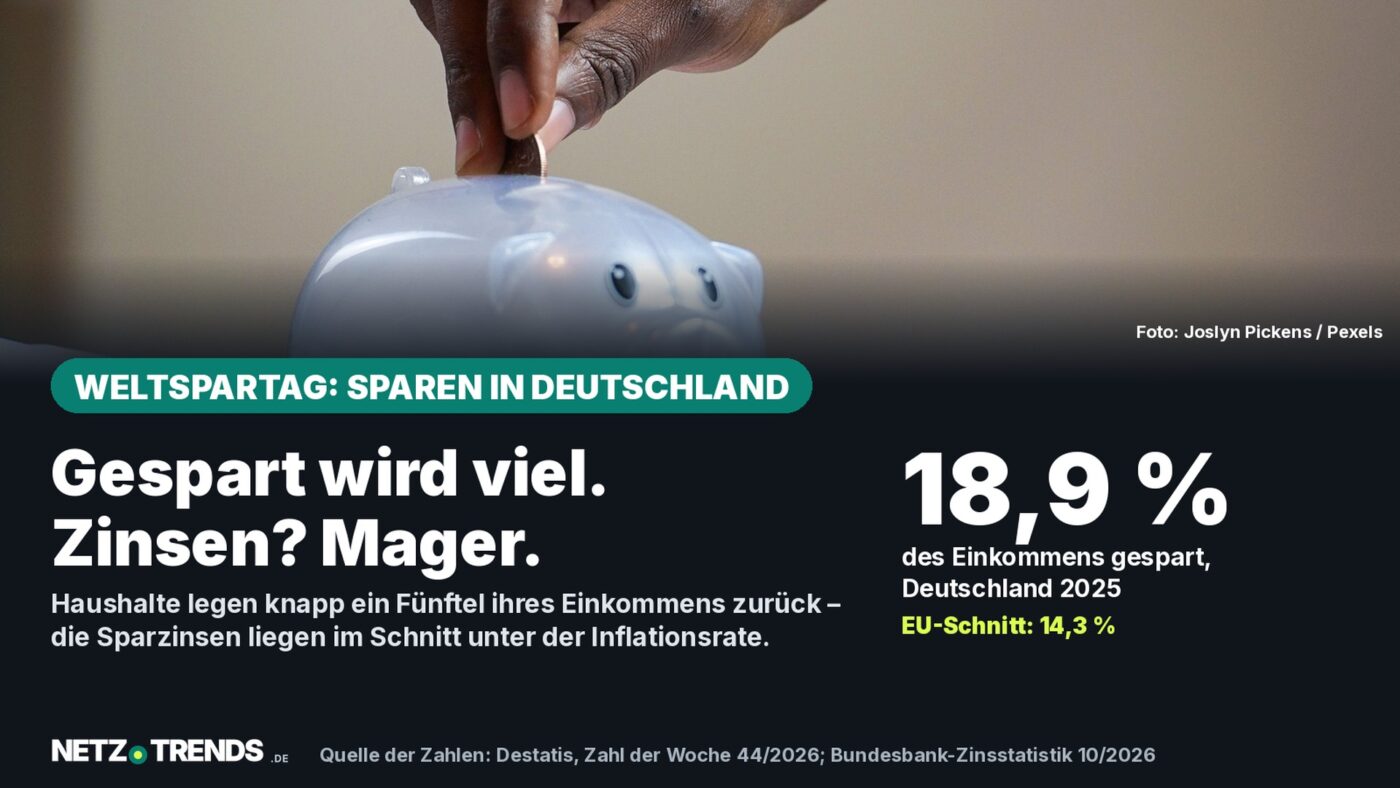
Haushalte in Deutschland haben 2025 im Schnitt 18,9 Prozent ihres verfügbaren Einkommens gespart, im EU-Durchschnitt waren es 14,3 Prozent. Das meldet das Statistische Bundesamt (Destatis) zum Weltspartag.
Die Zahl erscheint in der Reihe „Zahl der Woche“ (Nr. 44/2026) und wurde am 27. Oktober 2026 um 8 Uhr veröffentlicht. Anlass ist der Weltspartag am 30. und 31. Oktober. Destatis misst mit der Bruttosparquote, welchen Anteil ihres verfügbaren Einkommens private Haushalte zurücklegen.
Dieser Beitrag ordnet die Zahl ein, erklärt, was sie nicht aussagt, und stellt ihr die aktuellen Zinsen und die Inflation gegenüber. Denn ob gespartes Geld wächst, entscheidet nicht die Sparquote, sondern der Zins.
18,9 Prozent: Das meldet Destatis
Die Bruttosparquote gibt an, welcher Anteil des verfügbaren Einkommens privater Haushalte gespart wird. Für Deutschland nennt Destatis 18,9 Prozent für das Gesamtjahr 2025 und denselben Wert für das erste Halbjahr 2026. Beide Angaben sind vorläufig.
Den Höchststand verzeichnete Destatis 2020 mit 22,9 Prozent, in den Corona-Jahren war der Konsum geringer. 2024 lag die Quote bei 19,6 Prozent, der Durchschnitt der Jahre 2016 bis 2025 bei 19,1 Prozent. Der Wert für 2025 liegt damit 0,2 Prozentpunkte unter dem Zehnjahresschnitt.
Im Vergleich: Deutschland, EU und USA
Im internationalen Vergleich liegt Deutschland laut Destatis über dem Durchschnitt: 18,9 Prozent stehen 14,3 Prozent im EU-Schnitt gegenüber, ein Abstand von 4,6 Prozentpunkten. Frankreich kommt auf 17,8 Prozent, die Niederlande auf 17,4 Prozent, Italien auf 10,8 Prozent und die USA auf 10,7 Prozent.
| Land | 2025 | Durchschnitt 2016–2025 |
|---|---|---|
| Deutschland | 18,9 % | 19,1 % |
| Frankreich | 17,8 % | 16,6 % |
| Niederlande | 17,4 % | 16,3 % |
| EU (Durchschnitt) | 14,3 % | k. A. |
| Italien | 10,8 % | 12,1 % |
| USA | 10,7 % | 13,0 % |
Destatis nennt als Quellen Eurostat für die EU, die OECD (Organisation für wirtschaftliche Zusammenarbeit und Entwicklung) für die USA und nationale Statistikämter. Die Zahlen sind Durchschnitte über alle privaten Haushalte eines Landes; wie viel einzelne Haushalte sparen, zeigen sie nicht.
Was die Bruttosparquote nicht verrät
„Brutto“ heißt: Abschreibungen, vor allem auf Wohngebäude, werden nicht abgezogen. Deshalb liegt die Bruttoquote nach Angaben von Destatis höher als die Nettoquote. Wer die Zahl mit anderen Sparquoten vergleicht, muss darauf achten, welche Variante gemeint ist.
Wertänderungen, etwa durch Kursgewinne oder höhere Immobilienpreise, zählen laut Destatis weder als Sparen noch als Einkommen. Neu erworbene Ansprüche aus der betrieblichen Altersversorgung dagegen werden als Sparen gerechnet. Aus der Quote allein geht deshalb nicht hervor, ob das Geld auf einem Konto, in einem Depot oder in einer Immobilie liegt.
Zinsen: Was Sparen derzeit bringt
Die Zinsstatistik der Deutschen Bundesbank vom 1. Oktober 2026 nennt für August 2026 durchschnittliche Effektivzinsen im Neugeschäft mit privaten Haushalten: 0,51 Prozent für täglich fällige Einlagen, 0,73 Prozent für Einlagen mit vereinbarter Kündigungsfrist bis drei Monate und 2,28 Prozent für Termineinlagen mit Laufzeit bis ein Jahr. Es sind Durchschnittswerte über die erfassten Banken.
Der Einlagesatz der Europäischen Zentralbank (EZB) beträgt laut EZB seit dem 16. September 2026 2,50 Prozent, zuvor waren es seit dem 17. Juni 2026 2,25 Prozent.
Einzelne Banken werben mit höheren, oft befristeten Zinsen; die laufenden Aktionen hat NETZ-TRENDS im Beitrag zu den Tagesgeld-Aktionszinsen mit Stand 25. Oktober zusammengestellt. Zum Zinsumfeld erschien außerdem der Ausblick auf den EZB-Entscheid am 29. Oktober.
Dem stehen steigende Preise gegenüber. Die Inflationsrate lag im September 2026 bei 3,3 Prozent, das ist laut Destatis der höchste Wert seit Dezember 2023. Energie war 14,9 Prozent teurer als im Vorjahresmonat, die Rate ohne Energie lag bei 2,1 Prozent und die Kerninflation ohne Nahrungsmittel und Energie bei 2,4 Prozent. Die Hintergründe stehen im Beitrag zur Septemberinflation.
Modellrechnung: 10.000 Euro ein Jahr lang
Was 10.000 Euro nach einem Jahr bringen – und was der Preisanstieg kostet
- Täglich fällig (0,51 Prozent): 51 Euro Zinsen, Lücke zum Preisanstieg 279 Euro.
- Kündigungsfrist bis drei Monate (0,73 Prozent): 73 Euro Zinsen, Lücke 257 Euro.
- Termineinlage bis ein Jahr (2,28 Prozent): 228 Euro Zinsen, Lücke 102 Euro.
- Preisanstieg bei 3,3 Prozent: Was heute 10.000 Euro kostet, kostet in einem Jahr 10.330 Euro, also 330 Euro mehr.
Rechenweg: 10.000 Euro mal Zinssatz minus 330 Euro. Modellrechnung mit Durchschnittswerten, vor Steuern, ohne Zinseszins und ohne Aktionszinsen, keine Prognose. Die Gesamtinflationsrate trifft keinen Haushalt genau.
Die Rechnung zeigt eine Richtung, keinen Einzelfall. Je nach Einkaufskorb liegt die persönliche Teuerung über oder unter 3,3 Prozent. Gegen die Kerninflation von 2,4 Prozent bleibt auch der Durchschnitt der Termineinlagen mit 2,28 Prozent knapp darunter.
Checkliste zum Weltspartag
Was Sparende jetzt prüfen können
- Den Zinssatz jedes Kontos nachsehen und mit der Inflationsrate vergleichen (September: 3,3 Prozent, Kerninflation 2,4 Prozent).
- Klären, welcher Teil des Geldes täglich verfügbar sein muss und welcher länger angelegt werden könnte; Kündigungs- und Laufzeiten vorher nachlesen.
- Bei Aktionszinsen notieren, wann die Aktion endet und welcher Zins danach gilt.
- Bedingungen von Angeboten lesen, etwa Mindestbeträge oder Beschränkungen auf Neukunden.
- Prüfen, ob der Sparer-Pauschbetrag genutzt wird: Nach § 20 Absatz 9 EStG werden 1.000 Euro, bei Zusammenveranlagung 2.000 Euro, von den Kapitaleinkünften abgezogen.
Diese Punkte sind keine Anlageberatung und keine Empfehlung für ein Produkt. Welche Anlage zu welchem Haushalt passt, hängt von Einkommen, Rücklagen, Zeithorizont und Risikobereitschaft ab.
Häufige Fragen
Was ist die Bruttosparquote?
Sie misst den Anteil des verfügbaren Einkommens privater Haushalte, der gespart wird, ohne dass Abschreibungen abgezogen werden. In Deutschland lag sie 2025 laut Destatis bei 18,9 Prozent.
Wie hoch war die Sparquote im Vergleich zur EU?
Im EU-Durchschnitt betrug sie 2025 laut Destatis 14,3 Prozent, in Deutschland 18,9 Prozent. Die Werte für 2025 sind vorläufig.
Was brachten Spareinlagen im August 2026 im Schnitt?
Nach der Bundesbank-Zinsstatistik 0,51 Prozent für täglich fällige Einlagen, 0,73 Prozent bei Kündigungsfrist bis drei Monate und 2,28 Prozent für Termineinlagen bis ein Jahr.
Zählt eine Wertsteigerung von Aktien oder Immobilien als Sparen?
Nein. Wertänderungen zählen laut Destatis weder als Sparen noch als Einkommen in der Sparquote.
Wie legen Sie Ihr Erspartes an, und was bringt es Ihnen derzeit? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Statistisches Bundesamt (Destatis): Bruttosparquote in Deutschland mit 18,9 % im internationalen Vergleich überdurchschnittlich hoch, Zahl der Woche Nr. 44/2026, 27. Oktober 2026
- Statistisches Bundesamt (Destatis): Inflationsrate im September 2026 bei +3,3 %, Pressemitteilung Nr. 364 vom 13. Oktober 2026
- Deutsche Bundesbank: Zinssätze und Volumina für das Neugeschäft der deutschen Banken, Einlagen privater Haushalte, Veröffentlichung vom 1. Oktober 2026, Berichtsmonat August 2026
- Europäische Zentralbank (EZB): Key ECB interest rates, abgerufen am 27. Oktober 2026
- Einkommensteuergesetz (EStG), § 20 Einkünfte aus Kapitalvermögen, Gesetze im Internet, abgerufen am 27. Oktober 2026
Recherchestand: 27. Oktober 2026. Modellrechnung: NETZ-TRENDS.
Transparenz: KI-Unterstützung
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.