Deutschland setzt die EU-Richtlinie 2023/2225 um: Die bisherige 200-Euro-Grenze für Ratenkäufe und Kleinkredite entfällt vollständig.
Das Wichtigste in Kürze
- Ab dem 20. November 2026 gilt in Deutschland ein neues Verbraucherkreditrecht nach der EU-Richtlinie 2023/2225 (CCD II), verkündet am 18. Mai 2026 im Bundesgesetzblatt (BGBl. 2026 I Nr. 139).
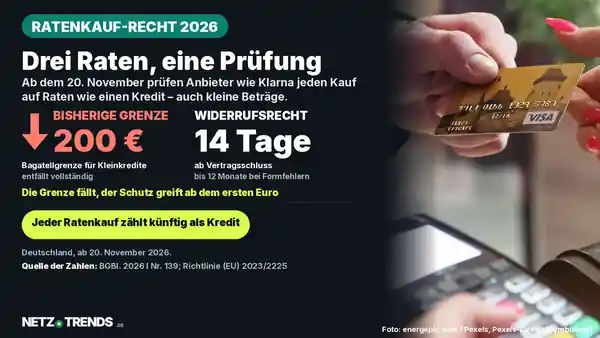
- Die bisherige Bagatellgrenze von 200 Euro entfällt: Kleinkredite, zinslose Ratenkäufe und Buy-Now-Pay-Later-Dienste wie Klarna fallen künftig unter das Kreditrecht.
- Anbieter müssen vor Vertragsschluss die Kreditwürdigkeit dokumentiert prüfen, Gesamtkosten und effektiven Jahreszins offenlegen und ein 14-tägiges Widerrufsrecht einräumen.
- Der deutsche Markt für Ratenkauf-Dienste wird laut einer Marktstudie von ResearchAndMarkets für 2026 auf rund 83,5 Milliarden US-Dollar geschätzt, mit 16,6 Prozent Wachstum gegenüber dem Vorjahr.
Ab dem 20. November 2026 gilt in Deutschland ein schärferes Kreditrecht für Ratenkäufe: Die bisherige Bagatellgrenze von 200 Euro entfällt. Anbieter wie Klarna müssen künftig jeden Kauf auf Raten wie einen Kredit prüfen.
Grundlage ist das deutsche Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge. Der Bundestag verabschiedete es am 17. April 2026, der Bundesrat billigte es am 8. Mai 2026. Ausgefertigt wurde das Gesetz am 12. Mai 2026, verkündet am 18. Mai 2026 im Bundesgesetzblatt. Die neuen Vorschriften lösen die bisherige Richtlinie 2008/48/EG ab, die seit 2008 den EU-weiten Rahmen für Verbraucherkredite setzt.
Bislang blieben Kredite unter 200 Euro und viele kurzfristige, zinslose Ratenkäufe von den strengen Informations- und Prüfpflichten ausgenommen. Das machte es Diensten wie Klarna, PayPal-Ratenzahlung, RatePay oder Riverty leicht, einen Kauf in Raten ohne ausführliche Bonitätsprüfung abzuschließen. Diese Ausnahme fällt zum 20. November 2026 vollständig weg.
Die 200-Euro-Grenze fällt komplett weg
Die alte EU-Verbraucherkreditrichtlinie aus dem Jahr 2008 nahm Kredite unter 200 Euro weitgehend von den Schutzvorschriften aus. Genau in dieser Lücke sind in den vergangenen Jahren Buy-Now-Pay-Later-Angebote groß geworden: Ein Einkauf wird sofort bezahlt, die Kundin oder der Kunde zahlt in mehreren zinslosen Raten zurück, meist ohne klassische Kreditprüfung. Die neue Richtlinie (EU) 2023/2225 schließt diese Lücke, indem sie jede Mindestbetragsschwelle für Verbraucherkredite abschafft.
Ausgenommen bleiben nach der Richtlinie weiterhin grundpfandrechtlich besicherte Immobiliardarlehen und bestimmte Arbeitgeberdarlehen. Für wirklich geringwertige Kleinstkredite – unter 200 Euro, zins- und gebührenfrei und mit Rückzahlung binnen drei Monaten – dürfen die EU-Mitgliedstaaten einzelne Informationspflichten lockern. Die grundsätzliche Pflicht zur Kreditwürdigkeitsprüfung gilt davon unberührt.
| Bereich | Bisher | Ab 20. November 2026 |
|---|---|---|
| Erfasste Mindestsumme | ab 200 Euro | keine Untergrenze |
| Buy-Now-Pay-Later (z. B. Klarna) | meist ausgenommen | wie Kredit erfasst |
| Kreditwürdigkeitsprüfung | oft nur Kurzcheck | dokumentierte Pflichtprüfung |
| Widerrufsrecht | uneinheitlich geregelt | 14 Tage, bis 12 Monate bei Formfehlern |
| Vorzeitige Rückzahlung | uneinheitlich geregelt | Recht mit Kostenermäßigung |
Quelle: Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225, BGBl. 2026 I Nr. 139; eigene Zusammenstellung NETZ-TRENDS.
Klarna, PayPal & Co.: Milliardenmarkt in Deutschland
Wie groß der deutsche Markt für Ratenkauf-Dienste inzwischen ist, zeigt eine Marktstudie des Analysehauses ResearchAndMarkets: Für 2026 wird das Geschäftsvolumen auf rund 83,5 Milliarden US-Dollar geschätzt, mit einem Wachstum von 16,6 Prozent gegenüber dem Vorjahr. Als wichtigste Anbieter in Deutschland nennt die Studie Klarna, PayPal, RatePay und Riverty.
Klarna selbst dämpfte im August 2026 die eigenen Wachstumserwartungen für Deutschland, ohne konkrete Nutzerzahlen für den deutschen Markt zu veröffentlichen. Unabhängig von einzelnen Anbieterzahlen ändert die neue Rechtslage die Spielregeln für die gesamte Branche: Wer Ratenkauf anbietet oder aktiv dafür wirbt, muss künftig die Pflichten eines Kreditgebers oder Kreditvermittlers erfüllen – das kann nach einer Einschätzung der Wirtschaftsprüfungsgesellschaft KPMG auch Online-Händler treffen, die BNPL-Zahlungen im Checkout aktiv bewerben.
Neue Pflichten für Anbieter
Kreditgeber müssen künftig vor jedem Vertragsschluss eine dokumentierte, nachvollziehbare Kreditwürdigkeitsprüfung durchführen – auch bei Kleinbeträgen und bei Buy-Now-Pay-Later. Eine bloße Einschätzung „keine Zweifel an der Rückzahlung“ reicht nicht mehr aus. Hinzu kommt ein standardisiertes vorvertragliches Informationsblatt mit Angaben zu Gesamtkosten und effektivem Jahreszins, ein Verbot irreführender Werbung sowie die Pflicht zu einem Warnhinweis, dass ein Kredit Geld kostet.
Für Allgemein-Verbraucherdarlehensverträge reicht künftig die Textform statt der bisherigen Schriftform. Einzelne Änderungen, etwa zu den Paragrafen 358 und 500 des Bürgerlichen Gesetzbuchs, traten bereits am 19. Mai 2026 in Kraft; der überwiegende Teil der Neuregelungen gilt erst ab dem 20. November 2026.
Diese Rechte haben Käuferinnen und Käufer
Wer ab dem 20. November 2026 einen Ratenkauf oder einen BNPL-Vertrag abschließt, kann ihn innerhalb von 14 Tagen ohne Angabe von Gründen widerrufen. Fehlen die vorgeschriebenen Vertragsinformationen, verlängert sich diese Frist auf bis zu zwölf Monate und 14 Tage nach Vertragsschluss. Außerdem besteht das Recht, einen Kredit jederzeit vorzeitig – auch teilweise – zurückzuzahlen, verbunden mit einer Ermäßigung der Kosten für die verbleibende Laufzeit.
Beispiel: Ratenkauf über 150 Euro
Wer heute einen Einkauf über 150 Euro in drei zinslosen Raten über einen Ratenkauf-Dienst bezahlt, erhält die Bestätigung meist sofort und ohne ausführliche Prüfung – die Summe liegt unter der bisherigen 200-Euro-Grenze. Ab dem 20. November 2026 muss derselbe Kauf wie ein Kredit behandelt werden: mit dokumentierter Bonitätsprüfung, einem Informationsblatt zu Gesamtkosten und effektivem Jahreszins sowie einem 14-tägigen Widerrufsrecht.
Ob und wie bereits laufende Ratenkauf-Verträge von den neuen Regeln betroffen sind, lässt sich aus den öffentlich zugänglichen Quellen zum Umsetzungsgesetz nicht abschließend klären; der vollständige Regelungstext mit den Übergangsvorschriften war zum Redaktionsschluss nicht in auswertbarer Form verfügbar. Betroffene sollten im Zweifel bei ihrem Anbieter nachfragen, ob und wann ein bestehender Vertrag auf die neuen Bedingungen umgestellt wird.
Worauf Käuferinnen und Käufer jetzt achten sollten
- Vorvertragliche Informationen zu Gesamtkosten und effektivem Jahreszins vor dem Kauf genau lesen, auch bei „0 Prozent“-Angeboten.
- Das 14-tägige Widerrufsrecht merken – es gilt unabhängig von der Rückgabefrist des Online-Shops.
- Bei fehlenden Pflichtangaben kann sich die Widerrufsfrist auf bis zu zwölf Monate und 14 Tage verlängern.
- Werbung, die einen Ratenkauf als „kostenlos“ oder „risikofrei“ bewirbt, kritisch prüfen – ein Kredit bleibt ein Kredit.
Häufige Fragen
Welche Zahlungsarten sind künftig vom Kreditrecht erfasst?
Praktisch alle Verbraucherkreditverträge, unabhängig von der Höhe. Die bisherige Ausnahme für Beträge unter 200 Euro entfällt, sodass auch Buy-Now-Pay-Later-Dienste und zinslose Ratenkäufe erfasst sind. Ausgenommen bleiben unter anderem grundpfandrechtlich besicherte Immobiliardarlehen.
Was müssen Anbieter wie Klarna künftig prüfen?
Sie müssen vor Vertragsschluss eine dokumentierte, nachvollziehbare Kreditwürdigkeitsprüfung durchführen, Gesamtkosten und effektiven Jahreszins in einem standardisierten Informationsblatt offenlegen und irreführende Werbung unterlassen.
Wie lange können Käuferinnen und Käufer einen Ratenkauf widerrufen?
Grundsätzlich 14 Tage ohne Angabe von Gründen. Fehlen vorgeschriebene Vertragsangaben, verlängert sich die Frist auf bis zu zwölf Monate und 14 Tage nach Vertragsschluss.
Wie groß ist der Markt für Ratenkauf-Dienste in Deutschland?
Laut einer Marktstudie von ResearchAndMarkets wird das Geschäftsvolumen für 2026 auf rund 83,5 Milliarden US-Dollar geschätzt, mit einem Wachstum von 16,6 Prozent gegenüber dem Vorjahr. Wichtige Anbieter in Deutschland sind laut der Studie Klarna, PayPal, RatePay und Riverty.
Nutzen Sie Ratenkauf-Dienste wie Klarna oder PayPal-Ratenzahlung beim Online-Einkauf? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen und Stand
- Bundesgesetzblatt: Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge, BGBl. 2026 I Nr. 139, verkündet am 18. Mai 2026.
- Amt für Veröffentlichungen der Europäischen Union: Richtlinie (EU) 2023/2225 des Europäischen Parlaments und des Rates vom 18. Oktober 2023 über Verbraucherkreditverträge.
- KPMG: Regulatory Update zum Umsetzungsgesetz, 9. Juni 2026.
- ResearchAndMarkets: Germany Buy Now Pay Later Business Report 2026, Pressemitteilung vom 28. Januar 2026.
Recherche- und Datenstand: 29. Oktober 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.