Bei 20.000 Euro über 48 Monate liegen die Monatsraten zwischen rund 444 und 522 Euro – je nach Bonität und Bank
Das Wichtigste in Kürze
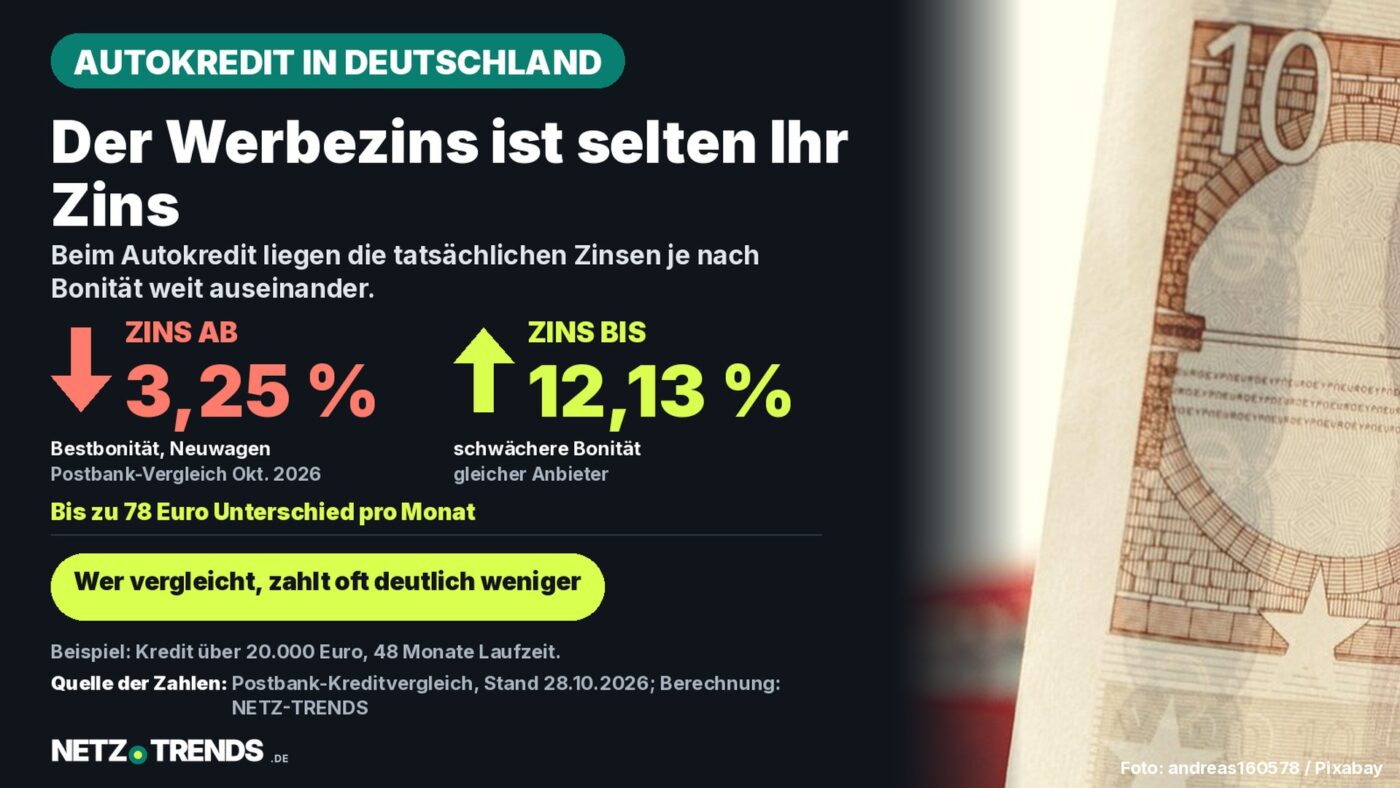
- Bei der Postbank liegt der effektive Jahreszins für einen Autokredit je nach Bonität zwischen 3,25 und 12,13 Prozent (Stand 27. Oktober 2026) – bei 20.000 Euro über 48 Monate ein Unterschied von rund 77 Euro Monatsrate und mehr als 3.700 Euro Zinskosten.
- Vergleichsportale listen für denselben Kredit auch Angebote zwischen 5,59 und 6,99 Prozent effektivem Jahreszins, je nach Bank, Laufzeit und Kreditsumme.
- Ein beworbener Zins wie „ab 0,68 Prozent“ gilt laut Anbieterangabe nur für Top-Bonität; die Preisangabenverordnung verlangt deshalb ein realistisches Vergleichsbeispiel nach der sogenannten Zwei-Drittel-Regel.
- Bei einer 0-Prozent-Finanzierung des Händlers lohnt sich ein Gegenrechnen mit dem Barzahlerrabatt, den es beim Kauf ohne Finanzierung oft gäbe.
Für einen Autokredit verlangt die Postbank aktuell zwischen 3,25 und 12,13 Prozent effektiven Jahreszins – je nach Bonität. Ein Bankenvergleich zeigt, wie groß die Unterschiede ausfallen und worauf es ankommt.
Grundlage sind aktuelle Daten der Vergleichsportale capitalo.de (Stand 27. Oktober 2026) und biallo.de (Stand 28. Oktober 2026). Beide listen Konditionen deutscher Banken für klassische Ratenkredite zur Fahrzeugfinanzierung – nicht für Leasing oder Ballonfinanzierungen mit Schlussrate.
Wer in Deutschland gerade ein Auto kauft, finanziert es in vielen Fällen nicht mehr allein über den Händler. Dieser Beitrag ordnet ein, welche Zinsen aktuell realistisch sind, wie eine Beispielrechnung aussieht und wo der Unterschied zwischen Werbezins und tatsächlichem Zins liegt.
Zwischen 3,25 und 12,13 Prozent: die aktuelle Zinsspanne
Nach Angaben von capitalo.de reicht die Spanne allein bei der Postbank von 3,25 Prozent effektivem Jahreszins für Kundschaft mit Top-Bonität bis zu 12,13 Prozent bei schwächerer Bonität. Andere Banken bewegen sich dazwischen: Das Vergleichsportal nennt für die Openbank Deutschland (CarCredit) einen sogenannten Zwei-Drittel-Zins von 5,39 Prozent bei 10.000 Euro über 48 Monate, für die DKB 6,99 Prozent bei 16.000 Euro über 120 Monate und für die Targobank 6,95 Prozent bei 15.000 Euro über 72 Monate.
Das Vergleichsportal biallo.de kommt für eine einheitliche Beispielsumme von 20.000 Euro über 48 Monate zu diesen Werten: Openbank Deutschland mit 5,59 Prozent, ING mit 6,47 Prozent und die PSD Bank Rhein-Ruhr mit 6,49 Prozent effektivem Jahreszins. Beide Portale weisen ausdrücklich darauf hin, dass sie keinen vollständigen Marktüberblick liefern, sondern nur die mit ihnen kooperierenden Anbieter zeigen.
| Anbieter | Eff. Jahreszins | Kreditsumme / Laufzeit | Monatsrate |
|---|---|---|---|
| Postbank (Top-Bonität) | 3,25 % | 20.000 € / 48 Monate | 444,48 €* |
| Openbank Deutschland (CarCredit) | 5,59 % | 20.000 € / 48 Monate | 464,69 € |
| ING (Autokredit) | 6,47 % | 20.000 € / 48 Monate | 472,32 € |
| PSD Bank Rhein-Ruhr | 6,49 % | 20.000 € / 48 Monate | 472,50 € |
| Postbank (schwächere Bonität) | 12,13 % | 20.000 € / 48 Monate | 521,82 €* |
Quelle: capitalo.de (Stand 27.10.2026), biallo.de, Autokredit-Vergleich 10/2026 (Stand 28.10.2026). *Monatsraten für die Postbank-Zinssätze: Modellrechnung NETZ-TRENDS auf Basis des von capitalo.de genannten effektiven Jahreszinses, nicht Postbank selbst entnommen.
Modellrechnung: Was 20.000 Euro Kredit über vier Jahre kosten
Wie groß der Unterschied zwischen einem günstigen und einem teuren Zinssatz tatsächlich ausfällt, zeigt eine Modellrechnung für einen Kredit über 20.000 Euro mit 48 Monaten Laufzeit – auf Basis der von capitalo.de genannten Postbank-Zinsspanne.
Modellrechnung: 20.000 Euro Kredit, 48 Monate Laufzeit
- Bei 3,25 Prozent (Top-Bonität): rund 444 Euro Monatsrate, insgesamt rund 21.335 Euro, davon rund 1.335 Euro Zinsen.
- Bei 12,13 Prozent (schwächere Bonität): rund 522 Euro Monatsrate, insgesamt rund 25.047 Euro, davon rund 5.047 Euro Zinsen.
Rechenweg: monatliche Rate aus dem effektiven Jahreszins nach der üblichen Annuitätenformel, eigene Berechnung NETZ-TRENDS. Unterschied zwischen beiden Szenarien: rund 77 Euro mehr Monatsrate und rund 3.712 Euro mehr Zinskosten über die gesamte Laufzeit – bei identischer Kreditsumme und Bank.
Die Differenz entsteht ausschließlich durch die Bonität, nicht durch unterschiedliche Kreditsummen oder Laufzeiten. Wie stark sich die eigene Bonität auf den angebotenen Zins auswirkt, hängt unter anderem vom Schufa-Score, dem Einkommen, bestehenden Verpflichtungen und der Beschäftigungsart ab – Banken legen die genaue Gewichtung in der Regel nicht offen.
Händlerfinanzierung oder Bankkredit?
Neben klassischen Bankkrediten bieten viele Autohäuser eigene Finanzierungen über die herstellereigene Bank an, oft beworben mit 0 Prozent Zinsen für bestimmte Modelle oder Aktionszeiträume. Das Vergleichsportal capitalo.de weist allerdings darauf hin, dass solche Aktionen in der Regel ohne den Barzahlerrabatt kalkuliert sind, den ein Händler bei sofortiger vollständiger Zahlung einräumen würde.
Wer also zwischen 0-Prozent-Finanzierung und Barzahlung mit Kredit einer anderen Bank wählt, sollte beide Varianten auf den tatsächlichen Gesamtpreis des Fahrzeugs durchrechnen – nicht nur auf den Zinssatz. Als Vergleichsbeispiel für einen klassischen Bankkredit nennt capitalo.de einen Fall von 30.000 Euro Kreditsumme über 48 Monate zu 6,09 Prozent effektivem Jahreszins.
Ein weiterer Unterschied: Bankkredite sind in der Regel zweckungebunden, während eine Händlerfinanzierung meist an das konkrete Fahrzeug gekoppelt ist. Wer sich noch nicht endgültig für ein Modell entschieden hat, kann mit einem bereits zugesagten Bankkredit beim Preisgespräch beim Händler zusätzlich als Barzahler auftreten.
Warum der Werbezins selten der eigene Zins ist
Der niedrigste in der Werbung genannte Zinssatz – etwa „ab 0,68 Prozent“, wie ihn capitalo.de für den Kreditvermittler smava ausweist – gilt laut Anbieterangabe nur für Kundschaft mit der besten Bonitätseinstufung. Für die Mehrheit der Kreditnehmenden liegt der tatsächliche Zins deutlich darüber.
Deshalb schreibt § 17 der Preisangabenverordnung (PAngV) vor, dass eine Kreditwerbung mit konkreten Zinssätzen, Monatsraten oder Laufzeiten ein repräsentatives Beispiel enthalten muss. Nach der darin enthaltenen Zwei-Drittel-Regel muss der Anbieter dabei von einem effektiven Jahreszins ausgehen, zu dem er erwarten darf, dass mindestens zwei Drittel der über die Werbung zustande kommenden Verträge zu diesem oder einem niedrigeren Satz abgeschlossen werden. Die Zahlen, die capitalo.de als „2/3-Zins“ ausweist – etwa 8,70 Prozent bei smava oder 9,32 Prozent bei der Postbank – orientieren sich an genau dieser Vorgabe und liegen deshalb deutlich über den beworbenen Minimalzinsen.
Für die eigene Planung bedeutet das: Der beworbene Bestzins ist eine Obergrenze des Möglichen, keine realistische Erwartung. Ein verlässlicheres Bild liefert erst ein unverbindliches Angebot der jeweiligen Bank, das die eigene Bonität tatsächlich berücksichtigt.
Warum das Thema gerade jetzt zählt
Der deutsche Pkw-Markt ist zuletzt spürbar gewachsen. Nach der jüngsten Pressemitteilung des Kraftfahrt-Bundesamts wurden im September 2026 in Deutschland 256.774 Pkw neu zugelassen, ein Plus von 9 Prozent gegenüber dem Vorjahresmonat. Der Anteil rein elektrischer Neuwagen stieg dabei auf 34,5 Prozent – einen neuen Höchstwert. Die Behörde mit Sitz in Flensburg führt den Zuwachs unter anderem auf die seit Mai 2026 laufende staatliche E-Auto-Förderung zurück, über die NETZ-TRENDS bereits berichtet hat.
Mehr Neuzulassungen bedeuten auch mehr Finanzierungen: Je höher der Kaufpreis eines Fahrzeugs, desto stärker wirkt sich ein Unterschied von wenigen Prozentpunkten beim Zins auf die Gesamtkosten aus. Wer ohnehin plant, Anfang 2027 den Anbieter der Kfz-Versicherung zu wechseln, weil sich die Typklasse für das eigene Modell ändert, kann den Autokauf und dessen Finanzierung in derselben Entscheidung mitdenken.
Checkliste: Vor der Unterschrift beim Autokredit
- Mehrere Angebote einholen – Hausbank, Direktbank und mindestens ein Vergleichsportal – statt das erste Angebot im Autohaus zu unterschreiben.
- Immer den effektiven Jahreszins vergleichen, nicht den beworbenen Startzins oder Sollzins.
- Beim repräsentativen Beispiel nach § 17 PAngV nachfragen, welcher Zins für die eigene Bonitätsklasse realistisch ist.
- Bei einer 0-Prozent-Finanzierung des Händlers den möglichen Barzahlerrabatt gegenrechnen.
- Vor Vertragsschluss Gesamtkosten, Sondertilgungsrechte und eine mögliche Restschuldversicherung prüfen.
Wer sich nicht sicher ist, welche der eingeholten Angebote tatsächlich vergleichbar sind, kann die Gesamtkosten – nicht nur die Monatsrate – als einheitlichen Maßstab nehmen: Sie zeigen sich erst bei gleicher Kreditsumme und Laufzeit zuverlässig.
Haben Sie beim letzten Autokauf mehrere Kreditangebote verglichen – und wie groß war der Unterschied? Schreiben Sie uns Ihre Erfahrung gerne in die Kommentare.
Häufige Fragen
Wie hoch sind die Zinsen für einen Autokredit aktuell?
Laut dem Vergleichsportal capitalo.de (Stand 27. Oktober 2026) reichen die effektiven Jahreszinsen allein bei der Postbank von 3,25 Prozent für Top-Bonität bis 12,13 Prozent bei schwächerer Bonität. Andere Banken liegen laut capitalo.de und biallo.de je nach Kreditsumme und Laufzeit meist zwischen rund 5,4 und 7 Prozent.
Was bedeutet „effektiver Jahreszins“?
Der effektive Jahreszins bildet neben dem reinen Sollzins auch weitere Kosten des Kredits ab und ist deshalb die Zahl, mit der sich unterschiedliche Angebote tatsächlich vergleichen lassen – nicht der häufig in der Werbung größer dargestellte Sollzins.
Was ist die Zwei-Drittel-Regel bei Kreditwerbung?
Nach § 17 Absatz 4 der Preisangabenverordnung muss eine Kreditwerbung mit konkreten Konditionen ein repräsentatives Beispiel enthalten. Dabei muss der Anbieter einen Zins ansetzen, zu dem mindestens zwei Drittel der über die Werbung abgeschlossenen Verträge tatsächlich zustande kommen dürften – nicht den günstigsten theoretisch möglichen Satz.
Lohnt sich die 0-Prozent-Finanzierung des Autohändlers?
Das hängt vom Einzelfall ab. Nach Angaben von capitalo.de verzichtet, wer eine 0-Prozent-Finanzierung nutzt, häufig auf einen Barzahlerrabatt, den es bei sofortiger vollständiger Zahlung geben könnte. Ein Vergleich des tatsächlichen Gesamtpreises mit und ohne Finanzierung zeigt, welche Variante günstiger ist.
Quellen
- Kraftfahrt-Bundesamt (KBA): Pressemitteilung zu den Neuzulassungen im September 2026
- capitalo.de: Autokredit-Vergleich, Stand 27. Oktober 2026
- biallo.de: Autokredit-Vergleich 10/2026, Stand 28. Oktober 2026
- Gesetze im Internet (Bundesministerium der Justiz): § 17 Preisangabenverordnung (PAngV), Werbung für Verbraucherdarlehen
Recherche- und Datenstand: 28. Oktober 2026.
Transparenz: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und formuliert und ist zur menschlichen redaktionellen Prüfung vorgesehen.