Konsumentenkredite verteuerten sich im August um 33 Basispunkte – der EZB-Einlagenzins liegt seit dem 16. September bei 2,50 Prozent
Das Wichtigste in Kürze
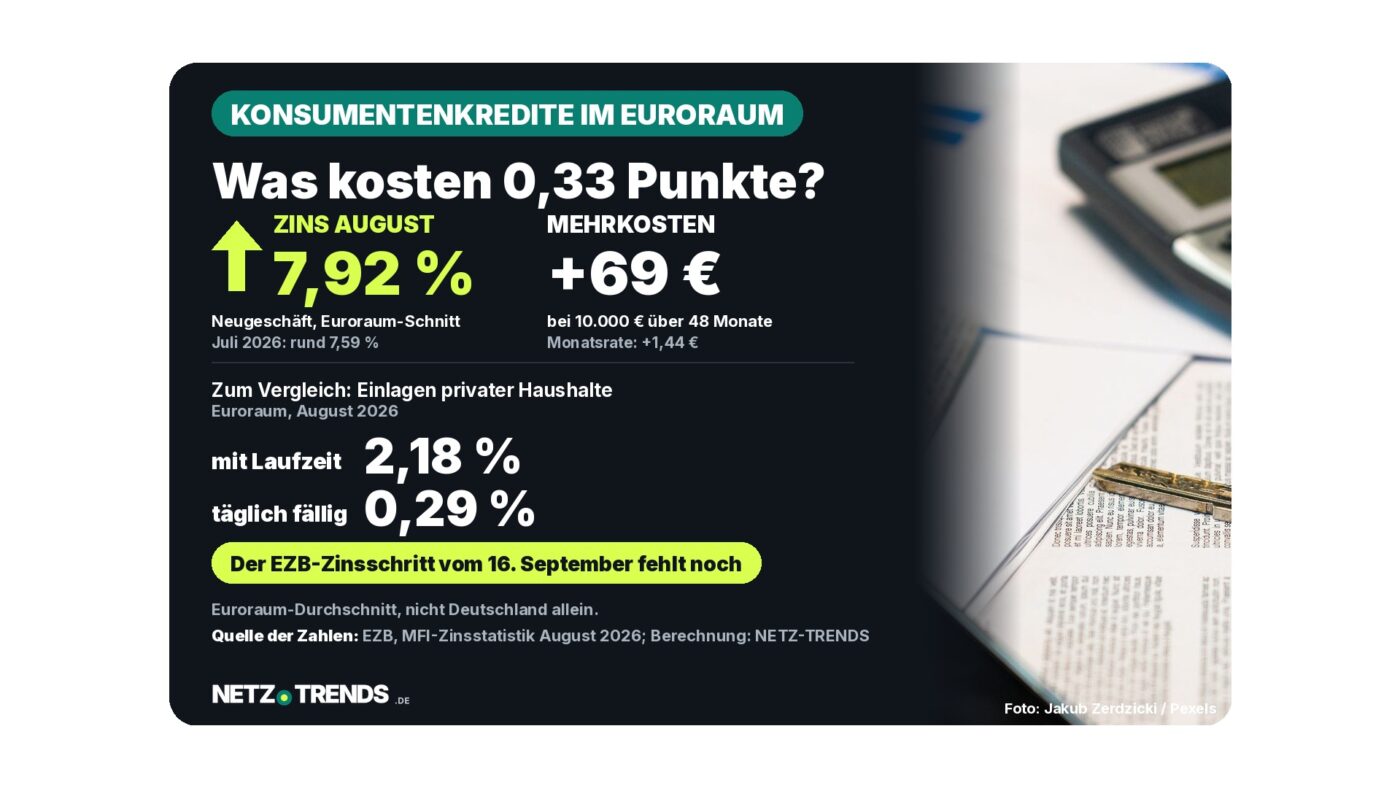
- Neue Konsumentenkredite kosteten im Euroraum im August 2026 im Schnitt 7,92 Prozent Zinsen, 33 Basispunkte mehr als im Juli (Stand der Statistik: 1. Oktober 2026).
- Im Rechenbeispiel von NETZ-TRENDS steigen die Zinskosten eines Kredits über 10.000 Euro mit 48 Monaten Laufzeit um rund 69 Euro, die Monatsrate um rund 1,44 Euro.
- Die Zahl gilt für den gesamten Euroraum, nicht für einzelne Banken in Deutschland; die Zinserhöhung der EZB vom 16. September ist darin noch nicht enthalten.
Wer in Deutschland einen Ratenkredit aufnimmt, zahlt dafür derzeit mehr als noch im Sommer – zumindest im Durchschnitt des Euroraums. Laut der MFI-Zinsstatistik für den Euroraum für August 2026 lag der Zins für neu vergebene Konsumentenkredite an private Haushalte im August bei 7,92 Prozent. Das sind 33 Basispunkte (0,33 Prozentpunkte) mehr als im Vormonat, in dem der Wert rechnerisch bei rund 7,59 Prozent lag. Die Zahlen stammen aus der Veröffentlichung der Europäischen Zentralbank (EZB) vom 1. Oktober 2026.
Was die Statistik zeigt – und was nicht
Die Euroraum-Statistik erfasst die Zinsen, die Banken im jeweiligen Monat für neue Kredite verlangen. Neben den Konsumentenkrediten stiegen im August auch die Zinsen für neue Wohnungsbaukredite: Der gewichtete Indikator der Finanzierungskosten lag bei 3,60 Prozent, 6 Basispunkte höher als im Juli. Für Unternehmenskredite meldet die EZB dagegen einen leichten Rückgang auf 3,77 Prozent (minus 3 Basispunkte). Auf der Sparseite fielen die Veränderungen kleiner aus.
| Zinssatz im Euroraum | August 2026 | Veränderung zum Juli |
|---|---|---|
| Konsumentenkredite (Neugeschäft) | 7,92 % | +33 Basispunkte |
| Wohnungsbaukredite (Indikator Finanzierungskosten) | 3,60 % | +6 Basispunkte |
| Einlagen privater Haushalte mit vereinbarter Laufzeit | 2,18 % | +4 Basispunkte |
| Einlagen mit Kündigungsfrist bis 3 Monate | 1,25 % | +7 Basispunkte |
| Täglich fällige Einlagen | 0,29 % | +1 Basispunkt |
Wichtig für die Einordnung: Die Zahl ist ein Durchschnitt über alle Länder des Euroraums. Länderwerte für Deutschland enthält die Mitteilung nach den abgerufenen Unterlagen nicht; sie verweisen dafür auf das Datenportal der EZB. Wie hoch der Zins bei einer bestimmten deutschen Bank ausfällt, lässt sich aus 7,92 Prozent deshalb nicht ablesen. Je nach Bonität, Kreditsumme, Laufzeit und Anbieter kann der Zins deutlich darüber oder darunter liegen.
Der Leitzins-Schritt vom 16. September fehlt noch in den Zahlen
Die Statistik bezieht sich auf August. Der Einlagenzins der EZB, steht nach der Übersicht der EZB-Leitzinsen seit dem 16. September 2026 bei 2,50 Prozent; zuvor galten seit dem 17. Juni 2026 noch 2,25 Prozent. Der September-Schritt kann sich daher frühestens in den Zahlen für September zeigen. Ob und wie stark Banken ihn an Kreditnehmende weitergeben, ist aus den vorliegenden Daten nicht ablesbar.
Rechenbeispiel: Was 33 Basispunkte bei einem Ratenkredit ausmachen
Wie viel das konkret ist, zeigt eine Beispielrechnung der NETZ-TRENDS-Redaktion. Sie behandelt die Euroraum-Durchschnittswerte vereinfachend als effektiven Jahreszins bei gleichbleibenden Monatsraten (Annuitätendarlehen) und vergleicht den Juli-Wert (7,59 Prozent) mit dem August-Wert (7,92 Prozent). Es handelt sich um eine Modellrechnung, nicht um ein Angebot.
| Beispielkredit | Monatsrate bei 7,59 % | Monatsrate bei 7,92 % | Zinskosten bei 7,92 % | Mehrkosten insgesamt |
|---|---|---|---|---|
| 5.000 Euro, 36 Monate | 155,16 € | 155,87 € | 611,22 € | 25,47 € |
| 10.000 Euro, 48 Monate | 241,03 € | 242,47 € | 1.638,66 € | 69,02 € |
| 20.000 Euro, 60 Monate | 399,22 € | 402,15 € | 4.129,03 € | 175,71 € |
Das Ergebnis fällt kleiner aus, als die Schlagzeile vermuten lässt: Bei 10.000 Euro und vier Jahren Laufzeit steigt die Monatsrate in der Modellrechnung um gut 1,40 Euro. Zwischen einzelnen Anbietern können die Unterschiede größer ausfallen als zwischen den Durchschnittswerten von Juli und August; deshalb lohnt sich der Vergleich mehrerer Angebote.
Einordnung: Kredit teuer, Sparen mager
Zwischen den 7,92 Prozent für Konsumentenkredite und den 2,18 Prozent für Einlagen mit vereinbarter Laufzeit liegen im Euroraum 5,74 Prozentpunkte; für täglich fällige Einlagen weist die EZB 0,29 Prozent aus. Das sind Durchschnittswerte aus der Statistik, keine Angebote einzelner Banken.
Worauf Haushalte bei einem Ratenkredit achten können
- Effektiven Jahreszins vergleichen, nicht die Monatsrate. Eine niedrigere Rate kann auf einer längeren Laufzeit beruhen und insgesamt teurer sein; die Tabelle oben zeigt, wie stark die Laufzeit die Zinskosten bestimmt.
- Restschuldversicherung prüfen. Nach Angaben der Verbraucherzentrale soll sie Raten bei Tod, Arbeitsunfähigkeit oder Arbeitslosigkeit übernehmen, ist aber teuer und mit vielen Ausschlüssen und Wartezeiten verbunden, sodass sie oft wenig leiste. Nach der Darstellung der Verbraucherzentrale darf sie seit dem 2. Januar 2025 nicht mehr zusammen mit dem Kredit abgeschlossen werden, sondern frühestens eine Woche später.
- Sondertilgungen und vorzeitige Ablösung klären. Ob und zu welchen Bedingungen der Kredit früher zurückgezahlt werden darf, steht im Vertrag.
- Neue Regeln beachten. Ab November 2026 gelten in Deutschland erweiterte Vorschriften für Verbraucherkredite, wie NETZ-TRENDS zum Verbraucherkreditrecht in Deutschland ab November 2026 berichtet hat.
Für Immobilienfinanzierungen gelten andere Zinsen und Laufzeiten; dazu hat NETZ-TRENDS erst heute über Bauzinsen über 4 Prozent und ein Beispiel mit 350.000 Euro berichtet. Dieser Artikel ist keine Anlage- oder Kreditberatung.
Offene Fragen
Offen bleibt, wie stark die Zinsen für Ratenkredite in Deutschland tatsächlich gestiegen sind. Hierfür sind nationale Zahlen nötig, die in der Euroraum-Mitteilung nicht enthalten sind. Offen ist auch, ob sich der Anstieg im September fortsetzt, wenn die Anhebung des EZB-Einlagenzinses vom 16. September in die Konditionen einfließt. Die Antwort liefert die nächste Veröffentlichung der EZB-Zinsstatistik.
Haben Sie zuletzt einen Kredit aufgenommen oder Angebote verglichen? Welche Zinsen wurden Ihnen angeboten? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Deutsche Bundesbank: MFI-Zinsstatistik für den Euroraum: August 2026 (Wiedergabe der EZB-Mitteilung)
- Europäische Zentralbank: MFI-Zinsstatistik für den Euroraum, August 2026, veröffentlicht am 1. Oktober 2026
- Europäische Zentralbank: Key ECB interest rates, Abruf 11. Oktober 2026
- Verbraucherzentrale: Restschuldversicherungen sind teuer und leisten nur wenig
- Eigene Berechnung der NETZ-TRENDS-Redaktion (Annuitätenformel, Stand 11. Oktober 2026)
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.