Die private Pflegeversicherung wird besonders für Männer ab 2013 richtig teuer. Die Tarife würden, berichtete das Versicherungs- und Finanzvergleichsportal Geld.de, um rund 50 Prozent oder 7.500 Euro im Schnitt teurer. Grund sind die neuen Unisex-Tarife, die ab dem 21.12.2012 für alle Versicherungsabschlüsse bindend sind. Das heißt: Männer, die mit dem Gedanken spielen, eine private Pflegeversicherung abzuschließen, sollten da jetzt handeln. Doch die Zeit läuft davon: Die neue Versicherung muss am 20.12.2012 unter Dach und Fach sein, also auch von der Versicherung bereits bestätigt sein.
Eine private Pflegeversicherung bezahlt im Bedarfsfall in der Regel um die 60 Euro pro Tag – ein sogenanntes „Pflegetagegeld“. Deshalb ist häufig die Rede von einer Pflegetagegeldversicherung. Je nach Eingruppierung der Pflegebedürftigkeit können so 1.800 Euro pro Monat erhalten werden (Tabelle beachten). Wer mehr möchte, muss entsprechend ein höheres Pflegetagegeld beim Versicherungsantrag ankreuzen.
Besonders für Singles ist eine private Pflegeversicherung zu empfehlen. Grund: Sie hilft vielen älteren Menschen noch einige Jahre in den privaten eigenen Vier Wänden zu wohnen, da beispielsweise eine Pflegekraft von der Versicherung mit finanziert wird. Aber auch beim Umzug in ein Altersheim oder eine Seniorenresidenz ist so eine Versicherung sehr hilfreich. Denn: Wer nicht genug Geld hat, für den bleibt dann in der Regel keine große Auswahl mehr.
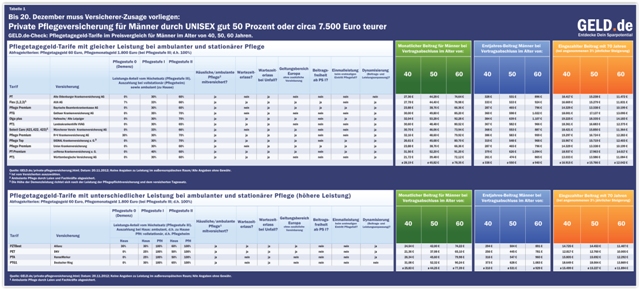
Download und PDF-Ansicht HIER klicken.
Doch die Spannbreite der Qualität – sowohl in den Altersheimen, Seniorenheimen oder Seniorenresidenzen als auch in der Pflege – ist gewaltig. Sie reicht von der Pflege im Keller eines billigen 60er-Jahr-Baus auf der grünen Wiese bis hin zur Pflege und Unterbringung in einer Luxusanlage im Centrum von München, Frankfurt oder Hamburg. Möglich ist es aber auch, die letzten Lebensjahre in Frankreich, Italien, Spanien, Florida, Thailand oder auf Mallorca in wärmeren Gefilden zu verbringen – vorausgesetzt, die private Pflegeversicherung bietet eine Zahlung im Ausland an (was aber die meisten Versicherungen zumindest innerhalb der EU machen – Übersichts-Tabelle zu den Tarifen beachten).
Seniorenheim-Navigator Xaralus.de: Die staatliche Pflegeversicherung langt bei weitem nicht / 1.800 Euro schon in Pflegestufe I
Dass die Policen rund um die Private Pflegeversicherung nun erheblich teurer werden – zumindest für die Männer – hängt mit den Unisex-Tarifen zusammen. Sie werden den Versicherungskonzernen von der Europäischen Union (EU) vorgeschrieben. Sie haben das Ziel geschlechtsabhängige Unterschiede in den Versicherungsbedingungen zu verhindern. Doch zeichnet sich nun ab, dass das zwar einerseits gut gemeint ist, auf der anderen Seite aber die Realität im Markt nicht widerspiegelt. „Dass die Private Pflegeversicherung bislang für Männer um rund 50 Prozent günstiger war als die der Frauen, liegt daran, dass die Versicherungsunternehmen nach biometrischen Risiken kalkulierten. Das heißt, sie schauen, welche Gruppe an Versicherten verursacht in welchem Geschlecht und Alter welche Kosten“, erklärt Friedrich Wiedemann, Geschäftsführer von Geld.de.
Die staatliche Pflegeversichrung zahlt bei vollstationärem Aufenthalt im Pflegeheim maximal 1.510 Euro dazu.
Aber: Die Masse der Arbeitnehmer muss froh sein, wenn der Staat noch 500 Euro dazu schießt, da die gesetzlichen
Krankenkassen häufig versuchen eine Leistungsbedürftigkeit der älteren Mitmenschen zurückzuweisen. Alleine ein Pflegeplatz in der Pflegestufe I kostet in einer Pflegeabteilung beispielsweise einer Seniorenresidenz oder einem Altersheim bereits durchschnittlich in Deutschland um die 1.820 Euro, so der weltweite Seniorenheim-Navigator xaralus.de. Das Portal stellt die Tarife und Leistungen von rund 70.000 Altenheimen, beziehungsweise Seniorenheimen oder Seniorenresidenzen, online zur Verfügung.
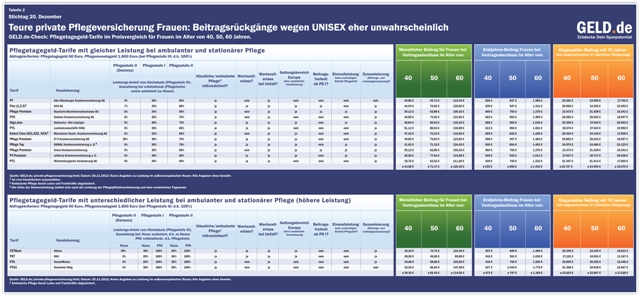
Download und PDF-Ansicht HIER klicken.
Derzeit ist die private Pflegeversicherung für die Frauen in Deutschland um rund 50 Prozent teurer als für die Männer. Beispiel: Eine 40-Jährige Frau würde im Schnitt für eine private Pflegeversicherung im ersten Jahr rund 535 Euro bezahlen, eine 50-Jährige Frau wäre mit 858 Euro dabei und eine 60-Jährige Frau mit 1.442 Euro. Günstiger ist es derzeit noch für die Männer, vorausgesetzt sie halten bis zum 20. Dezember 2012 eine Versicherungspolice zu den alten Tarifbedingungen in den Händen. Dann bezahlt ein 40-Jähriger Mann im Schnitt nur 338 Euro im ersten Jahr, ein 50-Jähriger Mann 550 Euro und ein 60-Jähriger Mann 940 Euro.
Doch auch mit Einführung der Unisextarife wird es, hat netz-trends.de aus Versicherungskreisen erfahren, für die Frauen wohl eher nicht günstiger. Grund: Der bisherige Tarif entspreche den tatsächlichen Kostenkalkulationen. Letztlich heißt das aber: Die EU zwingt nun die Männer, für die Pflege der Frauen mit zu bezahlen.
Interessant: Egal ob eine Frau oder ein Mann mit 40, 50 oder 60 eine private Pflegeversicherung abschließt – die Kosten während der Beitragsjahre sind im Falle des Eintritts einer Pflegebedürftigkeit mit 70 Jahren für alle Altersklassen unterm Strich fast die gleichen (zwischen 11.000 und 16.000 Euro bei den Männern und zwischen 17.000 und 27.000 Euro bei Frauen).
+Tipps: Worauf bei privater Pflegeversicherung und Pflegetagegeld zu achten ist
Besonders auf Grund der in wenigen Tagen anstehenden drastischen Preissteigerungen der Privaten Pflegeversicherung ist es auch für Männer unter 40 Jahren sinnvoll möglicherweise jetzt noch zu den um 50 Prozent günstigeren Tarifen eine Private Pflegeversicherung abzuschließen. Denn: Die Jahresbeiträge sind erheblich günstiger und man ist bereits ab dem ersten Beitrag versichert, muss sich also weniger Sorgen machen, wie es mal ist, wenn man alt ist. Zumindest hat man dann genug Geld, um einigermaßen ordentlich untergebracht zu werden, sollte der Pflegefall doch eintreffen.
Besonders die gute Unterbringung ist alles andere als üblich. Viele Pflegeabteilungen sind in den Altenheimen und Seniorenresidenzen im düsteren Keller untergebracht oder in wenig schönen Nebentrakten – eben dort, wo keiner einen sieht und wo man nicht hin möchte, ist man auf fremde Hilfe angewiesen. Dabei wird es umso schlimmer, desto weniger private Freunde oder Familie man noch um sich hat. Kommt niemand mehr zu Besuch, ist der alte Patient letztlich dem Willen und den Launen des Pflegepersonals ausgesetzt. Zwar gibt es hier auch viele sehr gute Pfleger, aber immer wieder kommen auch äußerst unappetitliche Details rund um den Machtmissbrauch von Pflegern gegenüber alten Leuten an die Öffentlichkeit. Der Pflegeheimnavigator xaralus.de bietet deshalb eine Bewertungsfunktion je Altersheim und Seniorenresidenz an. Hier kann jeder die Qualität der Pflege- und Altersheime öffentlich beurteilen.
Tipps – Worauf bei privater Pflegeversicherung zu achten ist:
1. Auf jeden Fall Dynamisierung checken. Heißt: Erhöht sich der Pflegetagessatz auch im Falle der Leistung von Jahr zu Jahr?
2. Auch ambulante Pflegebetreuung in allen Pflegestufen etwa durch Laien (also Angehörige bzw. Bekannte) oder Fachkraft sollte mit dem Pflegetagegeld problemlos möglich sein, damit ein Heimaufenthalt vermieden werden kann.
3. Ebenfalls wichtig für den Versicherungsnehmer ist es, darauf zu achten, zu welchem Prozentsatz genau die ambulante Pflege in den einzelnen Pflegestufen versichert ist.
4. Dasselbe gilt auch für die Leistungssätze in Pflegestufen I, II und III bei vollstationärer Pflege. Hier gibt es sehr große Unterschiede von 100 Prozent bis 0 Prozent (letzteres ist nicht empfehlenswert; Minimum: 30 Prozent bei Pflegestufe I und 60 Prozent bei Pflegestufe II).
5. Zudem: Da immer mehr Deutsche im Ausland – in Thailand, Spanien oder Südfrankreich – ins Altersheim gehen, muss geklärt werden: Zahlt die Versicherung in diesem Fall? Die Studie belegt: Nicht jeder Tarif leistet das. Einige bezahlen noch nicht einmal in allen EU-Ländern.
6. Gibt es eine Beitragsbefreiung im Pflegefall? Hier gilt: Je niedriger die spätere Rente, desto wichtiger ist das. Denn: Wer mit 70 nur 1.000 Euro Rente bekommt, für den sind über 100 Euro Weiterzahlung für die Private Pflegeversicherung eine erhebliche Belastung.
7. Zu beachten ist auch die Frage, ob die private Pflegetagegeldversicherung eine Einmalzahlung beim erstmaligen Eintritt der Pflegebedürftigkeit leistet. Das kann z.B. das 20- bis 60-fache des zustehenden Pflegetagegeldes sein (im Geld.de-Beispiel: 60 Euro) sein. Grund: Im Falle der Pflegebedürftigkeit könnten z.B. teurere Umbauten notwendig werden. Da kann so ein Zusatz hilfreich sein. Wer aber ausreichend Barmittel hat, für den ist das eher unnötig.
+Diese Versicherungen bieten private Pflegeversicherung und Pflegetagegeld an (Auswahl):
Netz-trends.de hat sich einige Versicherungen angeschaut und kommt zu dem Fazit: Die besten privaten Pflegeversicherungen sind derzeit die Allianz (PZTBest), DKV (PET), HanseMerkur (PTA) sowie eine vom Deutscher Ring (PTG1).
Sie sind in der Regel günstiger als die anderen Versicherungen und bieten obendrein ein Upgrade in der Leistung, sollte man doch die private Wohnung oder sein privates Haus verlassen müssen und in eine Pflegeeinrichtung ziehen. Während viele private Pflegeversicherungen dann in der Pflegestufe eins nur circa 30 Prozent vom Höchst-Leistungssatz in der Pflegestufe III bezahlen (zum Beispiel 1.800 bis 2.100 Euro im Monat), ziehen diese genannten Versicherungen die Ausschüttung auf ein realistisch notwendiges Niveau hoch – leisten also in so einem Fall 100 Prozent.
Dennoch lohnt es sich auch die anderen privaten Pflegeversicherungen anzusehen, die allerdings nach dem Urteil von netz-trends.de zwar in der Pflegeleistung im privaten Haus (ambulant) sich mit den genannten Versicherungen – Allianz (PZTBest), DKV (PET), HanseMerkur (PTA) sowie Deutsche Ring (PTG1) – messen können, aber doch einen deutlich schlechter dastehen, wenn der Umzug in eine Pflegeeinrichtung droht. Das gilt zumindest in den Fällen der Pflegestufe-Leistungen I und II.
Keine höhere Auszahlung im Falle des Umzugs in eine Pflegestation beispielsweise in einem Altersheim oder einer Seniorenresidenz in diesen Tarifen
Folgende Versicherungen und Versicherungstarife sind das (Auswahl): Alte Oldenburger Krankenversicherung AG (PT), AXA AG (Flex Bausteine 1,2,3 – sind vom Versicherten auszuwählen), Bayrische Beamtenkrankenkasse AG (Pflege Premium), Gothaer Versicherungsbank AG (PTG), Hallesche/ Alte Leipziger (Olga plus), Landeskrankenhilfe VVAG (PT1), Münchener Verein Krankenversicherung AG (Select Care Bausteine 421,422, 423 – sind vom Versicherten auszuwählen), R+V Versicherung AG (Pflege Premium), SIGNAL Krankenversicherung a.G. (Pflege Top), Union Krankenversicherung (Pflege Premium), uniVersa Lebensversicherung a.G. (PT-Premium) oder die Württembergische Versicherung AG (PT1).
Wer sich für eine der im letzten Absatz genannten Versicherungen entscheidet, der sollte – zu die Empfehlung des Test-Teams von netz-trends.de – zumindest sicher sein, dass in der Pflegestufe I oder II wirklich ein Aufenthalt in der eigenen Wohnung oder dem eigenen Haus noch möglich ist (beispielsweise auf Grund einer starken familiären Anbindung) oder dass auch noch aus anderen Finanzquellen die Refinanzierung erhöht werden kann, die beispielsweise für ein Pflegeheim – häufig eine geschlossene Pflegeabteilung in einem Altersheim oder einer Seniorenresidenz – auch geleistet werden kann.
Gerade bei der Pflegeversicherung ist der Preisanstieg für Männer unverständlich, denn eine neue Studie zeigt, dass die Pflegekosten für Männer deutlich niedriger sind als für Frauen (pflegeversicherung-test.net/pflegereport-2012-31-000-euro-private-zuzahlung-im-pflegefall/ ). Diese ständige Gleichmacherei geht mir langsam auf den Zeiger.