Deutschlands Umsetzungsgesetz zur EU-Richtlinie 2023/2225 zählt Klarna-Raten künftig als Kredit und verschärft die Bonitätsprüfung.
Das Wichtigste in Kürze
- Ab dem 20. November 2026 gilt in Deutschland das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie (EU) 2023/2225, verkündet als BGBl. 2026 I Nr. 139.
- Zahlungsaufschübe wie „3 Raten ohne Zinsen“ und viele Kleinkredite ab einem Euro gelten dann erstmals als Kredit mit Pflicht zur Bonitätsprüfung.
- Das Widerrufsrecht wird ausgeweitet, und Banken müssen eine Dispokredit-Kündigung mindestens 30 Tage vorher ankündigen.
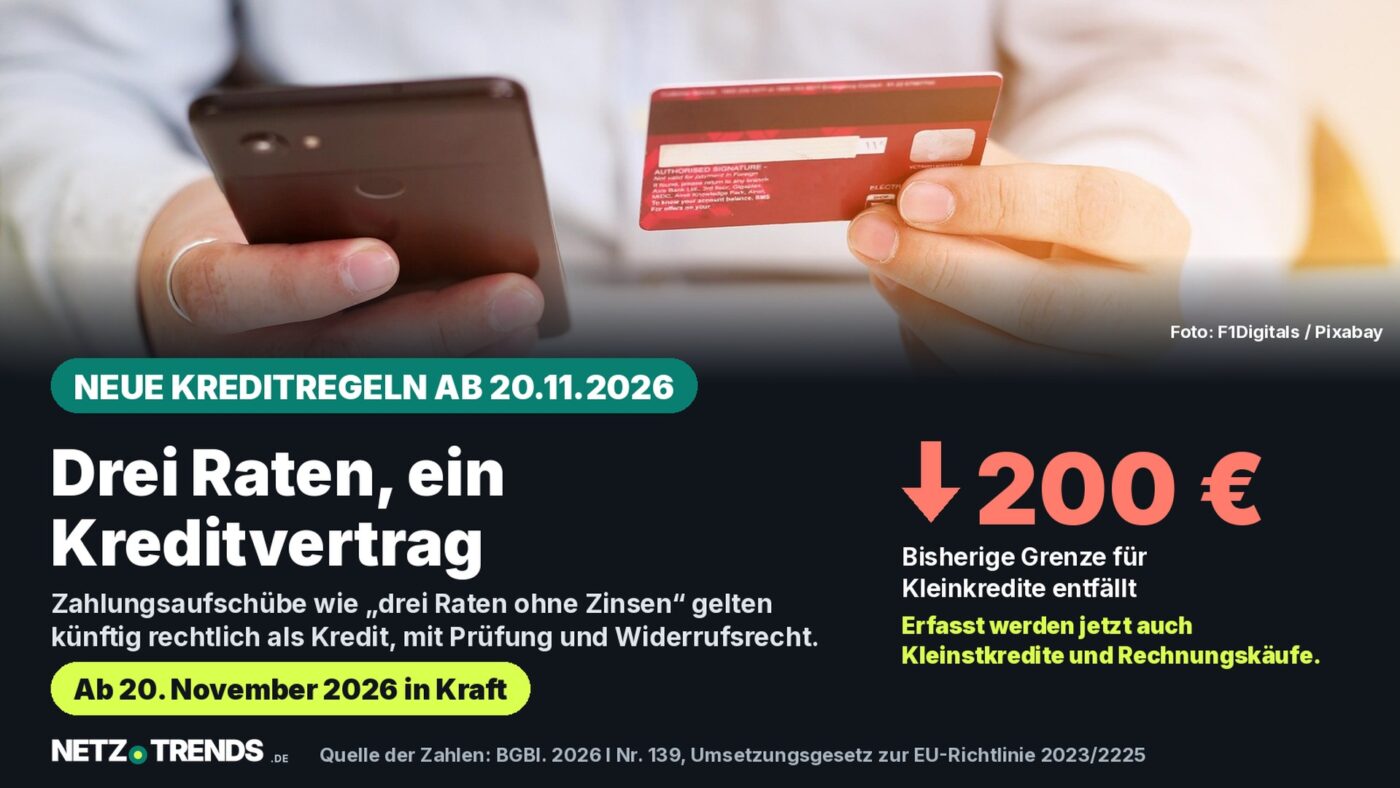
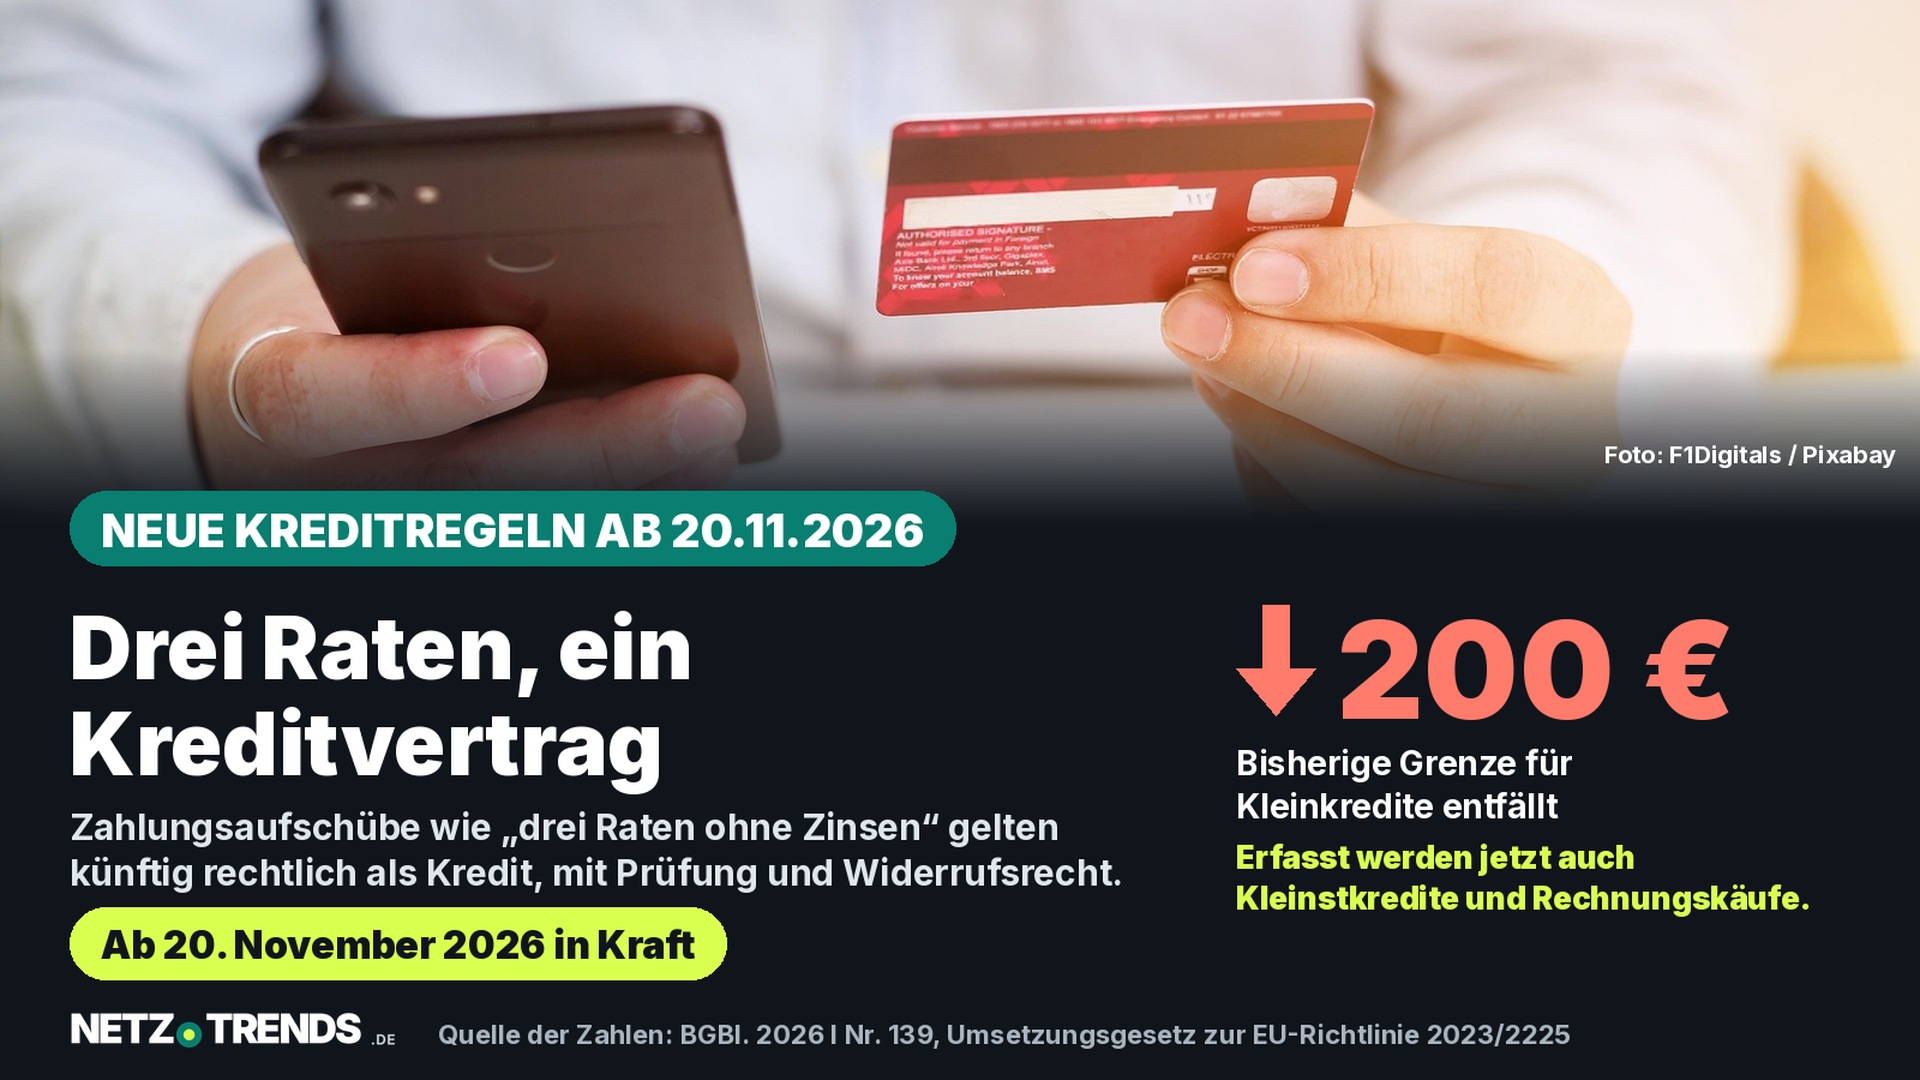
Ab dem 20. November 2026 gilt in Deutschland das Umsetzungsgesetz zur EU-Verbraucherkreditrichtlinie. Klarna-Raten, Ratenkäufe und Kleinkredite ab einem Euro gelten dann erstmals als Kredit mit Bonitätsprüfung.
Das betrifft nicht nur klassische Ratenkredite von Banken. Auch wer online in drei oder vier zinsfreien Raten bezahlt oder einen kleinen Betrag über wenige Wochen leiht, bekommt es künftig mit denselben Schutzregeln zu tun, die bisher nur für größere Darlehen galten. Grundlage ist ein Gesetz, das der Deutsche Bundestag bereits im April 2026 beschlossen hat und das am 18. Mai 2026 im Bundesgesetzblatt verkündet wurde – angewendet wird es aber erst ab dem 20. November 2026.
Was sich am 20. November 2026 ändert
Hintergrund ist die Richtlinie (EU) 2023/2225 des Europäischen Parlaments und des Rates vom 18. Oktober 2023 über Verbraucherkreditverträge, die im EU-Amtsblatt veröffentlicht ist und die bisherige Verbraucherkreditrichtlinie aus dem Jahr 2008 ablöst. EU-Mitgliedstaaten mussten sie bis zum 20. November 2025 in nationales Recht umsetzen; angewendet werden die neuen Regeln für Verbraucher erst ein Jahr später, ab dem 20. November 2026.
Deutschland hat die Richtlinie mit dem „Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge“ umgesetzt. Der Bundestag beschloss es am 17. April 2026, der Bundesrat stimmte am 8. Mai 2026 zu, und am 18. Mai 2026 erschien es im Bundesgesetzblatt als BGBl. 2026 I Nr. 139. Das Gesetz ändert vor allem das Bürgerliche Gesetzbuch (BGB) und ist nach eigener Darstellung des Bundesministeriums der Justiz bewusst eng an die EU-Vorgaben gehalten: Zusätzliche, strengere nationale Regeln – sogenanntes Goldplating – sollten vermieden werden, berichtete die Rechtsredaktion beck-aktuell bereits zum Gesetzentwurf.
BNPL: Drei Raten gelten künftig als Kredit
Im Mittelpunkt steht sogenanntes Buy now, pay later (BNPL) – auf Deutsch: erst kaufen, später zahlen. Gemeint sind Angebote, bei denen eine Zahlung aufgeschoben oder in mehrere zinsfreie Raten aufgeteilt wird, etwa „3 Raten ohne Zinsen“ bei einem Online-Checkout. Nach der neuen Rechtslage zählen solche Zahlungsaufschübe grundsätzlich als Allgemein-Verbraucherdarlehen und unterliegen damit denselben Pflichten wie ein klassischer Ratenkredit, heißt es in einer Einordnung des Verbraucherportals financer.de.
Eine Ausnahme bleibt der klassische Rechnungskauf: Gewährt ein Händler den Zahlungsaufschub selbst und ohne Entgelt, bleibt dieser außen vor – wenn die Frist höchstens 50 Tage beträgt, bei großen Online-Anbietern 14 Tage, und die Forderung nicht an ein drittes Unternehmen abgetreten wird. Auch Debitkarten mit kurzem, zinsfreiem Zahlungsaufschub von bis zu 40 Tagen sind ausgenommen. Alles, was darüber hinausgeht, fällt künftig unter das Verbraucherdarlehensrecht, geht aus einer Übersicht des Informationsportals nexvyra.de zur Richtlinie hervor. Welche einzelnen Anbieter ihre Produkte wie genau einordnen, haben die ausgewerteten Quellen nicht im Detail offengelegt; das dürfte sich erst in den kommenden Monaten in der Praxis zeigen.
Kleinkredite: Die 200-Euro-Grenze fällt
Bislang galt im deutschen Recht eine klare Untergrenze: Darlehen mit einem Nettodarlehensbetrag unter 200 Euro zählten nach § 491 Absatz 2 des Bürgerlichen Gesetzbuchs nicht als Allgemein-Verbraucherdarlehensvertrag und waren damit von den meisten Schutzvorschriften ausgenommen. Diese Untergrenze entfällt nach übereinstimmenden Angaben von financer.de und nexvyra.de mit der Gesetzesänderung. Erfasst werden dann auch zinsfreie Darlehen und kurzfristige Kredite mit einer Laufzeit von bis zu drei Monaten.
Für Leser in Deutschland heißt das: Ein kleiner, kurzfristiger Kredit über wenige Hundert Euro – etwa für einen spontanen Kauf oder einen kurzen finanziellen Engpass – ist ab dem 20. November 2026 kein rechtliches Niemandsland mehr. Anbieter solcher Kleinstkredite müssen dieselben Informationspflichten und Prüfschritte einhalten wie bei einem klassischen Ratenkredit über mehrere Tausend Euro. Die EU-weit vollharmonisierte Regelung gilt laut Artikel 2 der Richtlinie bis zu einem Gesamtkreditbetrag von 100.000 Euro; für höhere Summen können die Mitgliedstaaten eigene Regeln anwenden.
Strengere Prüfung vor dem Kauf auf Raten
Vor jedem erfassten Vertragsabschluss müssen Anbieter künftig prüfen, ob eine Rückzahlung wahrscheinlich ist – nach einer Einordnung von financer.de ersetzt dieser Maßstab die bisherige, niedrigere Schwelle, nach der lediglich „keine erheblichen Zweifel“ an der Rückzahlungsfähigkeit bestehen durften. Bereits bestehende BNPL-Verbindlichkeiten sollen laut der Fachpublikation IWW/AStW in diese Prüfung einfließen – wer bereits mehrere Ratenkäufe laufen hat, soll also nicht unbemerkt weitere aufnehmen können.
Kreditwerbung muss nach financer.de künftig einen deutlichen Warnhinweis tragen, etwa „Achtung! Kreditaufnahme kostet Geld“, und darf einen Kredit nicht als Verbesserung der Finanzlage oder als Ersatz für Rücklagen darstellen. Für die Daten, auf deren Basis ein Anbieter die Bonität prüft, gilt eine Einschränkung: Daten aus sozialen Netzwerken dürfen dafür nicht herangezogen werden. Wird eine Anfrage automatisiert abgelehnt, können Betroffene laut financer.de eine menschliche Überprüfung und eine Erklärung verlangen; die Ablehnung selbst muss zügig mitgeteilt werden, einschließlich der Auskunftei oder Datenbank, die dafür abgefragt wurde. Vorangekreuzte Zustimmungskästchen zählen nicht mehr als wirksame Einwilligung, und unverlangt zugeschickte Kreditangebote bleiben untersagt.
Widerrufsrecht: Bis zu zwölf Monate möglich
Die reguläre Widerrufsfrist für einen neu erfassten Vertrag bleibt bei 14 Tagen. Fehlen bei Vertragsschluss aber vorgeschriebene Pflichtangaben, verlängert sich diese Frist nach einer Einordnung der Fachpublikation IWW/AStW auf bis zu zwölf Monate und 14 Tage. Fehlt die Widerrufsbelehrung ganz, soll nach dieser Einordnung sogar diese Höchstfrist nicht greifen – das Widerrufsrecht besteht dann faktisch unbefristet fort. Eine gesetzlich vorgeschriebene Muster-Widerrufsinformation, wie es sie bisher gab, entfällt der gleichen Quelle zufolge; zudem reicht für allgemeine Verbraucherdarlehensverträge künftig die Textform, etwa eine E-Mail, anstelle der bisherigen Schriftform.
Diese Angaben stammen aus Fachanalysen von Wirtschaftsprüfungs- und Steuerrechtspublikationen, die den Gesetzestext ausgewertet haben, nicht aus dem amtlichen Wortlaut selbst – NETZ-TRENDS hat den veröffentlichten Regelungstext im Bundesgesetzblatt dazu nicht Wort für Wort nachvollzogen. Wer sich auf eine verlängerte Widerrufsfrist beruft, sollte den eigenen Vertrag im Zweifel von einer Verbraucherzentrale oder einer Rechtsberatung prüfen lassen.
Dispokredit: Mehr Vorlauf vor der Kündigung
Auch beim Überziehungskredit, dem Dispokredit auf dem Girokonto, ändert sich etwas. Eine Bank darf den Dispo künftig nicht mehr kurzfristig kürzen oder kündigen: Nach einer Einordnung von financer.de ist dafür eine Ankündigungsfrist von mindestens 30 Tagen vorgeschrieben. Vor einer Zwangsvollstreckung muss das Kreditinstitut zudem anbieten, den in Anspruch genommenen Betrag in zwölf gleichen Monatsraten zurückzuzahlen. Geraten Kreditnehmende in Zahlungsschwierigkeiten, sollen Anbieter das frühzeitig erkennen, auf Schuldnerberatung hinweisen und vor einer Vollstreckung Flexibilität anbieten – etwa eine längere Laufzeit oder eine vorübergehende Zahlungspause.
Überblick: altes und neues Recht im Vergleich
Die folgende Übersicht fasst die wichtigsten Änderungen zusammen, wie sie in den ausgewerteten Fachquellen beschrieben werden. Sie ersetzt keine Rechtsberatung und keine Prüfung des amtlichen Gesetzestextes im Einzelfall.
| Bereich | Bis 19. November 2026 | Ab 20. November 2026 |
|---|---|---|
| Kleinkredite unter 200 € | Ausgenommen vom Verbraucherdarlehensrecht | Erfasst, mit Bonitätsprüfung |
| BNPL / „3 Raten ohne Zinsen“ | Meist kein Kredit im Rechtssinn | Gilt in der Regel als Kredit |
| Maßstab der Bonitätsprüfung | „Keine erheblichen Zweifel“ genügten | Rückzahlung muss wahrscheinlich sein |
| Widerruf bei fehlender Belehrung | Je nach Vertragstyp unterschiedlich geregelt | Bis zu 12 Monate + 14 Tage, sonst offen |
| Kündigung des Dispokredits | Keine feste Vorlauffrist vorgeschrieben | Mindestens 30 Tage Vorlauf |
Quelle: Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225, BGBl. 2026 I Nr. 139, eingeordnet nach Fachanalysen von financer.de und IWW/AStW. Stand: 5. November 2026.
Praktische Checkliste bis zum 20. November 2026
- Laufende Ratenkäufe und BNPL-Nutzung bei Online-Händlern notieren – künftig zählt jede neue Verbindlichkeit bei einer Bonitätsprüfung mit.
- Vertragsunterlagen zu Kleinkrediten unter 200 Euro aufbewahren, auch wenn bisher kaum Informationspflichten galten.
- Bei einer Ablehnung gezielt nach der genutzten Auskunftei oder Datenbank fragen.
- Bei Zahlungsschwierigkeiten frühzeitig die eigene Bank oder eine Schuldnerberatung ansprechen, statt eine Mahnung abzuwarten.
Betroffen sind nach dem bisherigen Kenntnisstand vor allem Haushalte, die regelmäßig online einkaufen und Zahlungsaufschübe wie Klarna-Raten oder vergleichbare Angebote anderer Anbieter nutzen, sowie alle, die einen kleinen, kurzfristigen Kredit erwägen. Welche einzelnen Unternehmen ihre Produkte zum Stichtag wie umstellen, war zum Redaktionsschluss nicht im Einzelnen bekannt.
Häufige Fragen
Gilt die neue Regel auch für bereits laufende Verträge?
Die ausgewerteten Quellen äußern sich dazu nicht eindeutig. In der Regel knüpft deutsches Vertragsrecht neue Pflichten an den Zeitpunkt des Vertragsschlusses; ob und wie weit das Gesetz auch auf vor dem 20. November 2026 geschlossene Verträge wirkt, sollte im Zweifel bei der Verbraucherzentrale oder direkt beim Anbieter erfragt werden.
Betrifft das auch Anbieter wie Klarna, PayPal oder den Amazon-Ratenkauf?
Die ausgewerteten Quellen nennen diese Anbieter nicht namentlich. Die neuen Regeln gelten aber für die Produktkategorie „Zahlungsaufschub in Raten“, zu der solche Angebote in der Regel zählen. Wie der einzelne Anbieter sein Produkt rechtlich einordnet, lässt sich nur bei ihm selbst erfragen.
Was ändert sich konkret beim Dispokredit?
Eine Bank muss eine Kündigung oder Kürzung des Dispokredits künftig mindestens 30 Tage im Voraus ankündigen und vor einer Zwangsvollstreckung eine Rückzahlung in zwölf gleichen Monatsraten anbieten.
Wie lange kann ein neuer Vertrag widerrufen werden?
Die reguläre Frist beträgt 14 Tage. Fehlen Pflichtangaben, kann sie sich nach Fachanalysen auf bis zu zwölf Monate und 14 Tage verlängern – im Einzelfall sollte das geprüft werden.
Ihre Erfahrung: Nutzen Sie Zahlungsaufschübe wie „Jetzt kaufen, später zahlen“ beim Online-Einkauf – und was halten Sie von der strengeren Prüfung? Schreiben Sie uns gerne in die Kommentare.
Quellen und Stand
- Bundesgesetzblatt: Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge, BGBl. 2026 I Nr. 139 vom 18. Mai 2026
- EUR-Lex: Richtlinie (EU) 2023/2225 vom 18. Oktober 2023 über Verbraucherkreditverträge
- Gesetze im Internet: § 491 BGB (bisherige Fassung, Stand 5. November 2026)
- beck-aktuell: Bericht zum Gesetzentwurf des Bundesministeriums der Justiz, 23. Juni 2025
- financer.de: Neue Kreditregeln ab 20. November 2026, 30. Oktober 2026
- IWW/AStW: Neue Spielregeln im Verbraucherkreditrecht ab November 2026
- nexvyra.de: EU-Verbraucherkredit-Richtlinie (RL 2023/2225) – Einordnung
Recherche- und Datenstand: 5. November 2026. Die Einzelangaben zu Schwellenwerten, Fristen und Pflichten stammen überwiegend aus Fachanalysen, die den Gesetzestext ausgewertet haben; NETZ-TRENDS hat den amtlichen Regelungstext im Bundesgesetzblatt nicht in jedem Einzelpunkt selbst nachvollzogen. Für eine verbindliche Einschätzung des eigenen Vertrags empfiehlt sich der Rat einer Verbraucherzentrale oder einer Rechtsberatung.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen