Der GDV meldet für 2026 eine Schaden-Kosten-Quote von 99 Prozent, Millionen Typklassen ändern sich zum Jahreswechsel.
Das Wichtigste in Kürze
- Werkstattstundensätze stiegen 2025 in Deutschland um 7,5 Prozent, Ersatzteile um 5,6 Prozent – beides deutlich stärker als die allgemeine Inflation.
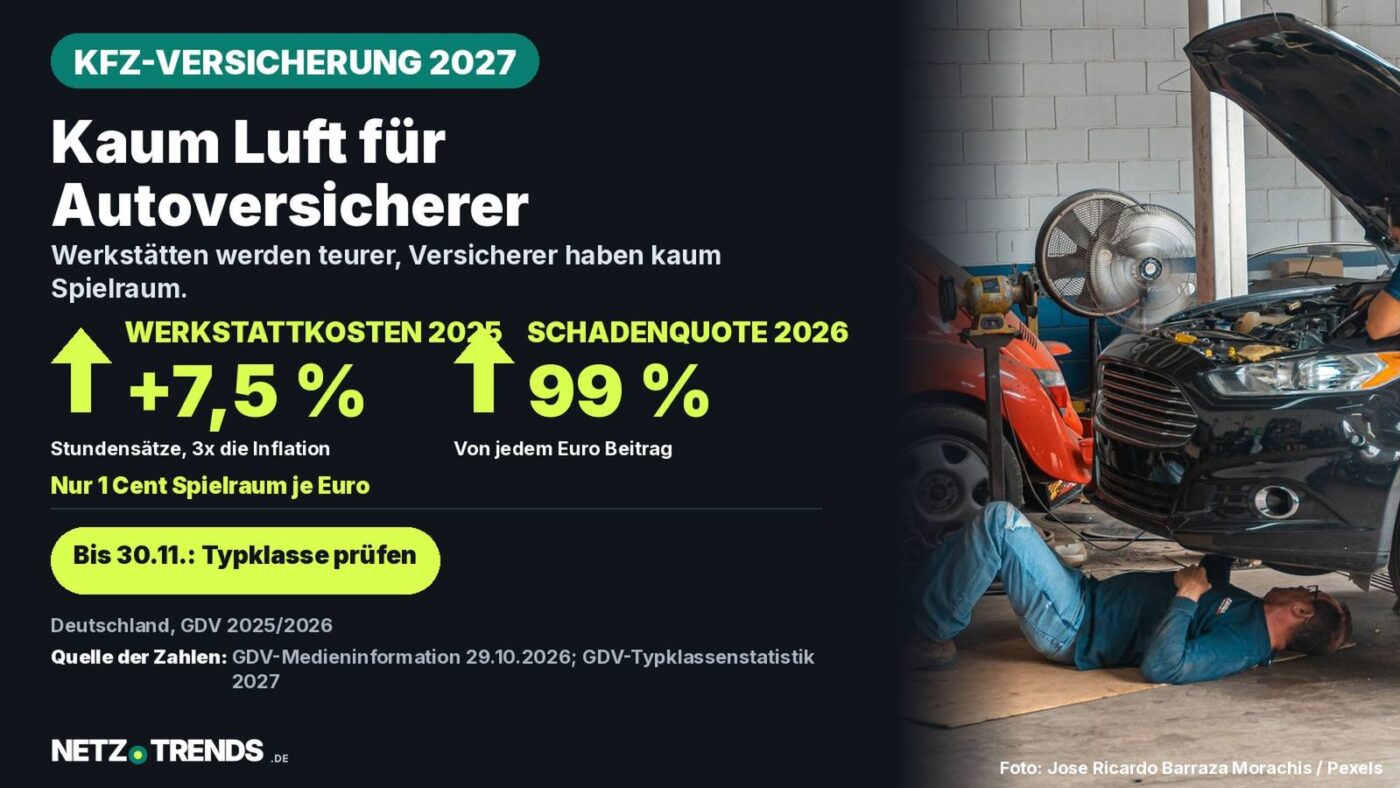
- Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) rechnet für 2026 mit einer Schaden-Kosten-Quote von 99 Prozent: Von jedem eingenommenen Euro Beitrag bleibt den Kfz-Versicherern nur ein Cent übrig.
- Parallel gilt ab 1. Januar 2027 eine neue Typklassenstatistik: Für rund 7,4 Millionen Fahrzeuge steigt die Haftpflicht-Typklasse, für rund 5,1 Millionen sinkt sie.
- Wer den Vertrag wechseln will, muss die Kündigung bis zum 30. November beim Versicherer einreichen – Posteingang zählt, nicht das Absendedatum.
Autowerkstätten in Deutschland haben die Stundensätze 2025 um 7,5 Prozent erhöht, dreimal so stark wie die Verbraucherpreise. Der GDV warnt, dass Kfz-Versicherern 2026 kaum finanzieller Spielraum bleibt.
Gleichzeitig veröffentlichte der GDV die Typklassenstatistik für das Jahr 2027, die die Grundlage für einen Teil der individuellen Beiträge bildet. Beide Entwicklungen zusammen bestimmen, was Autofahrerinnen und Autofahrer im kommenden Jahr für ihre Kfz-Versicherung zahlen – und wer jetzt noch handeln kann, bevor am 30. November die Kündigungsfrist für einen Wechsel zum 1. Januar abläuft.
Werkstattkosten: Stundensätze plus 7,5 Prozent
Nach der Medieninformation des GDV vom 29. Oktober 2026 sind die Stundensätze deutscher Werkstätten 2025 im Schnitt um 7,5 Prozent gestiegen, die Preise für Ersatzteile um 5,6 Prozent. Seit 2017 sind die Werkstattstundensätze laut GDV um 62 Prozent gestiegen, die Ersatzteilpreise um rund 60 Prozent – die allgemeinen Verbraucherpreise in Deutschland legten im selben Zeitraum nur um 26 Prozent zu.
Besonders auffällig: Bei Elektroautos liegen die Stundensätze laut GDV im Schnitt rund 15 Prozent über denen für Verbrenner, etwa wegen spezieller Schulungen, Hochvolt-Sicherheitstechnik und teurerer Ersatzteile. Der durchschnittliche Sachschaden an einem Pkw kostete die Versicherer 2025 rund 4.600 Euro – etwa 70 Prozent mehr als noch 2017. Das kann sich bei der Typklasse für Elektroautos, deren Anteil an den Neuzulassungen zuletzt weiter stieg, zusätzlich bemerkbar machen, da höhere Werkstattkosten in die Schadenbilanz einfließen, auf der die Typklassen beruhen.
Nur ein Cent Spielraum je Euro Beitrag
Für 2026 rechnet der GDV mit Leistungsauszahlungen von rund 35 Milliarden Euro in der Kfz-Versicherung, ein Anstieg von mehr als 10 Prozent gegenüber dem Vorjahr. Die Beitragseinnahmen sollen im selben Zeitraum nur um knapp 7 Prozent auf rund 41 Milliarden Euro wachsen. Daraus ergibt sich eine Schaden-Kosten-Quote von 99 Prozent – die Prognose beruht auf den Zahlen des ersten Halbjahres 2026 und geht von einem leicht unterdurchschnittlichen Jahr bei Naturgefahren wie Hagel und Sturm aus.
„Von jedem eingenommenen Euro werden die Kfz-Versicherer 2026 voraussichtlich 99 Cent für Schäden und Kosten benötigen. Viel Spielraum bleibt da nicht.“
Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV)
Diese Zahl ist die eigene Darstellung des Versicherer-Verbands und zugleich das zentrale Argument, mit dem die Branche künftige Beitragsanpassungen begründet. Für Kundinnen und Kunden heißt das nicht automatisch, dass jeder Vertrag teurer wird: Die Typklassenstatistik zeigt, dass für 71 Prozent der betroffenen Fahrzeuge die Einstufung gleich bleibt und für mehrere Millionen sogar sinkt. Wie stark sich die GDV-Zahlen am Ende im eigenen Vertrag niederschlagen, hängt zusätzlich von Regionalklasse, Schadenfreiheitsklasse und der Kalkulation des jeweiligen Versicherers ab – Größen, die der GDV nicht einheitlich vorgibt.
Typklassen 2027: Wer teurer, wer günstiger fährt
Die Typklassenstatistik 2027 des GDV, veröffentlicht am 30. September 2026 und ausgewertet für rund 33.000 Automodelle, wertet die Schadenbilanzen der Jahre 2023 bis 2025 aus. Über 12 Millionen Halterinnen und Halter in Deutschland erhalten dadurch eine neue Einstufung: Für rund 7,4 Millionen steigt die Kfz-Haftpflicht-Typklasse, für rund 5,1 Millionen sinkt sie, bei den übrigen rund 30 Millionen bleibt sie unverändert. Die Skalen reichen von 10 bis 25 bei der Haftpflicht, von 10 bis 34 bei der Vollkasko und von 10 bis 33 bei der Teilkasko – eine niedrigere Klasse bedeutet tendenziell einen günstigeren Beitrag.
| Modell | Haftpflicht | Vollkasko | Teilkasko |
|---|---|---|---|
| BMW 330d Touring xDrive | 17 (+2) | 26 (±0) | 26 (±0) |
| Škoda Rapid 1.2 | 19 (+2) | 14 (±0) | 17 (±0) |
| Renault Megane/Scénic E-Tech Electric | 17 (+1) | 19 (+1) | 21 (+1) |
| VW T7 Multivan 2.0 TDI | 12 (−2) | 21 (−1) | 24 (±0) |
| Mercedes GLC 200 4MATIC | 18 (−1) | 21 (−2) | 23 (±0) |
| Škoda Fabia 1.2 | 16 (−1) | 10 (−1) | 12 (−1) |
Quelle: GDV-Typklassenstatistik 2027, ausgewertet von ADAC, Stand 30. September 2026. Angaben in Klassenstufen, Veränderung gegenüber 2026 in Klammern. Auswahl, keine vollständige Liste.
Größere Sprünge um mehr als eine Klasse betreffen laut ADAC-Auswertung der GDV-Daten nur wenige Modelle – die meisten Veränderungen fallen mit plus oder minus einer Klasse moderat aus. Besonders hoch eingestuft sind demnach etwa der BMW 730d und der Jeep Grand Cherokee 3.6, besonders niedrig unter anderem der Hyundai i10 1.1 und der ältere Opel Corsa-D 1.4.
30. November: Der Stichtag für den Wechsel
Die Kfz-Versicherung lässt sich zum Jahresende kündigen, wenn das Kündigungsschreiben spätestens am 30. November beim Versicherer eingeht – entscheidend ist der Posteingang, nicht das Datum auf dem Brief. Nur dann greift ein neuer Vertrag pünktlich zum 1. Januar 2027. Wer die Frist verpasst, bleibt in der Regel ein weiteres Jahr beim bisherigen Versicherer gebunden, selbst wenn die eigene Typklasse gestiegen ist.
Modellrechnung: Warum der Druck auf die Beiträge wächst
- Posten 1: Durchschnittlicher Kfz-Haftpflicht-Beitrag in Deutschland, 2017 bis 2025 laut GDV: +18 Prozent.
- Posten 2: Durchschnittlicher Pkw-Sachschaden im selben Zeitraum laut GDV: +70 Prozent, auf rund 4.600 Euro im Jahr 2025.
Rechenweg: Die Schadenkosten sind seit 2017 fast viermal so stark gestiegen wie die Beiträge. Diese Lücke begründet, warum der GDV für 2026 nur noch einen Cent Spielraum je eingenommenem Euro sieht – und warum aus Sicht der Versicherer auch 2027 weiterer Anpassungsdruck besteht. Das ist eine Einordnung der Branchenzahlen, keine Prognose für einen einzelnen Vertrag: Die individuelle Typklasse kann die allgemeine Tendenz für ein bestimmtes Modell auch ins Gegenteil verkehren.
Wer den eigenen Beitrag einordnen will, sollte deshalb nicht nur auf die GDV-Branchenzahlen schauen, sondern die eigene Beitragsmitteilung mit der neuen Typklasse des eigenen Fahrzeugs abgleichen. Verbraucherzentralen raten seit Jahren dazu, jede Erhöhung mit einem Vergleichsangebot zu prüfen, statt automatisch zu verlängern. Für viele Haushalte kommt der Druck derzeit von mehreren Seiten zugleich: Auch Autokredite sind zuletzt teurer geworden, wie Bundesbank-Zahlen zeigen.
Checkliste: Kfz-Versicherung bis zum 30. November prüfen
- Beitragsmitteilung des Versicherers auf die neue Typklasse für Haftpflicht, Vollkasko und Teilkasko prüfen.
- Regional- und Schadenfreiheitsklasse gegenchecken – sie beeinflussen den Beitrag zusätzlich zur Typklasse.
- Bei steigendem Beitrag ein Vergleichsangebot einholen, bevor die Kündigungsfrist abläuft.
- Kündigung so verschicken, dass sie nachweislich bis 30. November beim Versicherer eingeht, etwa per Einschreiben oder mit Lesebestätigung.
- Bei sinkendem Beitrag trotzdem prüfen, ob Werkstattbindung, Selbstbeteiligung und Zusatzleistungen noch zum eigenen Bedarf passen.
Wer die Frist verstreichen lässt, ist nicht automatisch an den teuersten Tarif gebunden: Innerhalb eines bestehenden Vertrags lässt sich oft noch die Selbstbeteiligung anpassen oder eine Rückstufung durch Schadenfreiheit nachträglich prüfen. Ein echter Anbieterwechsel ist dann aber erst zum nächsten Stichtag wieder möglich.
Ihre Einschätzung
Ist Ihre Kfz-Versicherung für 2027 teurer oder günstiger geworden, und werden Sie deshalb den Anbieter wechseln? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Häufige Fragen
Bis wann muss ich meine Kfz-Versicherung kündigen?
Die Kündigung muss spätestens am 30. November beim Versicherer eingehen, damit ein neuer Vertrag zum 1. Januar beginnt. Maßgeblich ist der Posteingang, nicht das Absendedatum des Schreibens.
Woran erkenne ich meine neue Typklasse für 2027?
Versicherer müssen die aktuelle Einstufung in der Beitragsmitteilung nennen. Die zugrunde liegende GDV-Typklassenstatistik 2027 wurde am 30. September 2026 veröffentlicht und wertet die Schadenbilanzen von rund 33.000 Automodellen aus den Jahren 2023 bis 2025 aus.
Bedeutet eine niedrigere Typklasse automatisch einen günstigeren Beitrag?
Nicht zwangsläufig. Neben der Typklasse fließen Regionalklasse, Schadenfreiheitsklasse, Kilometerleistung, Selbstbeteiligung, Garage und das Alter der fahrenden Person in die Berechnung ein.
Warum werden Werkstattreparaturen derzeit so viel teurer?
Der GDV nennt für 2025 einen Anstieg der Werkstattstundensätze um 7,5 Prozent und der Ersatzteilpreise um 5,6 Prozent – beides deutlich stärker als die allgemeine Inflation. Bei Elektroautos liegen die Stundensätze zusätzlich rund 15 Prozent über denen für Verbrenner.
Quellen und Stand
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Medieninformation „Autoreparaturen werden immer teurer – Kfz-Versicherer erwarten 2026 nur ein knappes Plus“, 29. Oktober 2026
- ADAC: „Für wen Autofahren 2027 teurer wird – Neue Typklassen der Kfz-Versicherung“, auf Basis der GDV-Typklassenstatistik 2027, 30. September 2026
Recherche- und Datenstand: 7. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen