Comparis-Umfrage: 45 Prozent der Schweizer Autobesitzenden zahlen 2026 mehr für die Autoversicherung – die Schweiz kennt aber keine Typklassen-Statistik wie Deutschland.
Das Wichtigste in Kürze
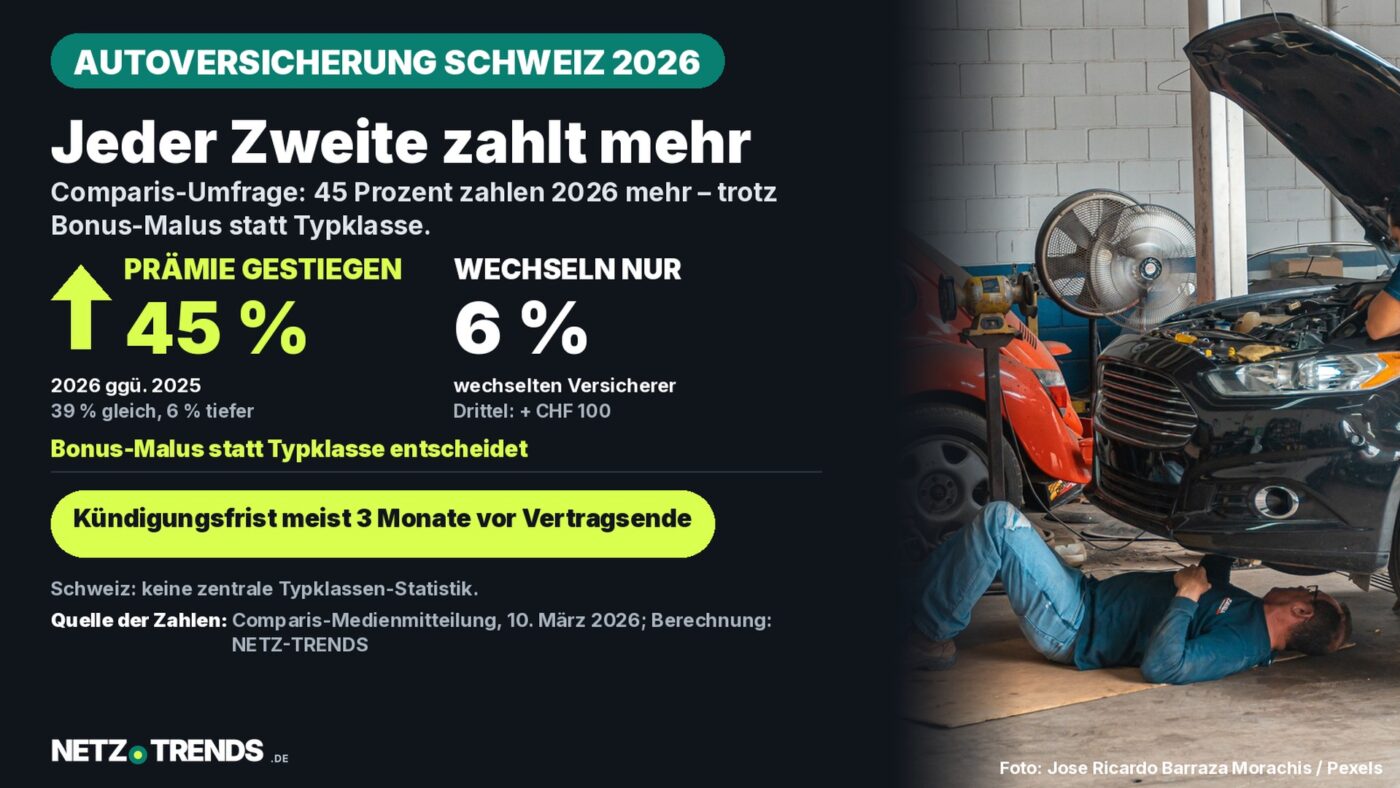
- Laut einer Comparis-Umfrage vom März 2026 zahlen 45 Prozent der Schweizer Autobesitzenden 2026 mehr für ihre Autoversicherung als 2025, bei 39 Prozent blieb die Prämie gleich, bei 6 Prozent sank sie.
- Mehr als ein Drittel der Betroffenen mit höherer Prämie zahlt über 100 Franken mehr im Jahr – trotzdem haben nur 6 Prozent den Versicherer gewechselt.
- Anders als in Deutschland gibt es in der Schweiz keine zentrale Typklassen-Statistik: Die Prämie richtet sich nach dem individuellen Bonus-Malus-System der jeweiligen Versicherung.
- Die ordentliche Kündigungsfrist beträgt gemäss Art. 35a Versicherungsvertragsgesetz (VVG) höchstens drei Monate vor Vertragsablauf – bei den meisten grossen Anbietern gelten genau drei Monate.
In Deutschland ändert sich 2027 für über 12 Millionen Autos die Typklasse, weil der Versichererverband GDV steigende Werkstattkosten in die Schadenbilanz einrechnet. Die Schweiz kennt dieses System nicht – trotzdem zahlen auch hier laut einer Comparis-Umfrage 45 Prozent der Autobesitzenden 2026 mehr für ihre Autoversicherung als im Vorjahr.
Comparis befragte im Januar 2026 im Auftrag des Marktforschungsinstituts Innofact 1’026 Autobesitzende in allen Landesteilen. Das Ergebnis zeigt: Eine höhere Prämie trifft die Mehrheit, ein Wechsel bleibt aber die Ausnahme. Wer verstehen will, warum, muss zuerst wissen, wie sich die Schweizer Prämie überhaupt zusammensetzt – und das unterscheidet sich grundlegend vom deutschen System.
Bonus-Malus statt Typklasse: zwei verschiedene Systeme
Der deutsche Versichererverband GDV veröffentlicht jährlich eine Typklassenstatistik, die rund 33’000 Automodelle nach ihrer Schadenbilanz einstuft – sie wirkt sich unmittelbar auf einen Teil der Prämie aus. Ein solches zentrales, modellbezogenes Verfahren mit jährlich publizierter Statistik gibt es in der Schweiz nicht. Der Online-Vergleichsdienst Comparis erklärt, dass Schweizer Versicherer die Prämie stattdessen über ein individuelles Bonus-Malus-System berechnen: Jede Police startet mit einer Grundprämie, die über eine Prämienstufe in Prozent angepasst wird – massgeblich sind dabei persönliche Kriterien wie Schadenverlauf, Fahrerfahrung und Alter der versicherten Person, nicht eine zentrale Fahrzeug-Typklasse.
Schadenfreie Jahre senken die Stufe, bis die tiefste Stufe erreicht ist – je nach Versicherer liegt sie bei rund 30 oder 45 Prozent der Grundprämie. Nach einem bezahlten Schadenfall steigt die Prämie ab dem Folgejahr oft um mehrere Stufen; eine Zusatzdeckung „Bonusschutz» kann diesen Anstieg verhindern. Haftpflicht- und Kaskodeckung haben dabei getrennte Bonusstufen. Wer die eigene Prämie einordnen will, findet die massgebliche Stufe deshalb nicht in einer Typklassen-Tabelle, sondern auf der eigenen Police.
Prämienschock 2026: Jeder Zweite zahlt mehr
Die Comparis-Medienmitteilung vom 10. März 2026 bezifferte die Prämienentwicklung 2025 zu 2026 so: 45 Prozent der Befragten zahlen mehr, 39 Prozent gleich viel, 6 Prozent weniger, der Rest weiss es nicht genau. Bei über einem Drittel der Betroffenen mit höherer Prämie liegt der Anstieg über 100 Franken im Jahr. In der Romandie kamen laut Comparis signifikant häufiger Sprünge von über 200 Franken vor als in der Deutschschweiz. Bemerkenswert: 80 Prozent der Befragten hatten im Vorjahr gar keinen Schadenfall – die Erhöhung trifft also auch schadenfreie Kundinnen und Kunden.
„Viele akzeptieren höhere Prämien, obwohl ein Vergleich schnell mehrere Hundert Franken bringen kann. Treue ist sympathisch, aber bei Versicherungen selten ein Sparmodell.»
Harry Büsser, Finanzexperte beim Vergleichsdienst Comparis
Die Umfrage zeigt zugleich, wie breit die Prämien innerhalb der Schweiz streuen: 8 Prozent der Befragten zahlen weniger als 500 Franken im Jahr, 53 Prozent zwischen 500 und 1’199 Franken, 22 Prozent zwischen 1’200 und 1’599 Franken und 11 Prozent 1’600 Franken oder mehr. Einen einzelnen Landesdurchschnitt nennt Comparis nicht – zu unterschiedlich wirken Fahrzeugtyp, Wohnregion, Fahrerfahrung und Schadenverlauf auf die individuelle Prämie.
Warum trotzdem kaum jemand wechselt
Obwohl fast jede zweite Person mehr zahlt, blieb die Mehrheit beim bisherigen Versicherer: 52 Prozent unternahmen laut Comparis nichts, 23 Prozent verglichen Angebote, nur 13 Prozent wechselten tatsächlich die Versicherung. Von denjenigen, die wechselten, senkte aber mehr als die Hälfte die eigene Prämie um mindestens 200 Franken im Jahr – ein Vergleich lohnt sich demnach häufig. 65 Prozent der Befragten kennen immerhin ihr Sonderkündigungsrecht nach einer Prämienerhöhung, 30 Prozent kennen es nicht.
Modellrechnung: Was ein Wechsel bringen kann
- Posten 1: Anteil mit Prämienerhöhung über 100 Franken laut Comparis: über ein Drittel der Betroffenen.
- Posten 2: Durchschnittliche Ersparnis bei einem Wechsel laut Comparis: bei über der Hälfte der Wechselnden mindestens 200 Franken im Jahr.
Rechenweg: Wer die Erhöhung kommentarlos akzeptiert, zahlt im ungünstigen Fall über mehrere Jahre hinweg wiederholt mehrere Hundert Franken zu viel. Das ist eine Einordnung der Umfragezahlen, keine Garantie für den Einzelfall: Die eigene Ersparnis hängt von Fahrzeug, Schadenverlauf und Wohnort ab.
Kündigungsfrist: Meist drei Monate vor Vertragsende
Nach Art. 35a VVG kann eine Motorfahrzeugversicherung nach drei Vertragsjahren jährlich auf das Vertragsende gekündigt werden, die Frist beträgt maximal drei Monate. Bei den grössten Schweizer Anbietern – darunter Allianz Suisse, AXA, Zurich, Mobiliar, Helvetia, Baloise und die Vaudoise – gilt laut Comparis-Angaben eine Frist von drei Monaten vor Vertragsablauf; einzelne Direktversicherer wie Simpego oder Smile haben kürzere Fristen. Massgeblich ist am Ende immer die in der eigenen Police vereinbarte Frist. Neben der ordentlichen Kündigung bestehen ausserordentliche Kündigungsrechte: bei einer Prämien- oder Selbstbehalterhöhung, bei Halterwechsel, bei Abmeldung des Fahrzeugs oder nach einem Schadenfall – hier beträgt die Frist 14 Tage ab Kenntnis der Schadenregulierung.
Checkliste: Autoversicherung in der Schweiz prüfen
- Police auf die eigene Kündigungsfrist prüfen – oft, aber nicht immer, drei Monate vor Vertragsende.
- Bei einer Prämienerhöhung das Sonderkündigungsrecht nutzen, statt automatisch zu verlängern.
- Vergleichsangebote einholen – über die Hälfte der Wechselnden sparte laut Comparis mindestens 200 Franken.
- Kündigung nachweisbar verschicken, etwa per Einschreiben, und auf den Posteingang beim Versicherer achten.
- Bonusstufe von Haftpflicht- und Kaskoversicherung separat prüfen – sie entwickeln sich unterschiedlich.
Wer die Frist verpasst, bleibt in der Regel ein weiteres Jahr gebunden. Innerhalb des bestehenden Vertrags lässt sich aber oft die Selbstbehaltstufe anpassen oder eine Zusatzdeckung wie der Bonusschutz nachträglich prüfen – ein vollständiger Anbieterwechsel ist dann erst zum nächsten Stichtag wieder möglich.
Ihre Einschätzung
Ist Ihre Autoversicherung 2026 teurer geworden, und haben Sie deshalb verglichen oder gewechselt? Schreiben Sie uns Ihre Erfahrung gerne in die Kommentare.
Häufige Fragen
Gibt es in der Schweiz eine Typklasse wie in Deutschland?
Nein. Schweizer Versicherer berechnen die Prämie über ein individuelles Bonus-Malus-System mit persönlichen Kriterien wie Schadenverlauf und Fahrerfahrung – eine zentrale, jährlich publizierte Typklassenstatistik wie beim deutschen GDV gibt es nicht.
Wie lange im Voraus muss ich meine Autoversicherung kündigen?
Nach Art. 35a VVG beträgt die ordentliche Kündigungsfrist höchstens drei Monate vor Vertragsablauf. Bei den meisten grossen Anbietern gelten genau drei Monate, massgeblich ist aber immer die eigene Police.
Lohnt sich ein Versicherungswechsel in der Schweiz?
Laut Comparis-Umfrage senkte mehr als die Hälfte der Wechselnden die Prämie um mindestens 200 Franken im Jahr. Trotzdem wechselten 2026 nur 6 Prozent der Befragten tatsächlich den Anbieter.
Was ist das Sonderkündigungsrecht bei einer Prämienerhöhung?
Erhöht der Versicherer die Prämie oder den Selbstbehalt, können Kundinnen und Kunden ausserordentlich kündigen, statt die Erhöhung hinzunehmen. Laut Comparis kennen 65 Prozent der Befragten dieses Recht, 30 Prozent nicht.
Quellen und Stand
- Comparis: Medienmitteilung „Prämienschock bei der Autoversicherung 2026 – Jeder Zweite zahlt mehr, doch nur 6 Prozent wechseln», 10. März 2026
- Comparis: Kündigungsfristen der Motorfahrzeugversicherung nach Art. 35a VVG
- Comparis: Bonusstufen und Bonus-Malus-System der Schweizer Autoversicherung
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Medieninformation zu Werkstattkosten und Typklassen 2027, 29. Oktober 2026 (in German)
Recherche- und Datenstand: 7. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe. Länderfassung auf Basis eines Artikels von NETZ-TRENDS.de, für die Schweiz recherchiert.
Artikel teilen