Das Bundesgesetz gilt in Deutschland; ING, Scalable Capital und Sparkassen nennen erste Konditionen
Das Wichtigste in Kürze
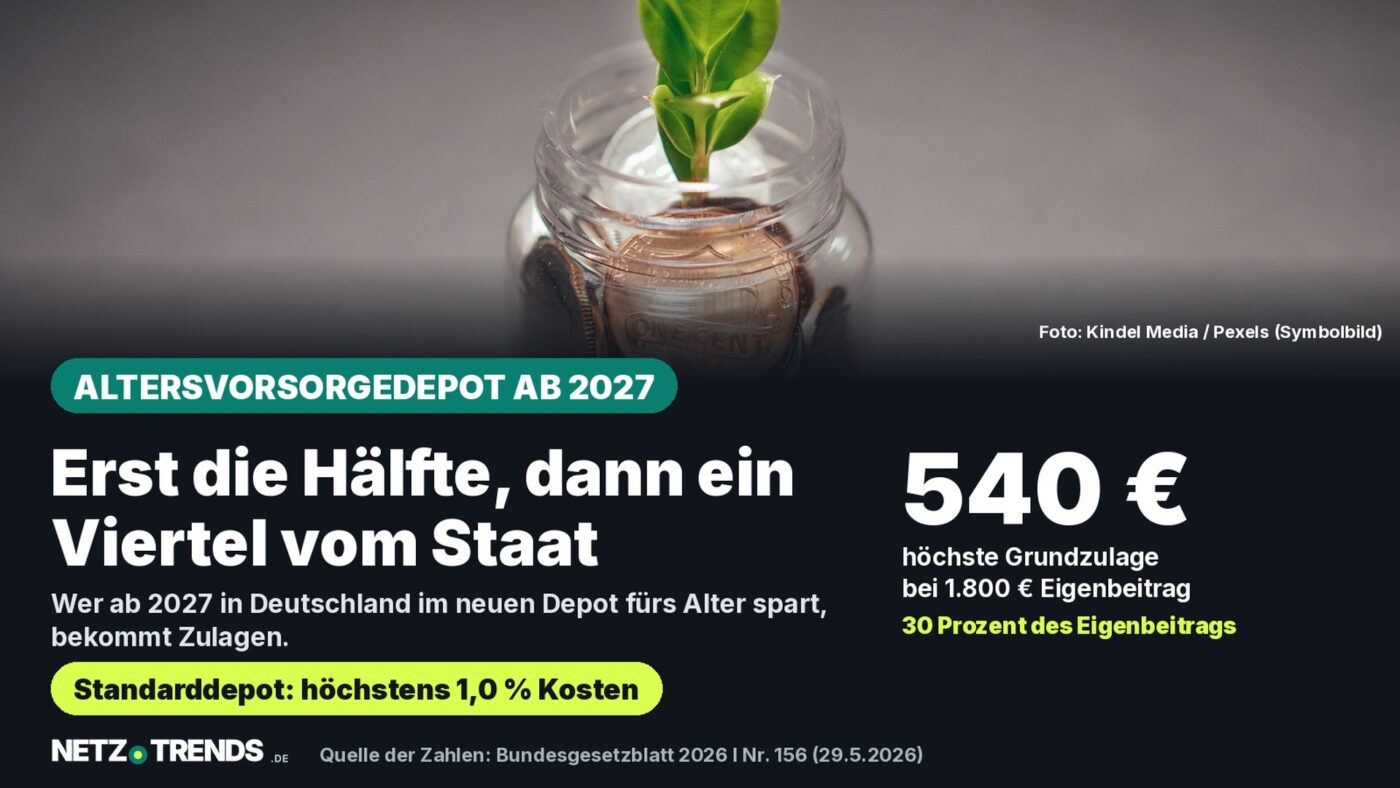
- Nach dem Altersvorsorgereformgesetz zahlt der Bund ab 2027 eine Grundzulage von 50 Prozent auf die ersten 360 Euro und 25 Prozent auf weitere Beiträge bis 1.800 Euro, also höchstens 540 Euro im Jahr.
- Für das Standarddepot dürfen die Effektivkosten höchstens 1,0 Prozent betragen; die Kosten, die Anbieter bisher nennen, sind nicht eins zu eins vergleichbar.
- ING (26. Oktober), Scalable Capital (9. Oktober) und die Sparkassen mit der Deka (9. September) haben Konditionen genannt, die Sparkassen unter dem Vorbehalt einer Genehmigung.
In Deutschland sollen Sparende ab 2027 ein neues Altersvorsorgedepot abschließen können: Der Staat zahlt bis zu 540 Euro Grundzulage im Jahr. Mehrere Anbieter nennen jetzt ihre Kosten.
Der Bundestag hat das Altersvorsorgereformgesetz am 27. März 2026 beschlossen, im Bundesgesetzblatt wurde es am 29. Mai 2026 verkündet. Wichtige Teile, darunter die neuen Zulagenregeln und die Vorgaben für die Produkte, gelten ab dem 1. Januar 2027.
Für Beschäftigte und Selbstständige, die privat fürs Alter vorsorgen wollen, stellt sich damit eine praktische Frage: Was bekommt man vom Staat, und was kostet das Depot? Die Antwort steht zum Teil im Gesetz, zum Teil in den Angaben der Anbieter, und beide Teile sollte man auseinanderhalten.
Was das Gesetz ab 2027 festlegt
Ein Altersvorsorgedepot-Vertrag ist nach dem Gesetz ein Vertrag, dessen Beiträge, Zulagen und Erträge in Fondsanteile oder bestimmte Anleihen fließen. Die Fonds dürfen im Basisinformationsblatt höchstens in die Risikoklasse 5 eingestuft sein. Der Anbieter wählt die Anlagen aus, es sei denn, die Vertragspartei übt eine Option zur Selbstauswahl aus.
Weder ein Mindestkapital am Ende der Ansparphase noch eine Mindestwertentwicklung dürfen vereinbart sein. Daraus folgt: Kursverluste sind möglich, eine Garantie gibt es im Depot nicht. Eingezahlt werden dürfen bis zu 6.840 Euro im Jahr, den Beginn der Auszahlungsphase kann man in einem Zeitkorridor von mindestens fünf Jahren frei wählen.
Daneben sieht das Gesetz ein Standarddepot vor, das sich elektronisch abschließen lässt. Der Anbieter legt dafür zwei Fonds fest, einen der Risikoklassen 1 und 2 und einen der Klassen 3 bis 5. Fünf Jahre vor der Auszahlungsphase dürfen höchstens 50 Prozent des Kapitals im riskanteren Fonds liegen, zwei Jahre vorher und zu Beginn der Auszahlung höchstens 30 Prozent; auf Wunsch der Vertragspartei sind andere Anteile vereinbar.
„Wir schaffen ein Produkt, das kostengünstig, flexibler, einfacher, unbürokratischer und renditestärker ist“
Fritz Güntzler, Abgeordneter der Unionsfraktion (CDU/CSU) im Deutschen Bundestag, in der Debatte am 27. März 2026
So fasste Güntzler laut Bundestagsseite das Ziel der Union zusammen. Christian Douglas (AfD) kritisierte in derselben Debatte, die Reform dürfe kein Konjunkturprogramm für den Vertrieb werden. CDU/CSU und SPD stimmten zu, Die Linke lehnte ab, AfD und Grüne enthielten sich.
So wird die Zulage berechnet
Die Grundzulage staffelt sich nach dem Gesetz in zwei Stufen: 50 Prozent auf Beiträge bis 360 Euro im Jahr und 25 Prozent auf Beiträge von 360,01 bis 1.800 Euro. Wer zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet hat, erhält die Grundzulage einmalig um 200 Euro erhöht. Für jedes Kind, für das Kindergeld festgesetzt wird, gibt es eine Kinderzulage von höchstens 300 Euro.
Voraussetzung ist ein Mindesteigenbeitrag von 120 Euro im Jahr, das sind 10 Euro im Monat. Zulage gibt es außerdem nur für Zulageberechtigte nach dem Einkommensteuergesetz. Wer nach dem 31. Dezember 2026 mehr als zwei Altersvorsorgeverträge abschließt, bekommt ab dem dritten Vertrag keine Förderung mehr.
Modellrechnung: Grundzulage nach Eigenbeitrag
- 10 Euro im Monat (120 Euro im Jahr): 50 Prozent von 120 Euro = 60 Euro Zulage
- 30 Euro im Monat (360 Euro im Jahr): 50 Prozent von 360 Euro = 180 Euro Zulage
- 100 Euro im Monat (1.200 Euro im Jahr): 180 Euro + 25 Prozent von 840 Euro = 390 Euro Zulage
- 150 Euro im Monat (1.800 Euro im Jahr): 180 Euro + 25 Prozent von 1.440 Euro = 540 Euro Zulage
Rechenweg nach § 84 Einkommensteuergesetz in der Fassung des Altersvorsorgereformgesetzes; nur Grundzulage, ohne Kinderzulage und ohne den einmaligen Bonus unter 25 Jahren. Modellrechnung der Redaktion, keine Renditeprognose.
Die Rechnung zeigt: Der Zulagenanteil sinkt mit höherem Beitrag, von 50 Prozent bei 120 Euro auf 30 Prozent bei 1.800 Euro. Beiträge über 1.800 Euro erhöhen die Grundzulage nicht weiter, bleiben aber bis zur Grenze von 6.840 Euro im Jahr einzahlbar.
Die Kostengrenze gilt für das Standarddepot
Die Effektivkosten eines Standarddepots dürfen nach § 2a des Zertifizierungsgesetzes höchstens 1,0 Prozent betragen. Sie geben an, wie stark die Kosten die Rendite bis zum Beginn der Auszahlungsphase mindern, und werden wie der Gesamtkostenindikator der europäischen PRIIP-Regeln ermittelt. Maßgeblich sind die Werte im individuellen Produktinformationsblatt.
Anbieter müssen sich die richtige Berechnung der Effektivkosten mindestens alle drei Jahre von Prüfenden aus Wirtschaftsprüfung, Buchprüfung oder Versicherungsmathematik bestätigen lassen. Beim Wechsel zu einem anderen Anbieter innerhalb von fünf Jahren nach Vertragsabschluss darf der bisherige Anbieter höchstens 150 Euro berechnen, danach ist die Übertragung kostenfrei.
Wie teuer ein Depot im Alltag werden kann, zeigt der Depotvergleich der Stiftung Warentest, über den wir berichtet haben. Zur Vorgeschichte gehört auch die Kritik an Riester-Verträgen bei Sparkassen, die wir hier eingeordnet haben.
Was ING, Scalable und Sparkassen nennen
Drei Anbieter haben bereits eigene Angaben veröffentlicht. ING nannte sie am 26. Oktober in einer Pressemitteilung, Scalable Capital am 9. Oktober, die Deka für die Sparkassen am 9. September. Alle Zahlen sind Herstellerangaben und nicht von unabhängiger Stelle geprüft.
| Anbieter | Kosten laut Anbieter | Weitere Angaben |
|---|---|---|
| ING | 0,20 % TER (Relax); ab 0,03 % TER (Aktiv) | ab 1. Januar 2027; Sparplan ab 10 Euro; keine Depotführungs-, Wechsel- und Ordergebühren bei Einmalzahlungen |
| Scalable Capital | ETF-Gebühren entfallen bis mindestens 31.12.2027 | Standarddepot; Sparpläne gebührenfrei; beim Selbstentscheider-Depot Orders 0 Euro (PRIME+) oder 0,99 Euro (FREE) |
| Sparkassen (Deka) | 0,1 % im Jahr (Standard); 1,0 bis 1,5 % (aktiv) | Depot und Zulagenverwaltung kostenlos; ab Januar 2027; Genehmigung im November erwartet |
ING bietet nach eigenen Angaben zwei Varianten an: „Aktiv“ mit mehr als 1.000 ETFs und Fonds sowie „Relax“ mit zwei weltweit gestreuten, aktiv gemanagten ETFs und einer Gesamt-TER von 0,20 Prozent im Jahr. Für Riester-Verträge kündigt ING einen digitalen Wechselservice im Lauf von 2027 an. Die Sparkassen wollen das Standardangebot laut Deka in allen Filialen und über die Sparkassen-App anbieten.
Was die Angaben offenlassen
Die Zahlen der Anbieter messen Unterschiedliches. ING und die Deka nennen Fondskosten, Scalable Capital einen befristeten Erlass dieser Kosten, während die gesetzliche Grenze von 1,0 Prozent auf die Effektivkosten im Produktinformationsblatt zielt. Ob sich beide Werte decken, lässt sich erst mit den fertigen Produktinformationsblättern prüfen.
Ein Erlass bis Ende 2027 sagt zudem nichts über die Kosten danach. Zum Genehmigungsstand nennt allein die Deka einen Vorbehalt: Ihre Konditionen stehen laut Mitteilung unter dem Vorbehalt der Genehmigung der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), die im November erwartet wird. Die ING-Mitteilung nennt in der vorliegenden Fassung keinen Vorbehalt. Auch was ein Wechsel aus bestehenden Verträgen im Einzelfall kostet, geht aus den Mitteilungen nicht hervor.
Checkliste vor dem Vertragsabschluss
Wer ein Altersvorsorgedepot erwägt, kann vor dem Abschluss sechs Punkte abhaken.
Worauf es vor dem Abschluss ankommt
- Prüfen, ob man zu den Zulageberechtigten nach dem Einkommensteuergesetz gehört.
- Mindestens 120 Euro im Jahr einplanen, sonst entfällt die Zulage.
- Im Produktinformationsblatt die Effektivkosten ablesen; beim Standarddepot dürfen sie 1,0 Prozent nicht übersteigen.
- Bei Erlassen nachfragen, bis wann sie gelten und was danach berechnet wird.
- Starttermin und Genehmigungsstand des Produkts schriftlich bestätigen lassen.
- Höchstens zwei geförderte Verträge abschließen: Ab dem dritten Vertrag nach dem 31. Dezember 2026 entfällt die Förderung.
Die Checkliste ersetzt keine individuelle Beratung. Wer bereits einen Riester-Vertrag besitzt, sollte vor einem Wechsel die Kosten des bisherigen Anbieters erfragen und die Fünf-Jahres-Regel mit der Grenze von 150 Euro im Blick behalten.
Häufige Fragen
Wie hoch ist die Grundzulage im Altersvorsorgedepot?
Sie beträgt 50 Prozent auf Beiträge bis 360 Euro und 25 Prozent auf Beiträge bis 1.800 Euro im Jahr, insgesamt höchstens 540 Euro. Unter 25 Jahren kommt einmalig ein Bonus von 200 Euro hinzu.
Muss ich einen Mindestbetrag einzahlen?
Ja. Ab dem Beitragsjahr 2027 gibt es Grundzulage und Kinderzulage nur bei einem Mindesteigenbeitrag von 120 Euro im Jahr.
Gibt es eine Garantie auf das eingezahlte Geld?
Nein. Im Altersvorsorgedepot dürfen weder ein Mindestkapital noch eine Mindestwertentwicklung vereinbart sein, Kursverluste sind deshalb möglich.
Was kostet ein Anbieterwechsel?
Innerhalb von fünf Jahren nach Vertragsabschluss darf der bisherige Anbieter höchstens 150 Euro berechnen. Danach ist die Übertragung kostenfrei.
Würden Sie ein Altersvorsorgedepot abschließen, und worauf achten Sie bei den Kosten? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Bundesgesetzblatt 2026 I Nr. 156: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz), ausgefertigt am 26. Mai 2026, verkündet am 29. Mai 2026
- Deutscher Bundestag: Beschluss des Altersvorsorgereformgesetzes, Textarchiv, Sitzung vom 27. März 2026
- ING Deutschland: Pressemitteilung zum Altersvorsorge-Depot vom 26. Oktober 2026, 14:12 Uhr, und Produktseite
- Scalable Capital: Pressemitteilung zum Altersvorsorgedepot vom 9. Oktober 2026
- Deka: Pressemitteilung zum Produktangebot für Altersvorsorge vom 9. September 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.