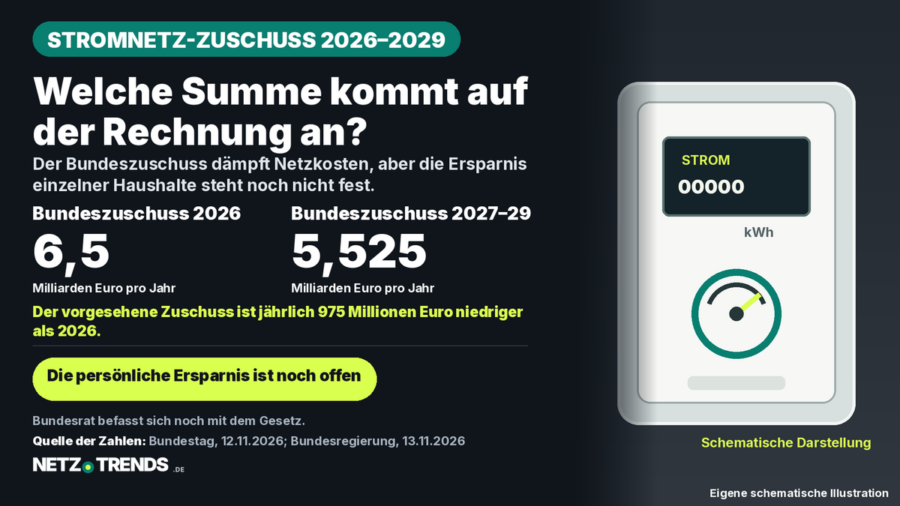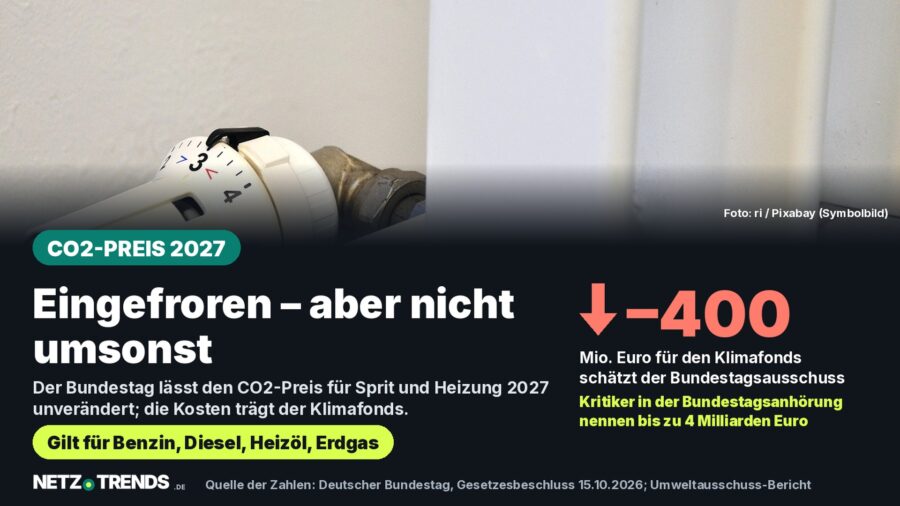
Seit November gilt in der EU eine neue Gebühr für Fernverkäufe aus Drittstaaten. Sie beträgt zwei Euro je Zollartikel, ist aber nicht mit einer Pauschale pro Paket gleichzusetzen.
Das Wichtigste in Kürze
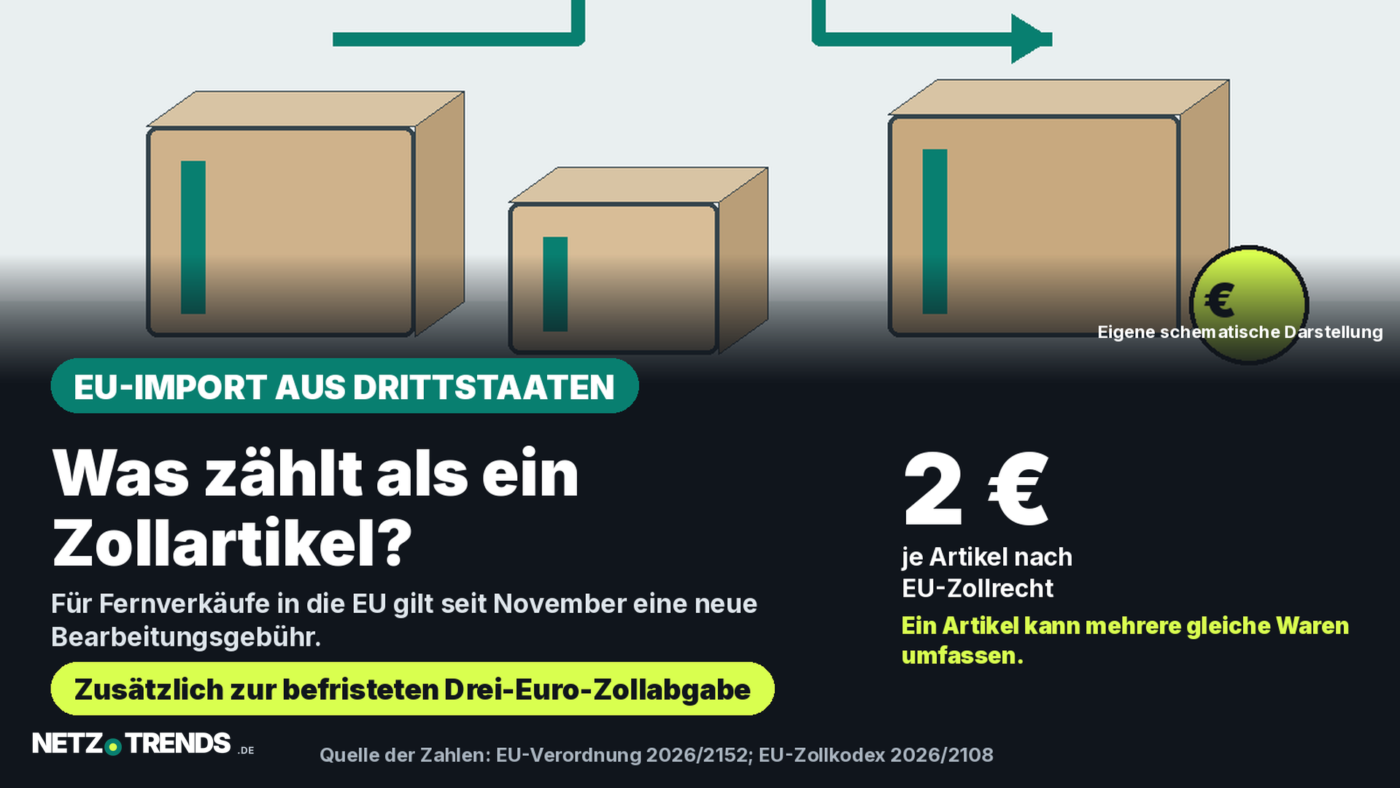
- Seit dem 1. November 2026 beträgt die EU-Bearbeitungsgebühr zwei Euro je „Artikel“ in einer Zollanmeldung.
- Ein Artikel kann mehrere gleiche Waren umfassen; die Gebühr richtet sich daher nicht pauschal nach der Zahl der Pakete oder jedes einzelnen Stücks.
- Die neue Gebühr gilt für Fernverkäufe aus Drittstaaten unabhängig vom Warenwert. Sie ist von der befristeten Drei-Euro-Zollabgabe zu unterscheiden.
Wer jetzt ein Paket aus einem Nicht-EU-Staat erwartet, kann auf eine zusätzliche Position in der Abrechnung stoßen: Seit dem 1. November erhebt die Europäische Union eine Bearbeitungsgebühr von zwei Euro je Zollartikel. Das heißt jedoch nicht automatisch zwei Euro pro Paket – und auch nicht zwei Euro für jedes einzelne Stück darin.
Die Gebühr wird bei der Zollabfertigung von Waren fällig, die im Rahmen eines Fernverkaufs in die EU eingeführt werden. Für Käufer in Deutschland zählt deshalb, wie die Bestellung in der Zollanmeldung erfasst wird und wer diese Anmeldung abgibt. Die EU-Regelung sieht als Schuldner grundsätzlich den Importeur der Fernverkaufsware vor. In der Praxis ist das meist der Verkäufer, die Plattform oder ein beauftragter Vertreter. Eine pauschale Aussage, Verbraucher müssten die Gebühr immer direkt zahlen oder könnten sie nie treffen, wäre aber zu weitgehend.
Für welche Bestellungen gilt die Gebühr?
Die EU-Kommission nennt den 1. November 2026 als Starttermin. Die Rechtsgrundlage ist die Delegierte Verordnung (EU) 2026/2152: Sie setzt den Betrag auf zwei Euro je Zollartikel fest und gilt unmittelbar in allen Mitgliedstaaten. Der neue Unionszollkodex (EU) 2026/2108 knüpft die Gebühr an Waren, die im Fernverkauf an Kunden im Zollgebiet der EU verkauft und zur Überlassung zum freien Verkehr angemeldet werden.
Gemeint ist damit typischerweise ein Onlinekauf bei einem Anbieter außerhalb der EU, der die Ware an einen privaten Kunden in Deutschland versendet. Die Waren müssen nicht zwingend aus einem bestimmten Land stammen. Entscheidend ist der Fernverkauf aus einem Drittgebiet in das Zollgebiet der EU. Eine Bestellung bei einem Händler mit Lager innerhalb der EU ist nicht allein deshalb betroffen, weil der Händler ursprünglich außerhalb Europas sitzt: Maßgeblich ist, ob die Ware für diesen Verkauf noch als Einfuhr abgefertigt wird.
Anders als die befristete Zollabgabe für bestimmte niedrigwertige Sendungen ist die Bearbeitungsgebühr nicht auf Waren bis 150 Euro beschränkt. Laut der Leitlinie der EU-Kommission vom 5. Oktober 2026 fällt sie bei qualifizierenden Fernverkäufen auch dann an, wenn die Sendung einen Warenwert von mehr als 150 Euro hat. Auch bei günstigen Artikeln kann die Abgabe neben weiteren Einfuhrkosten stehen.
Was bedeutet „je Artikel“?
Das Wort „Artikel“ ist hier ein zollrechtlicher Begriff und meint nicht einfach jedes physische Einzelstück. Der Unionszollkodex definiert einen Artikel als eine oder mehrere Waren in einer Sendung, die dieselbe Tarifklassifizierung und Beschreibung haben und – soweit für die Zollangaben erforderlich – denselben Ursprung. Mehrere identische Waren können damit gemeinsam als ein Artikel erfasst werden. Unterschiedliche Waren können getrennte Artikel bilden.
Die EU-Kommissionsleitlinie erläutert, dass die automatisierte Berechnung in den Zollsystemen über die Zahl der Zollpositionen erfolgen kann. Für Käufer lässt sich der Gesamtbetrag deshalb nicht allein aus der Paketanzahl oder einem Blick auf den Warenkorb ableiten. Ein Paket mit mehreren unterschiedlichen Produktgruppen kann anders behandelt werden als eine Sendung mit mehreren gleichartigen Stücken. Wie die konkrete Anmeldung ausfällt, hängt von den übermittelten Warendaten und ihrer zollrechtlichen Einordnung ab.
Eine einfache Rechnung zeigt die Größenordnung, aber nicht den individuellen Rechnungsbetrag: Werden drei verschiedene Artikel in einer Sendung jeweils als eigener Zollartikel angemeldet, ergibt die neue Gebühr rechnerisch drei mal zwei Euro, also sechs Euro. Das ist keine allgemeine Paketpauschale und auch keine Aussage darüber, wie ein bestimmter Händler oder Zusteller Kosten an Kunden weiterberechnet.
Wer trägt die Kosten?
Nach Artikel 20 des neuen Unionszollkodex muss grundsätzlich der Schuldner der Einfuhrzollschuld auch die Bearbeitungsgebühr zahlen. Bei Fernverkäufen ist der Schuldner nach der Systematik der EU-Reform im Regelfall der Importeur der Ware. Für Onlinebestellungen sollen Plattformen und Verkäufer die Zollformalitäten übernehmen; sie können dafür einen indirekten Zollvertreter oder einen Transportdienstleister einschalten.
Die EU-Kommission beschreibt Verbraucher als mögliche Schuldner nur in nachrangigen Ausnahmefällen, wenn sie selbst die Zollanmeldung abgeben. Daraus folgt für Besteller in Deutschland: Eine zusätzliche Forderung durch einen Paketdienst lässt sich nicht allein mit der neuen EU-Gebühr erklären. Händler können die Kosten im Verkaufspreis berücksichtigen; ein Zusteller kann zudem eigene Entgelte für Leistungen berechnen. Solche Entgelte sind von der EU-Bearbeitungsgebühr zu unterscheiden und brauchen eine eigene Grundlage. Die Kommission weist darauf hin, dass eine Verbraucherbelastung nicht der Regelfall sein soll.
Hinzu kommt die Umsatzsteuer: Die Kommissionsleitlinie behandelt die Bearbeitungsgebühr als Teil der umsatzsteuerlichen Bemessungsgrundlage. Wie sich das im Gesamtpreis zeigt, hängt unter anderem davon ab, ob die Umsatzsteuer beim Kauf über das IOSS-Verfahren erhoben oder bei der Einfuhr berechnet wird. Die zwei Euro sind daher der festgelegte Betrag der Gebühr selbst, nicht zwingend der einzige Betrag, der auf einer Rechnung oder Abrechnung zusätzlich erscheint.
Abgrenzung zur Drei-Euro-Abgabe
Seit dem 1. Juli 2026 gibt es außerdem eine befristete Zollabgabe von drei Euro je Zollartikel für bestimmte Sendungen mit einem Gesamtwarenwert von höchstens 150 Euro. Sie gilt nach der einschlägigen EU-Regelung bis zum 1. Juli 2028. Diese Abgabe ist ein Zoll und unterscheidet sich rechtlich von der neuen Bearbeitungsgebühr, die als Kostenbeitrag für die Zollabfertigung erhoben wird.
Bei einer erfassten Bestellung bis 150 Euro können beide Beträge nebeneinander relevant werden. Die drei Euro sind zeitlich befristet und an den Warenwert sowie die geltenden Voraussetzungen geknüpft. Die zwei Euro Bearbeitungsgebühr gelten für Fernverkäufe unabhängig vom Warenwert und sind nach den derzeit geltenden Regeln nicht befristet. Die EU nennt für Waren aus einem Zollager, die im Fernverkauf weiterverkauft werden, ab Juli 2028 einen niedrigeren Betrag; eine konkrete Höhe war in der im Oktober veröffentlichten Leitlinie noch nicht festgelegt.
Für deutsche Verbraucher ist die praktische Konsequenz vor allem eine genauere Preisprüfung: Beim Direktkauf außerhalb der EU sollten Produktpreis, Versand, mögliche Einfuhrabgaben, Umsatzsteuer und gegebenenfalls ein separat ausgewiesenes Dienstleistungsentgelt des Zustellers nicht miteinander verwechselt werden. Ob und wie ein Anbieter die Gebühr im Endpreis ausweist, muss aus dessen konkreten Verkaufsbedingungen hervorgehen. Die EU-Verordnung selbst verspricht keinen einheitlichen Checkout- oder Rechnungsablauf aller Plattformen.
Häufige Fragen
Gilt die Zwei-Euro-Gebühr pro Paket?
Nein. Die EU legt zwei Euro je zollrechtlichem Artikel fest. Ein Artikel kann mehrere gleiche Waren umfassen; bei mehreren unterschiedlichen Waren können mehrere Artikel entstehen. Entscheidend sind die Angaben und Positionen der Zollanmeldung.
Gilt die Gebühr auch bei einer Bestellung über 150 Euro?
Ja, wenn es sich um einen erfassten Fernverkauf aus einem Drittgebiet in die EU handelt. Die EU-Kommission grenzt die Bearbeitungsgebühr nicht auf Sendungen bis 150 Euro ein.
Muss ich als Käufer die Gebühr immer an den Paketdienst zahlen?
Nein. Grundsätzlich ist der Importeur der Fernverkaufsware der Gebührenschuldner. In den meisten Fällen handelt es sich dabei um den Verkäufer oder die Plattform beziehungsweise deren Zollvertreter. Eine direkte Zahlung durch den Verbraucher ist nach der Kommissionsleitlinie ein Ausnahmefall, wenn dieser selbst als Anmelder auftritt.
Haben Sie seit dem 1. November bei einer Bestellung aus einem Nicht-EU-Staat eine neue Abgabenposition gesehen? Schreiben Sie uns, wie Händler oder Zusteller sie ausgewiesen haben.
Quellen und Stand
- Delegierte Verordnung (EU) 2026/2152, insbesondere Artikel 1 und 2 – Betrag und Anwendungsbeginn.
- Verordnung (EU) 2026/2108, insbesondere Artikel 5 und 20 – Definition „Artikel“, Anwendungsbereich und Gebührenschuldner.
- EU-Kommission, „The temporary EUR 3 customs duty and the Union handling fee“, Version 5. Oktober 2026 – Geltungsbereich, Verantwortlichkeit, Umsatzsteuer und Berechnungsweise.
- Verordnung (EU) 2026/382 – befristete Drei-Euro-Zollabgabe.
Recherche- und Datenstand: 13. November 2026.
KI-Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Der Beitrag wartet auf manuelle redaktionelle Prüfung.
Artikel teilen