Bundesjustiz- und Bundesfinanzministerium wollen Hochwasser und Starkregen künftig automatisch in jede Wohngebäudeversicherung einschließen.
Das Wichtigste in Kürze
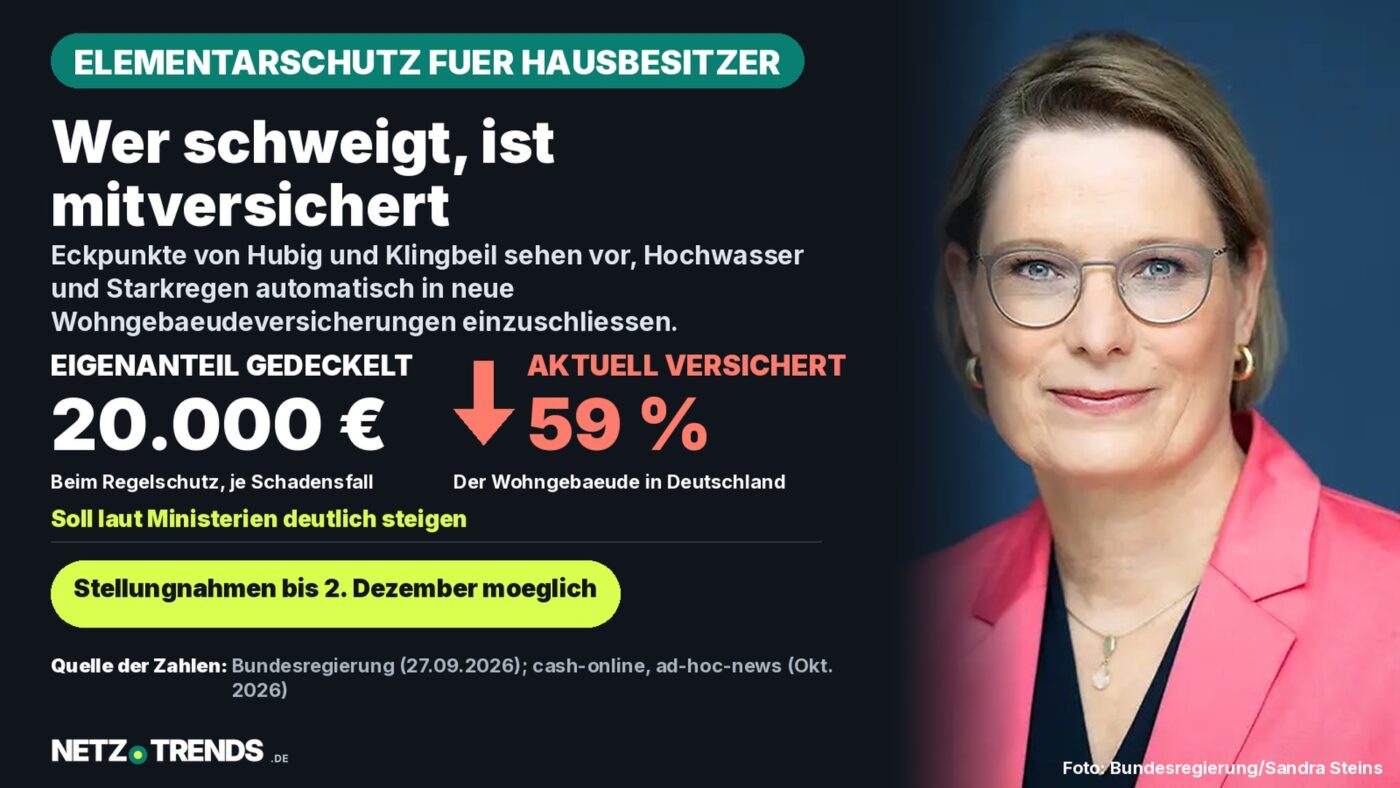
- Bundesjustizministerin Stefanie Hubig und Bundesfinanzminister Lars Klingbeil haben Eckpunkte vorgelegt, nach denen jede neu abgeschlossene Wohngebäudeversicherung automatisch auch Hochwasser, Starkregen, Rückstau, Schneedruck und Lawinen abdecken soll.
- Bestehende Verträge ohne diesen Schutz sollen ein Jahr nach Inkrafttreten der Neuregelung automatisch erweitert werden, wenn Eigentümerinnen und Eigentümer nicht widersprechen.
- Derzeit sind nach Angaben der Bundesregierung nur rund 59 Prozent der Wohngebäude in Deutschland gegen Elementarschäden versichert.
Nur 59 Prozent aller Wohngebäude in Deutschland sind gegen Hochwasser, Starkregen oder andere Naturgefahren versichert. Mit einem Eckpunktepapier wollen Bundesjustizministerin Stefanie Hubig und Bundesfinanzminister Lars Klingbeil das ändern: Jede neue Wohngebäudeversicherung soll diesen Schutz künftig automatisch enthalten.
Auslöser der Reform sind wiederkehrende Starkregen- und Hochwasserschäden, zuletzt in besonders drastischer Form bei der Ahrtal-Flut im Juli 2021 mit mehr als 135 Toten und Schäden von über 40 Milliarden Euro. Bund und Länder stellten damals bis zu 30 Milliarden Euro für den Wiederaufbau bereit. Der Bundesrat hatte bereits im Juni 2024 eine bundesweite Versicherungspflicht gefordert.
Der Plan von Hubig und Klingbeil
Bundesjustizministerin Hubig hatte die Grundzüge der Reform bereits im September beim Versicherungstag des Gesamtverbands der Versicherungswirtschaft (GDV) skizziert. Ziel sei eine möglichst hohe Absicherung der Bevölkerung, ein funktionierender Versicherungsmarkt und ein vertretbarer Schadensaufwand, erklärte sie laut der Mitschrift ihrer Rede. Eine Versicherungspflicht nach dem Alles-oder-Nichts-Prinzip lehnte sie dabei ab.
Nach Berichten von Fachmedien wie dem Versicherungsportal cash-online haben Hubig und Klingbeil ihr Konzept Mitte Oktober als Diskussionsvorschlag an Länder und Verbände weitergegeben. Kernpunkt: Jede neu angebotene Wohngebäudeversicherung muss Elementarschäden künftig standardmäßig mitversichern. Das Versicherungsvertragsgesetz soll dafür geändert werden.
Keine Pflicht, aber kaum noch ein Entkommen
Eine generelle gesetzliche Pflicht zum Abschluss einer Wohngebäudeversicherung soll es laut den Eckpunkten weiterhin nicht geben. Stattdessen wirkt die Reform über den Umweg des Vertragsangebots: Wer ein Haus neu versichert, bekommt den Elementarschutz automatisch dazu. Bestehende Verträge ohne diesen Schutz sollen die Versicherer erweitern und ihre Kundschaft vorher beraten.
Reagiert eine Eigentümerin oder ein Eigentümer nicht, soll der Vertrag ein Jahr nach Inkrafttreten der Regelung automatisch um den Elementarschutz ergänzt werden. Ein ausdrücklicher Widerspruch gegen diese gesetzlich vorgesehene Erweiterung soll möglich bleiben – dann greift laut den Eckpunkten aber nur noch ein Mindestschutz für besonders schwere Katastrophenfälle, und staatliche Hilfen bei Schäden darüber hinaus könnten nach den bisherigen Überlegungen entfallen.
Was der Schutz kosten könnte
Für den Regelschutz soll der Eigenanteil im Schadensfall auf höchstens 10 Prozent der Versicherungssumme und maximal 20.000 Euro begrenzt werden. Geprüft wird zusätzlich eine günstigere Mindestvariante mit einem Eigenanteil von bis zu 50 Prozent beziehungsweise höchstens 100.000 Euro – nach den bisherigen Eckpunkten ohne Zugang zu ergänzenden staatlichen Hilfen.
Beispielrechnung: Zusatzkosten nach Hochwasserzone
- Niedrige Hochwasserzone: Für ein Haus im Wert von 500.000 Euro mit 500 Euro Selbstbeteiligung wurden in einer Auswertung von mehr als 1.000 Adressen (Tarifstand August 2025) je nach Starkregenklasse rund 90 bis 220 Euro Mehrkosten pro Jahr ermittelt.
- Hochwasserzone 3: In derselben Auswertung lagen die Mehrkosten bei etwa 1.300 bis 1.500 Euro im Jahr.
- Hochwasserzone 4: Hier wurden rund 1.130 bis 2.000 Euro im Jahr ermittelt.
Werte aus einer Datenauswertung von Tarifen mit Stand August 2025, keine Einzelfallzusage. Die tatsächliche Prämie hängt von Lage, Gebäude und Versicherer ab.
Was das für Mieterinnen und Mieter bedeutet
Steigt die Prämie für die Wohngebäudeversicherung, betrifft das nicht nur Eigentümerinnen und Eigentümer: Vermieter können die Kosten bislang über die Betriebskosten an Mieterinnen und Mieter weitergeben. Nach eigenen Angaben prüfen die beiden Ministerien deshalb, ob diese Umlage auf die Elementarschaden-Komponente gesetzlich eingeschränkt oder ausgeschlossen werden soll. Eine Entscheidung dazu steht noch aus.
Zeitplan: Wann die Regeln kommen könnten
Länder und Verbände sollen zu dem Diskussionsvorschlag Stellung nehmen können; als Frist dafür wird in mehreren Fachmedienberichten der 2. Dezember 2026 genannt. Ein tatsächlicher Gesetzentwurf wird frühestens im ersten Quartal 2027 erwartet. Bis zu einem Inkrafttreten dürfte es damit noch länger dauern – maßgeblich bleibt der weitere Gesetzgebungsprozess.
Checkliste: Was Eigentümerinnen und Eigentümer jetzt schon prüfen können
- Bestehende Wohngebäudeversicherung daraufhin prüfen, ob Elementarschäden wie Hochwasser oder Starkregen bereits mitversichert sind.
- Bei fehlendem Schutz: Angebot und Preis für eine Erweiterung schon jetzt bei der eigenen Versicherung erfragen, unabhängig vom Gesetzgebungsverfahren.
- Die eigene ZÜRS-Hochwasserzone erfragen, da sie die Höhe der Prämie stark beeinflusst.
- Als vermietende Person im Blick behalten, dass eine Umlagefähigkeit der Elementarschaden-Prämie auf die Betriebskosten noch nicht abschließend geklärt ist.
Wer schon heute freiwillig eine Elementarschadenversicherung abschließt, ist von den künftigen Übergangsregeln ohnehin kaum betroffen – der Schutz besteht dann bereits.
Häufige Fragen
Wird die Wohngebäudeversicherung jetzt zur Pflicht?
Nein. Eine allgemeine Pflicht, überhaupt eine Wohngebäudeversicherung abzuschließen, ist laut den Eckpunkten weiterhin nicht vorgesehen. Wer aber eine neue Wohngebäudeversicherung abschließt oder eine bestehende nicht aktiv anpasst, bekommt den Elementarschutz nach den Plänen künftig automatisch mitversichert.
Was passiert mit meiner bestehenden Versicherung?
Verträge ohne Elementarschutz sollen die Versicherer erweitern und ihre Kundschaft vorher informieren. Ohne Widerspruch soll der Vertrag ein Jahr nach Inkrafttreten der Regelung automatisch um den Schutz ergänzt werden.
Kann ich der Erweiterung widersprechen?
Ja, ein Widerspruch soll möglich bleiben. Dann greift nach den bisherigen Eckpunkten nur ein Mindestschutz für besonders schwere Katastrophenfälle, und zusätzliche staatliche Hilfen könnten dafür entfallen.
Ab wann gelten die neuen Regeln?
Ein konkretes Datum steht noch nicht fest. Länder und Verbände sollen laut mehreren Fachmedienberichten bis zum 2. Dezember 2026 Stellung nehmen können, ein Gesetzentwurf wird frühestens im ersten Quartal 2027 erwartet.
Quellen und Stand
- Die Bundesregierung: Rede von Bundesjustizministerin Dr. Stefanie Hubig beim GDV-Versicherungstag, Bulletin 91-4 vom 27. September 2026.
- cash-online: „Wird die Elementarversicherung Pflicht? BMJV und BMF legen Eckpunkte vor“.
- ad-hoc-news: „Elementarschaden-Pflicht: Länder und Verbände können bis 2. Dezember Stellung nehmen“.
Recherche- und Datenstand: 13. November 2026. Es handelt sich bisher um einen Diskussionsvorschlag beziehungsweise Eckpunkte der zuständigen Ministerien, nicht um geltendes Recht oder einen Gesetzentwurf; Inhalte können sich im weiteren Verfahren noch ändern.
Transparenz: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und formuliert und ist zur menschlichen redaktionellen Prüfung vorgesehen.
Ist Ihr Haus schon gegen Hochwasser oder Starkregen versichert? Schreiben Sie uns in die Kommentare, wie Sie zu einer automatischen Erweiterung stehen.
Artikel teilen