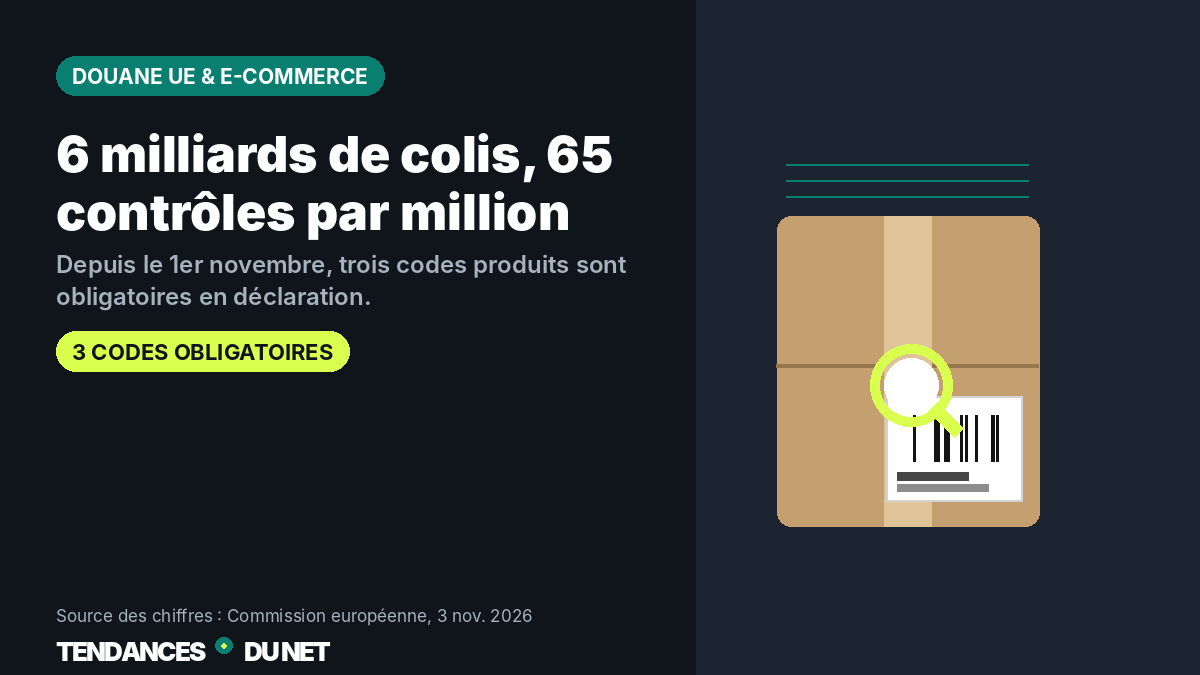
Depuis le 1er novembre 2026, les ventes à distance de pays tiers vers l’UE doivent indiquer trois identifiants de produit en déclaration en douane.
L’essentiel en bref
- Depuis le 1er novembre 2026, l’UE exige trois identifiants de produit (PID) dans les déclarations en douane pour les importations e-commerce vers des acheteurs de l’UE, dont la France.
- Il s’agit d’un identifiant du vendeur (M-PID), d’un identifiant fabricant/modèle (NS-PID) et, s’il existe, d’un code standardisé comme un EAN ou un GTIN (S-PID).
- C’est le déclarant en douane (titulaire IOSS ou représentant en douane) qui transmet ces données, pas l’acheteur.
- En France, la Direction générale des douanes et droits indirects (DGDDI, douane.gouv.fr) applique cette règle européenne.
Depuis le 1er novembre 2026, trois identifiants de produit sont obligatoires dans toute déclaration en douane pour une marchandise achetée en ligne hors UE et livrée en France. La mesure vise les vendeurs et plateformes, pas directement les consommateurs.
La Commission européenne décrit cette obligation comme une indication contraignante d’identifiants de produit pour les marchandises vendues à distance à des acheteurs de l’UE. La douane française (DGDDI) confirme la même règle sur son site, avec les codes réglementaires C127, C128 et C129, fondée sur l’article 20 du règlement (UE) 2026/2108 du 16 septembre 2026 établissant le nouveau code des douanes de l’Union.
Les trois identifiants, confirmés par la douane française
Le M-PID (code C127) est attribué par le vendeur, la marketplace ou la plateforme et désigne l’offre précise. Le NS-PID (code C128) relie la marchandise au fabricant et au modèle : référence, numéro de pièce ou d’article. Le S-PID (code C129) est un identifiant international normalisé, le plus souvent un code-barres EAN, UPC ou ISBN ; à défaut, le déclarant doit renseigner le code dérogatoire Y081.
Cette obligation s’ajoute aux mesures déjà en vigueur depuis le 1er juillet 2026 sur les mêmes envois : un droit de douane forfaitaire provisoire de 3 € par article pour les ventes à distance ne dépassant pas 150 €, et des frais de traitement de 2 € par article destinés à financer les contrôles douaniers sur l’e-commerce.
Qui transmet les données en France
Selon la douane française, le redevable est, dans l’ordre : le titulaire du régime IOSS ou son représentant indirect lorsqu’un IOSS existe ; à défaut, la personne qui demande le régime simplifié ; à défaut encore, le représentant indirect de l’importateur. L’objectif affiché par la Commission est d’éviter que le consommateur final soit le redevable de ces démarches.
Pour un acheteur en France, rien ne change au moment de la commande : aucune nouvelle case à remplir sur le site marchand. Ces données circulent entre vendeurs, plateformes et déclarants en douane pour mieux identifier un produit lors des contrôles.
Liste de vérification pour les vendeurs qui expédient vers la France
- Chaque produit doit avoir un M-PID (référence vendeur, SKU, ASIN…).
- Chaque produit doit avoir un NS-PID (référence fabricant ou modèle).
- S’il existe un EAN, un GTIN ou un autre code normalisé, l’indiquer comme S-PID ; sinon utiliser le code Y081.
- Vérifier que les systèmes e-commerce et logistiques transmettent bien ces champs au déclarant en douane.
Les identifiants ne constituent ni un certificat de sécurité ni une taxe supplémentaire. Ils doivent, selon la Commission, améliorer la traçabilité et le ciblage des contrôles douaniers, notamment face à la forte hausse des petits envois e-commerce entrant dans l’UE.
Questions fréquentes
Dois-je, en tant que particulier en France, déclarer moi-même un code produit ?
Non. La transmission incombe au déclarant en douane, titulaire IOSS ou représentant en douane. Rien ne change pour l’acheteur au moment de la commande.
Quels sont les trois identifiants concernés ?
Le M-PID (vendeur/plateforme), le NS-PID (fabricant/modèle) et, s’il existe, le S-PID (code normalisé type EAN, UPC, ISBN). À défaut de S-PID, le code Y081 est utilisé.
Quelle administration applique cette règle en France ?
La Direction générale des douanes et droits indirects (DGDDI), qui publie les mêmes informations sur douane.gouv.fr.
Depuis quand cette obligation s’applique-t-elle ?
Elle est obligatoire depuis le 1er novembre 2026 ; une transmission volontaire était possible depuis le 1er juillet 2026.
Sources et date
- Commission européenne, Taxation and Customs Union : identifiants de produit obligatoires pour les importations e-commerce depuis le 1er novembre 2026, 3 novembre 2026.
- Commission européenne : e-commerce, conformité des produits et sécurité – données douanières de l’UE.
- Douane française (DGDDI) : mesures e-commerce européennes, mise à jour du 30 octobre 2026.
Recherche et données arrêtées au 7 novembre 2026. Ces informations concernent la réglementation européenne sur les importations e-commerce, applicable en France ; le traitement douanier d’une commande précise dépend de la procédure utilisée.
Note de transparence : des outils assistés par l’IA ont été utilisés pour la recherche, la structuration et la rédaction de cet article. Les sources utilisées sont indiquées dans l’article. La publication n’intervient qu’après validation éditoriale manuelle. Édition pour la France réalisée à partir d’un article de Tendances du Net.
Partager l’article