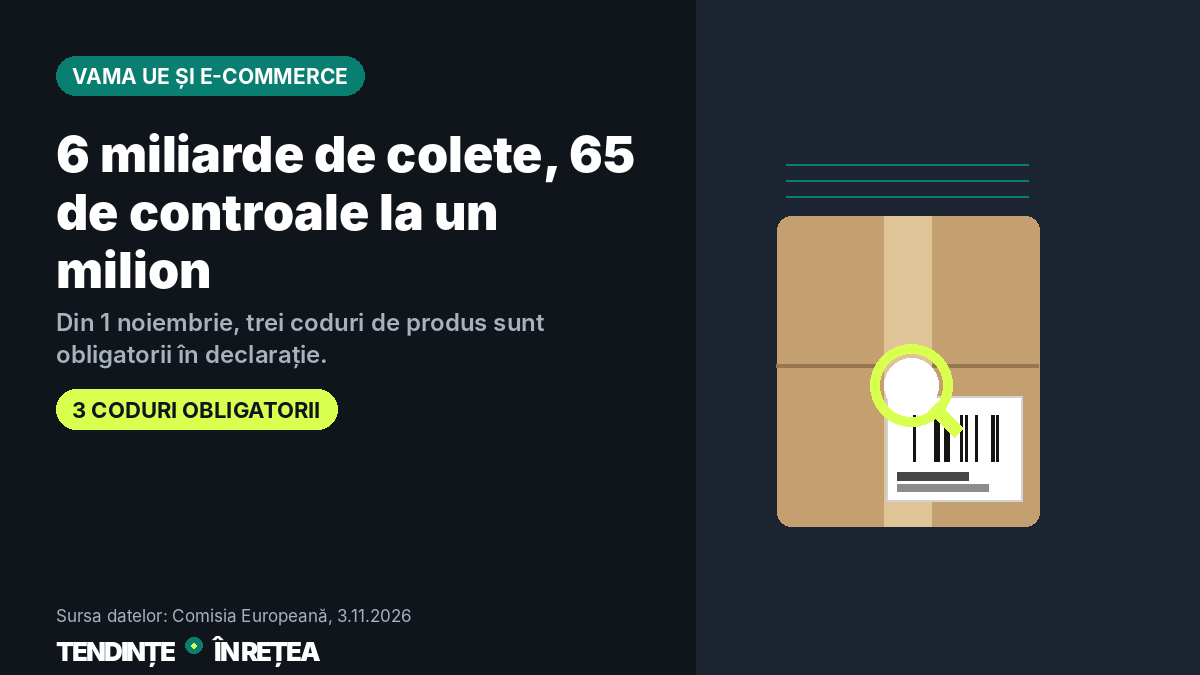
Din 1 noiembrie 2026, vânzările la distanță din țări terțe către UE trebuie să includă trei identificatori de produs în declarația vamală.
Pe scurt
- Din 1 noiembrie 2026, UE impune trei identificatori de produs (PID) în declarațiile vamale pentru importurile de comerț electronic către cumpărători din UE, inclusiv din România.
- Este vorba despre un identificator al comerciantului (M-PID), un identificator de producător și model (NS-PID) și, dacă există, un cod standardizat precum EAN sau GTIN (S-PID).
- Datele sunt transmise de declarantul vamal — un responsabil IOSS sau un reprezentant vamal —, nu de cumpărător.
- În România, regula este aplicată de Autoritatea Vamală Română, parte a Agenției Naționale de Administrare Fiscală (ANAF).
Din 1 noiembrie 2026, cine cumpără online din afara UE cu livrare în România se lovește de o nouă cerință vamală: trei identificatori de produs devin obligatorii în fiecare declarație. Obligația revine vânzătorilor, platformelor și declaranților vamali, nu direct consumatorilor.
Comisia Europeană descrie obligația drept indicarea obligatorie a identificatorilor de produs pentru mărfurile vândute la distanță către cumpărători din UE. În România, fiind vorba despre drept european aplicabil direct, Autoritatea Vamală Română, din cadrul ANAF, gestionează vămuirea acestor importuri.
Cei trei identificatori ceruți
M-PID indică oferta concretă din magazinul online, marketplace sau platformă și este atribuit de vânzător. NS-PID leagă marfa de producător și model — poate fi un cod de model, de piesă sau de articol al producătorului, fără un format internațional unic obligatoriu. S-PID este un identificator internațional standardizat, adesea un cod de bare precum EAN, UPC sau ISBN; dacă lipsește, declarantul trebuie să folosească un cod de excepție prevăzut.
Surse vamale care aplică același regulament UE codifică aceste trei date drept C127, C128 și C129, în temeiul articolului 20 din Regulamentul (UE) 2026/2108 din 16 septembrie 2026, care instituie noul Cod Vamal al Uniunii.
Cine transmite datele în România
Obligația de transmitere revine declarantului vamal: titularul regimului IOSS sau reprezentantul său indirect, dacă există IOSS; în lipsa acestuia, cel care solicită regimul simplificat; iar în ultimă instanță, reprezentantul indirect al importatorului. Comisia precizează că scopul este ca această sarcină să nu revină consumatorului final.
Pentru cumpărătorii din România, nimic nu se schimbă la plasarea comenzii: nu apare niciun câmp nou de completat în magazinul online. Sunt date transmise între vânzători, platforme și declaranți, pentru a identifica mai ușor un produs la controalele vamale.
Listă de verificare pentru vânzătorii care expediază în România
- Fiecare produs are nevoie de un M-PID (cod de vânzător, SKU, ASIN…).
- Fiecare produs are nevoie de un NS-PID (cod de producător sau de model).
- Dacă există un EAN, un GTIN sau alt cod standardizat, acesta trebuie indicat ca S-PID; altfel se folosește codul de excepție.
- Verificați dacă sistemele de comerț electronic și logistică transmit aceste câmpuri către declarantul vamal.
Identificatorii nu sunt un certificat de siguranță și nici o taxă suplimentară. Potrivit Comisiei, ei trebuie să îmbunătățească trasabilitatea și selecția riscurilor la controalele vamale, pe fondul creșterii puternice a coletelor mici de comerț electronic care intră în UE.
Întrebări frecvente
Trebuie să indic eu, ca persoană fizică din România, un cod de produs în vamă?
Nu. Transmiterea revine declarantului vamal, de exemplu un responsabil IOSS sau un reprezentant vamal. Pentru cumpărător nu se schimbă nimic la plasarea comenzii.
Care sunt cei trei identificatori ceruți?
M-PID (vânzător/platformă), NS-PID (producător/model) și, dacă există, S-PID (cod standardizat precum EAN, UPC, ISBN); în lipsa S-PID se folosește un cod de excepție.
Ce instituție aplică regula în România?
Autoritatea Vamală Română, parte a Agenției Naționale de Administrare Fiscală (ANAF), responsabilă de vămuirea mărfurilor importate.
De când este obligatorie această regulă?
Este obligatorie din 1 noiembrie 2026; transmiterea voluntară a fost posibilă din 1 iulie 2026.
Surse și dată
- Comisia Europeană, Taxation and Customs Union: identificatori de produs obligatorii pentru importurile de comerț electronic din 1 noiembrie 2026, 3 noiembrie 2026.
- Comisia Europeană: comerț electronic, conformitatea produselor și siguranță – date vamale ale UE.
- Agenția Națională de Administrare Fiscală (ANAF) – Autoritatea Vamală Română.
Documentare și date actualizate la 7 noiembrie 2026. Informațiile privesc reglementarea europeană privind importurile de comerț electronic, aplicabilă direct în România; procesarea vamală a unei comenzi concrete depinde de procedura folosită.
Notă de transparență: la documentarea, structurarea și redactarea acestui articol au fost folosite instrumente asistate de IA. Sursele utilizate sunt indicate în articol. Publicarea are loc numai după aprobarea editorială manuală. Ediție pentru România realizată pe baza unui articol de pe Tendințe în Rețea.
Distribuie articolul