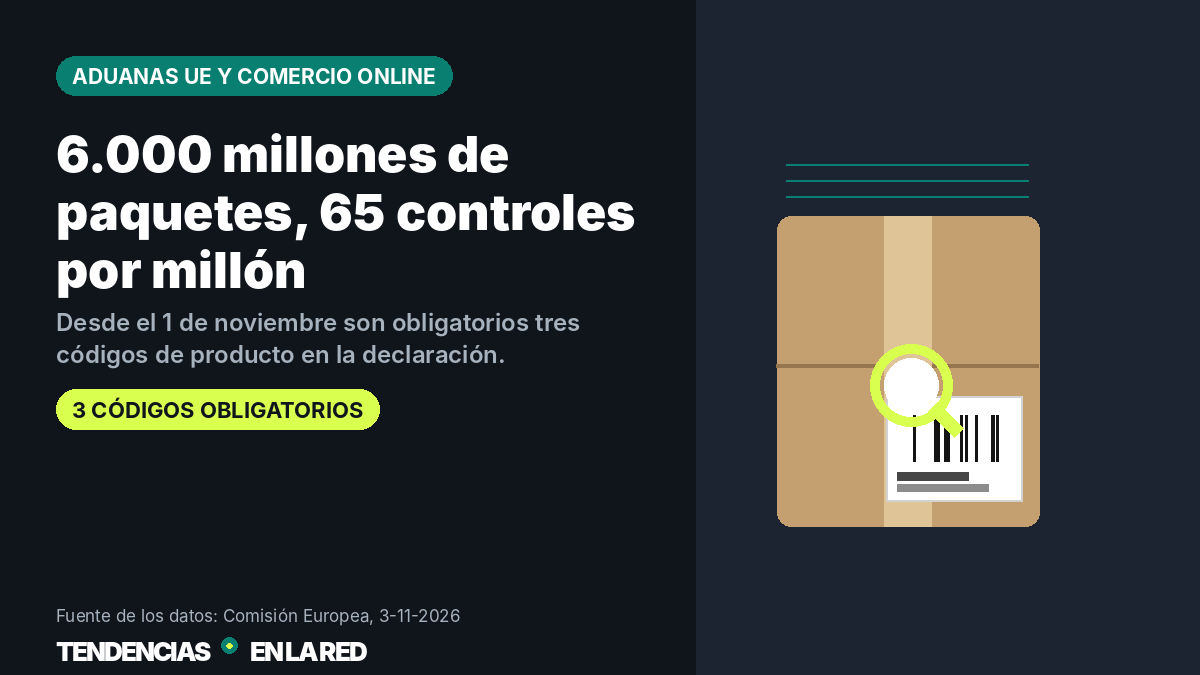
Desde el 1 de noviembre de 2026, las ventas a distancia de terceros países a la UE deben incluir tres identificadores de producto en la declaración aduanera.
Lo más importante
- Desde el 1 de noviembre de 2026, la UE exige tres identificadores de producto (PID) en las declaraciones aduaneras de importaciones de comercio electrónico hacia compradores de la UE, incluida España.
- Son un identificador del vendedor (M-PID), un identificador de fabricante y modelo (NS-PID) y, si existe, un código estandarizado como EAN o GTIN (S-PID).
- Quien transmite los datos es el declarante en aduana —un responsable IOSS o un representante aduanero—, no el comprador.
- En España, la Agencia Tributaria (Departamento de Aduanas e Impuestos Especiales) aplica esta norma europea.
Desde el 1 de noviembre de 2026, quien compra online fuera de la UE con destino a España debe contar con una nueva exigencia aduanera: tres identificadores de producto pasan a ser obligatorios en cada declaración. El requisito recae sobre vendedores, plataformas y declarantes, no directamente sobre los consumidores.
La Comisión Europea describe la obligación como la indicación vinculante de identificadores de producto para mercancías vendidas a distancia a compradores de la UE. En España, al tratarse de normativa europea de aplicación directa, es la Agencia Tributaria, a través de su Departamento de Aduanas e Impuestos Especiales, quien gestiona el despacho de estas importaciones.
Los tres identificadores exigidos
El M-PID señala la oferta concreta en la tienda, el marketplace o la plataforma, y lo asigna el vendedor. El NS-PID vincula la mercancía con el fabricante y el modelo —referencia, número de pieza o de artículo—, sin un formato internacional único obligatorio. El S-PID es un identificador internacional estandarizado, a menudo un código de barras EAN, UPC o ISBN; si no existe, el declarante debe indicar el código de excepción previsto.
Fuentes aduaneras que aplican el mismo reglamento de la UE codifican estos tres datos como C127, C128 y C129, con base en el artículo 20 del Reglamento (UE) 2026/2108, de 16 de septiembre de 2026, que establece el nuevo Código Aduanero de la Unión.
Quién transmite los datos en España
La obligación recae en el declarante en aduana: el titular del régimen IOSS o su representante indirecto cuando existe IOSS; en su defecto, quien solicita el régimen simplificado; y, en última instancia, el representante indirecto del importador. La Comisión señala que el objetivo es evitar que el consumidor final tenga que ocuparse de estos trámites.
Para quien compra online en España, nada cambia en el momento del pedido: no aparece ningún campo nuevo que rellenar en la tienda. Son datos que circulan entre vendedores, plataformas y declarantes para facilitar la identificación del producto en los controles aduaneros.
Lista de comprobación para vendedores que envían a España
- Cada producto necesita un M-PID (referencia de vendedor, SKU, ASIN…).
- Cada producto necesita un NS-PID (referencia de fabricante o modelo).
- Si existe un EAN, un GTIN u otro código estandarizado, debe indicarse como S-PID; si no, se usa el código de excepción.
- Comprobar que los sistemas de comercio electrónico y logística transmiten estos campos al declarante en aduana.
Los identificadores no son un certificado de seguridad ni una tasa adicional. Según la Comisión, deben mejorar la trazabilidad y la selección de riesgos en los controles aduaneros, ante el fuerte aumento de los pequeños envíos de comercio electrónico que entran en la UE.
Preguntas frecuentes
¿Debo indicar yo, como particular en España, un código de producto en aduana?
No. La transmisión corresponde al declarante en aduana, por ejemplo un responsable IOSS o un representante aduanero. Para el comprador no cambia nada al hacer el pedido.
¿Cuáles son los tres identificadores exigidos?
El M-PID (vendedor/plataforma), el NS-PID (fabricante/modelo) y, si existe, el S-PID (código estandarizado como EAN, UPC, ISBN); si falta el S-PID se usa un código de excepción.
¿Qué organismo aplica la norma en España?
La Agencia Tributaria, a través de su Departamento de Aduanas e Impuestos Especiales, competente en el despacho de mercancías importadas.
¿Desde cuándo es obligatoria esta norma?
Es obligatoria desde el 1 de noviembre de 2026; la transmisión voluntaria era posible desde el 1 de julio de 2026.
Fuentes y fecha
- Comisión Europea, Taxation and Customs Union: identificadores de producto obligatorios para importaciones de comercio electrónico desde el 1 de noviembre de 2026, 3 de noviembre de 2026.
- Comisión Europea: comercio electrónico, conformidad de productos y seguridad – datos aduaneros de la UE.
- Agencia Tributaria: Aduanas e Impuestos Especiales.
Investigación y datos actualizados a 7 de noviembre de 2026. La información se refiere a la normativa europea sobre importaciones de comercio electrónico, de aplicación directa en España; la gestión aduanera de un pedido concreto depende del procedimiento utilizado.
Nota de transparencia: en la investigación, la estructuración y la redacción de este artículo se emplearon herramientas asistidas por IA. Las fuentes utilizadas figuran en el artículo. La publicación se realiza solo tras la aprobación editorial manual. Edición para España elaborada a partir de un artículo de Tendencias en la Red.
Compartir artículo