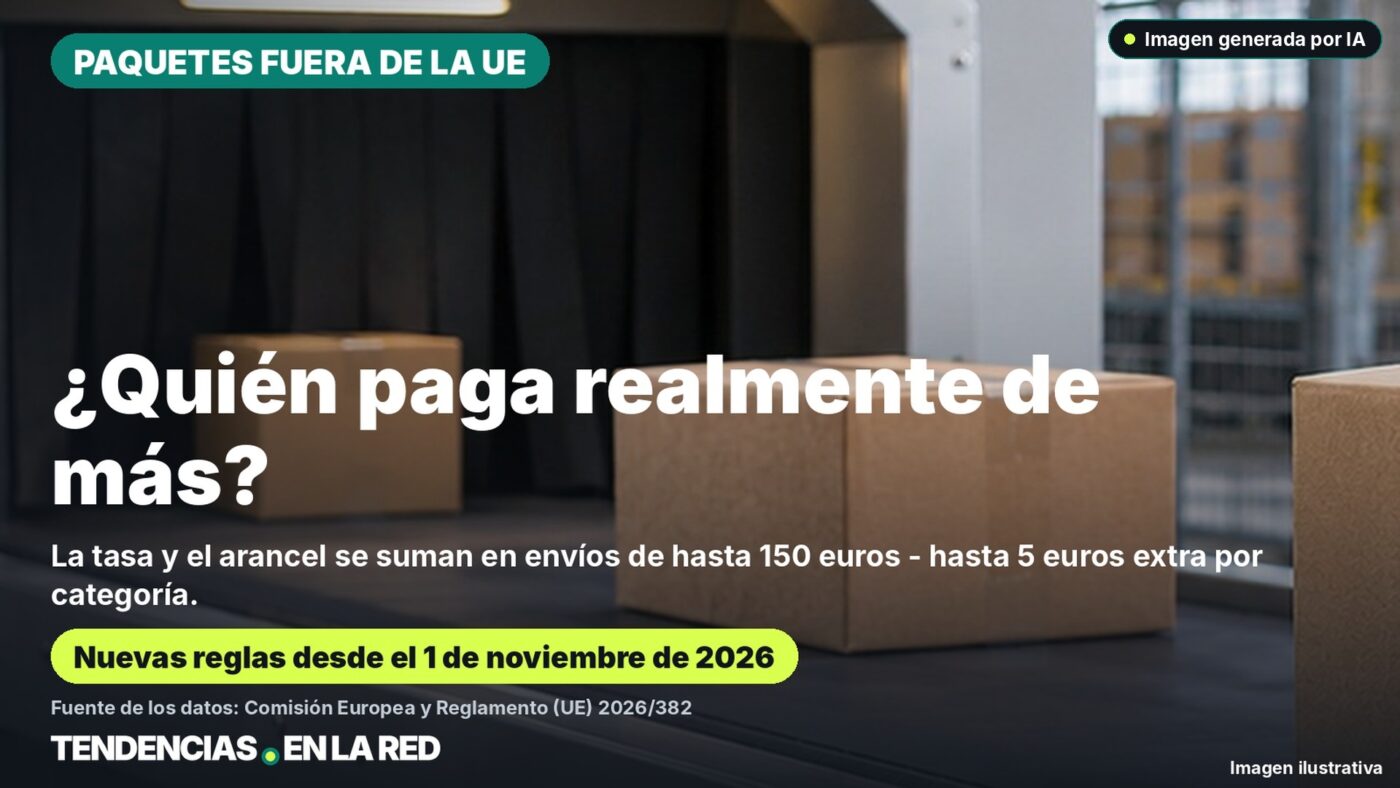
Desde el 1 de noviembre de 2026 rige en toda la UE una nueva tasa de gestión de 2 euros para los paquetes importados desde fuera de la Unión, que se suma al arancel de 3 euros vigente desde julio. La Agencia Tributaria explica quién debe pagarla realmente.
Lo más importante
- Desde el 1 de noviembre de 2026, una tasa de gestión de 2 euros por categoría de artículo se aplica a toda venta a distancia procedente de un país de fuera de la UE, sea cual sea el valor de la mercancía.
- Desde el 1 de julio de 2026 se aplica además un arancel fijo de 3 euros por categoría de artículo, pero solo para envíos de valor hasta 150 euros, hasta el 1 de julio de 2028.
- Para un envío de menos de 150 euros, ambos importes se suman: hasta 5 euros adicionales por categoría de artículo.
- El sujeto obligado a pagar es, en principio, el declarante aduanero (la plataforma, el vendedor o el transportista), no automáticamente el comprador.
Quien compra un artículo barato en una tienda de fuera de la Unión Europea puede encontrarse ahora con unos euros más en el precio final, aunque no siempre como un cargo aparte y automático. La nueva tasa de gestión europea de 2 euros se suma, en envíos de hasta 150 euros, al arancel fijo de 3 euros que ya rige desde julio.
Para qué sirve la tasa de gestión de 2 euros
La Comisión Europea describe la tasa de gestión de la Unión como una contraprestación por la tramitación aduanera de mercancías importadas mediante venta a distancia desde un país no perteneciente a la UE. Desde el 1 de noviembre de 2026 asciende a 2 euros por cada categoría de mercancía en la declaración aduanera simplificada. Según las directrices de la Comisión, el obligado al pago es el declarante aduanero, no necesariamente el comprador final.
Distinto de esta tasa es el arancel fijo de 3 euros, vigente desde el 1 de julio de 2026 en virtud del Reglamento (UE) 2026/382, aplicable únicamente a mercancías con un valor intrínseco de hasta 150 euros, y previsto hasta el 1 de julio de 2028.
Nuevos identificadores de producto y el IVA a la importación
Desde el 1 de noviembre de 2026 también se exige incluir identificadores de producto (PID) en las declaraciones aduaneras de envíos de venta a distancia de hasta 150 euros de valor: un identificador de la plataforma o del vendedor y, si existe, un identificador normalizado del fabricante (por ejemplo, un código EAN). Esta obligación recae sobre las empresas y los declarantes aduaneros, no sobre los compradores.
Al margen de estas tasas europeas, las compras procedentes de fuera de la UE siguen sujetas al IVA a la importación español, que se calcula sobre el valor en aduana de la mercancía. Si la compra se tramita mediante el sistema IOSS (ventanilla única de importación), el IVA puede quedar ya incluido en el precio pagado hasta 150 euros; en caso contrario, lo cobra el transportista o Correos al hacer la entrega, junto con una posible tasa de gestión propia del transportista.
Ejemplo: un artículo de 60 euros comprado fuera de la UE
- Tasa de gestión UE: 2 euros por categoría de artículo
- Arancel fijo UE: 3 euros por categoría de artículo (solo hasta 150 euros de valor, hasta el 1 de julio de 2028)
- IVA a la importación: se calcula aparte sobre el valor en aduana, salvo que ya esté incluido vía IOSS
Cálculo ilustrativo de Tendencias en la Red a partir de las fuentes citadas, no una previsión para un caso concreto; el tipo de IVA y el posible arancel ordinario dependen del tipo de producto.
Checklist para compradores en España
- Comprobar antes de comprar si el precio final ya incluye tasas e IVA (habitual en grandes plataformas con IOSS).
- Para envíos de fuera de la UE de hasta 150 euros, contar con 2 a 5 euros adicionales en concepto de tasas europeas.
- Desconfiar de mensajes que piden un pago «de aduanas» por SMS o correo electrónico fuera de los canales oficiales.
- Para dudas sobre un envío concreto, consultar directamente a la Agencia Tributaria o al transportista, no estimaciones de terceros.
Preguntas frecuentes
¿Pago automáticamente 2 euros más en cada paquete de fuera de la UE?
La tasa de 2 euros se aplica por categoría de artículo en la declaración aduanera y la debe el declarante aduanero, no necesariamente el comprador. Puede ir incluida en el precio o cobrarse aparte según el vendedor.
¿El arancel de 3 euros se aplica a todas mis compras de fuera de la UE?
No. Solo a los envíos con un valor intrínseco de hasta 150 euros, y únicamente hasta el 1 de julio de 2028. Por encima de ese importe rigen los aranceles ordinarios según el tipo de mercancía.
¿Tengo que pagar el IVA aparte de estas tasas?
Depende de si la compra se tramitó mediante el sistema IOSS. Si fue así, el IVA hasta 150 euros suele estar ya incluido en el precio pagado; si no, lo cobra el transportista o Correos al entregar el paquete.
Fuentes y fecha
- Comisión Europea: reforma aduanera de la UE – tasa de gestión
- EUR-Lex: Reglamento (UE) 2026/382 sobre el arancel aduanero temporal de 3 euros
- EUR-Lex: Reglamento Delegado (UE) 2026/2152 sobre la tasa de gestión de la Unión
- Garrigues: entrada en vigor el 1 de noviembre de 2026 de la tasa de gestión del comercio electrónico (análisis jurídico, fuente secundaria)
Investigación y datos a fecha de: 3 de noviembre de 2026.
Nota de transparencia: en la investigación, la estructuración y la redacción de este artículo se emplearon herramientas asistidas por IA. Las fuentes utilizadas figuran en el artículo. La publicación se realiza solo tras la aprobación editorial manual. Edición nacional basada en un artículo de Tendencias en la Red, documentada para España. La imagen de portada es una imagen simbólica generada por IA y no muestra una instalación aduanera real ni un envío real.
Compartir artículo