El euríbor cierra octubre de 2026 en torno al 3,24 % de media, mientras el INE registra una subida interanual del 12,2 % en el precio de la vivienda
Lo más importante
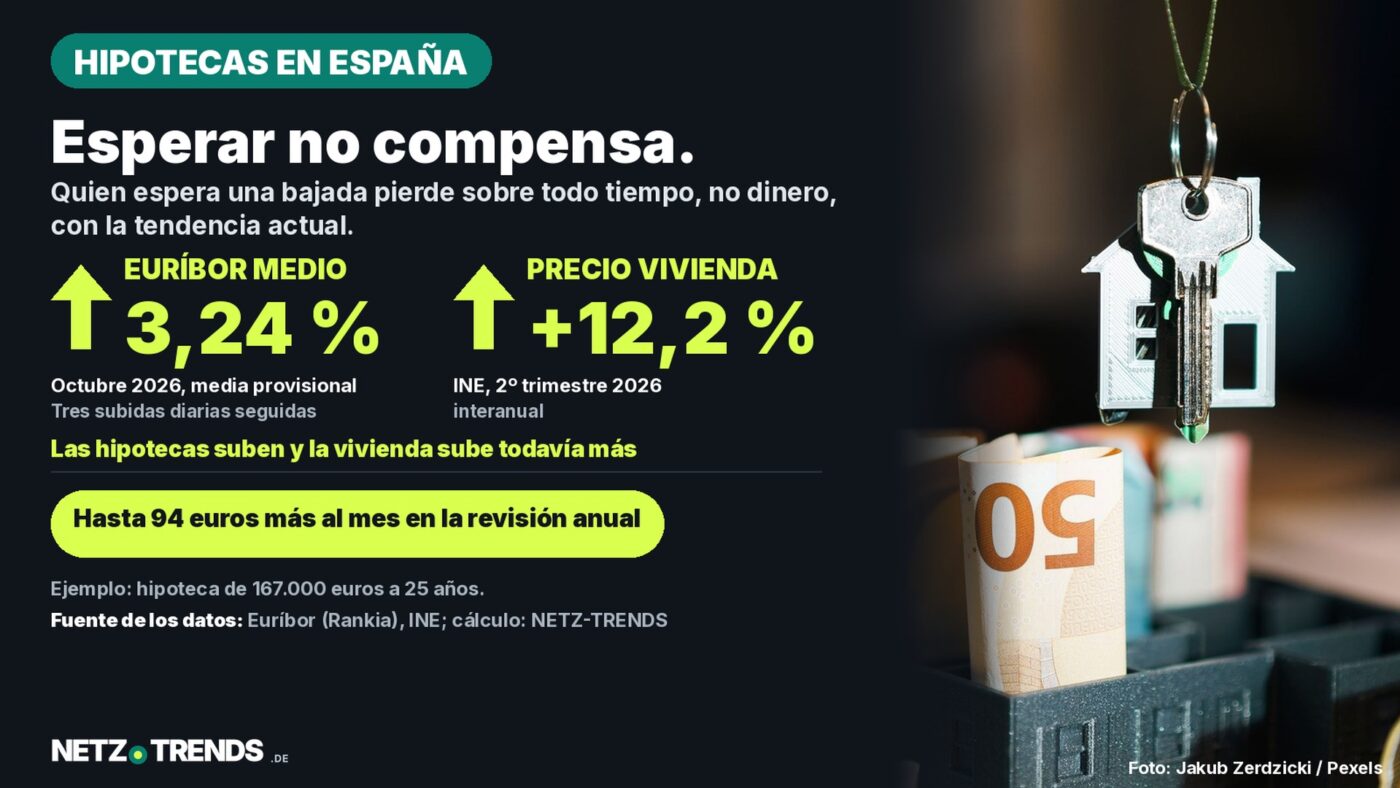
- El euríbor a 12 meses encadenó tres subidas seguidas a finales de octubre de 2026, hasta el 3,308 % el día 29, con una media mensual provisional del 3,235 %, ligeramente por debajo de septiembre (3,247 %).
- El Índice de Precios de Vivienda del INE marcó una subida interanual del 12,2 % en el segundo trimestre de 2026, con la vivienda nueva subiendo un 7,4 % y la de segunda mano un 12,9 %.
- Para una hipoteca media de 167.000 euros a 25 años referenciada al euríbor, una revisión anual en noviembre de 2026 puede suponer unos 94 euros más al mes frente a noviembre de 2025, según un cálculo de ejemplo de Tendencias en la Red basado en datos de mercado.
El euríbor sigue alto en España: ronda el 3,24 % de media en octubre de 2026, tras tres subidas diarias consecutivas a final de mes. Los precios de la vivienda, mientras tanto, siguen subiendo con fuerza.
Quien tenga que renovar su hipoteca o esté comprando ahora una vivienda en España se enfrenta a cuotas notablemente más altas que hace apenas un año. Al mismo tiempo, los datos oficiales muestran que los precios de la vivienda no solo no han bajado pese al encarecimiento de las hipotecas, sino que siguen subiendo a un ritmo de dos dígitos.
De dónde sale el euríbor del 3,24 %
Según los datos recopilados por el portal financiero Rankia a partir de los valores diarios publicados, el euríbor a 12 meses cerró el 29 de octubre de 2026 en el 3,308 %, tras subir 0,018 puntos respecto al día anterior y encadenar tres subidas seguidas. La media provisional del mes de octubre, calculada con 21 de las 22 sesiones disponibles, se situó en el 3,235 %, frente al 3,247 % de media en septiembre de 2026.
La diferencia entre septiembre y octubre es mínima, de poco más de una centésima, pero el índice llevaba varias jornadas al alza en el tramo final del mes, lo que puede afectar a la media definitiva que se publique en los primeros días de noviembre y que se aplica a las hipotecas con revisión en ese mes.
Qué significa la subida en una hipoteca de ejemplo
Lo que representa esta variación del euríbor en la cuota mensual puede mostrarse con un ejemplo. Se trata de un cálculo de ejemplo de Tendencias en la Red basado en datos de mercado, no de una oferta de ninguna entidad ni de una previsión.
Ejemplo: hipoteca de 167.000 euros a 25 años, euríbor + 0,75 %
- Con la media de septiembre de 2026 (euríbor 3,247 %): cuota de unos 881 euros al mes.
- Con la media provisional de octubre de 2026 (euríbor 3,235 %, si no varía): cuota de unos 880 euros al mes, apenas 1 euro menos.
- Revisión anual en noviembre, frente a la cuota de noviembre de 2025 (euríbor del 2,187 % en octubre de 2025): la cuota podría subir unos 94 euros al mes.
Método y límites: cálculo de ejemplo sobre un importe y plazo concretos con un diferencial habitual de euríbor + 0,75 %. El resultado real depende del importe, el plazo, el diferencial pactado y el sistema de revisión de cada hipoteca; no es una previsión ni sustituye a la información que debe facilitar la propia entidad.
Quien firmó su hipoteca hace unos años con el euríbor en mínimos nota este salto con fuerza en la primera revisión tras la firma. Cambiar de entidad mediante una subrogación o una hipoteca nueva sigue siendo posible en España y puede compensar comparar condiciones, aunque el nivel general de tipos siga siendo alto.
Por qué la vivienda sigue subiendo un 12,2 %
Unos tipos de interés más altos suelen frenar la demanda porque encarecen la financiación. Aun así, el Instituto Nacional de Estadística (INE) situó la variación interanual del Índice de Precios de Vivienda en el 12,2 % en el segundo trimestre de 2026. Por tipo de vivienda, la nueva subió un 7,4 % interanual (1,7 puntos menos que el trimestre anterior) y la de segunda mano un 12,9 % (0,6 puntos menos).
El INE no atribuye esta subida a una causa única. Es compatible con una demanda que, en buena parte del país, sigue superando a la oferta disponible, especialmente en segunda mano, mientras los tipos altos limitan sobre todo a los compradores más dependientes de la financiación.
Qué revisar antes de firmar o renovar
Lista práctica antes de firmar una hipoteca
- Comparar ofertas de varias entidades, no solo del banco habitual: el diferencial sobre el euríbor y las comisiones varían notablemente.
- Revisar si la hipoteca es a tipo fijo, variable o mixto, y qué índice de referencia y periodicidad de revisión aplica en el caso del tipo variable o mixto.
- Comprobar las comisiones de apertura, de amortización anticipada y los productos vinculados exigidos (seguros, domiciliaciones) antes de firmar.
- Pedir la Ficha Europea de Información Normalizada (FEIN) y comparar la TAE, no solo el tipo nominal.
- Si la hipoteca ya está en vigor, comparar también la opción de subrogar el préstamo a otra entidad antes de renovar sin más con la actual.
De estos datos no se desprende una recomendación general a favor o en contra de comprar ahora: cuánta financiación conviene depende de los ingresos, el ahorro disponible y la situación personal de cada quien.
Preguntas frecuentes
¿Va a bajar pronto el euríbor en España?
Eso no puede afirmarse por ahora. El índice encadenó tres subidas diarias seguidas a finales de octubre de 2026 tras varias semanas más estables; las previsiones de los distintos analistas difieren más allá del corto plazo.
¿Por qué sigue subiendo tanto la vivienda si las hipotecas son más caras?
Según el INE, la vivienda subió un 12,2 % interanual en el segundo trimestre de 2026, con la segunda mano subiendo más que la nueva; el INE no da una causa oficial única para esta evolución.
¿Qué significa en la práctica la subida del euríbor?
Para una hipoteca de ejemplo de 167.000 euros a 25 años con euríbor + 0,75 %, el cálculo de este artículo muestra que la revisión anual en noviembre puede suponer unos 94 euros más al mes frente al año anterior.
¿Tengo que renovar la hipoteca con mi banco actual?
No. Cambiar de entidad mediante una subrogación es en principio posible en España, y comparar varias ofertas puede merecer la pena, sobre todo mientras los tipos se mantengan altos.
¿Cómo estás afrontando la subida del euríbor: esperas a que baje o sigues adelante con tus planes igualmente? Cuéntanos tu experiencia en los comentarios.
Fuentes y fecha
- Rankia, a partir de datos diarios del euríbor: «El euríbor sube por tercer día…», 30 de octubre de 2026
- Instituto Nacional de Estadística (INE): Índice de Precios de Vivienda (IPV), segundo trimestre de 2026, publicado el 7 de septiembre de 2026
Investigación y datos actualizados a: 1 de noviembre de 2026.
Nota de transparencia: en la investigación, la estructuración y la redacción de este artículo se emplearon herramientas asistidas por IA. Las fuentes utilizadas figuran en el artículo. La publicación se realiza solo tras la aprobación editorial manual. Versión para España, elaborada a partir de un artículo de Tendencias en la Red.