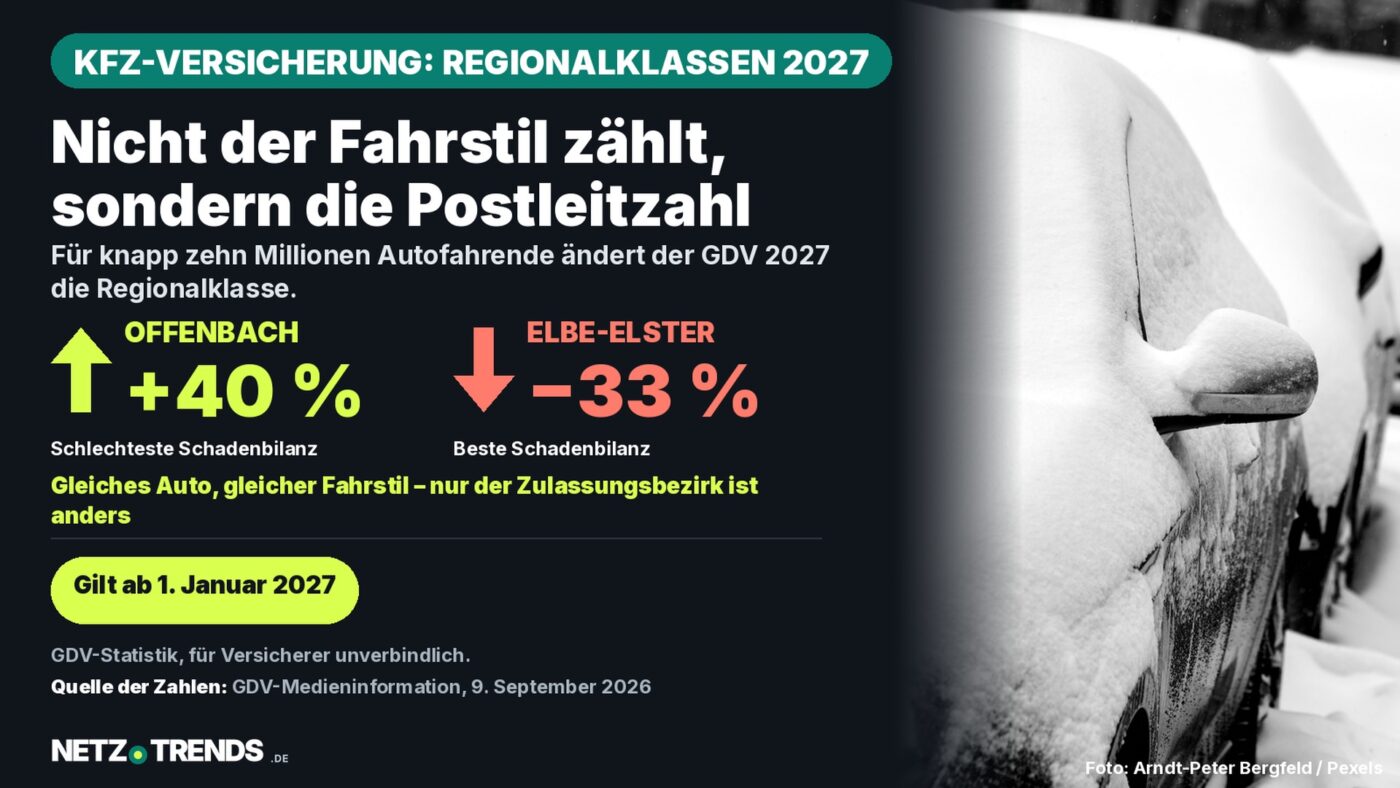
Der GDV hat die Schadenbilanzen aller 413 Zulassungsbezirke neu berechnet – für knapp zehn Millionen Autofahrende ändert sich die Regionalklasse zum 1. Januar 2027.
Das Wichtigste in Kürze
- Laut Gesamtverband der Deutschen Versicherungswirtschaft (GDV) ändert sich für knapp zehn Millionen Autofahrende 2027 die Regionalklasse in der Kfz-Haftpflichtversicherung.
- In 46 von 413 Zulassungsbezirken (4,8 Millionen Betroffene) steigt die Klasse, in 63 Bezirken (5,2 Millionen) sinkt sie; in 304 Bezirken mit über 32 Millionen Autofahrenden ändert sich nichts.
- Offenbach am Main hat laut GDV die bundesweit schlechteste Schadenbilanz (rund 40 Prozent über dem Durchschnitt), der Landkreis Elbe-Elster in Brandenburg die beste (rund 33 Prozent darunter).
- Die neue Einstufung gilt ab 1. Januar 2027. Die Kündigungsfrist für einen regulären Wechsel zum Jahreswechsel endet für die meisten Verträge am 30. November.
Der Versicherungsverband GDV hat die Regionalklassen für 2027 neu berechnet. Für knapp zehn Millionen Autofahrende ändert sich dadurch ein Teil des Kfz-Beitrags – unabhängig vom eigenen Fahrverhalten.
Die Regionalklasse ist neben der Typklasse des Fahrzeugs einer der Faktoren, aus denen Versicherer den Beitrag für die Kfz-Haftpflicht- und die Kaskoversicherung berechnen. Sie richtet sich nach der Schadenbilanz des Zulassungsbezirks, in dem ein Auto angemeldet ist – nicht danach, wo ein Unfall passiert oder wie die haltende Person selbst fährt.
Der GDV veröffentlicht die Werte einmal jährlich als unverbindliche Empfehlung für seine Mitgliedsunternehmen. Für 2027 hat der Verband die Schadenbilanzen aller 413 deutschen Zulassungsbezirke neu ausgewertet, wie aus der Medieninformation des GDV vom 9. September 2026 hervorgeht.
Was die Regionalklasse ist und wer sie festlegt
Die Kfz-Regionalklassen bündeln die Schadenstatistik aller Versicherer in einem Zulassungsbezirk und setzen sie ins Verhältnis zum Bundesdurchschnitt. Der Indexwert 100 entspricht diesem Durchschnitt; ein höherer Wert bedeutet eine schlechtere, ein niedrigerer eine bessere Schadenbilanz. In der Haftpflicht reicht die Spanne von Regionalklasse 1 bis 12, in der Vollkasko von 1 bis 9 und in der Teilkasko von 1 bis 16.
„Wo ein Auto zugelassen ist, macht für die Schadenbilanz einen erheblichen Unterschied.“
Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV)
In der Haftpflicht fließen vor allem die Schäden ein, die Fahrzeuge aus dem jeweiligen Bezirk bei anderen verursachen – etwa durch Verkehrsdichte oder Auffahrunfälle. In der Kasko zählen zusätzlich lokale Risiken wie Einbruch, Diebstahl, Glasbruch sowie Sturm-, Hagel- und Wildschäden. Die genaue Gewichtung der einzelnen Faktoren veröffentlicht der GDV nicht.
Wo es teurer und wo günstiger wird
In der Kfz-Haftpflicht verbessert sich die Regionalklasse 2027 in 63 der 413 Zulassungsbezirke, das betrifft rund 5,2 Millionen Autofahrende. In 46 Bezirken mit rund 4,8 Millionen Betroffenen steigt die Klasse. Für mehr als 32 Millionen Autofahrende in den übrigen 304 Bezirken ändert sich nichts. In der Kasko bleiben rund 33 Millionen Versicherte unverändert eingestuft, jeweils etwa 2,4 Millionen werden höher oder niedriger eingeordnet.
| Sparte | Beste Schadenbilanz | Index | Schlechteste Schadenbilanz | Index |
|---|---|---|---|---|
| Haftpflicht | Elbe-Elster (Brandenburg) | 67,32 | Offenbach am Main | 139,44 |
| Vollkasko | Wesermarsch (Brake) | 79,87 | Garmisch-Partenkirchen | 150,55 |
| Teilkasko | Bielefeld | 61,97 | Ostallgäu | 228,35 |
Quelle: GDV-Medieninformation vom 9. September 2026. Index 100 = Bundesdurchschnitt; Werte für die jeweils beste und schlechteste Schadenbilanz je Sparte.
Bundesweit auffällig schlecht schneiden neben Offenbach auch Gelsenkirchen und Berlin ab, die der GDV als nächstungünstigste Bezirke in der Haftpflicht nennt – ohne dafür eigene Indexwerte zu veröffentlichen.
Wie der GDV die Klassen berechnet
Maßgeblich ist laut GDV der Zulassungsbezirk der haltenden Person, nicht der Ort eines Unfalls. Die Statistik vergleicht die Schadenaufwendungen je Bezirk mit dem Bundesdurchschnitt und rechnet das Ergebnis in die jeweilige Klassenskala um. Die Regionalklasse ist dabei nur einer von mehreren Beitragsfaktoren – hinzu kommen Typklasse, Schadenfreiheitsklasse, Fahrleistung und die Entwicklung der Reparaturkosten.
Die GDV-Statistik ist für die einzelnen Versicherer rechtlich unverbindlich. Sie gilt als Empfehlung, von der Anbieter abweichen können – maßgeblich ist am Ende der jeweilige Tarif. Für Neuverträge wirkt die neue Einstufung sofort, bei bestehenden Verträgen in der Regel ab dem nächsten Versicherungsjahr, bei den meisten Kfz-Policen also zum 1. Januar 2027.
Einordnung: Wie groß ist der Unterschied wirklich?
- Index Offenbach (Haftpflicht): 139,44
- Index Elbe-Elster (Haftpflicht): 67,32
- Verhältnis: 139,44 ÷ 67,32 ≈ 2,1 – der Regionalklassen-Faktor für die Haftpflicht fällt in Offenbach rechnerisch gut doppelt so hoch aus wie in Elbe-Elster.
Das ist keine fertige Beitragsrechnung: Wie stark sich das auf die tatsächliche Jahresprämie auswirkt, hängt vom jeweiligen Versicherer und den übrigen Tarifmerkmalen ab, da die Regionalklasse nur einer von mehreren Faktoren ist.
Was das für den eigenen Beitrag bedeutet
Ob eine gesunkene Regionalklasse auch beim eigenen Vertrag ankommt, entscheidet der Versicherer – ebenso, ob eine gestiegene Klasse tatsächlich zu einer höheren Prämie führt. Verbraucherzentralen raten dazu, eine Beitragsmitteilung genau zu lesen und bei einer Erhöhung das Zusammenspiel mit der ebenfalls für 2027 neu berechneten Typklasse zu prüfen: Beide Werte zusammen bestimmen einen großen Teil des Haftpflicht- und Kaskobeitrags.
Eine Beitragserhöhung, die allein auf einer neuen Typ- oder Regionalklasse beruht, löst nach gängiger Praxis ein Sonderkündigungsrecht aus den Versicherungsbedingungen aus. Bei regulären Kfz-Verträgen mit Laufzeit zum Kalenderjahr endet die ordentliche Kündigungsfrist für einen Wechsel zum 1. Januar in der Regel am 30. November – maßgeblich ist der Zugang der Kündigung beim Versicherer, nicht das Absendedatum.
Checkliste für Autofahrende
Praktische Checkliste
- Eigenen Zulassungsbezirk auf der Zulassungsbescheinigung Teil I nachsehen.
- Beitragsmitteilung des Versicherers abwarten und genau prüfen, nicht nur den Endbetrag.
- Bei Erhöhung: Sonderkündigungsrecht und Fristen in den eigenen Versicherungsbedingungen nachlesen.
- Vor einer Kündigung zuerst einen neuen Tarif vergleichen und sichern, damit keine teurere Übergangslösung greift.
- Kündigung in Schriftform rechtzeitig vor dem 30. November versenden, damit sie fristgerecht zugeht.
Wer sein Auto erst im Lauf des Jahres 2026 umgemeldet hat, kann durch den Umzug selbst in eine andere Regionalklasse gerutscht sein. Das ist von der hier beschriebenen bundesweiten Neuberechnung unabhängig und löst für sich genommen kein Sonderkündigungsrecht aus.
Häufige Fragen
Was ist eine Kfz-Regionalklasse?
Sie bildet ab, wie gut oder schlecht die Schadenbilanz eines Zulassungsbezirks im Vergleich zum Bundesdurchschnitt ausfällt, und ist neben der Typklasse einer der Faktoren für den Kfz-Versicherungsbeitrag.
Warum ändert sich meine Regionalklasse, obwohl ich nicht umgezogen bin?
Der GDV berechnet die Klassen jährlich neu auf Basis der aktuellen Schadenstatistik des gesamten Zulassungsbezirks. Eine Änderung kann daher auch ohne eigenen Umzug eintreten, wenn sich die Schadenbilanz im Bezirk insgesamt verändert hat.
Muss mein Versicherer die neue GDV-Statistik übernehmen?
Nein. Die Statistik ist für Versicherer unverbindlich. Viele Anbieter orientieren sich daran, können aber eigene Werte verwenden.
Bis wann kann ich bei einer Beitragserhöhung kündigen?
Für die meisten Kfz-Verträge mit Laufzeit zum Kalenderjahr endet die reguläre Kündigungsfrist für einen Wechsel zum 1. Januar am 30. November. Bei einer Beitragserhöhung kommt häufig zusätzlich ein Sonderkündigungsrecht infrage; maßgeblich sind die eigenen Versicherungsbedingungen.
Quellen und Stand
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Medieninformation „Deutschlandweit neue Regionalklassen für fast zehn Millionen Autofahrende“, 9. September 2026.
- NETZ-TRENDS: Typklassen 2027 – über 12 Millionen Autofahrende bekommen neue Kfz-Versicherungsklasse, 28. Oktober 2026.
Recherche- und Datenstand: 2. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.