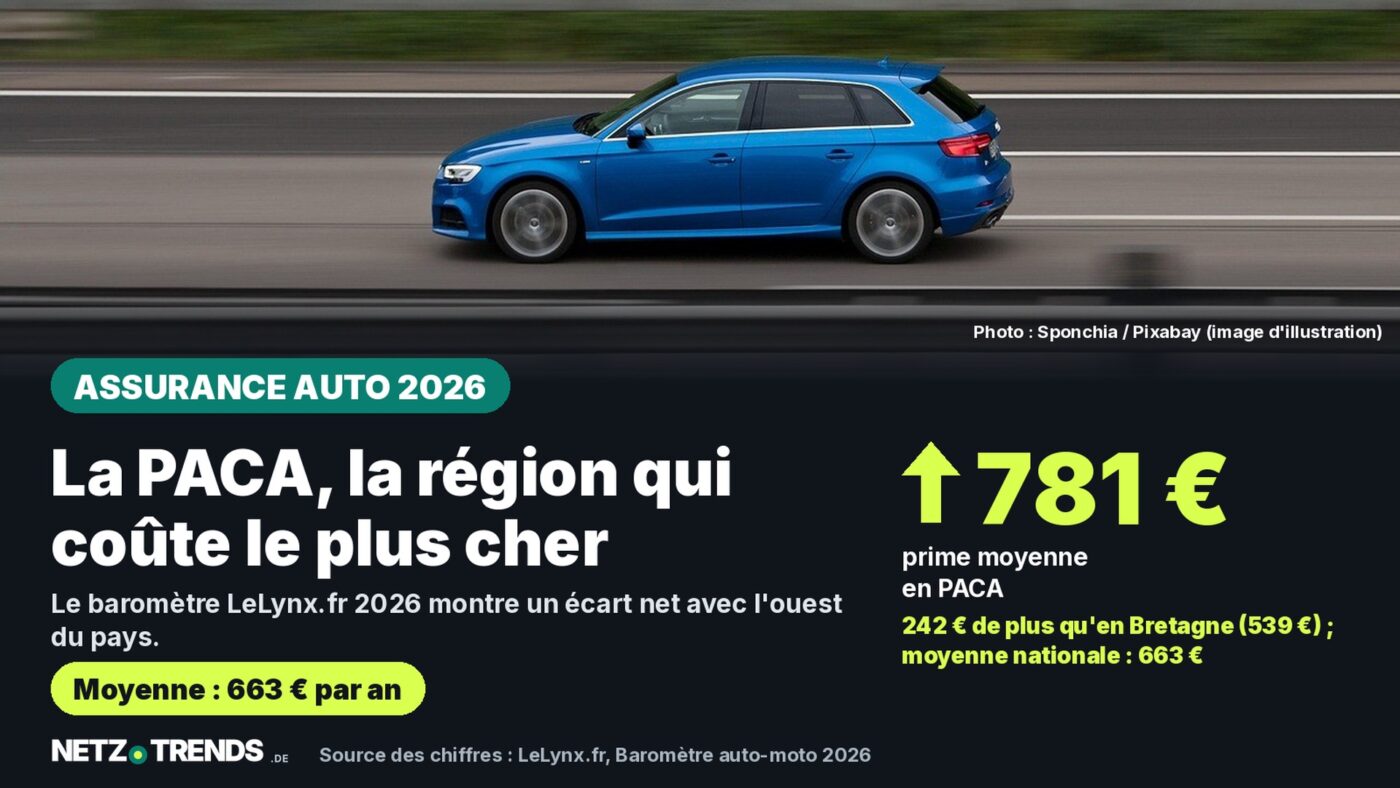
Le baromètre auto-moto 2026 de LeLynx.fr chiffre la prime moyenne en Provence-Alpes-Côte d’Azur à 781 € par an, contre 539 € en Bretagne – un écart de 45 %.
L’essentiel en bref
- Selon le baromètre auto-moto 2026 de LeLynx.fr, la prime moyenne d’assurance auto en France s’établit à 663 € par an.
- La région Provence-Alpes-Côte d’Azur (PACA) est la plus chère, à 781 € en moyenne, contre 539 € en Bretagne, soit 242 € d’écart (45 %).
- Au sein même de la PACA, les Bouches-du-Rhône atteignent 884 € en moyenne, contre environ 590 € dans les Alpes-de-Haute-Provence.
- À Marseille, la prime moyenne dépasse 1 030 € par an, et plus de 1 200 € dans certains arrondissements.
En France, assurer une voiture coûte en moyenne 242 € de plus par an en Provence-Alpes-Côte d’Azur qu’en Bretagne, selon le baromètre 2026 du comparateur LeLynx.fr.
Le lieu de résidence du conducteur est l’un des critères que les assureurs utilisent pour calculer une prime auto, à côté du profil du conducteur, du véhicule et des garanties choisies. L’écart entre régions françaises fait l’objet d’un baromètre annuel publié par LeLynx.fr, construit à partir des devis réellement souscrits sur sa plateforme.
Pourquoi la région influence le prix de l’assurance auto
En France, les assureurs tiennent compte de plusieurs critères pour fixer une prime d’assurance auto : l’âge et l’expérience du conducteur, le type de véhicule, le bonus-malus, les garanties choisies – et la zone géographique où le véhicule est habituellement stationné. Cette zone reflète des risques locaux comme le vol, la densité de circulation ou l’accidentologie routière. Ni le ministère de l’Intérieur ni France Assureurs ne publient de grille tarifaire officielle par région ; ce sont les comparateurs qui, à partir de leurs propres données de devis, documentent ces écarts chaque année.
LeLynx.fr, l’un des principaux comparateurs d’assurance en France, publie depuis plusieurs années un baromètre auto-moto fondé sur les contrats réellement souscrits via sa plateforme, et non sur des estimations.
Les régions les plus chères et les moins chères
Selon le baromètre auto-moto 2026 de LeLynx.fr, cité dans un article publié le 15 septembre 2026, la prime moyenne nationale s’élève à 663 € par an. La région Provence-Alpes-Côte d’Azur se distingue nettement, à 781 € en moyenne, 118 € au-dessus de la moyenne nationale.
| Zone | Prime moyenne annuelle |
|---|---|
| Bouches-du-Rhône (département le plus cher de la PACA) | 884 € |
| Marseille (moyenne de la ville) | 1 030 € |
| PACA (région) | 781 € |
| Corse | 765 € |
| Moyenne nationale | 663 € |
| Alpes-de-Haute-Provence (département le moins cher de la PACA) | ≈ 590 € |
| Bretagne | 539 € |
Source : LeLynx.fr, Baromètre auto-moto 2026, article du 15 septembre 2026. Le baromètre ne publie pas un classement complet de toutes les régions françaises.
Dans les Bouches-du-Rhône, l’écart avec l’Alpes-de-Haute-Provence, département le moins cher de la même région, atteint près de 300 €. Les Bouches-du-Rhône concentrent par ailleurs 7,6 % des vols de véhicules recensés en France, selon le GIE Argos et France Assureurs, cités dans le même article.
Comment le baromètre LeLynx.fr est construit
Le baromètre auto-moto de LeLynx.fr s’appuie sur les contrats d’assurance réellement souscrits par les utilisateurs du comparateur au cours de l’année, et non sur des devis simulés. L’article du 15 septembre 2026 ne détaille pas la méthode exacte de pondération entre département et région, mais rattache les écarts de prix constatés aux risques locaux : vol de véhicule, accidentologie et densité urbaine.
Mise en perspective de l’écart
- Prime moyenne en PACA : 781 € par an
- Prime moyenne en Bretagne : 539 € par an
- Écart : 242 € par an, soit environ 20 € par mois – la prime moyenne en PACA est environ 45 % plus élevée qu’en Bretagne.
Il s’agit d’une comparaison entre deux moyennes régionales sur une année, pas d’un devis individuel. Le bonus-malus, le véhicule et les garanties choisies restent les critères qui pèsent le plus sur la prime finale de chaque conducteur.
Ce que cela change pour votre propre prime
La région de stationnement du véhicule n’est qu’un critère parmi d’autres dans le calcul d’une prime d’assurance auto en France ; le bonus-malus, l’ancienneté du permis et le type de véhicule jouent souvent un rôle plus important sur un devis individuel. Un conducteur qui déménage vers une région plus chère peut voir sa prime augmenter lors du renouvellement, indépendamment de son propre comportement au volant.
Les comparateurs recommandent de solliciter plusieurs devis avant chaque échéance de contrat, la loi Hamon permettant par ailleurs de résilier une assurance auto à tout moment après un an d’engagement, sans frais ni justification particulière.
Check-list pour les automobilistes
Check-list pratique
- Comparer plusieurs devis avant l’échéance annuelle du contrat, pas seulement le jour de l’avis d’échéance.
- Demander à son assureur actuel une explication détaillée en cas de forte hausse de la prime.
- Vérifier le lieu de stationnement habituel du véhicule (rue, garage, parking fermé), qui influe sur le tarif.
- Utiliser la loi Hamon pour résilier à tout moment après un an, sans frais, si une offre plus avantageuse existe ailleurs.
- Lire l’intégralité des conditions générales, pas seulement le prix affiché, avant de changer d’assureur.
Un déménagement en cours d’année peut, à lui seul, faire changer de zone tarifaire un conducteur, indépendamment de la tendance nationale décrite ici par le baromètre LeLynx.fr.
Questions fréquentes
Pourquoi mon département influence-t-il le prix de mon assurance auto ?
Les assureurs utilisent les statistiques locales de vol, d’accidents et de sinistralité comme l’un des critères de calcul du risque, avec le profil du conducteur et le véhicule assuré.
Existe-t-il un barème officiel par département en France ?
Non. Ni le ministère de l’Intérieur ni France Assureurs ne publient de grille tarifaire officielle par département. Les chiffres disponibles proviennent de comparateurs comme LeLynx.fr, à partir de leurs propres données de contrats souscrits.
Une prime moyenne élevée dans ma région signifie-t-elle que je paierai ce montant ?
Non. Les moyennes régionales masquent de fortes différences individuelles. Le bonus-malus, l’âge du conducteur, le véhicule et les garanties choisies pèsent généralement plus que la seule région sur un devis personnel.
Puis-je résilier mon contrat si ma prime augmente fortement ?
Oui, la loi Hamon permet de résilier une assurance auto à tout moment après la première année de contrat, sans frais ni justification, à condition de souscrire un nouveau contrat auprès d’un autre assureur.
Sources et date
- LeLynx.fr : « Assurance auto 2026 : la PACA, région la plus chère », article du 15 septembre 2026, d’après le Baromètre auto-moto 2026.
- LeLynx.fr : Baromètre auto-moto 2026 (page de référence du baromètre).
Recherche et données à jour au : 2 novembre 2026.
Note de transparence : des outils assistés par l’IA ont été utilisés pour la recherche, la structuration et la rédaction de cet article. Les sources utilisées sont indiquées dans l’article. La publication n’intervient qu’après validation éditoriale manuelle. Édition nationale réalisée à partir d’un article de Tendances du Net, pour la France. Photo : image d’illustration.