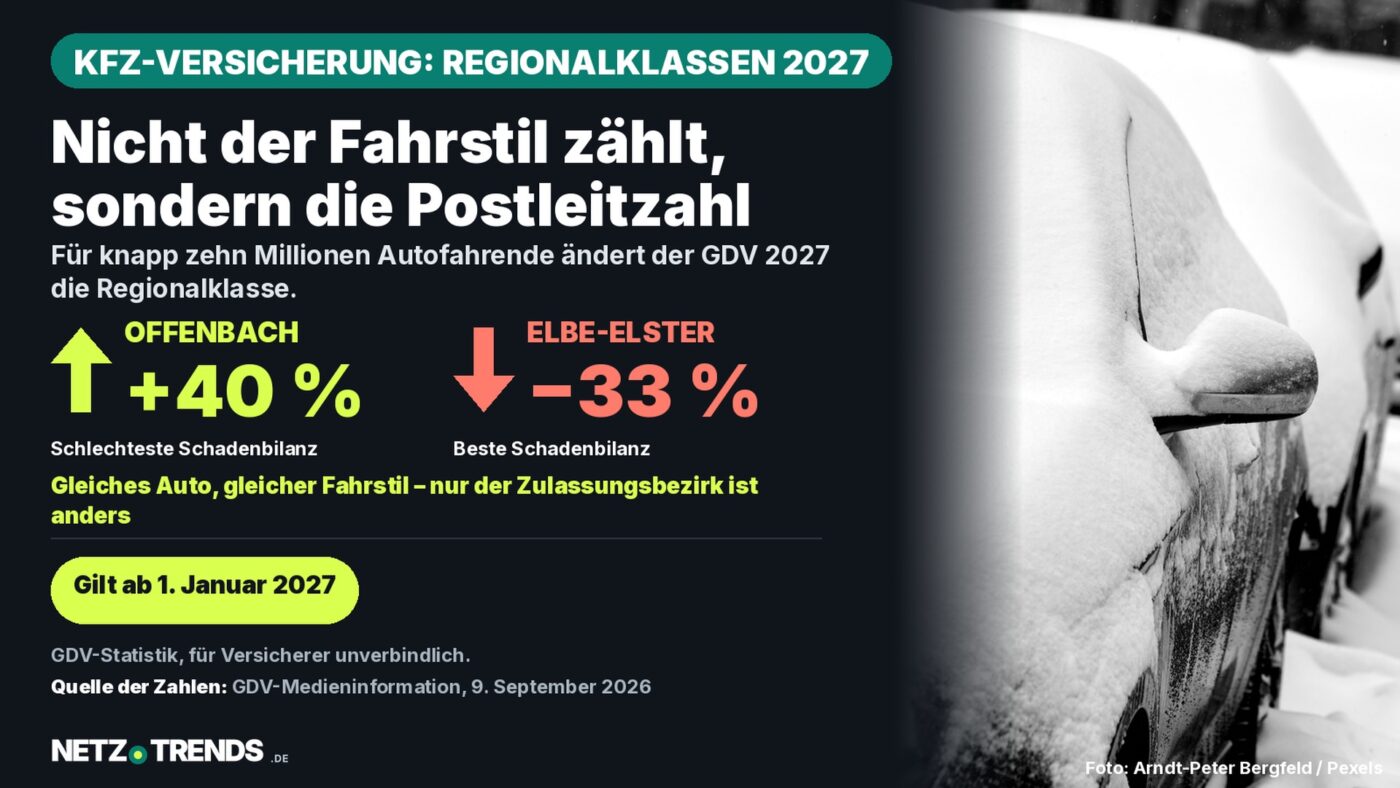
In Deutschland ändern sich 2027 die Kfz-Regionalklassen für knapp zehn Millionen Autofahrende. In Österreich gibt es keine veröffentlichte Klasseneinteilung dieser Art, doch auch hier prägen Postleitzahl und Typklasse die Prämie, und die Kündigungsfrist endet meist am 30. November.
Das Wichtigste in Kürze
- In Deutschland berechnet der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) die Regionalklassen für 2027 neu: In 46 von 413 Zulassungsbezirken (4,8 Millionen Betroffene) steigt die Klasse, in 63 (5,2 Millionen) sinkt sie.
- Offenbach am Main hat laut GDV die schlechteste Schadenbilanz Deutschlands (rund 40 Prozent über dem Durchschnitt), der Landkreis Elbe-Elster in Brandenburg die beste (rund 33 Prozent darunter).
- In Österreich zählt die Postleitzahl laut einem Vergleichsportal zu den stärksten Tarifmerkmalen; die Typklasse stammt aus der Statistik des Versicherungsverbands Österreich (VVO). Eine Regionalklassenliste wie in Deutschland haben wir nicht gefunden.
- Die ordentliche Kündigung ist in Österreich einen Monat vor der Hauptfälligkeit möglich, meist zum 31. Dezember; die Kündigung muss laut Vergleichsportal bis 30. November eingelangt sein. Bei einer Prämienerhöhung besteht ein Sonderkündigungsrecht.
Der deutsche Versicherungsverband GDV hat die Regionalklassen für 2027 neu berechnet. Für knapp zehn Millionen Autofahrende in Deutschland ändert sich ein Teil des Kfz-Beitrags, unabhängig vom eigenen Fahrverhalten. Für Halter/-innen in Österreich gilt das nicht direkt, doch das Prinzip, dass der Wohnort die Prämie mitbestimmt, ist auch hier bekannt.
Die Regionalklasse ist in Deutschland neben der Typklasse einer der Faktoren für die Kfz-Haftpflicht- und Kaskoversicherung. Sie richtet sich nach der Schadenbilanz des Zulassungsbezirks, in dem ein Auto angemeldet ist. Der GDV veröffentlicht die Werte einmal jährlich als unverbindliche Empfehlung, wie aus der Medieninformation des GDV vom 9. September 2026 hervorgeht.
Regionalklasse in Deutschland, Postleitzahl in Österreich
Die deutschen Regionalklassen bündeln die Schadenstatistik aller Versicherer in einem Zulassungsbezirk und setzen sie ins Verhältnis zum Bundesdurchschnitt. Der Indexwert 100 entspricht diesem Durchschnitt; ein höherer Wert bedeutet eine schlechtere, ein niedrigerer eine bessere Schadenbilanz. In der Haftpflicht reicht die Spanne von Regionalklasse 1 bis 12, in der Vollkasko von 1 bis 9 und in der Teilkasko von 1 bis 16.
„Wo ein Auto zugelassen ist, macht für die Schadenbilanz einen erheblichen Unterschied.“
Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV)
In Österreich fließt der Wohnort ebenfalls ein. Nach einem Vergleichsportal (checkeverything.at) ist die Postleitzahl „einer der stärksten Tarif-Faktoren“; Wien und Teile Niederösterreichs liegen im Schnitt höher als in den Bundesländern Kärnten und Burgenland sowie in der ländlichen Steiermark; genannt werden Verkehrsdichte sowie Diebstahl- und Parkschäden. Konkrete Beträge je Bundesland nennt die Quelle nicht. Das Fahrzeug wird zudem nach der Statistik des Versicherungsverbands Österreich (VVO) einer Typklasse zugeordnet. Eine öffentlich einsehbare Regionalklassenliste wie in Deutschland haben wir für Österreich nicht gefunden.
Wo es in Deutschland teurer und günstiger wird
Zur Einordnung die deutschen Zahlen: In der Kfz-Haftpflicht verbessert sich die Regionalklasse 2027 in 63 der 413 Zulassungsbezirke (rund 5,2 Millionen Autofahrende). In 46 Bezirken mit rund 4,8 Millionen Betroffenen steigt die Klasse. Für mehr als 32 Millionen Autofahrende in den übrigen 304 Bezirken ändert sich nichts. In der Kasko bleiben rund 33 Millionen Versicherte unverändert eingestuft, jeweils etwa 2,4 Millionen werden höher oder niedriger eingeordnet.
| Sparte | Beste Schadenbilanz | Index | Schlechteste Schadenbilanz | Index |
|---|---|---|---|---|
| Haftpflicht | Elbe-Elster (Brandenburg) | 67,32 | Offenbach am Main | 139,44 |
| Vollkasko | Wesermarsch (Brake) | 79,87 | Garmisch-Partenkirchen | 150,55 |
| Teilkasko | Bielefeld | 61,97 | Ostallgäu | 228,35 |
Quelle (Deutschland): GDV-Medieninformation vom 9. September 2026. Index 100 = Bundesdurchschnitt; Werte für die jeweils beste und schlechteste Schadenbilanz je Sparte.
Bundesweit auffällig schlecht schneiden neben Offenbach auch Gelsenkirchen und Berlin ab, die der GDV als nächstungünstigste Bezirke in der Haftpflicht nennt, ohne dafür eigene Indexwerte zu veröffentlichen. Für österreichische Bezirke lassen sich daraus keine Schlüsse ziehen.
Wie der GDV rechnet und wie Österreichs Versicherer vorgehen
Maßgeblich ist in Deutschland der Zulassungsbezirk der haltenden Person, nicht der Ort eines Unfalls. Die Statistik vergleicht die Schadenaufwendungen je Bezirk mit dem Bundesdurchschnitt und rechnet das Ergebnis in die jeweilige Klassenskala um. Sie ist für die einzelnen Versicherer rechtlich unverbindlich. In Österreich kommt die Haftpflichtprämie neben Postleitzahl und Typklasse vor allem durch das Bonus-Malus-System zustande: Laut Vergleichsportal nutzen die meisten Versicherer rund 18 Stufen; ein schadenfreies Jahr senkt die Stufe um eine Position, die Einstufung bleibt beim Anbieterwechsel erhalten. Das System ist nicht gesetzlich vorgeschrieben.
Einordnung: Wie groß ist der Unterschied in Deutschland wirklich?
- Index Offenbach (Haftpflicht): 139,44
- Index Elbe-Elster (Haftpflicht): 67,32
- Verhältnis: 139,44 ÷ 67,32 ≈ 2,1 – der Regionalklassen-Faktor für die Haftpflicht fällt in Offenbach rechnerisch gut doppelt so hoch aus wie in Elbe-Elster.
Das ist eine Rechnung zu den deutschen Daten, keine österreichische Prämienrechnung und keine fertige Beitragsberechnung: Wie stark sich das auf die tatsächliche Jahresprämie auswirkt, hängt vom jeweiligen Versicherer und den übrigen Tarifmerkmalen ab, da die Regionalklasse nur einer von mehreren Faktoren ist.
Kündigung und Prämienerhöhung in Österreich
Die ordentliche Kündigung ist in Österreich nur zum Ende des Versicherungsjahres möglich, schriftlich und spätestens einen Monat vorher beim Versicherer eingelangt, wie der ÖAMTC erklärt. Bei vielen Verträgen ist die Hauptfälligkeit der 1. Jänner; dann muss die Kündigung laut Vergleichsportal bis 30. November eingegangen sein. Maßgeblich ist der Zugang beim Versicherer. Wer die Frist verpasst, bleibt in der Regel ein weiteres Jahr gebunden.
Erhöht der Versicherer die Prämie einseitig, kann man laut ÖAMTC innerhalb eines Monats ab Mitteilung der Erhöhung und ihres Grundes kündigen; die Kündigung wird einen Monat nach Zugang wirksam, frühestens aber mit dem Wirksamwerden der Erhöhung. Auch nach einem Schadenfall besteht ein Sonderkündigungsrecht. Die Arbeiterkammer (AK) bietet dafür einen Musterbrief an. Wie sich die für 2027 ebenfalls neu berechneten deutschen Typklassen auswirken, beschreibt unser Beitrag zu den Typklassen 2027; für Österreich ist das nur ein Vergleich.
Checkliste für Autofahrende in Österreich
Praktische Checkliste
- Hauptfälligkeit und Vertragsbeginn in der Polizze nachsehen: Die Kündigung muss einen Monat vorher eingelangt sein, bei Hauptfälligkeit 1. Jänner also bis 30. November.
- Die Mitteilung über eine Prämienerhöhung genau lesen und die Monatsfrist für die Sonderkündigung notieren.
- Vor einer Kündigung einen neuen Tarif vergleichen und sichern; die Bonus-Malus-Stufe bleibt beim Wechsel erhalten.
- Nach einem Umzug in ein anderes Bundesland oder eine andere Postleitzahl die Prämie neu berechnen lassen.
- Kündigung schriftlich und nachweisbar versenden, zum Beispiel eingeschrieben.
Wer in Deutschland ein Fahrzeug angemeldet hat, für den gelten die deutschen Regionalklassen weiterhin; der Zulassungsbezirk ist dann maßgeblich.
Häufige Fragen
Gibt es in Österreich Kfz-Regionalklassen wie in Deutschland?
Eine veröffentlichte Klasseneinteilung wie die des GDV haben wir nicht gefunden. Die Postleitzahl fließt aber in den Tarif ein; wie stark, entscheidet jeder Versicherer.
Betrifft mich die deutsche Neuberechnung 2027 in Österreich?
Nein, außer das Fahrzeug ist in Deutschland zugelassen. Dann zählt der deutsche Zulassungsbezirk.
Muss mein Versicherer eine Statistik übernehmen?
In Deutschland ist die GDV-Statistik unverbindlich. Die Typklasse in Österreich stammt laut Vergleichsportal aus der VVO-Statistik; ob und wie Versicherer sie anwenden, haben wir nicht geprüft.
Bis wann kann ich meine Kfz-Versicherung in Österreich kündigen?
Ordentlich einen Monat vor dem Ende des Versicherungsjahres, bei Hauptfälligkeit 1. Jänner also bis 30. November (Eingang beim Versicherer). Bei einer Prämienerhöhung gilt eine Monatsfrist ab Mitteilung.
Quellen und Stand
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Medieninformation „Deutschlandweit neue Regionalklassen für fast zehn Millionen Autofahrende“, 9. September 2026.
- ÖAMTC: Kfz-Haftpflichtversicherung kündigen: Rechte, Fristen, Abrechnung.
- checkeverything.at: Autoversicherung Österreich 2026: Ratgeber.
- Arbeiterkammer Wien: Musterbrief Kfz-Versicherung kündigen wegen Prämienerhöhung.
- NETZ-TRENDS: Typklassen 2027 – über 12 Millionen Autofahrende bekommen neue Kfz-Versicherungsklasse, 28. Oktober 2026.
Recherche- und Datenstand: 2. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.