In Deutschland ändern sich 2027 die Kfz-Regionalklassen für knapp zehn Millionen Autofahrende. In der Schweiz gibt es dieses System nicht: Hier fliesst der Wohnort über Kanton und Postleitzahl in die Prämie ein, und der Versicherer legt sie selbst fest.
Das Wichtigste in Kürze
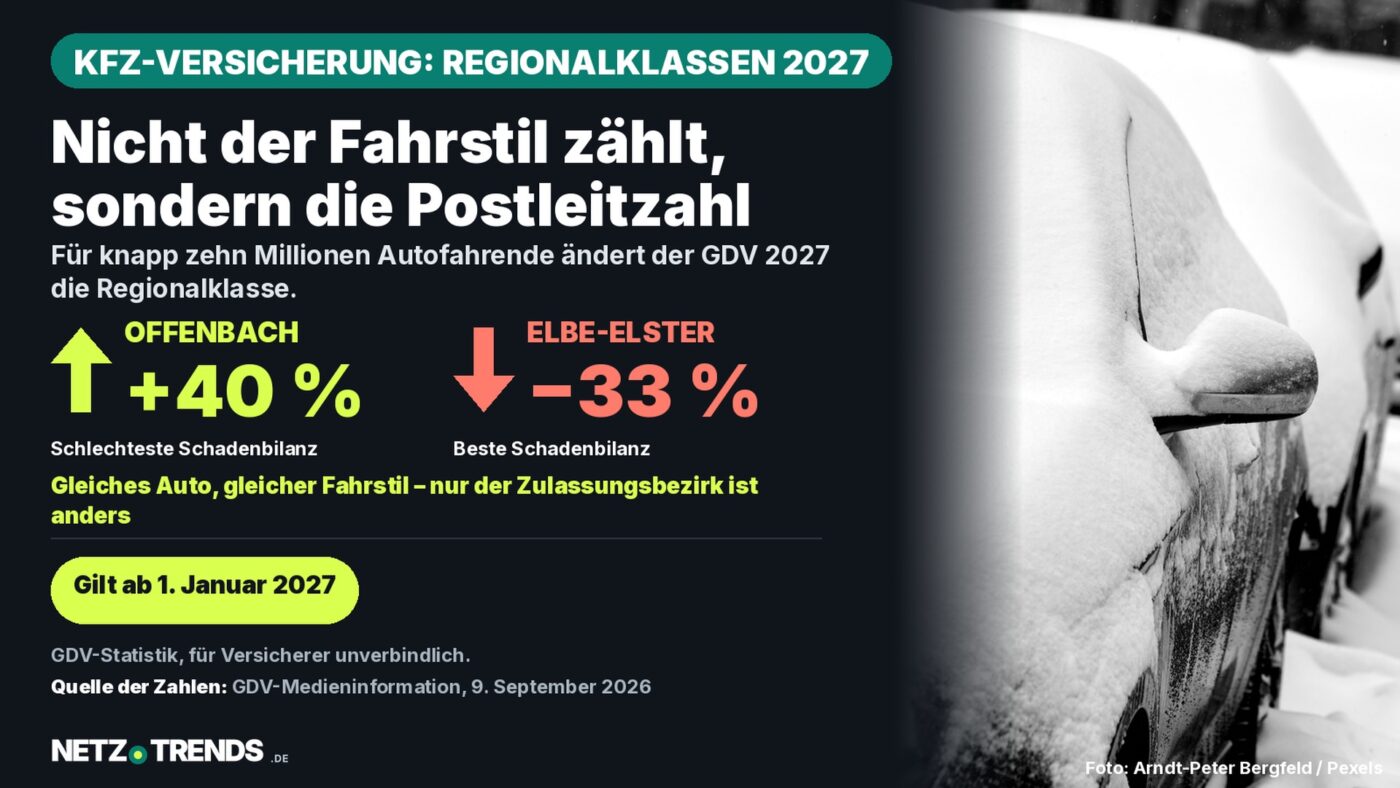
- In Deutschland berechnet der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) die Regionalklassen für 2027 neu: In 46 von 413 Zulassungsbezirken (4,8 Millionen Betroffene) steigt die Klasse, in 63 (5,2 Millionen) sinkt sie.
- Offenbach am Main hat laut GDV die schlechteste Schadenbilanz Deutschlands (rund 40 Prozent über dem Durchschnitt), der Landkreis Elbe-Elster in Brandenburg die beste (rund 33 Prozent darunter).
- Für Halter/-innen in der Schweiz gelten die deutschen Klassen nicht. Auch hier hängt die Prämie vom Wohnort ab, doch eine einheitliche, öffentliche Klasseneinteilung nach Kanton haben wir nicht gefunden.
- In der Schweiz beträgt die Kündigungsfrist einer Autoversicherung in der Regel drei Monate; bei einer Prämienerhöhung besteht ein Sonderkündigungsrecht. Der deutsche Stichtag 30. November gilt hier nicht.
Der deutsche Versicherungsverband GDV hat die Regionalklassen für 2027 neu berechnet. Für knapp zehn Millionen Autofahrende in Deutschland ändert sich ein Teil des Kfz-Beitrags, unabhängig vom eigenen Fahrverhalten. Wer in der Schweiz fährt, ist davon nicht betroffen, kann daraus aber lernen, wie stark der Wohnort die Prämie prägen kann.
Die Regionalklasse ist in Deutschland neben der Typklasse des Fahrzeugs einer der Faktoren für den Beitrag zur Kfz-Haftpflicht- und Kaskoversicherung. Sie richtet sich nach der Schadenbilanz des Zulassungsbezirks, in dem ein Auto angemeldet ist. Der GDV veröffentlicht die Werte einmal jährlich als unverbindliche Empfehlung, wie aus der Medieninformation des GDV vom 9. September 2026 hervorgeht.
Regionalklasse in Deutschland, Wohnort in der Schweiz
Die deutschen Regionalklassen bündeln die Schadenstatistik aller Versicherer in einem Zulassungsbezirk und setzen sie ins Verhältnis zum Bundesdurchschnitt. Der Indexwert 100 entspricht diesem Durchschnitt; ein höherer Wert bedeutet eine schlechtere, ein niedrigerer eine bessere Schadenbilanz. In der Haftpflicht reicht die Spanne von Regionalklasse 1 bis 12, in der Vollkasko von 1 bis 9 und in der Teilkasko von 1 bis 16.
„Wo ein Auto zugelassen ist, macht für die Schadenbilanz einen erheblichen Unterschied.“
Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV)
In der Schweiz gibt es nach unserer Recherche keine vergleichbare, öffentlich einsehbare Einteilung. Ein Vergleichsportal beschreibt, dass die Prämien bei gleicher Deckung je nach Fahrzeugtyp, Fahrerprofil und Wohnkanton erheblich variieren und städtische Gebiete mit dichterem Verkehr tendenziell teurer sein können. Konkrete Prämien nach Kanton nennt die Quelle nicht, und eine aktuelle amtliche Erhebung haben wir nicht gefunden. Wer die Wirkung des eigenen Wohnorts kennen will, muss deshalb bei mehreren Versicherern offerieren lassen.
Wo es in Deutschland teurer und günstiger wird
Zur Einordnung die deutschen Zahlen: In der Kfz-Haftpflicht verbessert sich die Regionalklasse 2027 in 63 der 413 Zulassungsbezirke (rund 5,2 Millionen Autofahrende). In 46 Bezirken mit rund 4,8 Millionen Betroffenen steigt die Klasse. Für mehr als 32 Millionen Autofahrende in den übrigen 304 Bezirken ändert sich nichts. In der Kasko bleiben rund 33 Millionen Versicherte unverändert eingestuft, jeweils etwa 2,4 Millionen werden höher oder niedriger eingeordnet.
| Sparte | Beste Schadenbilanz | Index | Schlechteste Schadenbilanz | Index |
|---|---|---|---|---|
| Haftpflicht | Elbe-Elster (Brandenburg) | 67,32 | Offenbach am Main | 139,44 |
| Vollkasko | Wesermarsch (Brake) | 79,87 | Garmisch-Partenkirchen | 150,55 |
| Teilkasko | Bielefeld | 61,97 | Ostallgäu | 228,35 |
Quelle (Deutschland): GDV-Medieninformation vom 9. September 2026. Index 100 = Bundesdurchschnitt; Werte für die jeweils beste und schlechteste Schadenbilanz je Sparte.
Bundesweit auffällig schlecht schneiden neben Offenbach auch Gelsenkirchen und Berlin ab, die der GDV als nächstungünstigste Bezirke in der Haftpflicht nennt, ohne dafür eigene Indexwerte zu veröffentlichen. Für Schweizer Halter/-innen ist das nur ein Vergleichsmassstab: Ein Kanton lässt sich damit nicht einordnen.
Wie der GDV rechnet und wie Schweizer Versicherer vorgehen
Massgeblich ist in Deutschland der Zulassungsbezirk der haltenden Person, nicht der Ort eines Unfalls. Die Statistik vergleicht die Schadenaufwendungen je Bezirk mit dem Bundesdurchschnitt und rechnet das Ergebnis in die jeweilige Klassenskala um. Sie ist für die einzelnen Versicherer rechtlich unverbindlich. In der Schweiz setzt jeder Versicherer seine Tarife selbst fest und gewichtet Faktoren wie Wohnort, Fahrzeug und Schadenverlauf nach eigenen Modellen; welche Gewichte er verwendet, geben die Gesellschaften in der Regel nicht bekannt.
Einordnung: Wie gross ist der Unterschied in Deutschland wirklich?
- Index Offenbach (Haftpflicht): 139,44
- Index Elbe-Elster (Haftpflicht): 67,32
- Verhältnis: 139,44 ÷ 67,32 ≈ 2,1 – der Regionalklassen-Faktor für die Haftpflicht fällt in Offenbach rechnerisch gut doppelt so hoch aus wie in Elbe-Elster.
Das ist eine Rechnung zu den deutschen Daten, keine Schweizer Prämienrechnung und keine fertige Beitragsberechnung: Wie stark sich das auf die tatsächliche Jahresprämie auswirkt, hängt vom jeweiligen Versicherer und den übrigen Tarifmerkmalen ab, da die Regionalklasse nur einer von mehreren Faktoren ist.
Kündigung und Prämienerhöhung in der Schweiz
Für Schweizer Autoversicherungen gilt nach dem Beobachter in der Regel eine Kündigungsfrist von drei Monaten; das Vertragsende muss nicht auf den Jahreswechsel fallen. Läuft eine Police zum 31. Dezember, hätte die Kündigung demnach bis Ende September eintreffen müssen. Ein jährliches Kündigungsrecht gilt nur, wenn es ausdrücklich vereinbart wurde. Wird nicht rechtzeitig gekündigt, verlängert sich die Police meist um ein Jahr. Der Artikel stammt vom Januar 2022; die eigenen Vertragsbedingungen haben Vorrang.
Erhöht der Versicherer die Prämie, kann man laut Beobachter auf den Zeitpunkt der Änderung kündigen. Die Kündigung muss am letzten Tag vor Inkrafttreten der neuen Prämie beim Versicherer eingetroffen sein; massgebend ist der Eingang, nicht das Datum der Postaufgabe. Wer seinen Wohnort in einen anderen Kanton verlegt, sollte den Versicherer informieren und die Prämie neu offerieren lassen. Deutsche Regionalklassen spielen dabei keine Rolle. Das Zusammenspiel von Typ- und Regionalklasse in Deutschland beschreibt unser Beitrag zu den Typklassen 2027.
Checkliste für Autofahrende in der Schweiz
Praktische Checkliste
- Kündigungsfrist und Vertragsende in der eigenen Police nachsehen; in der Regel gelten drei Monate.
- Bei einer Prämienerhöhung das Datum des Inkrafttretens notieren: Die Kündigung muss spätestens am Vortag eingetroffen sein.
- Mindestens zwei, besser drei Offerten mit identischer Deckung und identischem Selbstbehalt einholen.
- Nach einem Umzug in einen anderen Kanton die Prämie neu berechnen lassen.
- Kündigung per Einschreiben senden, damit der Zugang nachweisbar ist.
Wer in Deutschland ein Fahrzeug angemeldet hat, etwa als Grenzgänger/-in, für den gelten die deutschen Regionalklassen weiterhin; der Zulassungsbezirk ist dann massgeblich.
Häufige Fragen
Gibt es in der Schweiz Kfz-Regionalklassen wie in Deutschland?
Eine öffentlich einsehbare Einteilung wie in Deutschland haben wir nicht gefunden. Der Wohnort beziehungsweise Wohnkanton fliesst aber in die Prämie ein; wie stark, entscheidet jeder Versicherer selbst.
Betrifft mich die deutsche Neuberechnung 2027 in der Schweiz?
Nein, ausser das Fahrzeug ist in Deutschland zugelassen. Dann zählt der deutsche Zulassungsbezirk.
Muss mein Versicherer eine Statistik übernehmen?
In Deutschland ist die GDV-Statistik unverbindlich. Für die Schweiz haben wir keine vergleichbare, verbindliche Empfehlung gefunden.
Bis wann kann ich meine Autoversicherung in der Schweiz kündigen?
In der Regel gilt eine Frist von drei Monaten vor Vertragsende; bei einer Prämienerhöhung kann auf den Zeitpunkt der Änderung gekündigt werden, wenn die Kündigung am Vortag eingetroffen ist.
Quellen und Stand
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Medieninformation „Deutschlandweit neue Regionalklassen für fast zehn Millionen Autofahrende“, 9. September 2026.
- Beobachter: Autoversicherung: Die alte Versicherung loswerden, 20. Januar 2022.
- HelloSafe Schweiz: Wie berechnen Sie Ihre Autoversicherung in der Schweiz?
- NETZ-TRENDS: Typklassen 2027 – über 12 Millionen Autofahrende bekommen neue Kfz-Versicherungsklasse, 28. Oktober 2026.
Recherche- und Datenstand: 2. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.