Zum Tag des Einbruchschutzes: 44,9 Prozent der Taten scheiterten im Versuch – und was die Hausratversicherung nach einem Einbruch klärt
Das Wichtigste in Kürze
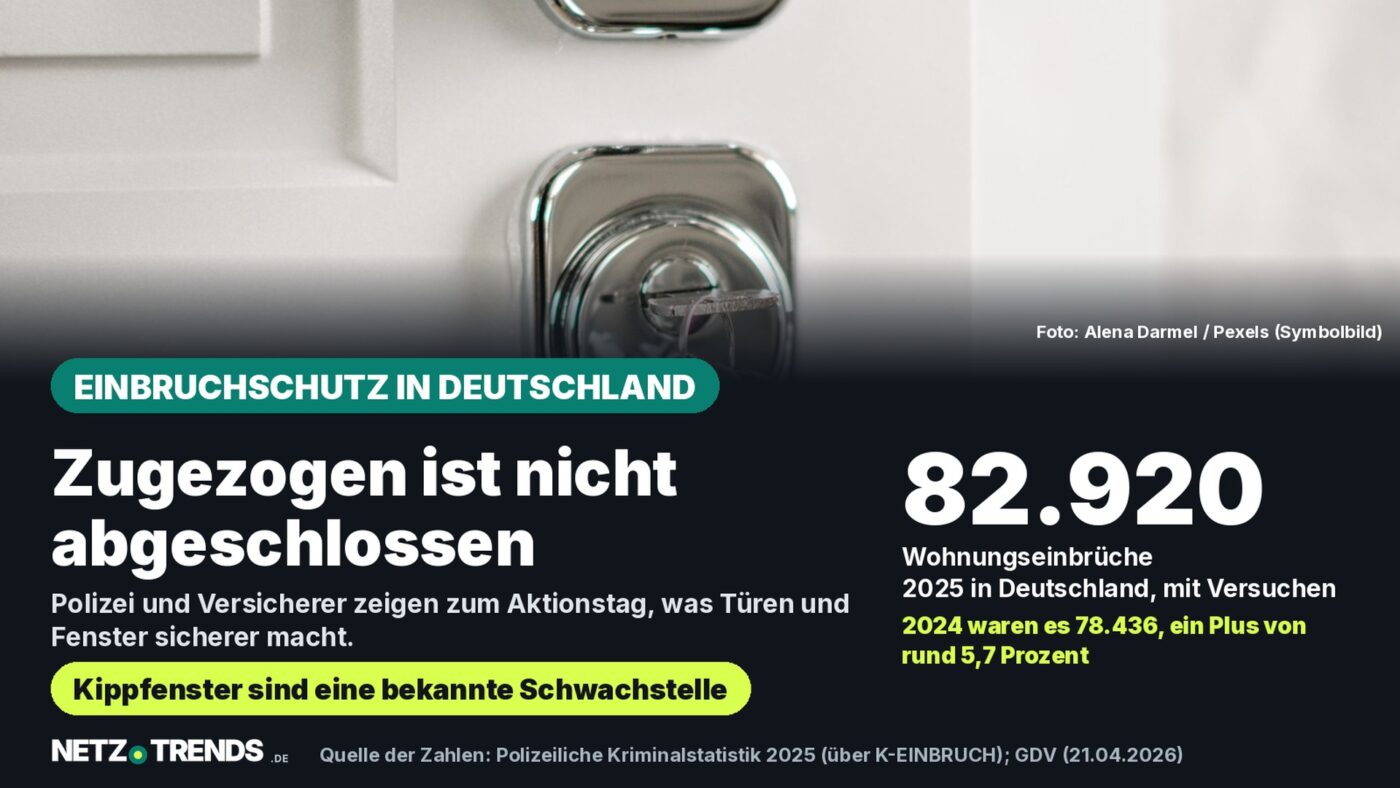
- In Deutschland erfasste die Polizei 2025 insgesamt 82.920 Wohnungseinbrüche einschließlich Versuchen, 2024 waren es 78.436; 44,9 Prozent blieben im Versuch stecken.
- Die Versicherer zählten nach Angaben des Branchenverbands GDV rund 100.000 Fälle mit etwa 380 Millionen Euro Schaden, im Schnitt 3.850 Euro je Einbruch.
- Nach einer Tat zuerst die Polizei unter 110 rufen, dann die Versicherung melden; ob Tür und Schloss mitversichert sind, hängt laut ADAC vom Vertrag ab.
Am Sonntag ist Tag des Einbruchschutzes, und die Uhren gehen auf Winterzeit zurück. In Deutschland stieg die Zahl der Wohnungseinbrüche 2025 auf 82.920, der durchschnittliche versicherte Schaden auf 3.850 Euro.
Die Polizeiliche Kriminalprävention der Länder und des Bundes verknüpft den Aktionstag am 25. Oktober ausdrücklich mit der Zeitumstellung und wirbt mit dem Satz „Eine Stunde mehr für Sicherheit“, wie sie in ihrem Beitrag vom 20. Oktober schreibt. Dieser Artikel ordnet die aktuellen Zahlen ein und zeigt, was nach einem Einbruch zu tun ist und was die Hausratversicherung prüft. Stand der Angaben: 25. Oktober 2026.
82.920 Fälle, fast jede zweite Tat scheitert
Laut der Polizeilichen Kriminalstatistik (PKS) 2025, die die Polizeiinitiative K-EINBRUCH auf ihrer Website wiedergibt, wurden in Deutschland 82.920 Wohnungseinbrüche registriert, Versuche eingeschlossen. 2024 waren es 78.436 Fälle. Das ist ein Plus von rund 5,7 Prozent.
44,9 Prozent der Einbrüche blieben nach Angaben der Polizeilichen Kriminalprävention im Versuchsstadium stecken. Die Aufklärungsquote lag laut K-EINBRUCH bei 14,1 Prozent. Die Zahl liegt weiter unter dem Wert von 2019, als die PKS 87.145 Fälle auswies.
| Jahr | Wohnungseinbrüche in Deutschland |
|---|---|
| 2019 | 87.145 |
| 2024 | 78.436 |
| 2025 | 82.920 |
Wichtig für die Einordnung: Die PKS erfasst nur Fälle, die der Polizei bekannt wurden. Zur Schadenhöhe nennen die Versicherer eigene Zahlen.
380 Millionen Euro Schaden bei den Versicherern
Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) nennt in seiner Mitteilung vom April 2026 für 2025 eine Schadensumme von rund 380 Millionen Euro, etwa zehn Prozent mehr als im Vorjahr. Die Versicherer zählten demnach etwa 100.000 Fälle, rund 5.000 mehr als 2024.
Der durchschnittliche Schaden pro Einbruch stieg laut GDV um 200 Euro auf 3.850 Euro. Das ist nach Angaben des Verbands der höchste Wert seit Beginn der Messung. Gemeint sind nur versicherte Fälle; Haushalte ohne Hausratversicherung tauchen in dieser Statistik nicht auf.
Mitgenommen wird nach GDV-Angaben vor allem, was sich leicht weiterverkaufen lässt: Schmuck, Bargeld, kleine Elektronik. Genutzt werden meist einfache Werkzeuge wie Schraubendreher, bevorzugt in schlecht gesicherten Wohnungen. Gekippte Fenster und Türen nennt der Verband als besonders häufig ausgenutzte Schwachstellen.
Die ersten Schritte nach einem Einbruch
Die ADAC Zuhause Versicherung AG, ein Versicherer des ADAC, hat ihre Hinweise vom 22. Oktober als Checkliste aufbereitet. Die Verbraucherzentrale nennt in ihrer Ratgeberseite (Stand 25. November 2025) im Kern dieselben Punkte.
Checkliste: Was nach einem Einbruch zu tun ist
- Polizei rufen: Notruf 110. Den Tatort nicht betreten und nichts verändern, bis die Polizei ihn freigibt.
- Bankkarten sperren: Gestohlene Karten über die Nummer 116 116 sperren lassen, sie ist laut Verbraucherzentrale gebührenfrei.
- Schäden dokumentieren: Nach der Freigabe Fotos machen und Rechnungen für Sicherungsmaßnahmen aufbewahren.
- Wohnung sichern: Nach der Freigabe durch die Polizei die Tür oder das Fenster provisorisch verschließen lassen, etwa über die Versicherung oder einen Notfallservice.
- Versicherung informieren: Die Hausratversicherung zügig melden, bei einem Hausbesitz gegebenenfalls auch die Wohngebäudeversicherung. Eine Liste der gestohlenen Gegenstände mit Fotos erleichtert die Abwicklung.
Die Verbraucherzentrale rät außerdem, den Einbruch der Polizei und der Versicherung schnell zu melden und eine Stehlgutliste zu führen: was gestohlen oder beschädigt wurde, mit Anschaffungspreis und Aussehen. Fotos und Kaufbelege helfen als Nachweis. Eine feste Meldefrist nennt die Ratgeberseite nicht, daher lohnt der Blick in die eigenen Versicherungsbedingungen.
Was die Hausratversicherung prüft
Die Hausratversicherung ersetzt nach Angaben des GDV bewegliche Sachen in der Wohnung und in Nebenräumen wie Keller oder Garage, auch Reparaturen etwa nach Vandalismus.
Für Bargeld gelten oft Grenzen von 1.000 bis 2.000 Euro oder ein Prozentsatz der Versicherungssumme, für Wertsachen wie Schmuck je nach Tarif eigene Limits. Diese Angaben stammen von der GDV-Seite mit Stand Juli 2024; maßgeblich ist der eigene Vertrag.
Die Verbraucherzentrale nennt auf ihrer Ratgeberseite auch Fälle, in denen die Versicherung nicht zahlt: wenn ein Schlüssel nicht sorgfältig verwahrt wurde und jemand ihn einfach mitnehmen konnte, oder wenn eine Tür, etwa zum Balkon, offen blieb. Die Seite ist in Leichter Sprache verfasst und vereinfacht; maßgeblich sind die Bedingungen der Police. Ein Baugerüst, das Einbrüche erleichtern kann, sollte der Versicherung schriftlich gemeldet werden, sonst könnte sie die Zahlung verweigern.
Offen bleibt oft die Frage nach Tür, Schloss und Fenster. Die ADAC Zuhause Versicherung AG schreibt, ob die Hausratversicherung auch Schlösser, Türen oder Fenster und deren endgültige Reparatur abdeckt, hänge vom jeweiligen Vertrag ab. Wer in einer Mietwohnung lebt, findet in den ausgewerteten Quellen keine Antwort darauf, wer Tür und Schloss bezahlt. Hier sollten Mietvertrag und Versicherungsbedingungen geprüft und im Zweifel beim Versicherer nachgefragt werden.
Die Notsicherung ist nach Angaben der ADAC Zuhause Versicherung AG eine Leistung ihres Zuhause-Schutzbriefs, der die Hausratversicherung ergänzt, aber nicht ersetzt. Das ist ein Produkt des Anbieters, keine Pflicht. Für Menschen mit eigenem Haus lohnt außerdem ein Blick in den Vertrag zur Wohngebäudeversicherung; dazu hat NETZ-TRENDS zuletzt über den Anpassungsfaktor 2027 und den Elementarschutz berichtet.
Die Umfrage der ADAC Zuhause Versicherung AG (Mai 2026, 2.077 Befragte ab 18 Jahren) zeigt, wie nah das Thema vielen kommt: 41 Prozent haben einen Einbruch selbst oder im direkten Umfeld erlebt, 9 Prozent in den eigenen vier Wänden. Das ist eine Befragung eines Versicherers, keine amtliche Statistik.
Mechanik zuerst: Rat von Polizei und GDV
Polizei und GDV betonen dasselbe: Die mechanische Sicherung kommt vor der Elektronik. Nach Angaben des GDV bleibt laut PKS knapp die Hälfte der Einbrüche im Versuchsstadium stecken, oft weil Schlösser und Beschläge halten. Elektronische Anlagen können ergänzen, ersetzen den Grundschutz aber nicht.
- abschließbare Fenstergriffe, die vor Fensterbohrern und eingeschlagenen Scheiben schützen
- zusätzliche Schlösser an Balkon- und Terrassentüren
- Bewegungsmelder mit Licht an Eingängen und schlecht einsehbaren Stellen
- Zeitschaltuhren, die Anwesenheit vortäuschen
- die Tür beim Verlassen ganz abschließen, denn eine nur zugezogene Tür ist leichter zu überwinden
- keine sichtbaren Abwesenheitszeichen wie einen überquellenden Briefkasten
Diese Liste stammt aus der GDV-Mitteilung. Die GDV-Informationsseite empfiehlt für Fenster mindestens die Widerstandsklasse RC 2 und nennt einbruchhemmende Türen als besonders lohnende Investition. Menschen in Mietwohnungen dürfen Schlösser laut GDV mit Zustimmung der Vermieterseite nachrüsten. Kostenlose, neutrale Beratung bieten die Polizeilichen Beratungsstellen; sie lassen sich über k-einbruch.de finden.
KfW-Kredit bis 50.000 Euro je Wohneinheit
Für den Einbau nennt die KfW auf ihrer Seite zum Einbruchschutz den Kredit „Altersgerecht Umbauen“ (Programm 159). Er gibt bis zu 50.000 Euro je Wohneinheit; antragsberechtigt ist laut KfW, wer den Einbruchschutz verbessert. Förderfähig sind unter anderem einbruchhemmende Haus- und Wohnungstüren, Nachrüstsysteme für Türen und Fenster, Klapp- und Rollläden, Gitter und Alarmanlagen. Der Einbau muss durch einen Fachbetrieb erfolgen.
Von einem Zuschuss spricht die KfW-Seite nicht; ob dafür aktuell Mittel bereitstehen, lässt sich dort nicht erkennen. Aktuelle Zinsen und Antragsschritte stehen auf den Produktseiten der KfW und werden über die Hausbank beantragt. Welche Konditionen gelten, hat NETZ-TRENDS für diesen Beitrag nicht abgerufen.
Haben Sie Ihre Haustür und Fenster in diesem Jahr überprüft? Was hat bei Ihnen geholfen, und wo fehlte Ihnen eine verlässliche Beratung? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Häufige Fragen
Wie viele Wohnungseinbrüche gab es 2025 in Deutschland?
Die Polizeiliche Kriminalstatistik weist 82.920 Fälle einschließlich Versuchen aus, nach 78.436 im Jahr 2024. 44,9 Prozent blieben im Versuch stecken.
Wie hoch ist der durchschnittliche Schaden?
Nach Angaben des GDV lag der durchschnittliche Schaden pro versichertem Einbruch 2025 bei 3.850 Euro, die Schadensumme bei rund 380 Millionen Euro.
Wen muss ich nach einem Einbruch informieren?
Zuerst die Polizei unter 110, danach die Hausratversicherung, bei Hausbesitz gegebenenfalls die Wohngebäudeversicherung. Gestohlene Bankkarten lassen sich über 116 116 sperren.
Zahlt die Hausratversicherung für Tür und Schloss?
Das hängt nach Angaben der ADAC Zuhause Versicherung AG vom Vertrag ab. Die Bedingungen der eigenen Police geben Auskunft, im Zweifel hilft eine Nachfrage beim Versicherer.
Quellen
- Polizeiliche Kriminalprävention der Länder und des Bundes: „Am 25. Oktober 2026 ist Tag des Einbruchschutzes“, Beitrag vom 20. Oktober 2026 (Polizeiliche Kriminalstatistik 2025: 82.920 Fälle, 78.436 im Jahr 2024, 44,9 Prozent Versuche)
- K-EINBRUCH, Initiative der Polizei: Polizeiliche Kriminalstatistik Wohnungseinbruchdiebstahl 2025 (Fälle 2019, 2024, 2025; Aufklärungsquote 14,1 Prozent)
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): „Wohnungseinbrüche: Schäden steigen auf 380 Millionen Euro“, aktualisiert am 21. April 2026
- GDV: Einbruchdiebstahl in Deutschland: Definition, Statistik und Prävention, Stand Juli 2024
- ADAC Zuhause Versicherung AG / ADAC: „Nach dem Einbruch: Wer sichert Tür und Fenster?“, Pressemitteilung vom 22. Oktober 2026 (Herausgeberdarstellung eines Versicherers; Umfrage Mai 2026)
- Verbraucherzentrale: Wohnungs-Einbruch – was zahlt die Hausrat-Versicherung?, Stand 25. November 2025
- KfW: Einbruchschutz – Mehr Sicherheit für Ihre 4 Wände
- NETZ-TRENDS: Wohngebäudeversicherung 2027 und Elementarschutz
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen