Bundesjustiz- und Bundesfinanzministerium legen Vorschlag vor – bisher sind rund 59 Prozent der Wohngebäude versichert
Das Wichtigste in Kürze
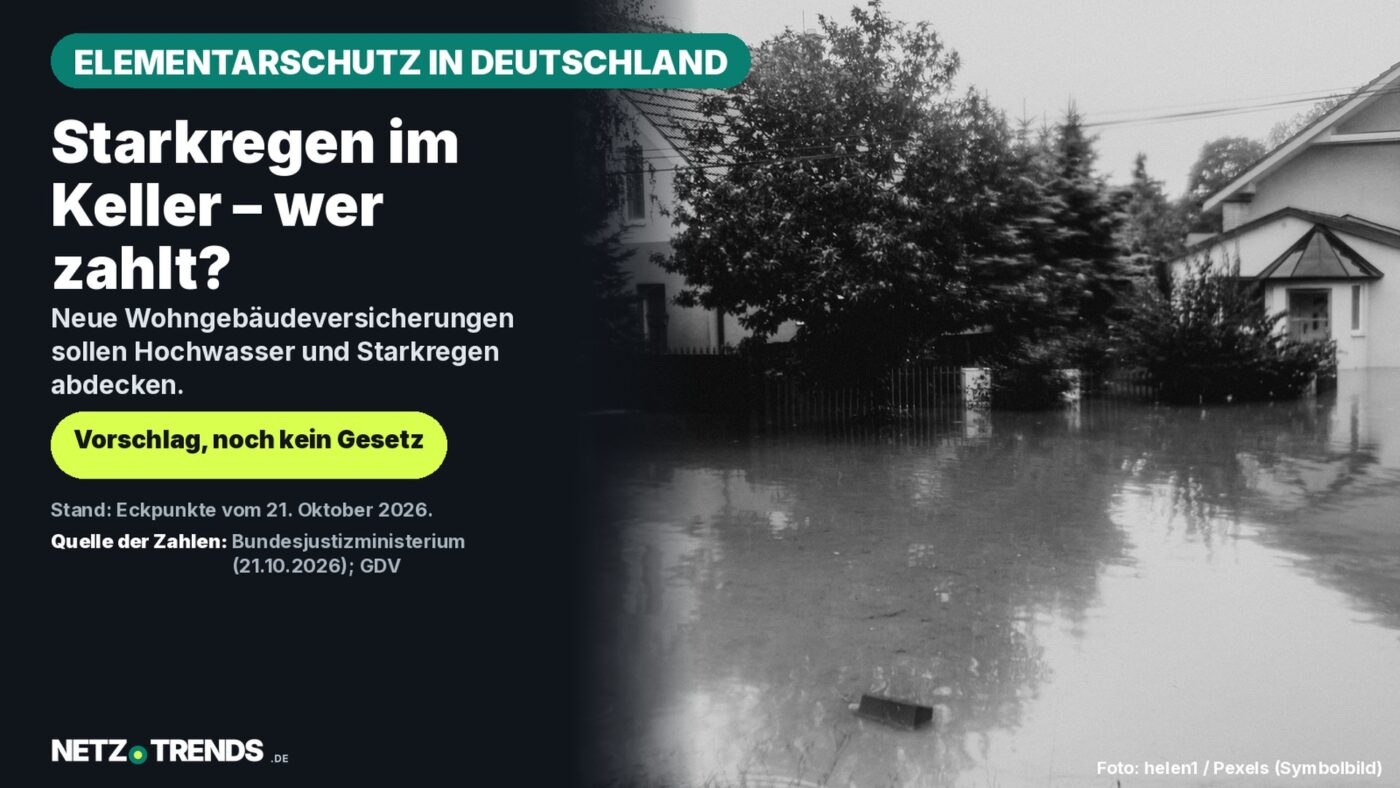
- Neu abgeschlossene Wohngebäudeversicherungen sollen nach dem Vorschlag Elementargefahren wie Hochwasser und Starkregen einschließen; der Selbstbehalt soll höchstens 10 Prozent der Versicherungssumme betragen, maximal 20.000 Euro je Schadenfall.
- Bestehende Verträge sollen nach einer einjährigen Übergangsphase erweitert werden; geprüft wird eine Mindestversicherung mit bis zu 100.000 Euro Selbstbehalt.
- Bislang sind nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) rund 59 Prozent der Wohngebäude in Deutschland gegen Elementarschäden versichert.
- Es ist ein Diskussionsvorschlag, kein Gesetz: Ein Referentenentwurf ist laut GDV für das erste Quartal 2027 in Aussicht gestellt.
Neu abgeschlossene Wohngebäudeversicherungen in Deutschland sollen Hochwasser und Starkregen künftig einschließen. Das sieht ein Vorschlag von Bundesjustiz- und Bundesfinanzministerium vor, der seit dem 21. Oktober 2026 vorliegt.
Das Bundesjustizministerium (BMJV) hat den Diskussionsvorschlag für eine bessere Absicherung gegen Elementarschäden gemeinsam mit dem Bundesfinanzministerium (BMF) erarbeitet. Die Einzelheiten stammen in diesem Beitrag aus der Darstellung des GDV, der das Papier ausdrücklich kritisiert. Wo Zahlen und Fristen stehen, ist die Quelle genannt.
Wer ein Haus besitzt, findet hier, was vorgesehen ist, was noch offen bleibt und was sich heute schon in der eigenen Police prüfen lässt. Zur Beitragsentwicklung der Wohngebäudeversicherung hat NETZ-TRENDS bereits den Anpassungsfaktor für 2027 eingeordnet.
Standardschutz mit 20.000 Euro Selbstbehalt
Nach der Darstellung des GDV sollen neu abgeschlossene Wohngebäudeversicherungen Elementargefahren wie Hochwasser und Starkregen einschließen. Ausgangspunkt ist laut Ministerium, dass viele Wohngebäude in Deutschland nicht gegen Elementarschäden versichert sind; der Koalitionsvertrag sieht vor, den Versicherungsschutz zu verbessern.
Für diese Standardversicherung soll der Selbstbehalt höchstens zehn Prozent der Versicherungssumme betragen, maximal 20.000 Euro je Schadenfall. Das bedeutet: Die Grenze von 20.000 Euro greift bei Gebäuden mit einer Versicherungssumme ab 200.000 Euro. Bei kleineren Summen liegt sie darunter.
Bundesjustizministerin Stefanie Hubig (SPD) hatte das Papier auf dem GDV-Versicherungstag angekündigt. Nach GDV-Angaben sprach sie davon, dass die Klimakrise „keine Prognose für die Zukunft mehr“ sei. Das Papier befindet sich derzeit in der Verbändeanhörung.
Bestandsverträge: ein Jahr Übergangsphase
Für bestehende Verträge sieht der Vorschlag nach GDV-Angaben eine einjährige Übergangsphase vor. Danach sollen Verträge um Elementarschutz erweitert werden, sofern sie die Anforderungen noch nicht erfüllen. Wie das praktisch ablaufen soll, etwa ob Versicherer aktiv anschreiben müssen, geht aus der GDV-Meldung nicht hervor.
Schon im Mai hatte die Staatssekretärin im Bundesjustizministerium, Eva Schmierer, laut GDV-Bericht vom GDV Insurance Summit eine Linie der Koalition skizziert: Im Neugeschäft sollen Wohngebäudeversicherungen nur noch mit Elementarschutz angeboten werden, im Bestand sind eine Erweiterung bestehender Verträge zu einem Stichtag und die Prüfung einer Opt-out-Möglichkeit vorgesehen.
Mindestschutz: bis zu 100.000 Euro Eigenanteil
Die Bundesregierung prüft nach der GDV-Darstellung eine Opt-out-Option. Wer sie wählt, bekäme eine Mindestversicherung mit einem Selbstbehalt von 50 Prozent der Versicherungssumme, höchstens 100.000 Euro. Ein vollständiger Verzicht auf Elementarschutz ist nicht vorgesehen.
Wer diese Variante wählt, soll darauf hingewiesen werden, dass staatliche Hilfen im Schadenfall gegebenenfalls ausgeschlossen sein können. Der Unterschied zwischen beiden Varianten lässt sich an einem Beispiel zeigen.
Modellrechnung: Eigenanteil bei 300.000 Euro Versicherungssumme
- Standardschutz: 10 Prozent wären 30.000 Euro, die Obergrenze liegt bei 20.000 Euro. Bei einem Schaden von 30.000 Euro trägt der Haushalt 20.000 Euro, bei 150.000 Euro ebenfalls 20.000 Euro.
- Mindestschutz: 50 Prozent wären 150.000 Euro, die Obergrenze liegt bei 100.000 Euro. Bei einem Schaden von 30.000 Euro trägt der Haushalt alles selbst, bei 150.000 Euro sind es 100.000 Euro.
Rechenweg: Selbstbehalt = niedrigerer Wert aus Prozentsatz der Versicherungssumme und Obergrenze, höchstens der Schaden. Annahme: Die Grenzen gelten je Schadenfall wie bei der Standardvariante; der GDV nennt das für den Mindestschutz nicht ausdrücklich. Modellrechnung der Redaktion, keine Prognose.
Die Rechnung zeigt, wie stark der Selbstbehalt über die Höhe des Eigenanteils entscheidet. Ob die Mindestversicherung günstiger wäre und um wie viel, sagt die GDV-Meldung nicht; Prämienzahlen nennt sie nicht.
59 Prozent versichert, große regionale Unterschiede
Nach GDV-Angaben sind bundesweit etwa 59 Prozent der Wohngebäude gegen Elementarschäden versichert. Die Quote unterscheidet sich je nach Bundesland stark: In Nordrhein-Westfalen stieg sie dem GDV zufolge innerhalb von fünf Jahren von 47 auf 65 Prozent, in Rheinland-Pfalz von 37 auf 49 Prozent.
Am höchsten ist die Verbreitung in Baden-Württemberg mit 94 Prozent. Das hat historische Gründe: Dort bestand nach den Daten des GDV zum Naturgefahrenreport bis 1993 eine Versicherungspflicht gegen Elementarschäden. Die Daten des Naturgefahrenreports beziehen sich auf Volldeckung in der Wohngebäudeversicherung; reine Starkregenverträge sind nicht enthalten.
Schäden im ersten Halbjahr 2026: 950 Millionen Euro
Die Schadenbilanz der Versicherer zeigt, welche Größenordnung Naturgefahren haben. Der GDV beziffert die Naturgefahrenschäden im ersten Halbjahr 2026 auf rund 950 Millionen Euro. Die Summe liegt damit auf dem Niveau des Vorjahreszeitraums, aber die Verteilung hat sich verschoben.
| Schadenart | 1. Halbjahr 2025 | 1. Halbjahr 2026 |
|---|---|---|
| Sturm und Hagel (Sachversicherung) | ca. 500 Mio. € | ca. 400 Mio. € |
| Weitere Elementargefahren, etwa Starkregen und Überschwemmung | ca. 100 Mio. € | ca. 200 Mio. € |
| Kraftfahrtversicherung | ca. 350 Mio. € | ca. 350 Mio. € |
| Gesamt | ca. 950 Mio. € | ca. 950 Mio. € |
Die Schäden durch Starkregen, Überschwemmung und andere Elementargefahren haben sich demnach auf rund 200 Millionen Euro verdoppelt, während Sturm und Hagel zurückgingen. Einen Beleg dafür, dass die Entwicklung anhält, enthält die Bilanz nicht; sie betrifft nur ein Halbjahr.
„Die geringen Schäden im ersten Halbjahr waren schlicht Glück.“
Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV)
Der GDV bewertet 950 Millionen Euro damit als vergleichsweise wenig für ein erstes Halbjahr. Das ist die Einschätzung des GDV, des Verbands der Versicherer; sie ist als Herausgeberdarstellung zu lesen.
Kritik des GDV: Prävention und Rückversicherung
Der GDV hält die Eckpunkte für „hinter den Erwartungen“ zurückbleibend. Der Versicherungsschutz werde ausgeweitet, verbindliche Maßnahmen zur Schadenvermeidung fehlten aber. Ohne wirksame Prävention würden Schäden und Beiträge weiter steigen.
Zweiter Punkt ist die staatliche Rückversicherung, die im Koalitionsvertrag vereinbart war. Eine konkrete Regelung dazu fehlt dem GDV zufolge in den Eckpunkten. Der Verweis auf das europäische Abwicklungsregime (IRRD) ersetze aus Sicht des Verbands keinen staatlichen Stop-Loss, also eine Absicherung des Staates für extreme Naturkatastrophen.
Die Ministerin betont dagegen nach GDV-Angaben Prävention und Klimaanpassung durch Bund und Länder; das Papier nennt dazu vor allem bestehende Maßnahmen und weitere Prüfaufträge. Ob die Bundesregierung auf die Kritik reagiert, ist offen.
Was offen ist: Prämien, Zeitplan, Gesetz
Ein Referentenentwurf ist laut GDV für das erste Quartal 2027 in Aussicht gestellt; bis dahin läuft die Verbändeanhörung. Solange kein Gesetz beschlossen ist, ändert sich für bestehende Verträge nichts.
Offen sind vor allem drei Punkte: Wie teuer der Standardschutz wird, nennt die GDV-Meldung nicht. Ob der Opt-out kommt, wird noch geprüft. Und wie stark die Prämien je nach Lage des Gebäudes auseinanderliegen werden, ist nicht beziffert.
Was Hausbesitz jetzt prüfen kann
Unabhängig vom Gesetzgebungsverfahren lässt sich die eigene Police schon heute durchsehen. Entscheidend ist, was im Vertrag steht, nicht, was Versicherer in der Werbung versprechen.
Checkliste: Elementarschutz in der eigenen Police
- Police und Versicherungsbedingungen heraussuchen: Ist ein Elementarbaustein (Überschwemmung, Starkregen, Rückstau) eingeschlossen?
- Selbstbehalt je Schadenfall notieren und mit der geplanten Obergrenze von 20.000 Euro vergleichen.
- Versicherungssumme prüfen: Entspricht sie dem aktuellen Wiederaufbauwert des Hauses?
- Bei der Hausratversicherung gesondert nachsehen: Sie ist ein eigener Vertrag, ob Elementarschäden eingeschlossen sind, steht in dieser Police.
- Bei Vertragsänderungen oder Wechsel Angebote mit gleichem Selbstbehalt und gleicher Versicherungssumme nebeneinanderlegen.
Eine Empfehlung für einen einzelnen Anbieter spricht NETZ-TRENDS nicht aus. Wer unsicher ist, ob der eigene Vertrag Elementarschäden abdeckt, kann den Versicherer schriftlich fragen und sich die Antwort bestätigen lassen.
Häufige Fragen
Ist die Elementarversicherung jetzt Pflicht?
Nein. Es liegt ein Diskussionsvorschlag von Bundesjustiz- und Bundesfinanzministerium vor, kein Gesetz. Ein Referentenentwurf ist laut GDV für das erste Quartal 2027 in Aussicht gestellt.
Was soll der Selbstbehalt betragen?
In der Standardversicherung höchstens zehn Prozent der Versicherungssumme, maximal 20.000 Euro je Schadenfall. Für eine Mindestversicherung wird ein Selbstbehalt von 50 Prozent, höchstens 100.000 Euro, geprüft.
Was gilt für bestehende Verträge?
Nach GDV-Angaben sollen sie nach einer einjährigen Übergangsphase um Elementarschutz erweitert werden, sofern sie die Anforderungen noch nicht erfüllen.
Wie viele Wohngebäude sind bereits versichert?
Nach GDV-Angaben etwa 59 Prozent bundesweit. In Baden-Württemberg sind es 94 Prozent, in Rheinland-Pfalz 49 Prozent.
Würden Sie bei einer Versicherung gegen Hochwasser und Starkregen den hohen Selbstbehalt der Mindestvariante in Kauf nehmen, oder wäre Ihnen der Standardschutz lieber? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Bundesministerium der Justiz und für Verbraucherschutz (BMJV): Pressemitteilung „Versicherungsschutz bei Hochwasser, Starkregen und anderen extremen Naturereignissen: Diskussionsvorschlag für eine bessere Absicherung gegen Elementarschäden“, 21. Oktober 2026 (Herausgeberdarstellung)
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): „Bundesregierung stellt Weichen für mehr Elementarschutz“, zuletzt aktualisiert 22. Oktober 2026 (Herausgeberdarstellung des Verbands)
- GDV: „Elementarschadenversicherung: Justizministerium kündigt Eckpunkte an“, zuletzt aktualisiert 7. Mai 2026
- GDV: Datenservice zum Naturgefahrenreport, Versicherungsdichte je Bundesland, zuletzt aktualisiert 9. Oktober 2026
- GDV: Medieninformation zur Naturgefahrenbilanz des ersten Halbjahres 2026, zuletzt aktualisiert 1. September 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.